
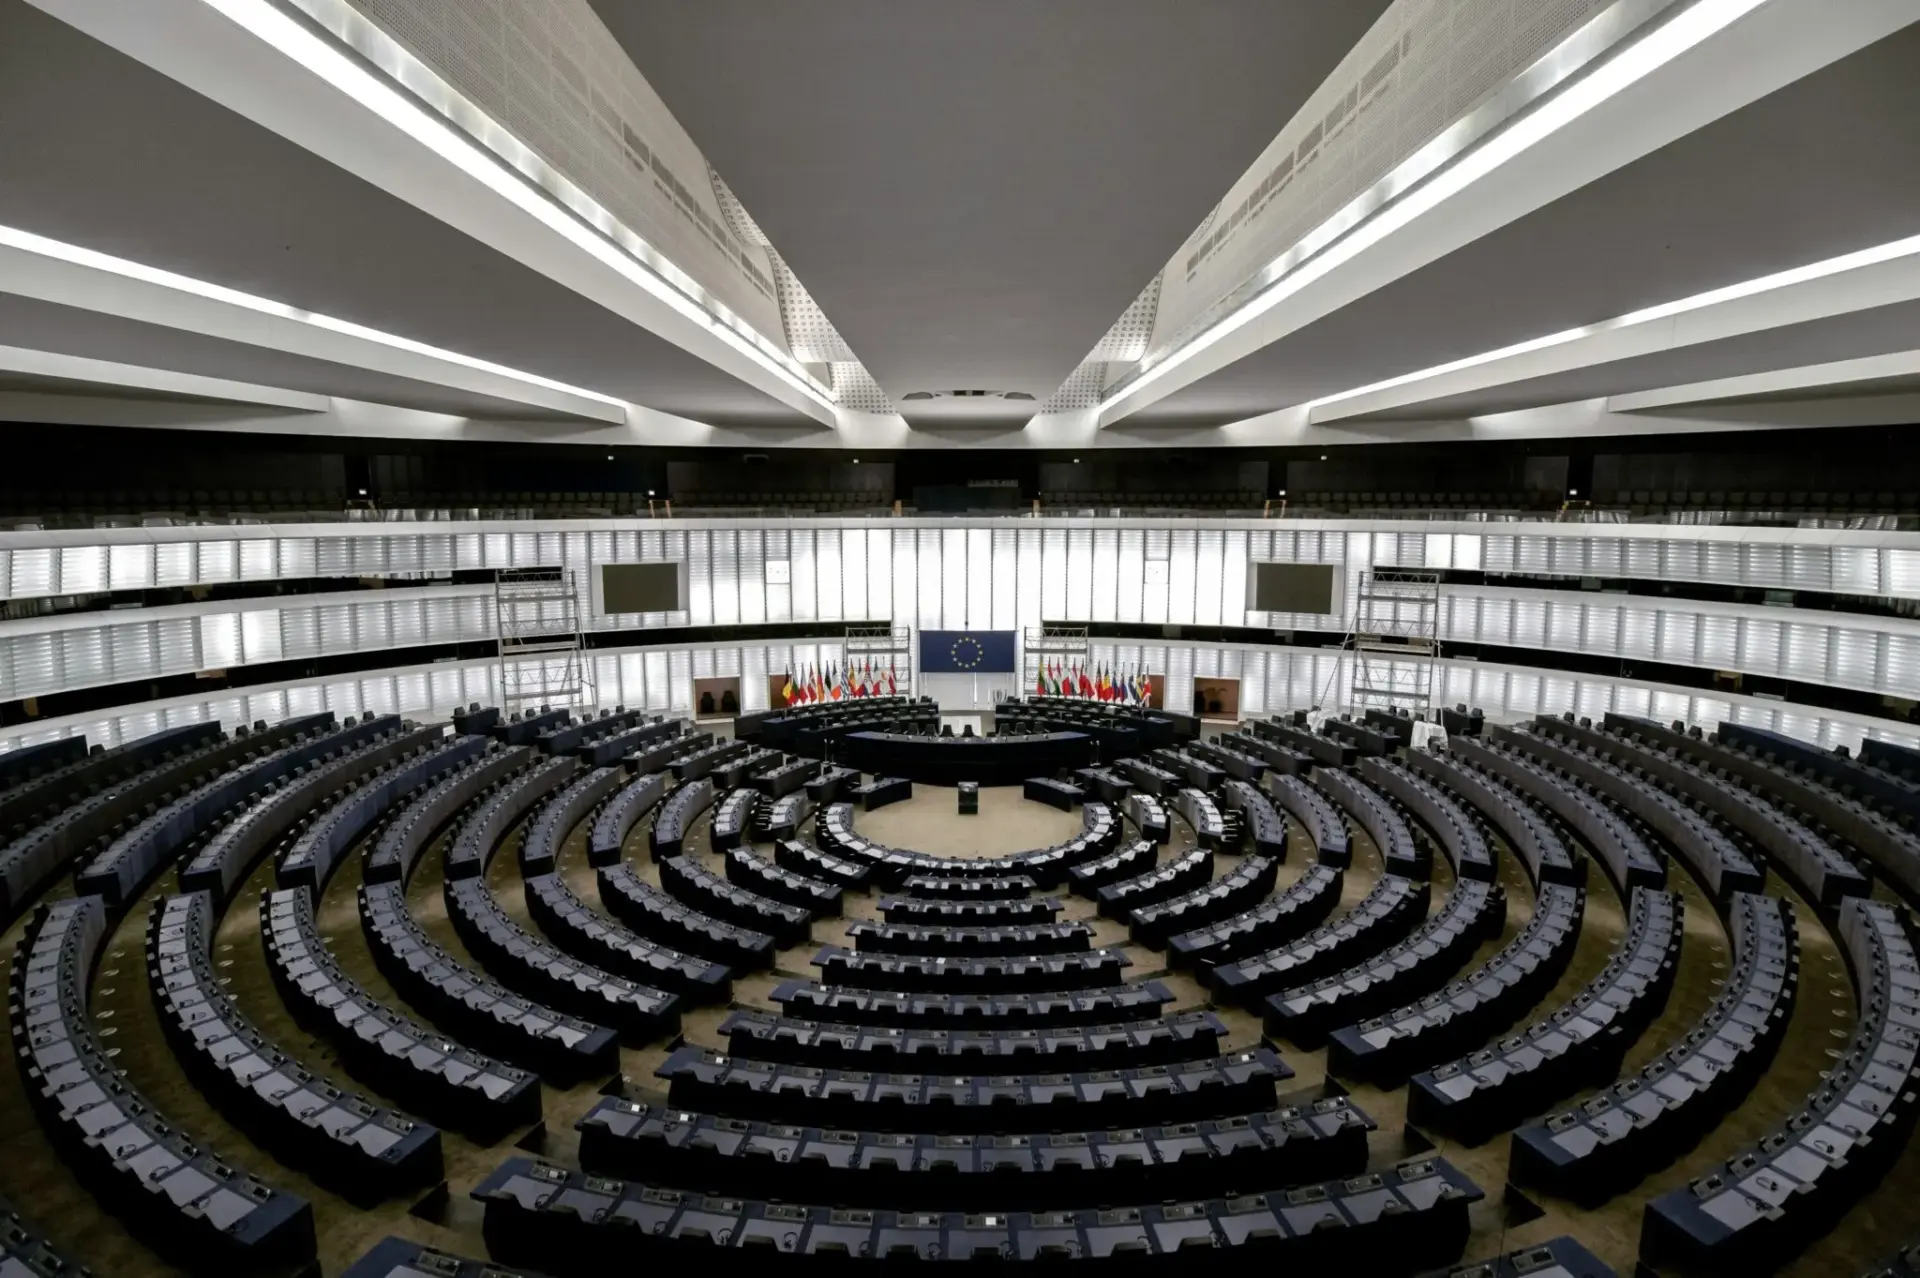
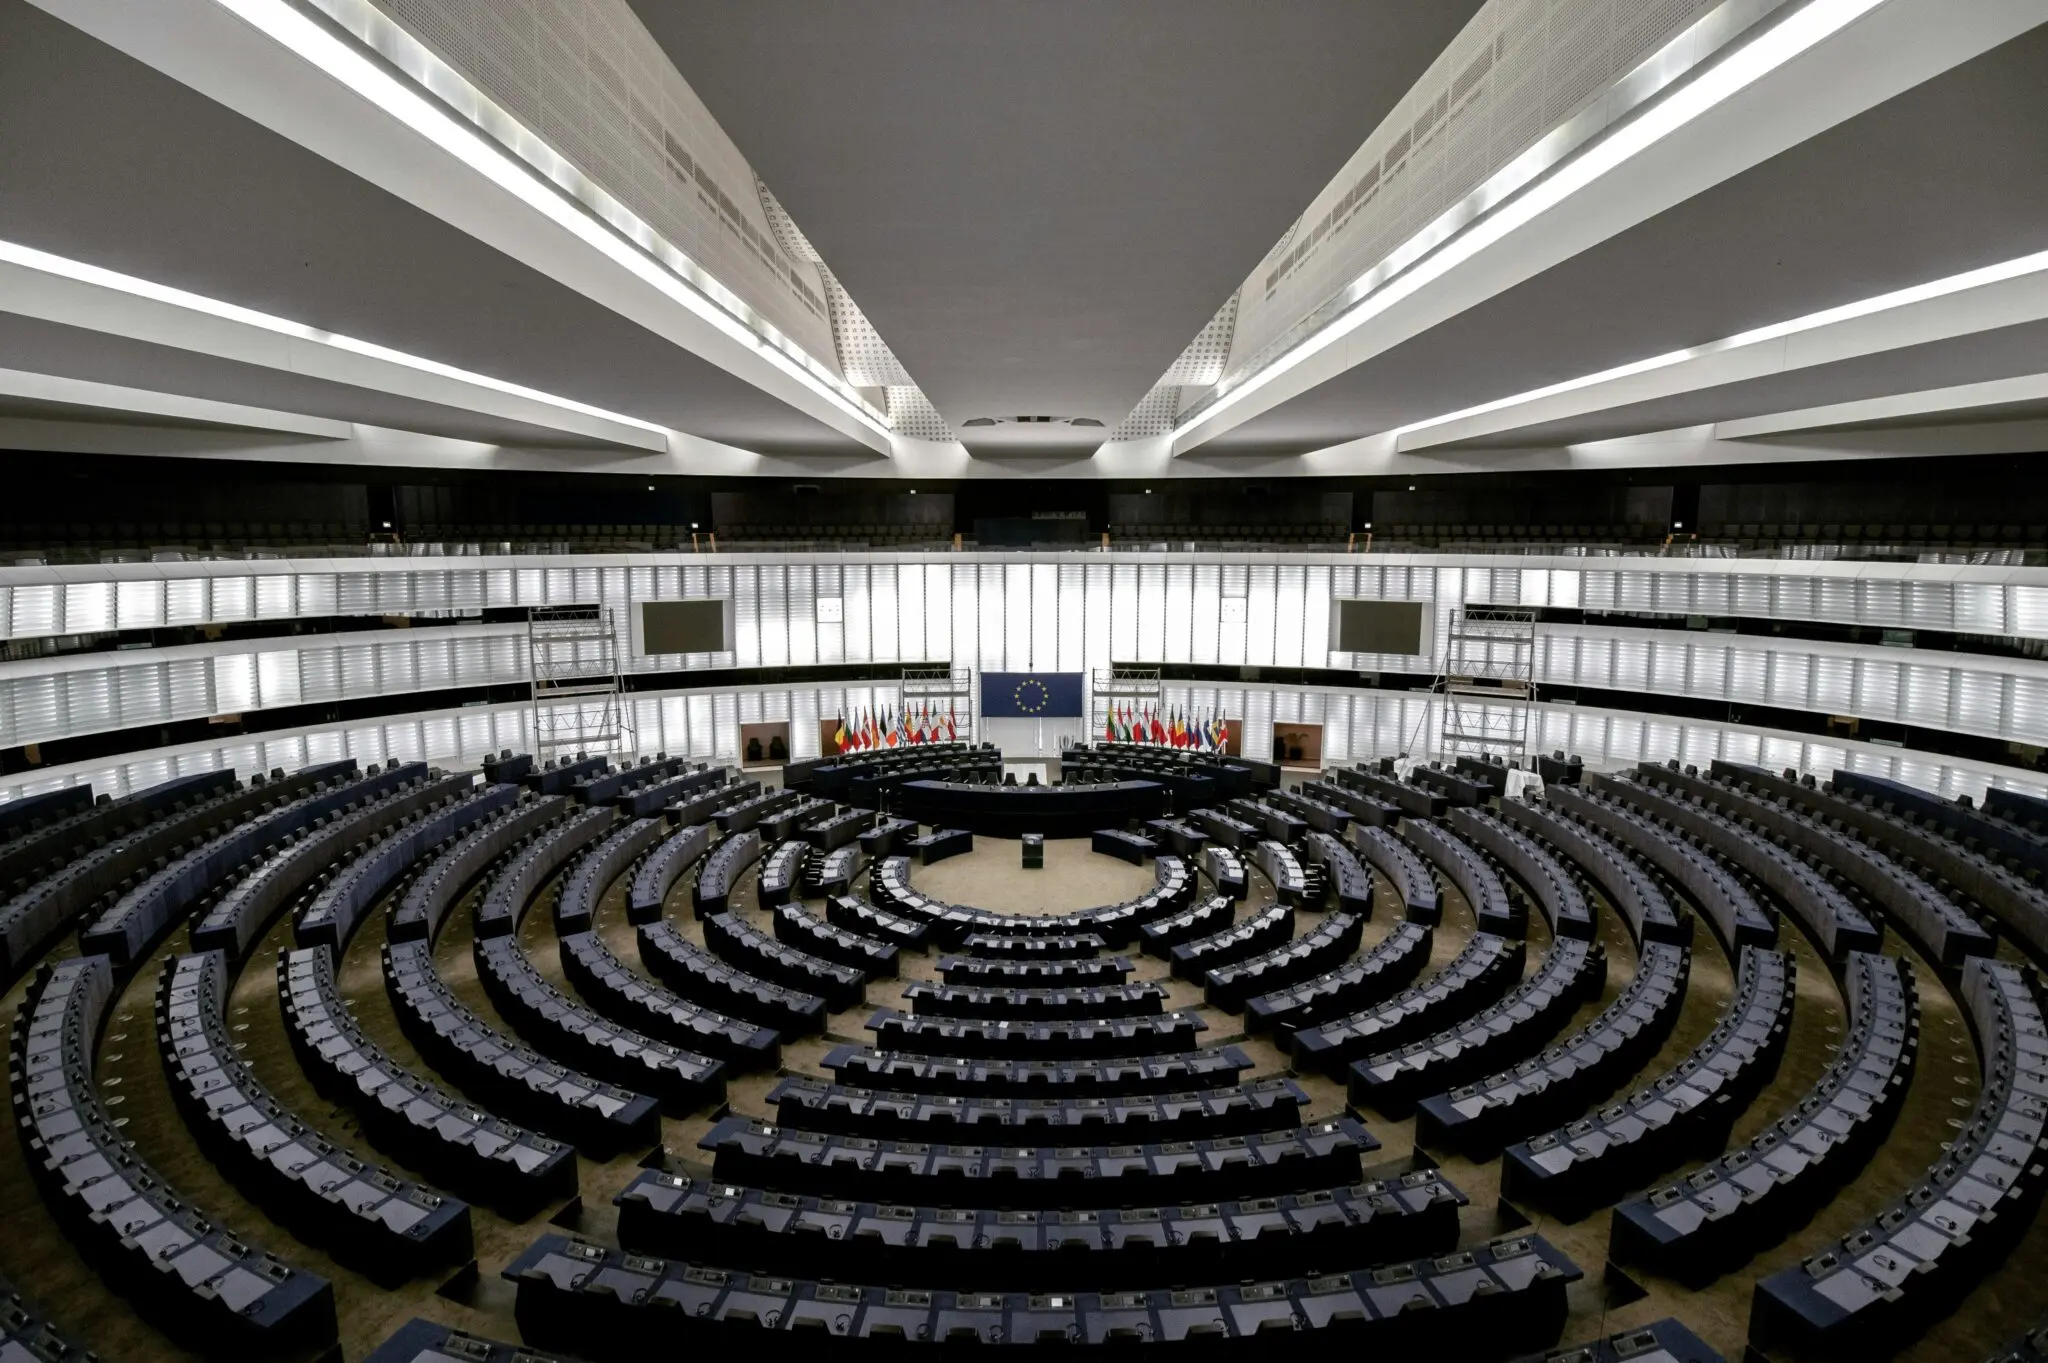
El Parlamento Europeo encarrila un ‘benchmark’ de CO2 específico para el azulejo que abarataría la factura de emisiones de la cerámica española. La Comisión de Medio Ambiente de la Eurocámara (ENVI) lo debate el próximo 19 de octubre y los tres grupos mayoritarios buscan cerrar un acuerdo para sacarlo adelante.
El movimiento llega tres meses después de que la Comisión Europea rechazara la petición conjunta de España e Italia, que reclamaban un valor de referencia propio para el sector. Bruselas se limitó entonces a rebajar del 34% al 20% el recorte previsto en las asignaciones gratuitas de CO2. Un alivio, sí. La industria lo considera insuficiente.
Qué se decide el 19 de octubre y por qué el parámetro técnico lo es todo
Conviene bajar el lenguaje al suelo. En el mercado europeo de derechos de emisión —el ETS, por sus siglas en inglés—, cada fábrica recibe una bolsa anual de derechos gratuitos calculada con un benchmark: el valor de referencia que estima cuántas toneladas de CO2 emite una instalación media para producir una tonelada de producto. Cuanto más duro es ese parámetro, menos derechos regala Bruselas y más caro sale cada gramo emitido. Si el parámetro está mal medido, la fábrica paga por una ineficiencia que no tiene.
Lo que la Eurocámara discute es exactamente eso: revisar los criterios actuales y fijar una referencia adaptada a las necesidades del azulejo. La iniciativa permitiría elevar las asignaciones gratuitas y, con ellas, amortiguar el golpe. Su recorrido, eso sí, es largo: votación en comisión, después el pleno y, finalmente, el trílogo (la negociación a tres entre Comisión, Consejo y Parlamento que fija la versión definitiva de cada norma europea). Sin acuerdo a tres, no hay norma.
El sector cerámico lleva meses peleando esta medida y su argumento central es difícil de rebatir: no existe una tecnología madura capaz de sustituir el gas natural en los hornos dentro de los plazos que Bruselas ha fijado. A eso se suma el encarecimiento de la energía y una competencia internacional que no paga el carbono europeo. Los hornos no se apagan por decreto.
El benchmark no es un tecnicismo de pasillo: es la cifra que decide cuántos derechos recibe gratis una fábrica de Castellón y cuánto paga por el resto.
La industria no pide caridad. Pide que el parámetro refleje su proceso real y no una media que agrupa familias de producto con perfiles energéticos muy distintos. Con esa corrección, sostiene, el sobrecoste se estrecharía sin tocar un ápice del objetivo climático.
El azulejo de Castellón y la asimetría que deja abierta el arancel de carbono
El epicentro del problema tiene código postal. La industria cerámica de la provincia de Castellón concentra el grueso de la producción española de pavimento y revestimiento, un entramado de pymes y empresas medianas que arrastra a proveedores de fritas esmaltes, maquinaria y logística. Cuando Bruselas mueve un decimal en un anexo, aquí se mueve la nómina.
Y hay una asimetría de fondo que el debate deja al descubierto. El CBAM —el mecanismo de ajuste en frontera por carbono, el arancel de carbono que la UE cobra a las importaciones de sectores intensivos en emisiones— cubre hoy cemento, acero, aluminio, fertilizantes, electricidad e hidrógeno. La cerámica no figura en esa lista. El fabricante de Castellón paga el carbono europeo y el azulejo que llega de terceros países, no. Un mecanismo pensado para evitar fugas de carbono que, de momento, deja la puerta abierta justo en el sector que más lo necesita.
Las patronales cerámicas han convertido el expediente en su prioridad número uno en Bruselas y el asunto ya ha aterrizado en Madrid. El Gobierno español respaldó la propuesta conjunta con Italia que Bruselas tumbó en julio, y en el Ministerio para la Transición Ecológica se sigue con atención un texto que puede marcar el precedente para el resto de la industria electrointensiva: si el azulejo logra un parámetro propio, el cemento, el vidrio y el papel llamarán a la puerta.
El Eje del Poder Europeo
El pulso se libra en tres frentes. El primero es el eje sur: Madrid y Roma han empujado juntos, con Lisboa y Atenas mirando de reojo, porque comparten un modelo industrial intensivo en gas y una factura eléctrica que no se parece a la alemana. El segundo es la propia Comisión Europea, donde los servicios de clima defienden que un benchmark a la carta rompe la lógica del mercado: si cada producto tiene su parámetro, el precio del carbono deja de orientar la inversión y se convierte en un catálogo de excepciones. El tercero son los frugales del norte —Países Bajos, Dinamarca, Suecia, Finlandia, Austria—, poco dispuestos a suavizar el ETS en pleno ejercicio de contención climática.
Berlín está en el medio y no le incomoda. Su acero y su química también reclaman alivio, pero el Gobierno federal prefiere no abrir la caja de los parámetros a medida antes de que arranque el segundo mercado de emisiones, el previsto para 2027 sobre calefacción y transporte. Varsovia juega a otra cosa: quiere fondo social climático y protección para sus hogares, no para los azulejos de Castellón.
Hemos visto esta película antes. En 2022, con la energía desbocada, Bruselas aceptó la excepción ibérica y permitió a España y Portugal fijar un tope al precio del gas distinto al del resto del mercado. Fue un reconocimiento incómodo: cuando el daño es asimétrico, la respuesta comunitaria también puede serlo. Los distritos cerámicos de Castellón y de Sassuolo, en Italia, piden ahora lo mismo con el carbono.
La lectura a cinco años es menos amable. Si el Parlamento consagra este reconocimiento, la arquitectura del ETS se fragmentará en decenas de regímenes y el precio del carbono perderá parte de su función como señal. Si lo bloquea, la UE habrá decidido que la cerámica europea compita pagando su carbono mientras el importado no paga el suyo, con el CBAM todavía sin cubrir el sector. Ninguna de las dos salidas es gratis, y lo que observamos es un patrón conocido: cada vez que un distrito industrial aprieta, Bruselas responde con un parche técnico en lugar de una revisión de fondo.
El calendario inmediato es claro. El 19 de octubre se vota en comisión; de ahí, al pleno, probablemente antes de que acabe el año, y después al trílogo con el Consejo y la Comisión. Ahí se verá si el azulejo consigue su propio parámetro o si vuelve a casa con un 20% que sigue sabiendo a poco. La Eurocámara ya ha movido ficha. Es más de lo que hizo Bruselas en julio.





