
EN 30 SEGUNDOS
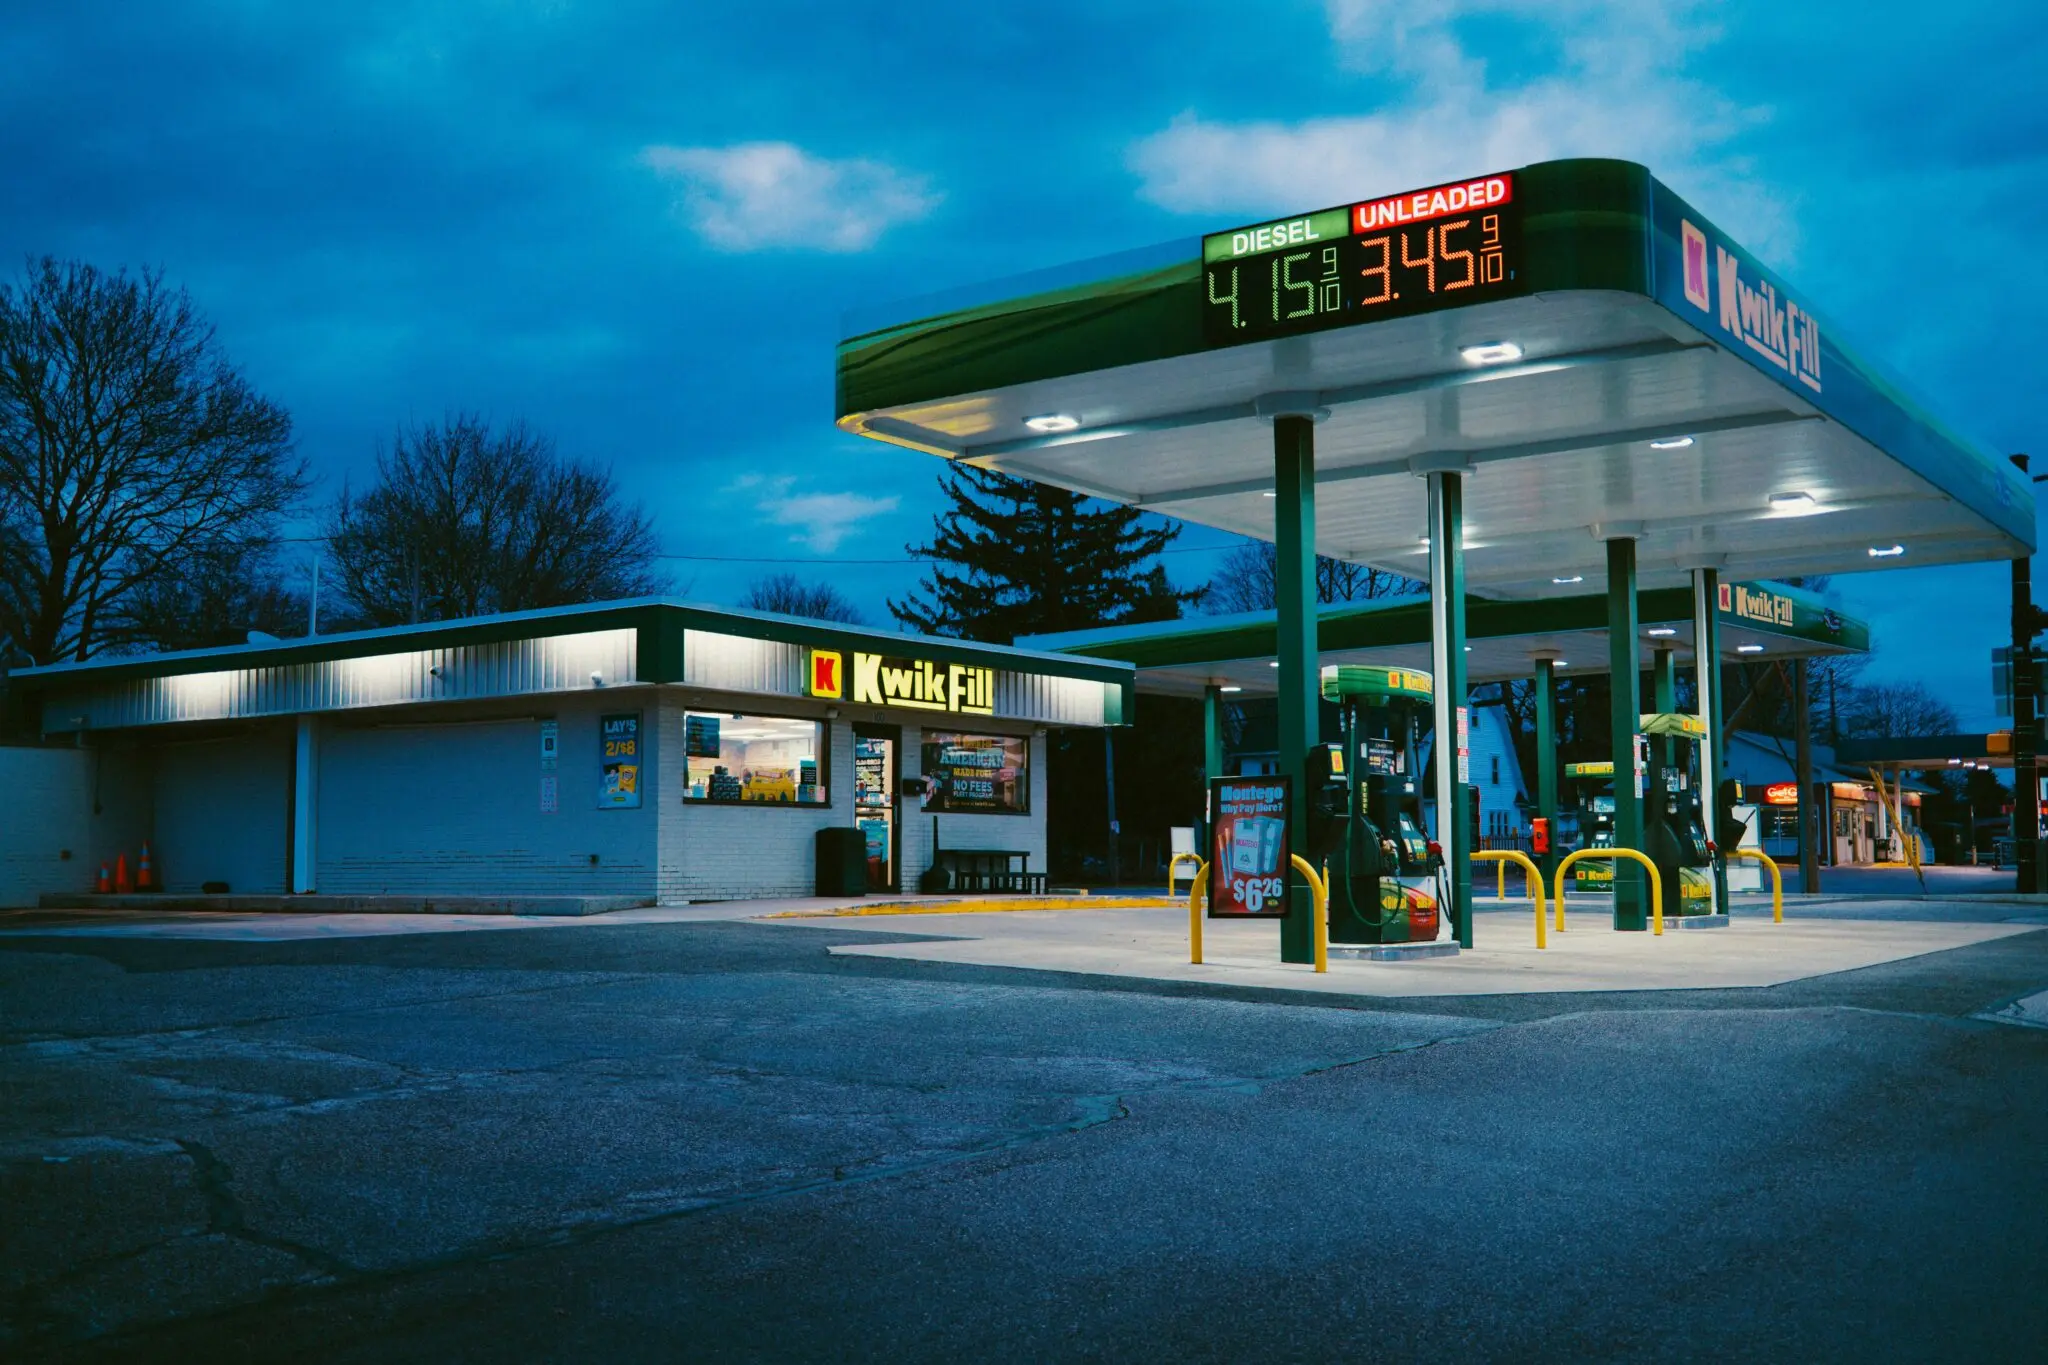
- ¿Qué ha pasado? La Oficina de Estadísticas Laborales (BLS) ha publicado el índice de precios de consumo de septiembre: 3,7% interanual, tres décimas más, con un 0,6% mensual impulsado por la gasolina (+9,1%) y una subyacente en el 2,6%.
- ¿Quién está detrás? La Reserva Federal que preside Kevin Warsh subió los tipos 0,25 puntos hasta la horquilla del 3,75%-4%, y el dato llega a tres semanas de las elecciones de medio mandato del 3 de noviembre.
- ¿Qué impacto tiene? Encarece la financiación global: presión sobre el bono español, hipotecas más caras y un dólar fuerte que penaliza a los exportadores españoles y abarata el viaje de los turistas estadounidenses a España.
La inflación de Estados Unidos sube al 3,7% en septiembre y reactiva el riesgo de subida de tipos antes de las elecciones.
Qué dice el informe del BLS y qué ha movido la Reserva Federal
El dato lo publicó este miércoles la Oficina de Estadísticas Laborales, el organismo federal que mide cada mes lo que pagan los hogares estadounidenses por su cesta de la compra. La tasa interanual subió tres décimas, hasta el 3,7%, y el índice mensual avanzó un 0,6%. La gasolina se disparó un 9,1% en apenas treinta días y el conjunto de la energía acumula un encarecimiento superior al 20% en el último año. La inflación subyacente, la que excluye alimentos y energía, se quedó en el 2,6%, dos décimas más que en el informe previo.
El informe llega después de que la Reserva Federal subiera los tipos 0,25 puntos en su última reunión, hasta la horquilla objetivo del 3,75% al 4%. Fue la primera subida del mandato de Kevin Warsh, el presidente del banco central elegido por Donald Trump, y se produjo contra el criterio expreso de la Casa Blanca, que lleva meses reclamando dinero barato. El FOMC (el Comité Federal de Mercado Abierto, el órgano que decide el precio del dinero en Estados Unidos) ha dejado claro que su prioridad es devolver los precios al 2%.
Detrás de la escalada hay un origen concreto. La guerra con Irán, iniciada a finales de febrero, disparó el precio del crudo y arrastró al alza el conjunto de la cesta energética. A eso se suma un mercado laboral que se niega a enfriarse: el empleo crece, el paro baja, y las peticiones de subsidio se mantienen en mínimos históricos. La economía real aguanta el tirón. El consumidor, no.
Los índices de confianza del consumidor han marcado mínimos históricos en los últimos meses y la aprobación de Trump ha caído a nuevos suelos en las encuestas sobre gestión económica, un terreno que el Partido Republicano daba por propio hace apenas un año. El Partido Demócrata, mientras tanto, ha convertido el coste de la vida en el eje de su campaña.
El calendario agrava todo. Este es el último informe de precios antes de las elecciones de medio mandato del 3 de noviembre, en las que se decide si los republicanos conservan la mayoría en la Cámara de Representantes y en el Senado. Inflación y asequibilidad encabezan todas las encuestas.
Washington tiene un problema que no se arregla con retórica: el votante mira primero el surtidor y después el crecimiento.
Por qué el 3,7% encarece la deuda española y tensa el euro
El primer canal de transmisión es el precio del dinero. Con la Reserva Federal en el 3,75%-4%, el bono estadounidense a diez años se convierte en el ancla de toda la financiación global: cuando sube, arrastra con él el rendimiento del bono español y el coste de refinanciar la deuda pública. El Banco Central Europeo queda atrapado en una pinza incómoda. Si eleva los tipos para defender el euro, ahoga a una economía que crece poco; si no lo hace, la moneda única se debilita y encarece la energía que Europa compra en dólares.
Para las empresas españolas el efecto es de doble filo. Un dólar fuerte encarece en las estanterías americanas el aceite de oliva, el vino, la maquinaria y los componentes de automoción que España vende al otro lado del Atlántico. En cambio, abarata el viaje de los turistas estadounidenses a la costa mediterránea y mejora los márgenes de la banca española con presencia en Estados Unidos, con Santander a la cabeza, además de las renovables que Iberdrola opera en el país. El diferencial de tipos entre ambos lados del Atlántico se ha convertido en un impuesto silencioso para la economía europea.
La Lógica de Washington
Lo primero que conviene entender es que la Reserva Federal no libra una batalla política, sino que defiende su propia legitimidad. Kevin Warsh llegó al cargo avalado por Trump y su primera decisión relevante ha sido subir los tipos contra el criterio del inquilino de la Casa Blanca. La lógica es de manual: un banco central cuya independencia se cuestiona pierde la capacidad de anclar las expectativas de precios, y sin ese ancla cada subida posterior cuesta el doble. El precedente es Paul Volcker, que en 1981 llevó los tipos hasta el 20% con la Casa Blanca y el Congreso en contra, provocó una recesión y terminó domesticando la inflación de los años setenta.
La coalición que sostiene esa estrategia es frágil. Los senadores republicanos que confirmaron a Warsh defendieron su independencia como un valor; muchos de ellos preferirían ahora un banco central más dócil antes del 3 de noviembre. Trump puede seguir presionando, pero cada intervención encarece la financiación que paga el contribuyente estadounidense. El mercado ya lo ha descontado. La próxima reunión del FOMC y el informe de precios de octubre, que se conocerá después de las elecciones, marcarán el rumbo: si la energía cede con una desescalada en Irán habrá margen para una pausa; si el crudo sigue caro, el 4% dejará de ser el techo de la horquilla. Para España, eso significa deuda e hipotecas más caras durante más tiempo.
Ficha del Caso
- El caso: El último informe de precios antes de las elecciones de medio mandato muestra que la inflación estadounidense repunta tres décimas y complica la estrategia electoral del Partido Republicano.
- Datos clave: IPC del 3,7% interanual y 0,6% mensual en septiembre; gasolina +9,1% en un mes; energía +20% en el año; subyacente en el 2,6%; tipos de la Reserva Federal en el 3,75%-4%.
- Para España: El diferencial de tipos con EE. UU. encarece la deuda soberana y las hipotecas, debilita el euro frente al dólar y castiga a los exportadores españoles.





