
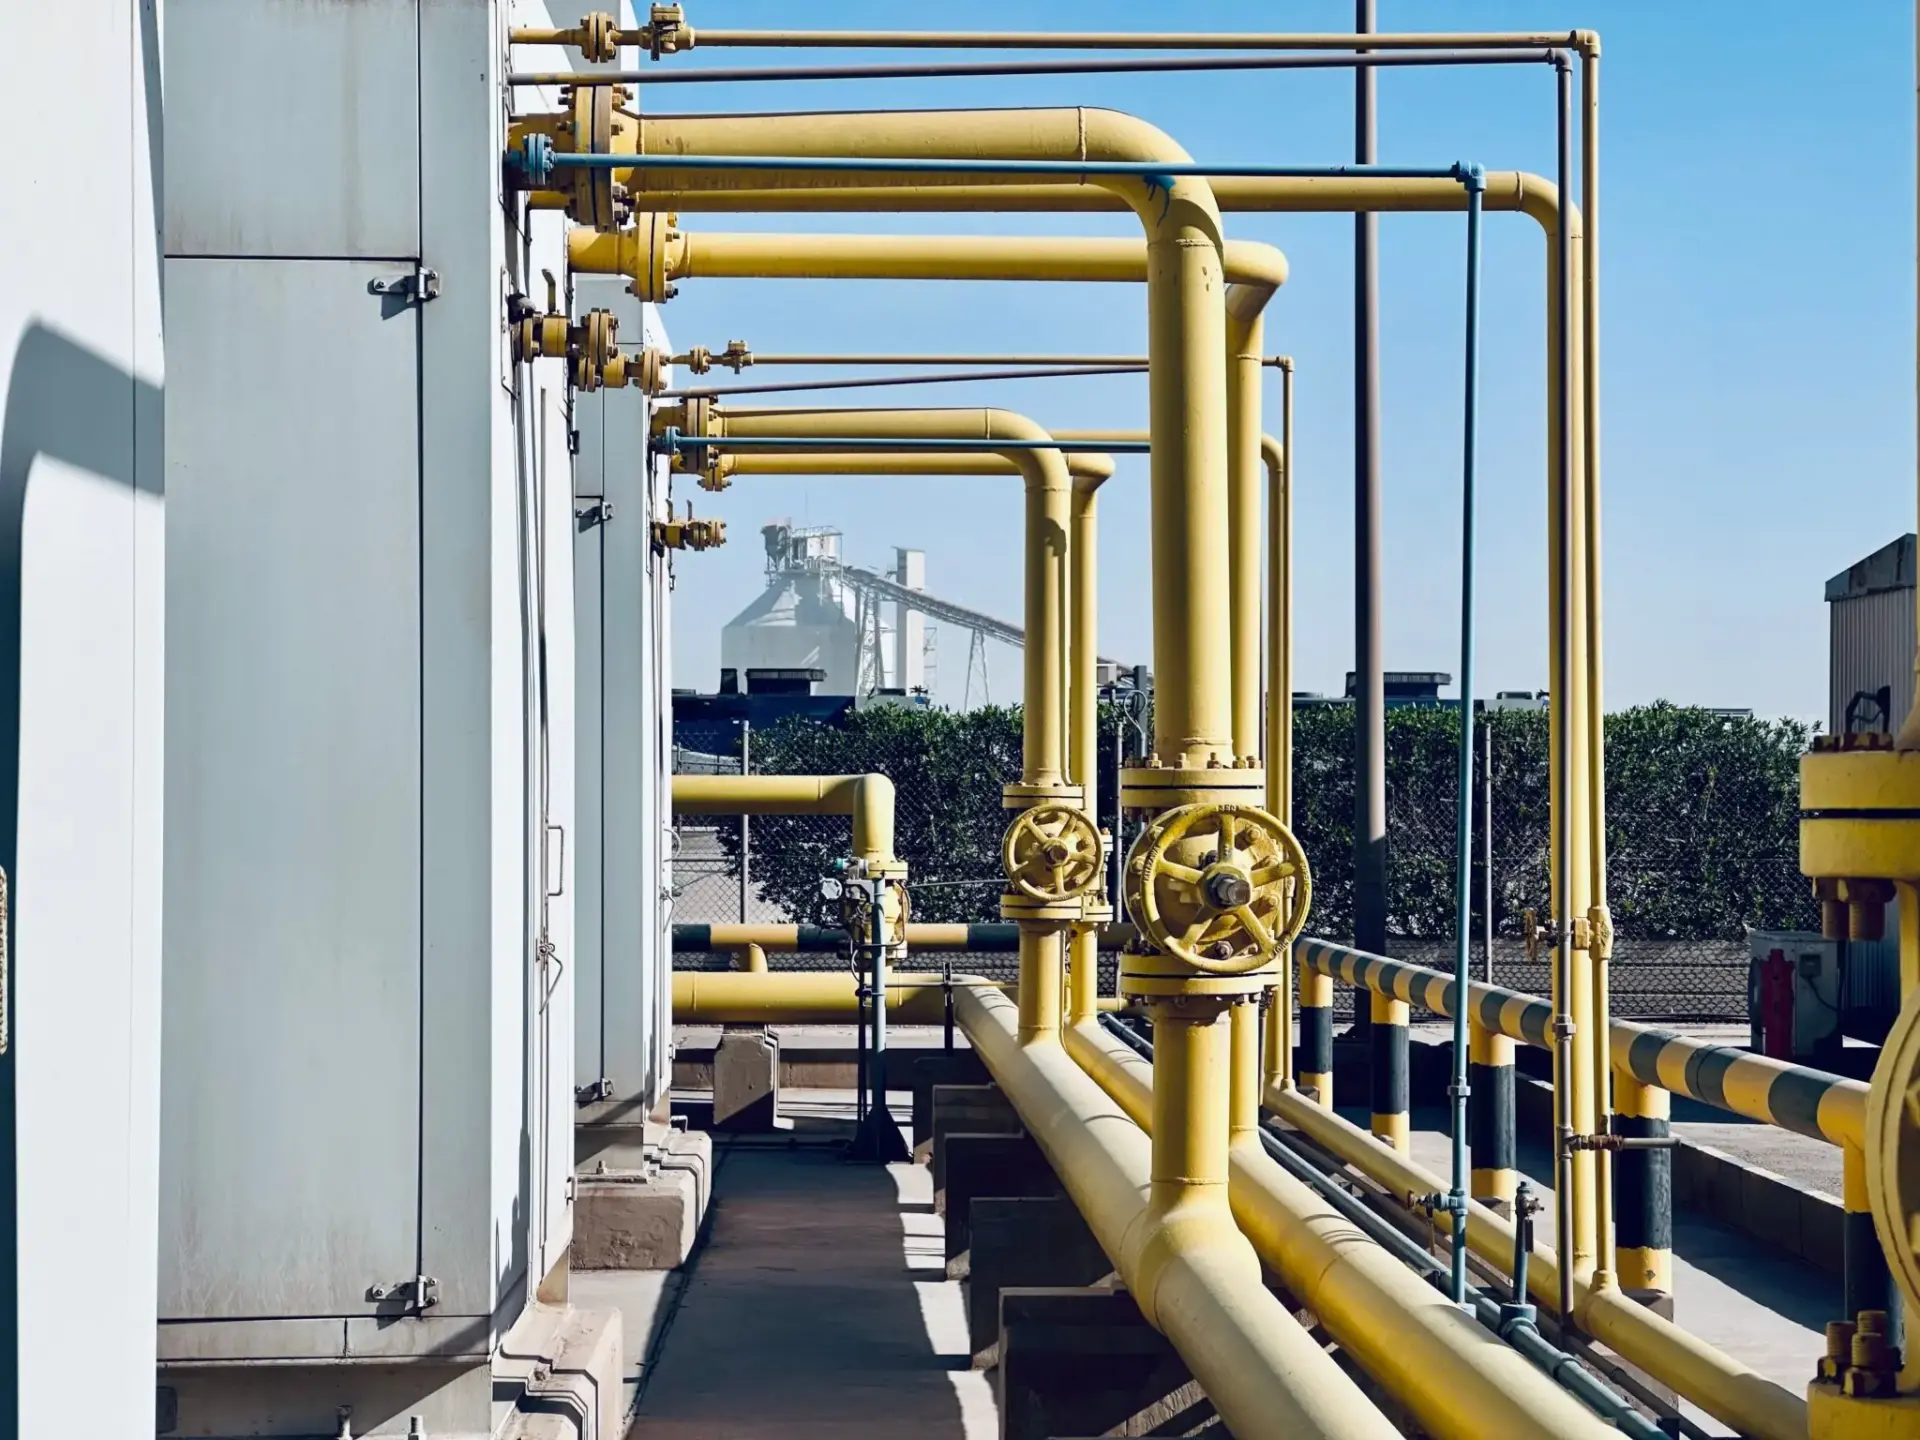
El plan de paz que Washington negocia con Moscú y Kiev incluye reabrir el gas ruso hacia Europa a través de Ucrania.
The New York Times desveló el sábado que la propuesta contempla que la UE aumente sus compras de gas ruso y que Kiev estudie la reapertura de los gasoductos que durante décadas llevaron combustible ruso al mercado comunitario. Las fuentes citadas sitúan la idea dentro de un paquete mayor: garantías de seguridad para Ucrania, un nuevo marco de relación entre Rusia y la OTAN y el contencioso territorial. No hay confirmación oficial de ninguna de las partes.
Los enviados presidenciales Steve Witkoff y Jared Kushner habrían trasladado el planteamiento a responsables europeos y ucranianos, incluido Volodímir Zelenski, durante una visita a Kiev en septiembre. El asunto lleva semanas circulando por los pasillos comunitarios sin documento firmado.
No es un gesto aislado. Antes hubo alivio sobre las exportaciones de diésel ruso, y la secuencia dibuja una lógica reconocible en la Casa Blanca: usar la energía como moneda de cambio.
Putin ha respondido colocando la pelota en el tejado europeo. Sostiene que Moscú está dispuesto a suministrar combustible a la UE, pero necesita una señal de Bruselas, y advierte de que evaluará cada operación por su viabilidad comercial en lugar de esperar a que Europa ‘cierre la puerta’ de golpe.
El gas no es aquí un asunto comercial: es la ficha con la que Washington pretende pagar una paz que Moscú no firma gratis.
El trueque que Washington pone sobre la mesa
La geografía física manda. Desde que el tránsito por Ucrania se interrumpió en enero de 2025 —Kiev decidió no prorrogar el contrato con Moscú—, el TurkStream es la única ruta de gas canalizado ruso que sigue operativa hacia el bloque. Reabrir el corredor ucraniano no devolvería solo un peaje a Kiev: le entregaría la mano que abre y cierra la válvula.
El tubo manda.
Antes de la escalada de 2022, Rusia cubría cerca del 45% de las importaciones de gas comunitarias. Las sanciones y los daños en el Nord Stream 1 dejaron esa cuota en el 12% al cierre de 2025. Aun así, la UE compró 36.000 millones de metros cúbicos de gas ruso el año pasado, sumando canalizado y gas natural licuado (GNL), y pagó 7.200 millones de euros solo por GNL, casi mil millones más que en 2024. Europa no ha cortado: ha recortado.
No es lo mismo.
Moscú tampoco espera sentado. Las entregas de gas natural ruso a China alcanzaron los 38.800 millones de metros cúbicos en 2025, un 24,8% más interanual, y la red hacia Asia sigue creciendo. Cualquier retorno masivo a Europa tendría que competir con esos compromisos. Ni sería gratis ni sería rápido.
Bruselas ya legisló en sentido contrario
El calendario comunitario camina en dirección opuesta. Bruselas empezó a retirar en junio de 2026 los contratos canalizados de corto plazo y prevé prohibir el GNL ruso desde enero de 2027 y el gas canalizado a partir de septiembre, con cierre total antes de que termine ese año. Cualquier reapertura exige desandar legislación aprobada, no un comunicado. El phase-out no es un objetivo político: es una norma con fecha.
Ahí está la fricción real. Polonia y los Bálticos leen la propuesta como una cesión estratégica; Hungría y Eslovaquia, como una tabla de salvación industrial. Y en el medio, una Comisión que ha construido su credibilidad sobre la promesa de que el gas ruso no volvería por la puerta grande.
La letra pequeña es esta: quien paga la paz con energía no es quien firma el armisticio. Washington se reserva el papel de arquitecto y traslada a Bruselas la factura política de un acuerdo que reordena el mercado interior europeo.
Equilibrio de Poder
La lectura desde Washington es transaccional y tiene calendario propio. La administración Trump necesita un resultado visible en Ucrania para justificar el giro hacia el Indo-Pacífico, y ofrece a Moscú un incentivo que no es suyo: es europeo.
Moscú llega con ventaja estructural. Ha reorientado sus exportaciones a Asia, controla la vía del TurkStream y no necesita el mercado europeo con la urgencia de 2022. Lo que busca es reconocimiento y alivio de sanciones; el gas es el vehículo, no el objetivo.
Para España, el asunto se dirime en los precios y en el Magreb. España no tiene conexión por gasoducto con Rusia: recibe GNL en una red de regasificación que es la mayor de Europa y gas argelino por el Medgaz. Un retorno ruso abarataría el TTF y aliviaría a la industria cerámica, química, y de refino; a cambio, debilitaría la posición negociadora de Argel como proveedor, con efectos indirectos en el pulso Rabat-Argel y en el Sahel.
En Moncloa el cálculo es incómodo. Apoyar la reapertura choca con el discurso de autonomía estratégica; oponerse de frente sitúa a España en el eje que Washington ya ha identificado como obstáculo. Lo que observamos es una preferencia clara por no moverse: dejar que Bruselas fije posición y aparecer después con la factura energética en la mano.
Nadie firma gratis.
Vista a cinco años, la propuesta tiene precedente. Las crisis del gas de 2006 y 2009, cuando las disputas entre Moscú y Kiev dejaron sin calefacción a los Balcanes en pleno enero, enseñaron que el tubo es un instrumento político antes que comercial. Volver a poner un gasoducto ruso en manos de un acuerdo de paz repite la jugada con la misma dependencia de fondo.
Hay un riesgo de legalidad que Bruselas no puede ignorar. Las terminales de GNL y los contratos de largo plazo se financiaron con la promesa de un cierre definitivo; dar marcha atrás sin compensación abre la puerta a arbitrajes y a una fractura entre Estados que compran barato y Estados que pagan la transición. Y todo esto sobre una filtración.
El primer examen llegará el 1 de enero de 2027, cuando entre en vigor la prohibición del GNL ruso. Antes, el Consejo de Energía de la UE y los contactos de Witkoff con Bruselas medirán hasta dónde está dispuesta a ceder Europa. Seguimos de cerca la próxima filtración: en este expediente, los documentos aparecen antes que las decisiones.





