
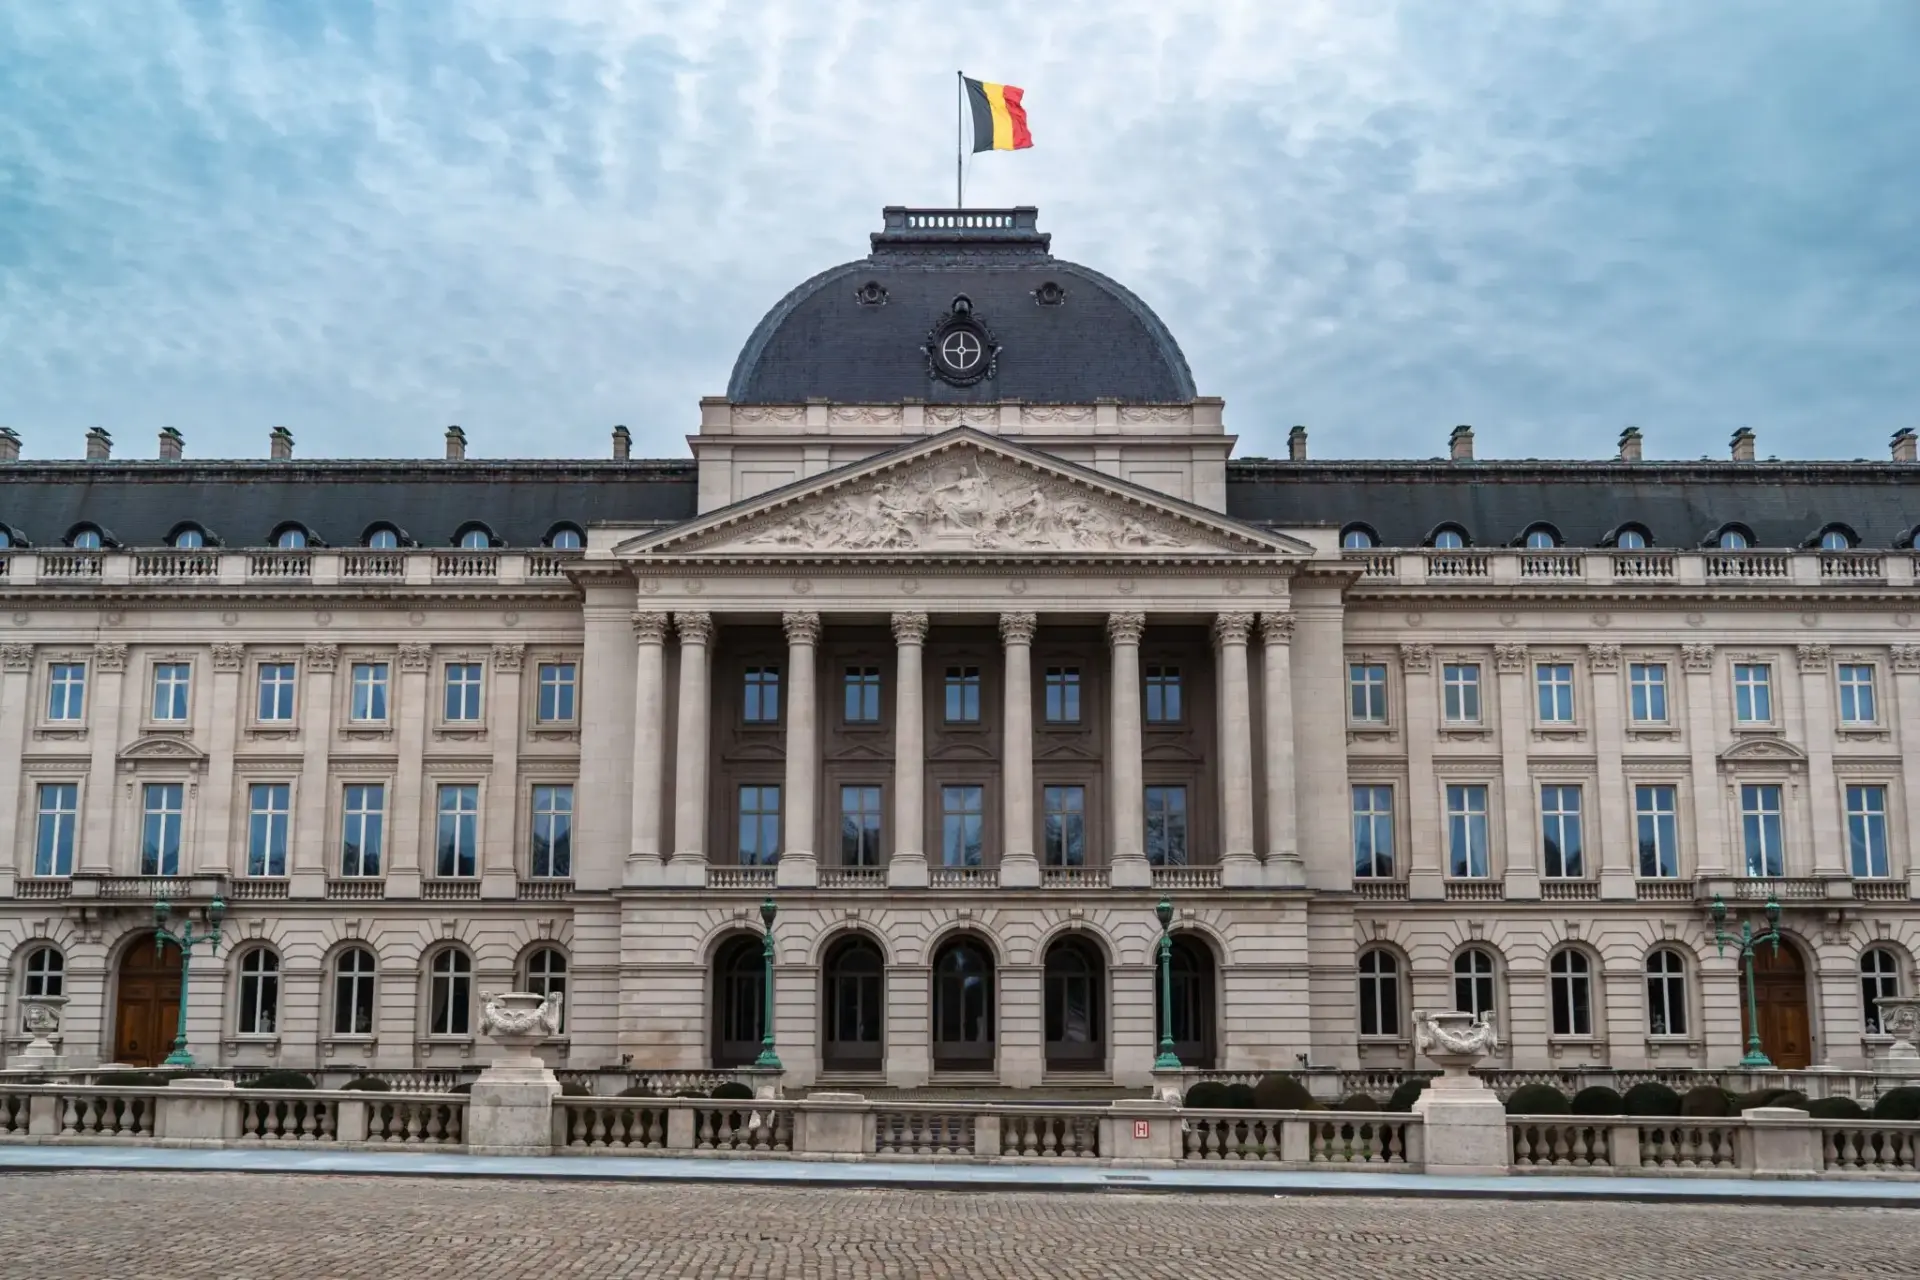
La confiscación de los activos rusos en Euroclear queda enterrada: la UE seguirá usando solo los beneficios que generan. Bart De Wever, primer ministro belga, ha confirmado ante su Parlamento que la Comisión Europea no reabrirá la propuesta que él mismo bloqueó el año pasado, la que dejaba sobre la mesa 210.000 millones de euros del banco central ruso inmovilizados en la cámara de compensación con sede en Bélgica.
El anuncio no se hizo en una cumbre ni en un comunicado a veintisiete. Se hizo en el hemiciclo belga, en una comparecencia de rendición de cuentas tras el último Consejo Europeo. De Wever describió así el origen del frenazo: ‘Un colega vino a decirme en el pasillo que era como si hubiera pasado un lanzallamas sobre ese debate’. Lo recogieron medios locales y lo reprodujo la cadena rusa RT, que es hasta ahora la única fuente que ha dado cuenta de sus palabras con este nivel de detalle.
La aritmética que hay detrás es sencilla. De los aproximadamente 210.000 millones de euros del banco central ruso inmovilizados en la UE, la mayor parte está en Euroclear. Bruselas lleva dos años gravando los rendimientos que producen esos fondos mediante una suerte de impuesto sobre beneficios extraordinarios con el que financia a Kiev. Nunca ha dado el paso de tocar el principal. Sobre la mesa llegó a estar el uso de 185.000 millones; tras el pulso belga, los líderes acordaron en diciembre pasado endeudarse conjuntamente por 90.000 millones y dejar los activos rusos donde están, al menos sobre el papel.
La clave del bloqueo tiene nombre jurídico y dirección postal. Euroclear no es un banco cualquiera: es una infraestructura de mercado bajo supervisión belga que liquida y custodia una parte enorme de la deuda soberana europea. Confiscar el principal sin una coartada legal sólida exponía a Bélgica a demandas de una escala que ningún ministro de Finanzas quiere firmar. De Wever exigió garantías colectivas —reparto de las consecuencias financieras y judiciales entre todos los Estados miembros— y las sigue exigiendo. Sin ese paraguas, no hay confiscación.
El problema para Bruselas es que la coalición que sí quiere tocar el principal no ha desaparecido. En la cumbre de la semana pasada, el neerlandés Rob Jetten, la danesa Mette Frederiksen y la jefa de la diplomacia europea, Kaja Kallas, defendieron fórmulas distintas para llegar al mismo sitio: usar los activos rusos para pagar la factura ucraniana. ‘No todo el mundo vivió aquel debate’, advirtió De Wever. ‘Han surgido nuevos líderes que están desarrollando un discurso que yo pude cortar de raíz el año pasado’. Traducido: el consenso que él rompió se está recomponiendo por la vía de los relevos en los gobiernos.
Nadie quiere firmar el recibo: tocar el principal exige una coartada legal que ningún ministro de Finanzas defenderá en su propio país.
Moscú, mientras tanto, califica de robo tanto el impuesto sobre los beneficios como cualquier confiscación. Kiev sostiene que el dinero disponible para 2026 y 2027 es insuficiente y Zelenski pidió la semana pasada 70.000 millones adicionales. Bruselas no ha comprometido un euro nuevo y estudia reclamar aportaciones al Reino Unido y a Canadá. Es decir: la UE ha decidido no romper el tabú del principal y, al mismo tiempo, no ha encontrado sustituto para él.
Por qué Bélgica puede frenar sola a veintisiete
La respuesta está en la geometría institucional europea, que casi nunca se explica y casi siempre decide. Bruselas puede aprobar sanciones por mayoría cualificada, pero la ejecución material de un decomiso pasa por los jueces y por el marco legal del país donde están los activos. Ese país es Bélgica. Un primer ministro con mayoría parlamentaria frágil y un sistema financiero expuesto tiene, en la práctica, un veto de hecho que no aparece en ningún tratado.
A eso se suma el precedente. Cuando Washington inmovilizó las reservas del banco central afgano en 2022, la comunidad financiera internacional asistió a un debate que entonces parecía teórico: si las reservas de un banco central pueden traspasarse por decisión política, el activo de reserva deja de ser un refugio y pasa a ser una exposición. Los bancos centrales de medio mundo tomaron nota. La UE lo sabe, y por eso el servicio jurídico de la Comisión lleva dos años esquivando la palabra confiscación.
El reparto real de la factura ucraniana
Sin decomiso, el dinero sale de deuda común. Los 90.000 millones aprobados en diciembre se reparten entre préstamos y garantías presupuestarias, y su devolución se cargará sobre el marco financiero plurianual. Para España eso significa dos cosas: una aportación vía presupuesto comunitario y una presión adicional sobre un margen fiscal ya comprimido por el compromiso de gasto en defensa asumido en La Haya en 2025. La factura no llega en un sobre separado, llega diluida en las aportaciones de cada año.
El otro flanco es la previsibilidad del ingreso. Los rendimientos que generan los activos rusos dependen de los tipos de interés: en un ciclo de recortes del Banco Central Europeo, la recaudación del impuesto extraordinario cae, y con ella la ayuda presupuestada. Es la contradicción de fondo del modelo belga: jurídicamente sólido, financieramente elástico. Bruselas ha construido un mecanismo de financiación cuya cuantía no controla.
Equilibrio de Poder
Washington observa y no firma. La administración Trump lleva meses empujando a Europa a pagar la reconstrucción ucraniana con dinero ruso, consciente de que la decisión más incómoda la asumiría Bruselas y no el Tesoro estadounidense. El Congreso aprobó en 2024 la ley REPO, que autoriza al presidente a confiscar activos soberanos rusos; hasta la fecha no se ha activado. La lectura es clara: en las cancillerías occidentales el decomiso se defiende en público y se aparca en privado.
Moscú juega con esa ambigüedad. Ha calificado de robo el gravamen sobre los beneficios y ha advertido de represalias judiciales y de compensaciones con activos occidentales que siguen en Rusia. No necesita ganar el pleito: le basta con encarecer el proceso hasta que cada Ministerio de Finanzas europeo calcule que el litigio cuesta más que la ayuda.
Para España el asunto tiene dos aristas y ninguna es cómoda. La primera es la factura: los préstamos comunes se devuelven con cargo al presupuesto europeo, y España es contribuyente neto en la parte que más crece. La segunda es el precedente: una economía mediana, endeudada y dependiente de la confianza de los inversores extranjeros tiene más que perder que que ganar en un mundo donde las reservas de un banco central dejan de ser intocables. Buena parte de la deuda soberana europea, incluida la española, se custodia y liquida en infraestructuras conectadas con Euroclear. Ahí no hay debate ideológico posible.
La lectura a cinco años es la de una Europa que ha elegido el camino lento. Mantener el bloqueo, gravar los rendimientos y refinanciar a Ucrania con deuda propia evita el choque jurídico, pero no resuelve la ecuación política: cada nuevo líder europeo que llega a un Consejo Europeo sin haber vivido el debate de 2025 vuelve a mirar los 210.000 millones con apetito. De Wever puede cortar ese discurso de raíz una vez. Dos, es mucho pedir.
El próximo hito está en el Consejo Europeo de diciembre, donde la Comisión tendrá que presentar el estado de la financiación a Kiev y los Veintisiete deberán decidir si amplían el paquete o buscan donantes fuera. Después llegarán las negociaciones del próximo marco financiero, el escenario natural para colar la fórmula que hoy está enterrada. Bélgica ha ganado tiempo. No ha ganado el argumento.





