
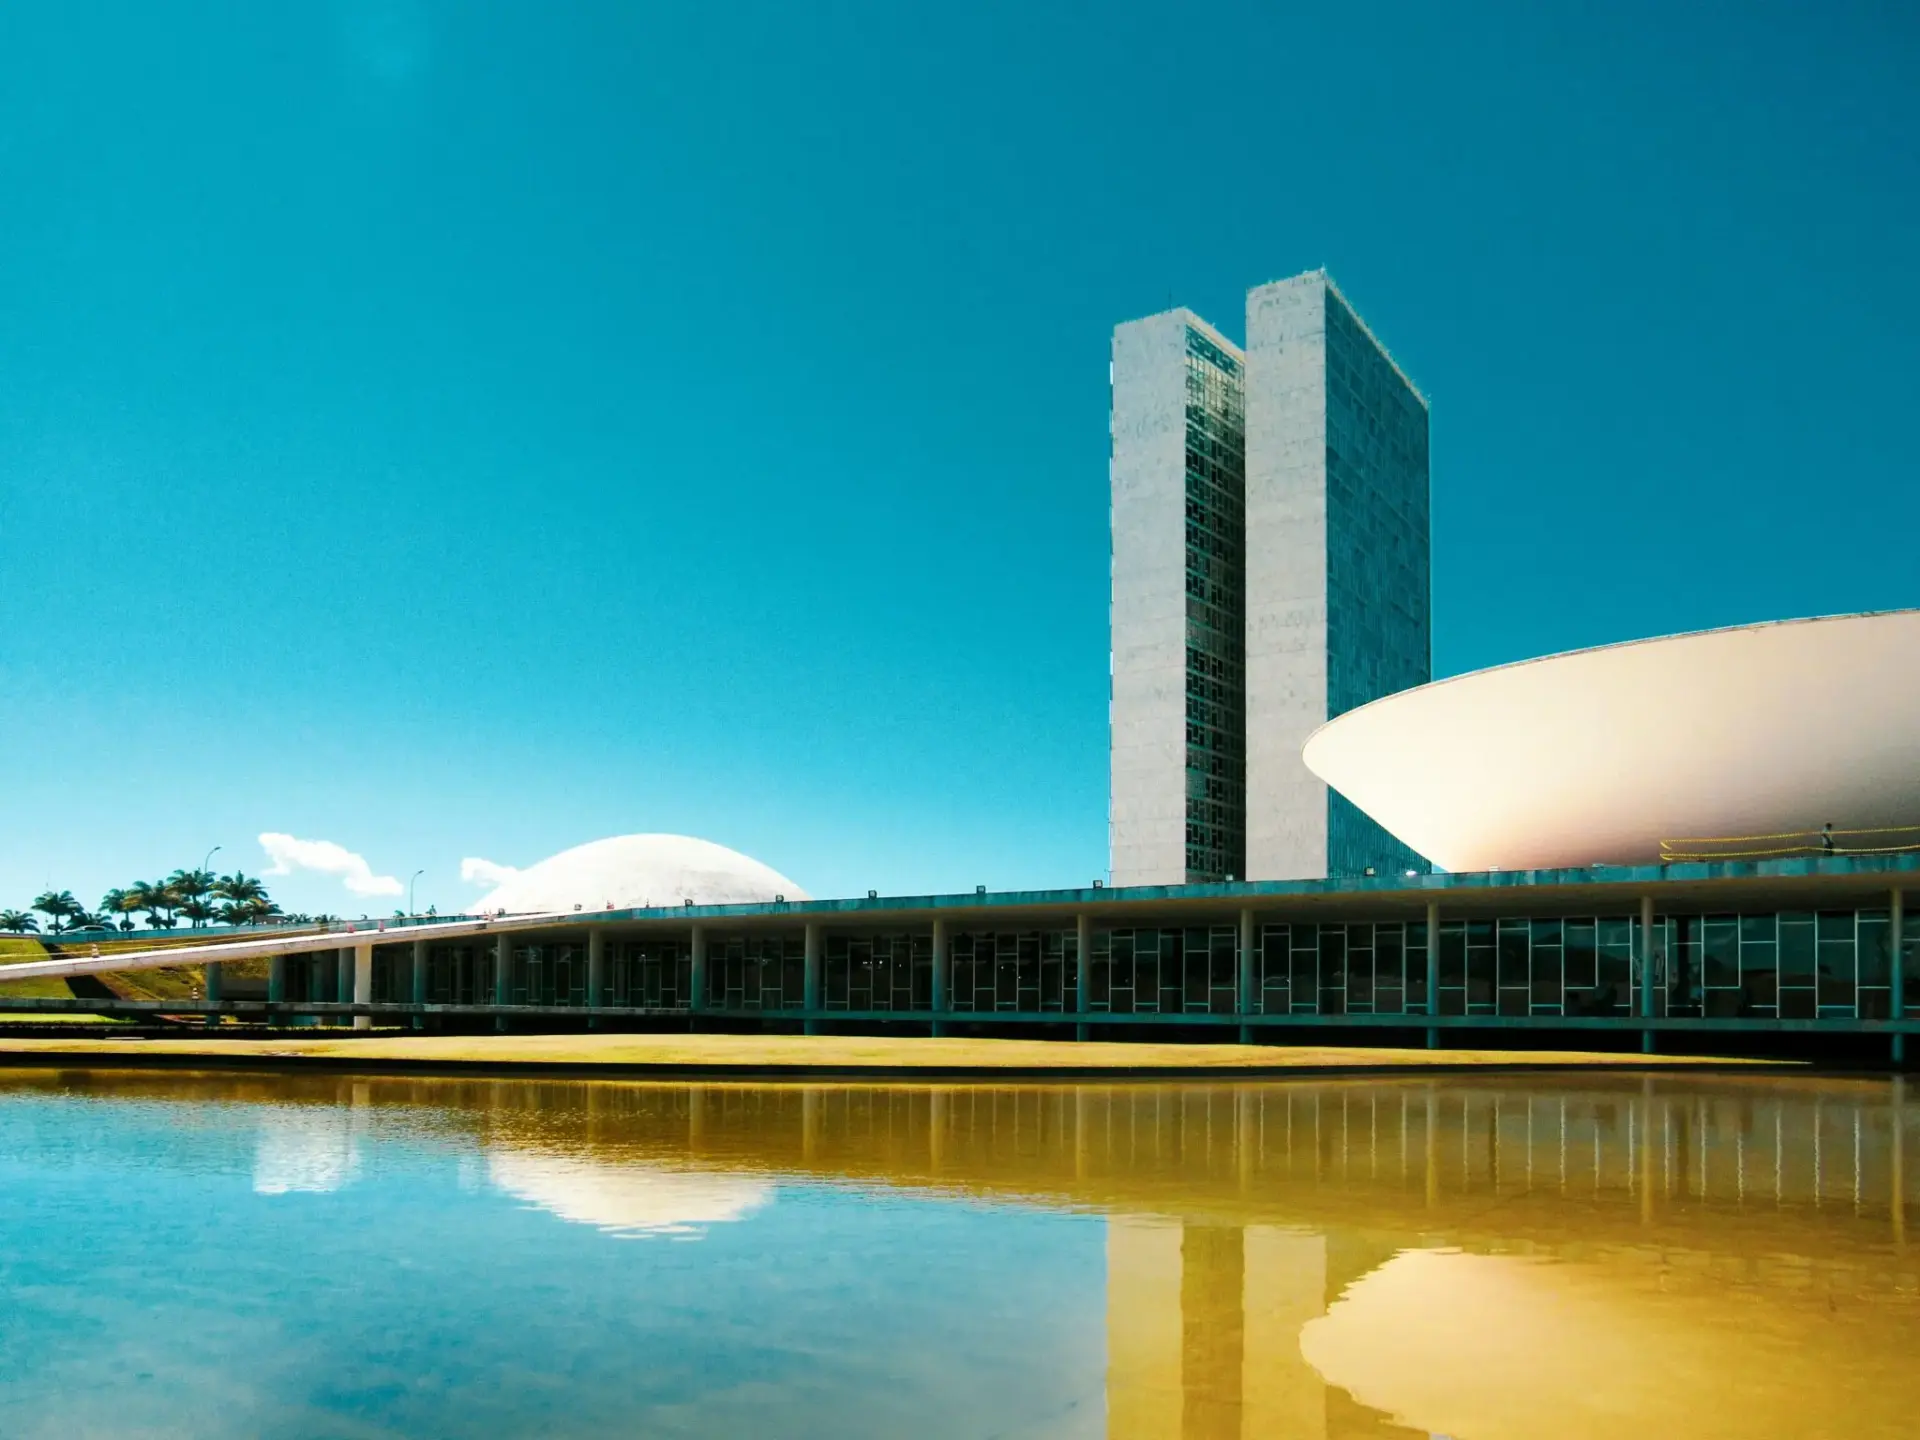
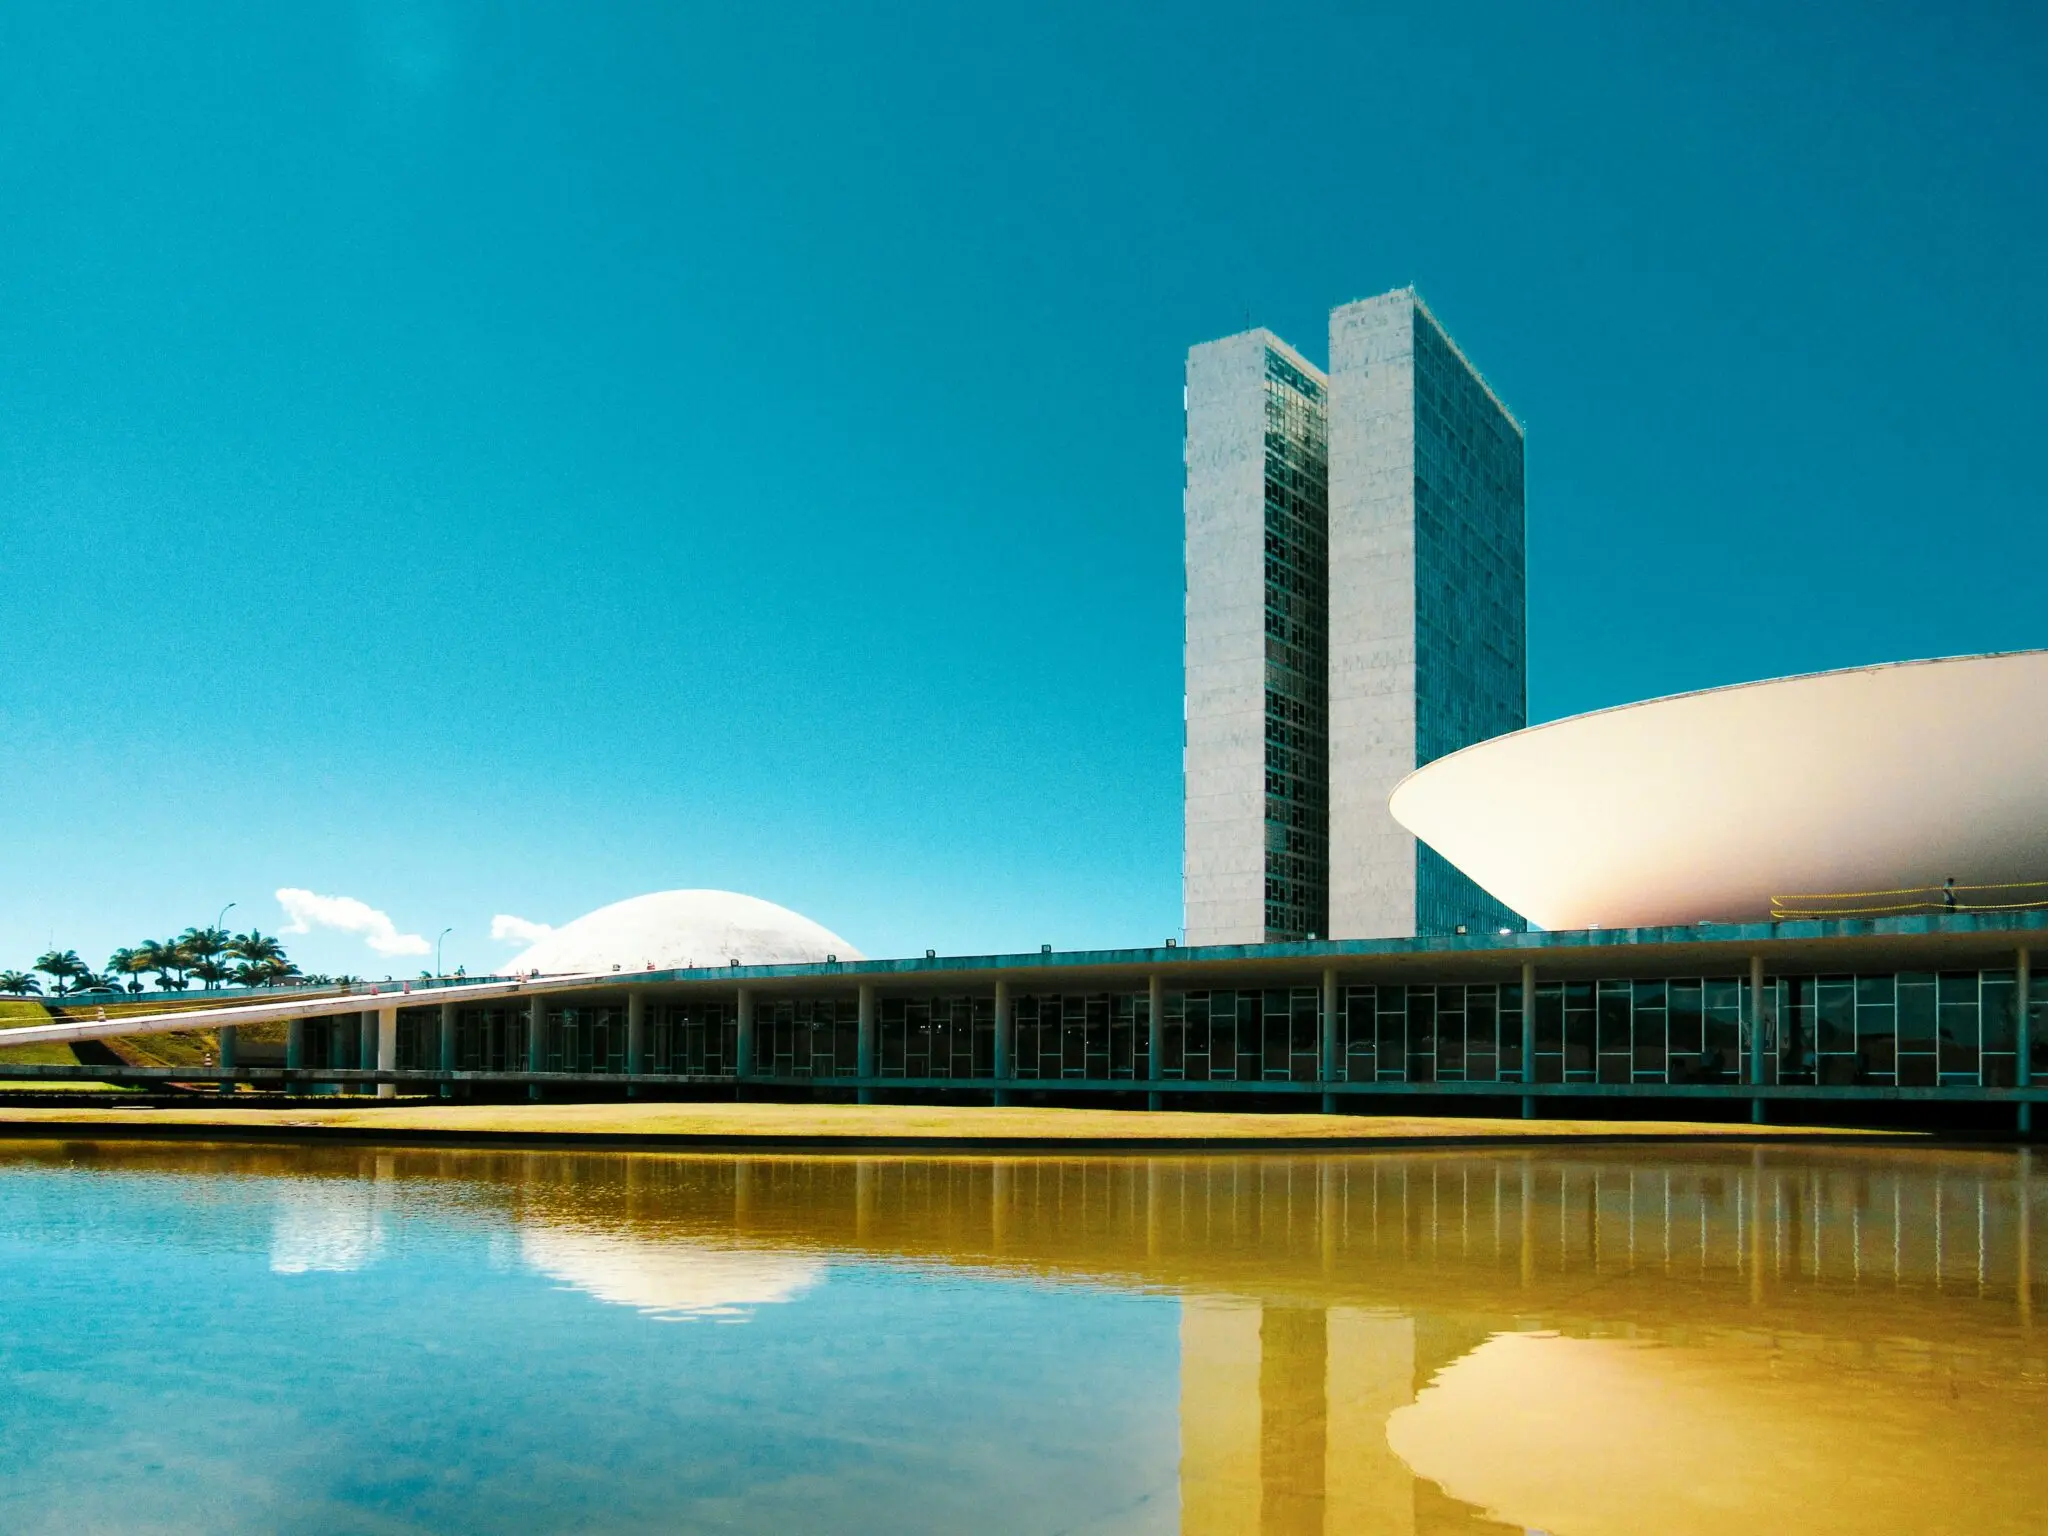
El Supremo de Brasil entra en campaña electoral y el regreso de los Bolsonaro vuelve a poner en riesgo las inversiones españolas. Santander, Iberdrola y Telefónica tienen en el país su principal plataforma de negocio fuera de Europa, y el ruido institucional ya se deja notar. Vamos por partes, porque aquí hay mucho más que una pelea entre jueces.
Hay un detonante con nombre y apellido: Alexandre de Moraes, el magistrado del Tribunal Supremo Federal que instruyó la causa por el intento de golpe de Estado de 2023 y que en septiembre de 2025 llevó a Jair Bolsonaro a una condena de 27 años y tres meses de prisión.
Hoy ese mismo juez está en el centro de una crisis interna del alto tribunal. Una parte de las élites brasileñas cuestiona sus métodos, y sus adversarios han encontrado ahí el argumento que llevaban años buscando.
Qué ha pasado en Brasil: el árbitro judicial entra en campaña
El 7 de septiembre, día de la Independencia, Flávio Bolsonaro reunió a miles de seguidores en São Paulo y apenas habló de Lula da Silva. El senador, hijo del expresidente, dedicó su discurso a quien ni siquiera se presenta a las elecciones: ‘Quien vote a Lula, vota a Alexandre de Moraes’, dijo. La frase resume la estrategia del clan: convertir los comicios en un plebiscito sobre el juez que condenó a su padre.
En esa misma campaña, la ministra de Medio Ambiente, Marina Silva, advirtió de que el senador intentará culminar el proyecto ‘perverso’ de su padre para destruir la Amazonía. No es un aviso menor para España: la política ambiental brasileña condiciona licencias, líneas de transmisión y cadenas de suministro de decenas de empresas con capital español.
La clave está en que la crisis del alto tribunal no debilita solo a Moraes. Debilita el relato de que fueron las instituciones, y no un puñado de jueces, quienes frenaron el asalto del 8 de enero de 2023 en Brasilia. Si esa idea se agrieta, el bolsonarismo recupera terreno y la campaña vuelve a ser una votación sobre el pasado.
Concesiones eléctricas, licencias ambientales y tipos de interés son el termómetro real del riesgo brasileño para las empresas españolas.
Y ahí aparece el interés español. Brasil es, desde hace tres décadas, uno de los principales destinos de la inversión española en el mundo. Santander Brasil aporta en torno a una cuarta parte del beneficio del grupo, Neoenergía, filial de Iberdrola, opera en buena parte del país y Telefónica controla Vivo, el mayor operador de telefonía móvil de Brasil.
Por qué una vuelta de Bolsonaro golpea a las empresas españolas
Conviene recordar qué está en juego. Los gobiernos del PT y los del bolsonarismo no tratan igual a las concesionarias extranjeras: cambian las reglas de las subastas de transmisión eléctrica, la revisión tarifaria de las distribuidoras y el apetito privatizador. Bolsonaro prometió privatizaciones masivas y Lula las ha frenado. Ese vaivén pesa más que cualquier discurso para una compañía que invierte a veinte años vista.
El mercado ya lo descuenta. El real y la prima de riesgo de la deuda brasileña se mueven al ritmo de las encuestas, y el Banco Central de Brasil mantiene una política monetaria restrictiva, con el coste del dinero todavía alto. Traducido: cada punto de incertidumbre encarece la financiación de las filiales y enfría los planes de inversión a medio plazo.
Queda un tercer frente, menos visible: el acuerdo comercial entre la UE y el Mercosur, cuya ratificación sigue pendiente en Bruselas. Un giro político en Brasilia puede acelerarla o congelarla, y de ello dependen las exportaciones agroalimentarias españolas y el acceso de la industria a un mercado de más de 200 millones de habitantes.
El precedente que conviene recordar: Brasil ya puso a prueba a las empresas españolas
No es la primera vez que el país somete a examen a sus inversores. Entre 2015 y 2016, la operación Lava Jato y el impeachment de Dilma Rousseff hundieron la actividad y forzaron a las filiales a ajustar provisiones y congelar planes. Entonces se discutía la conducta de unos gestores; hoy se discute la legitimidad del árbitro que juzgó el asalto al Estado.
El otro precedente es el propio Bolsonaro. Durante su mandato, entre 2019 y 2022, las empresas españolas no salieron del país: participaron en privatizaciones, compraron activos que Petrobras puso en venta y convivieron con un discurso ambiental que abrió una crisis diplomática con Europa por los incendios amazónicos.
La relación se sostuvo sobre contratos, no sobre simpatías políticas, y por eso el Ibex ha aguantado mejor que otros inversores los ciclos brasileños.
Ese es justo el terreno que ahora se resquebraja: cuando el alto tribunal de un país entra en campaña, el riesgo deja de ser electoral y pasa a ser jurídico.
En las próximas semanas conviene seguir tres cosas: la evolución del pulso interno del Supremo, el tirón electoral del senador en el tramo decisivo del calendario y la reacción de las cotizadas españolas. La figura de Alexandre de Moraes pesa hoy en la política brasileña como no lo hizo ningún juez en décadas. Y lo que ocurra con él terminará notándose en los balances de varias compañías del Ibex.
📌 Ficha del Caso
- Ficha sobre el caso: La crisis del Tribunal Supremo de Brasil, con el juez Alexandre de Moraes cuestionado, ha entrado en la campaña y favorece al senador Flávio Bolsonaro, hijo del expresidente condenado.
- Datos importantes: Jair Bolsonaro cumple una condena de 27 años y tres meses por el intento de golpe de Estado de 2023. Santander, Iberdrola y Telefónica operan en Brasil mediante filiales cotizadas con gran peso en sus cuentas.
- Resumen: El riesgo político brasileño se traslada del terreno electoral al jurídico. Para España, la estabilidad de las concesiones y del marco regulatorio vale más que cualquier cambio de Gobierno.





