
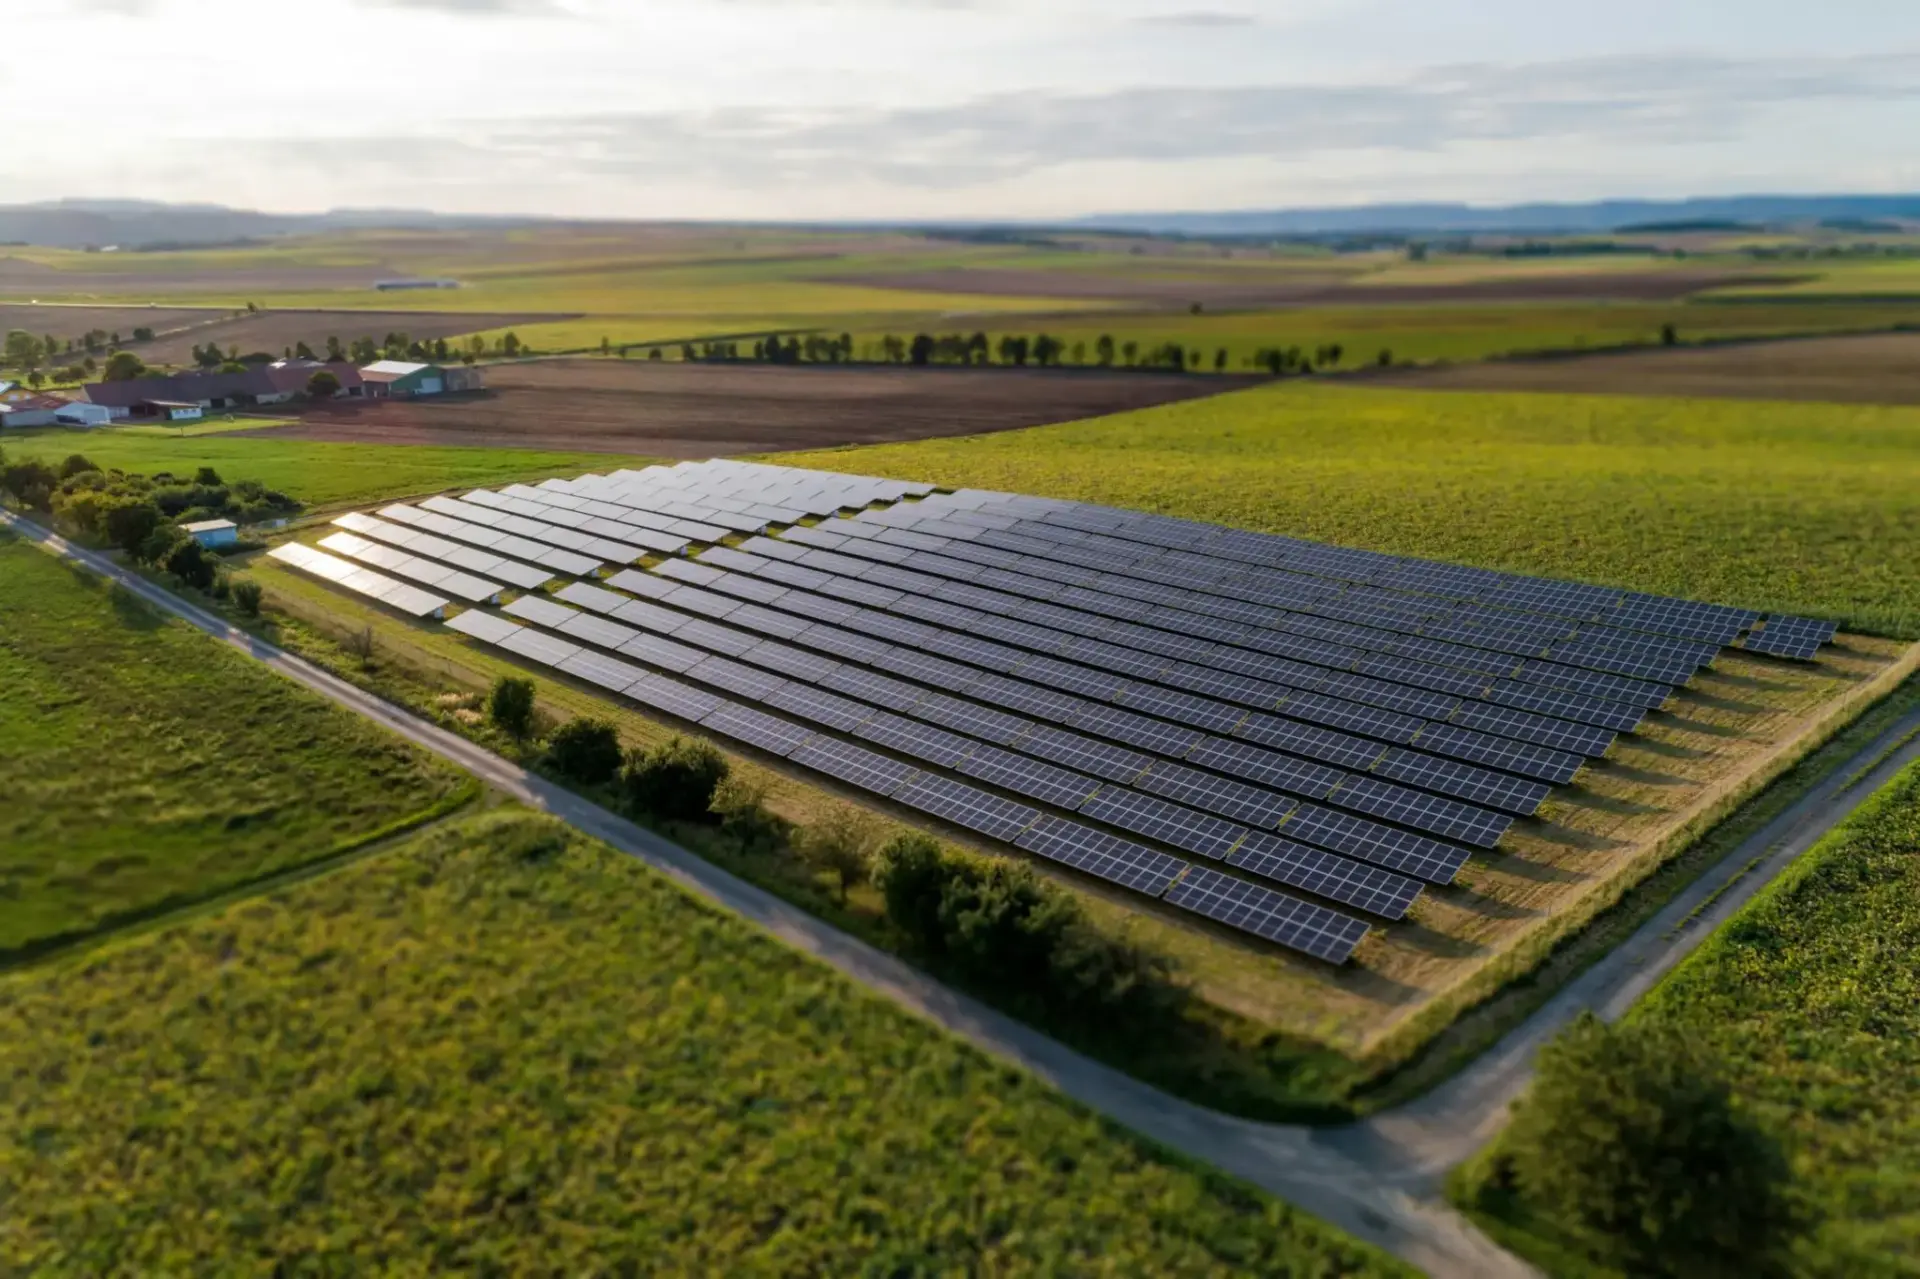
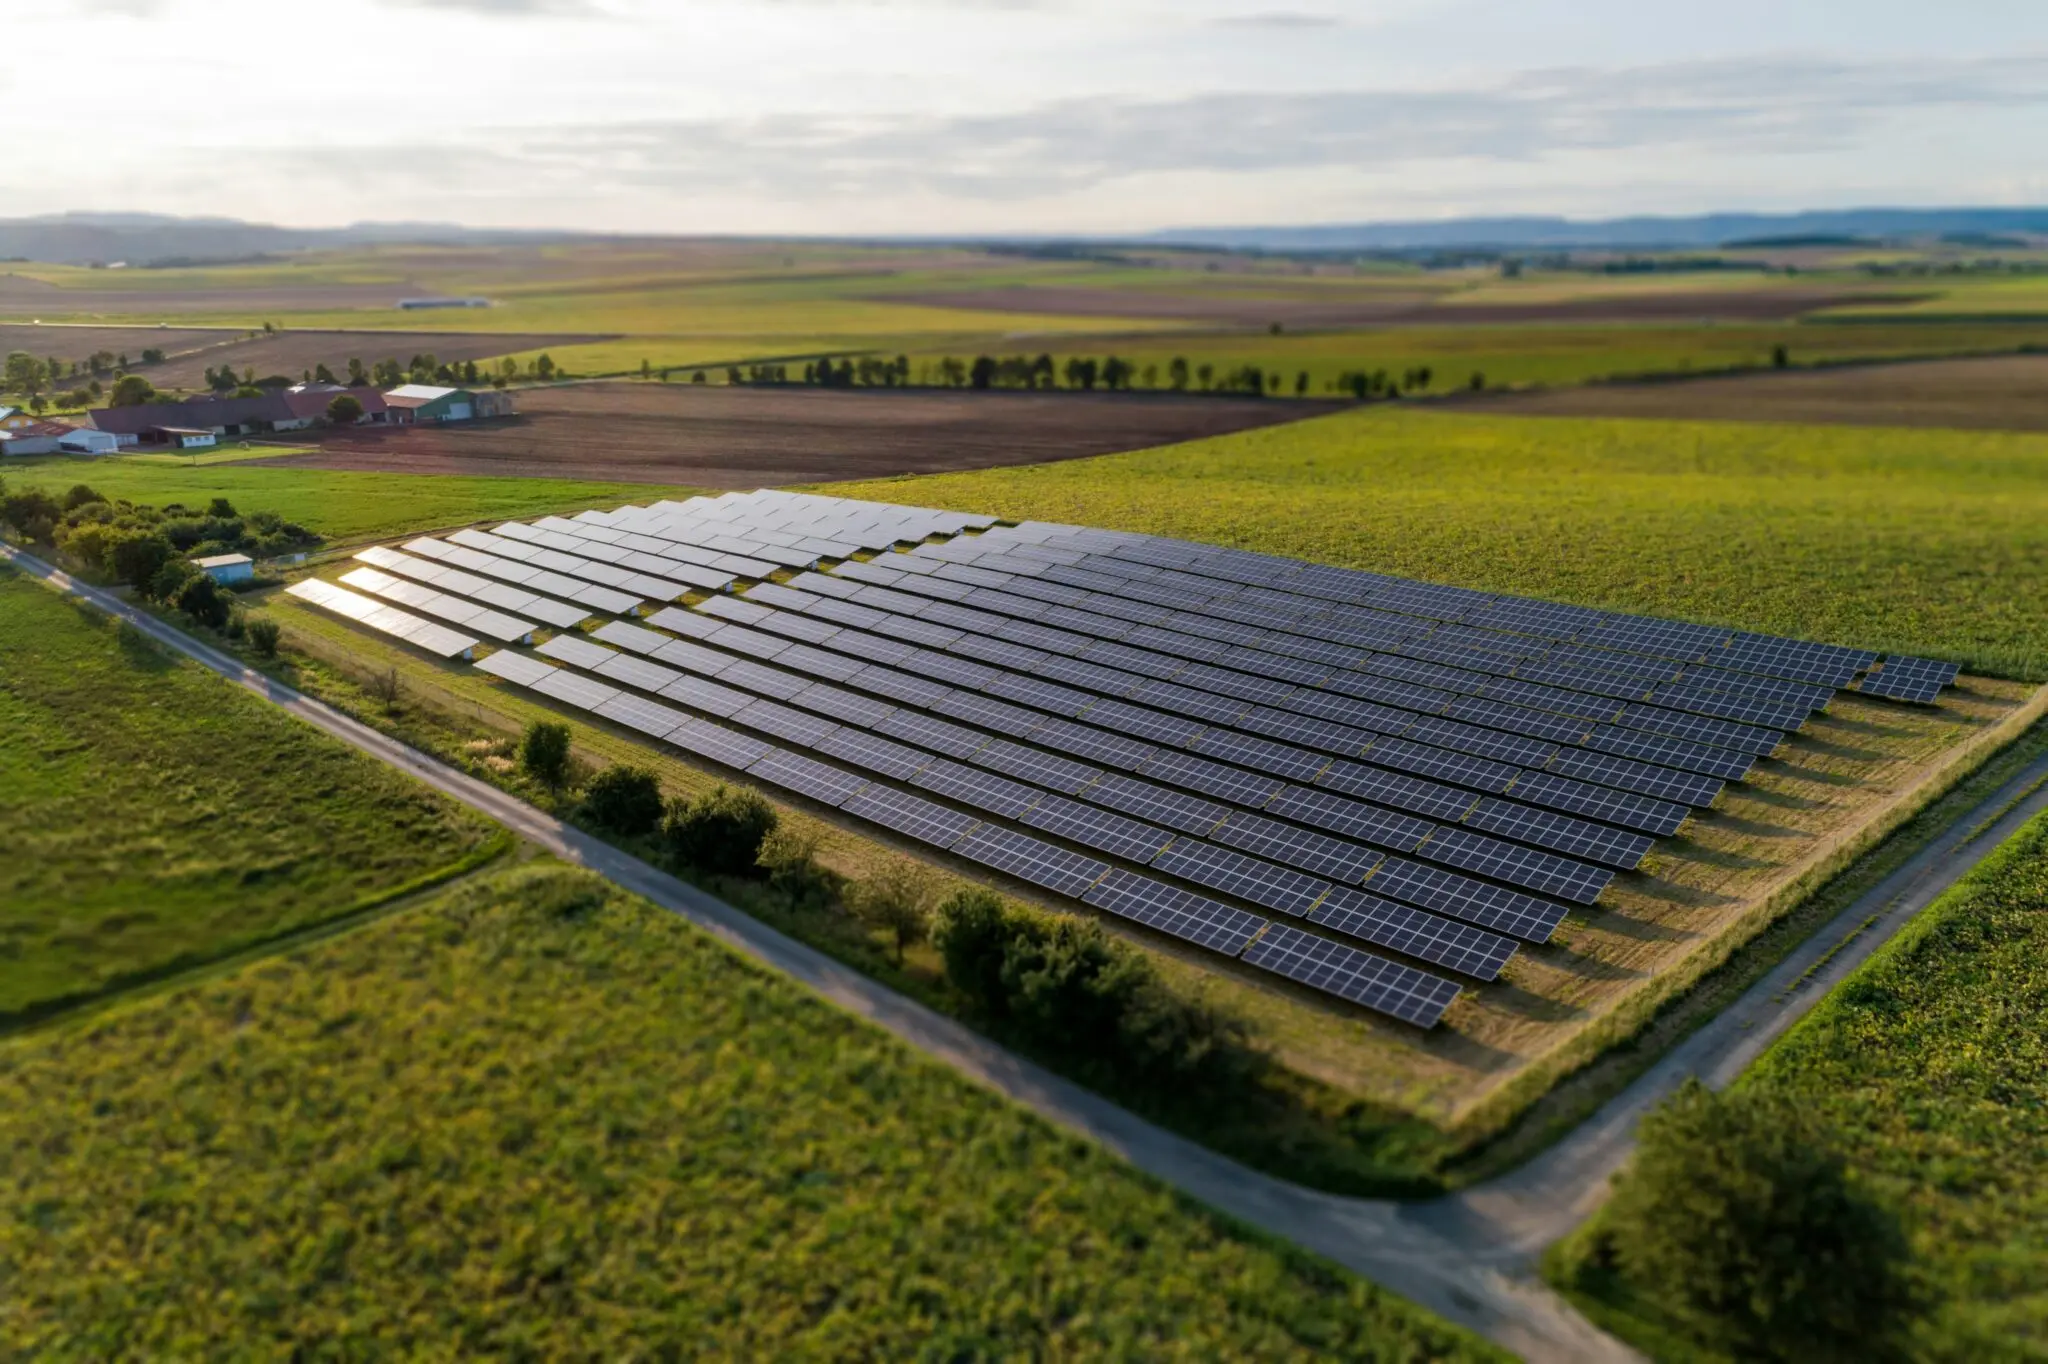
El mercado solar alemán ha sumado 12,76 GW de nueva capacidad fotovoltaica entre enero y septiembre de 2026, con 1.226 MW instalados solo en septiembre, aunque el segmento utility-scale firma su mínimo anual, según los datos de la Bundesnetzagentur.
El dato: 12,76 GW en nueve meses y un septiembre a la baja
Vamos a los datos. La agencia federal de redes registró 1.226 MW nuevos en septiembre, por debajo de los 1.644 MW de agosto y por encima de los 920 MW del mismo mes de 2025. Solo febrero de 2026 anotó un total mensual inferior en los últimos doce meses.
Las cifras se apoyan en las comunicaciones de puesta en marcha y desmantelamiento remitidas al Marktstammdatenregister hasta el 13 de octubre, y la agencia aplica un ajuste del 15% para corregir las instalaciones aún sin notificar, ya que los operadores disponen de cuatro semanas para reportarlas.
El acumulado del año sostiene el ritmo: desde enero se han puesto en marcha 660.445 instalaciones que suman 12.762 MW, mientras se han dado de baja 29.898 sistemas con 136 MW. A cierre de septiembre, Alemania operaba 6,34 millones de sistemas fotovoltaicos con una capacidad conjunta de 130,7 GW. En los nueve primeros meses de 2025 la cifra fue de 12,56 GW, de modo que el volumen apenas cambia.
El mayorista alemán EWS llega a una conclusión parecida con datos provisionales: 1.026 MW para septiembre, una cifra que espera revisar al alza con los registros tardíos, pero que se mantendrá por debajo de julio (1.941 MW) y agosto (1.651 MW). Eso sí, superará los 1.024 MW de septiembre de 2025. El desfase de registro explica que las cifras provisionales y las definitivas nunca cuadren del todo.
Autoconsumo y utility-scale: el mercado solar alemán se parte en dos
El autoconsumo sigue sin despegar. En septiembre se registraron 38.859 sistemas sobre cubierta con 554 MW, ligeramente por encima de los 539 MW de agosto, pero muy lejos de los 814 MW de julio y los 672 MW de junio. El efecto llamada que se esperaba antes de de la reforma del EEG no aparece en los datos.
El temido efecto llamada del autoconsumo alemán no aparece en las cifras: septiembre apenas mejora agosto en instalaciones sobre tejado.
El desplome está en el suelo. Solo 103 proyectos sumaron 479 MW en septiembre, el peor registro mensual del año, frente a los 166 parques y 1.054 MW de agosto. El autoconsumo enchufable también cayó: 28.647 equipos y 42 MW, frente a 41.978 sistemas y 61 MW el mes anterior.
Alemania instala tanto como el año pasado, pero cada vez lo hace en menos manos: el proyecto grande gana peso y el instalador local pierde cuota.
La estructura del mercado se mueve. Los sistemas de más de 750 kW concentran ya en torno al 57% de la capacidad nueva instalada este año, según EWS, mientras los segmentos que atienden los instaladores tradicionales —comercial y residencial de hasta 10 kW— acumulan una caída superior al 40% desde 2024.
📊 Impacto ecológico en cifras
- Capacidad añadida: 12.762 MW en 660.445 instalaciones nuevas entre enero y septiembre de 2026, con 136 MW dados de baja.
- Parque operativo: 6,34 millones de sistemas y 130,7 GW acumulados a 30 de septiembre de 2026.
- Septiembre: 1.226 MW totales, de los cuales 554 MW son autoconsumo sobre cubierta y 479 MW proyectos de suelo.
- Segmento en riesgo: las instalaciones comerciales y residenciales de hasta 10 kW caen más del 40% desde 2024.
La letra pequeña del EEG: el fin de la tarifa de vertido para el autoconsumo pequeño
El borrador de reforma del EEG que prepara el Gobierno federal plantea retirar de forma progresiva las tarifas de inyección para las instalaciones pequeñas tras un periodo transitorio, con entrada en vigor prevista para principios de 2027. La lógica del cambio es que el autoconsumo se sostenga por sí mismo, sin prima por la electricidad vertida a la red.
El problema es que el mercado no ha reaccionado como preveía la la propia industria. Si el propietario pierde la retribución por verter, la rentabilidad de una instalación pequeña depende del consumo propio y de la batería, no del sol que sobra. Y ese cálculo, hoy, sale peor.
Aquí está la letra pequeña. Alemania mantiene el volumen de instalación —12,56 GW en los tres primeros trimestres de 2025 frente a los 12,76 GW de 2026—, pero cambia de piel: el gran proyecto gana terreno y la cubierta doméstica pierde fuelle. Ese reparto tiene consecuencias. El utility-scale avanza con contratos a largo plazo y subastas, mientras el autoconsumo distribuido era la base social de la Energiewende y el segmento que reparte empleo por todo el territorio. La comparación con ejercicios anteriores no deja dudas: el mercado resiste en cifras y se estrecha en actores.
En clave europea, el ritmo alemán importa. Alemania sigue siendo el mayor mercado fotovoltaico de la Unión Europea y su evolución condiciona el cumplimiento de los objetivos renovables de 2030 fijados en el paquete Fit for 55. Si el segmento residencial se apaga con la reforma del EEG, la capacidad anual seguirá creciendo a costa de concentrar la inversión en pocos proyectos grandes, con más riesgo de precio y menos participación ciudadana en la transición.
No es un mal dato. Es un dato incómodo. Un país que instala 12,76 GW en nueve meses tiene motivos para mirar el año con tranquilidad, pero la fotovoltaica alemana está dejando de ser un fenómeno de tejados para convertirse en un negocio de proyectos. Y eso cambia quién invierte, quién cobra y quién decide.
🌍 El Impacto Real para el Futuro
- Beneficio medible: 12,76 GW solares añadidos en nueve meses mantienen a Alemania por encima de los 130 GW instalados y sostienen su aportación a los objetivos renovables de 2030.
- Modelo que cambia: la generación distribuida sobre tejado pierde peso frente al gran proyecto, y la reforma del EEG culmina ese giro a partir de 2027.
- Para las próximas generaciones: un parque fotovoltaico mayor y más concentrado reduce emisiones, pero exige vigilar que la transición no se estreche a unos pocos actores.





