
EN 30 SEGUNDOS
- ¿Qué ha pasado? Dos superpetroleros cargados con cerca de dos millones de barriles de crudo han ardido en el estrecho de Ormuz al impactar con minas navales, según el Cuerpo de la Guardia Revolucionaria Islámica (IRGC).
- ¿Quién está detrás? Teherán atribuye los impactos a la barrera minada que él mismo ha desplegado y acusa a los buques de navegar por rutas sin permiso. Washington mantiene desde julio un bloqueo naval sobre los puertos iraníes.
- ¿Qué impacto tiene? El estrecho canalizaba una cuarta parte del crudo y del gas licuado que se mueven por mar. El Brent cerró el viernes en 109,86 dólares, su nivel más alto desde mayo.
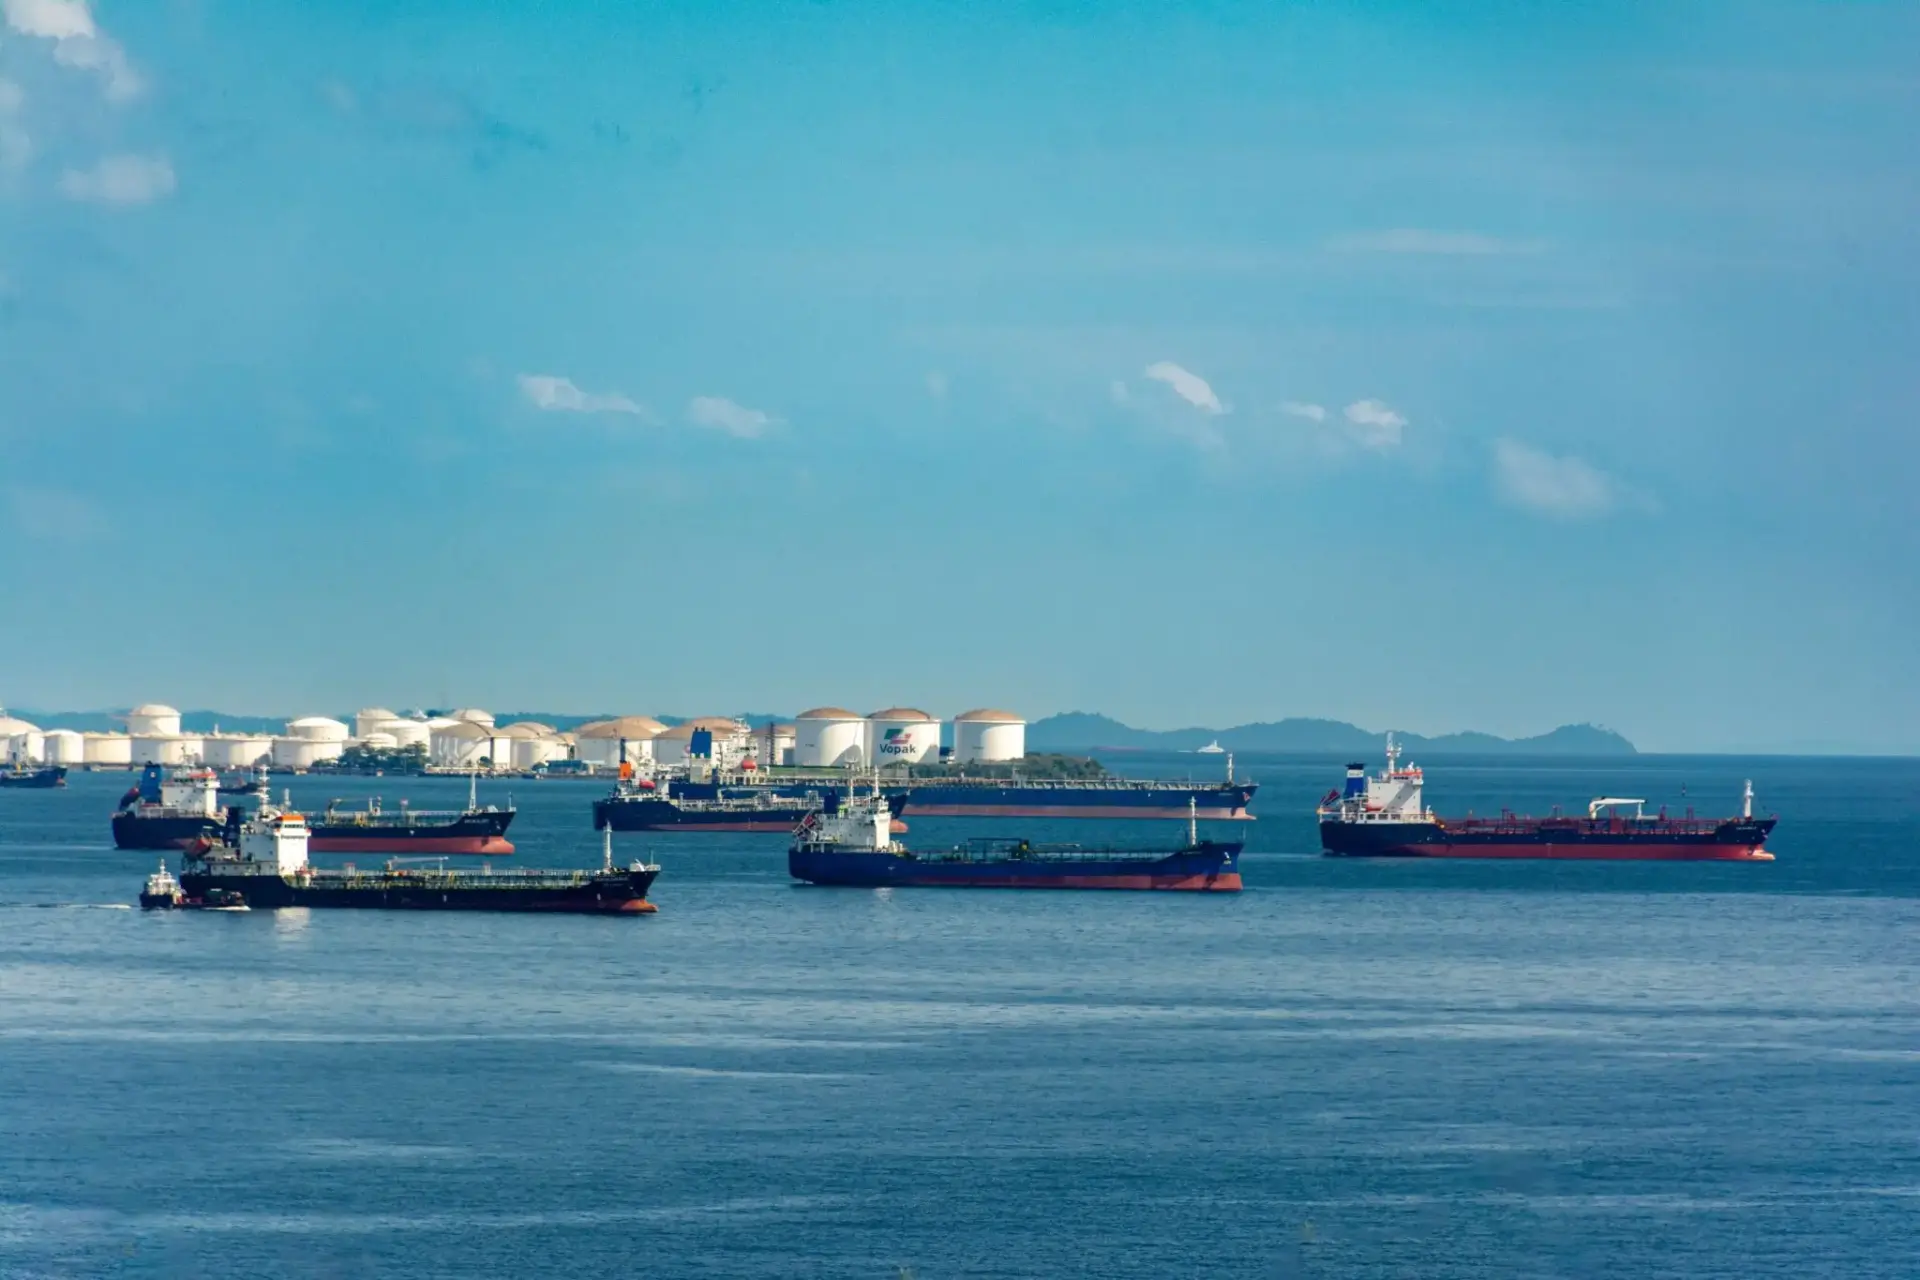
Dos superpetroleros con dos millones de barriles de crudo han ardido en el estrecho de Ormuz al golpear minas navales, según Teherán.
Dos cascos, dos millones de barriles y una explosión en la sala de máquinas
El primero de los buques golpeó un artefacto en la mañana del sábado, 17 de octubre. El segundo quedó a la deriva cuando la explosión alcanzó su sala de máquinas y desató un incendio a bordo, según la oficina de prensa del IRGC. La carga conjunta ronda los dos millones de barriles, una cifra que equivale, en términos aproximados, al consumo de petróleo de España durante día y medio.
La versión iraní añade un detalle incómodo para los armadores: ambos buques habían apagado sus sistemas de posicionamiento y radar antes de intentar cruzar el estrecho por rutas no autorizadas por Teherán. Navegar a ciegas en un paso cuya anchura navegable se mide en pocos kilómetros, con tráfico denso y campos minados propios, es la receta exacta del siniestro. Y también el argumento perfecto para quien quiere demostrar que sin su permiso no se pasa.
No han trascendido los pabellones, los armadores ni la nacionalidad de las tripulaciones. Tampoco hay confirmación independiente: ni el mando central estadounidense ni las agencias marítimas británicas han emitido parte alguno sobre estos dos incendios. La información descansa en una única cadena, la televisión estatal iraní citando al IRGC, con la cadena rusa RT como caja de resonancia.
El contexto inmediato da verosimilitud al relato. Días antes, un portacontenedores se hundió en el mismo paso tras lo que Teherán describió como un impacto de mina; sus 21 tripulantes se salvaron. Desde mayo, Irán exige permiso previo de su nueva autoridad marítima a todo buque que pretenda cruzar el estrecho.
El pulso que mueve el precio: bloqueo de Washington contra peaje de Teherán
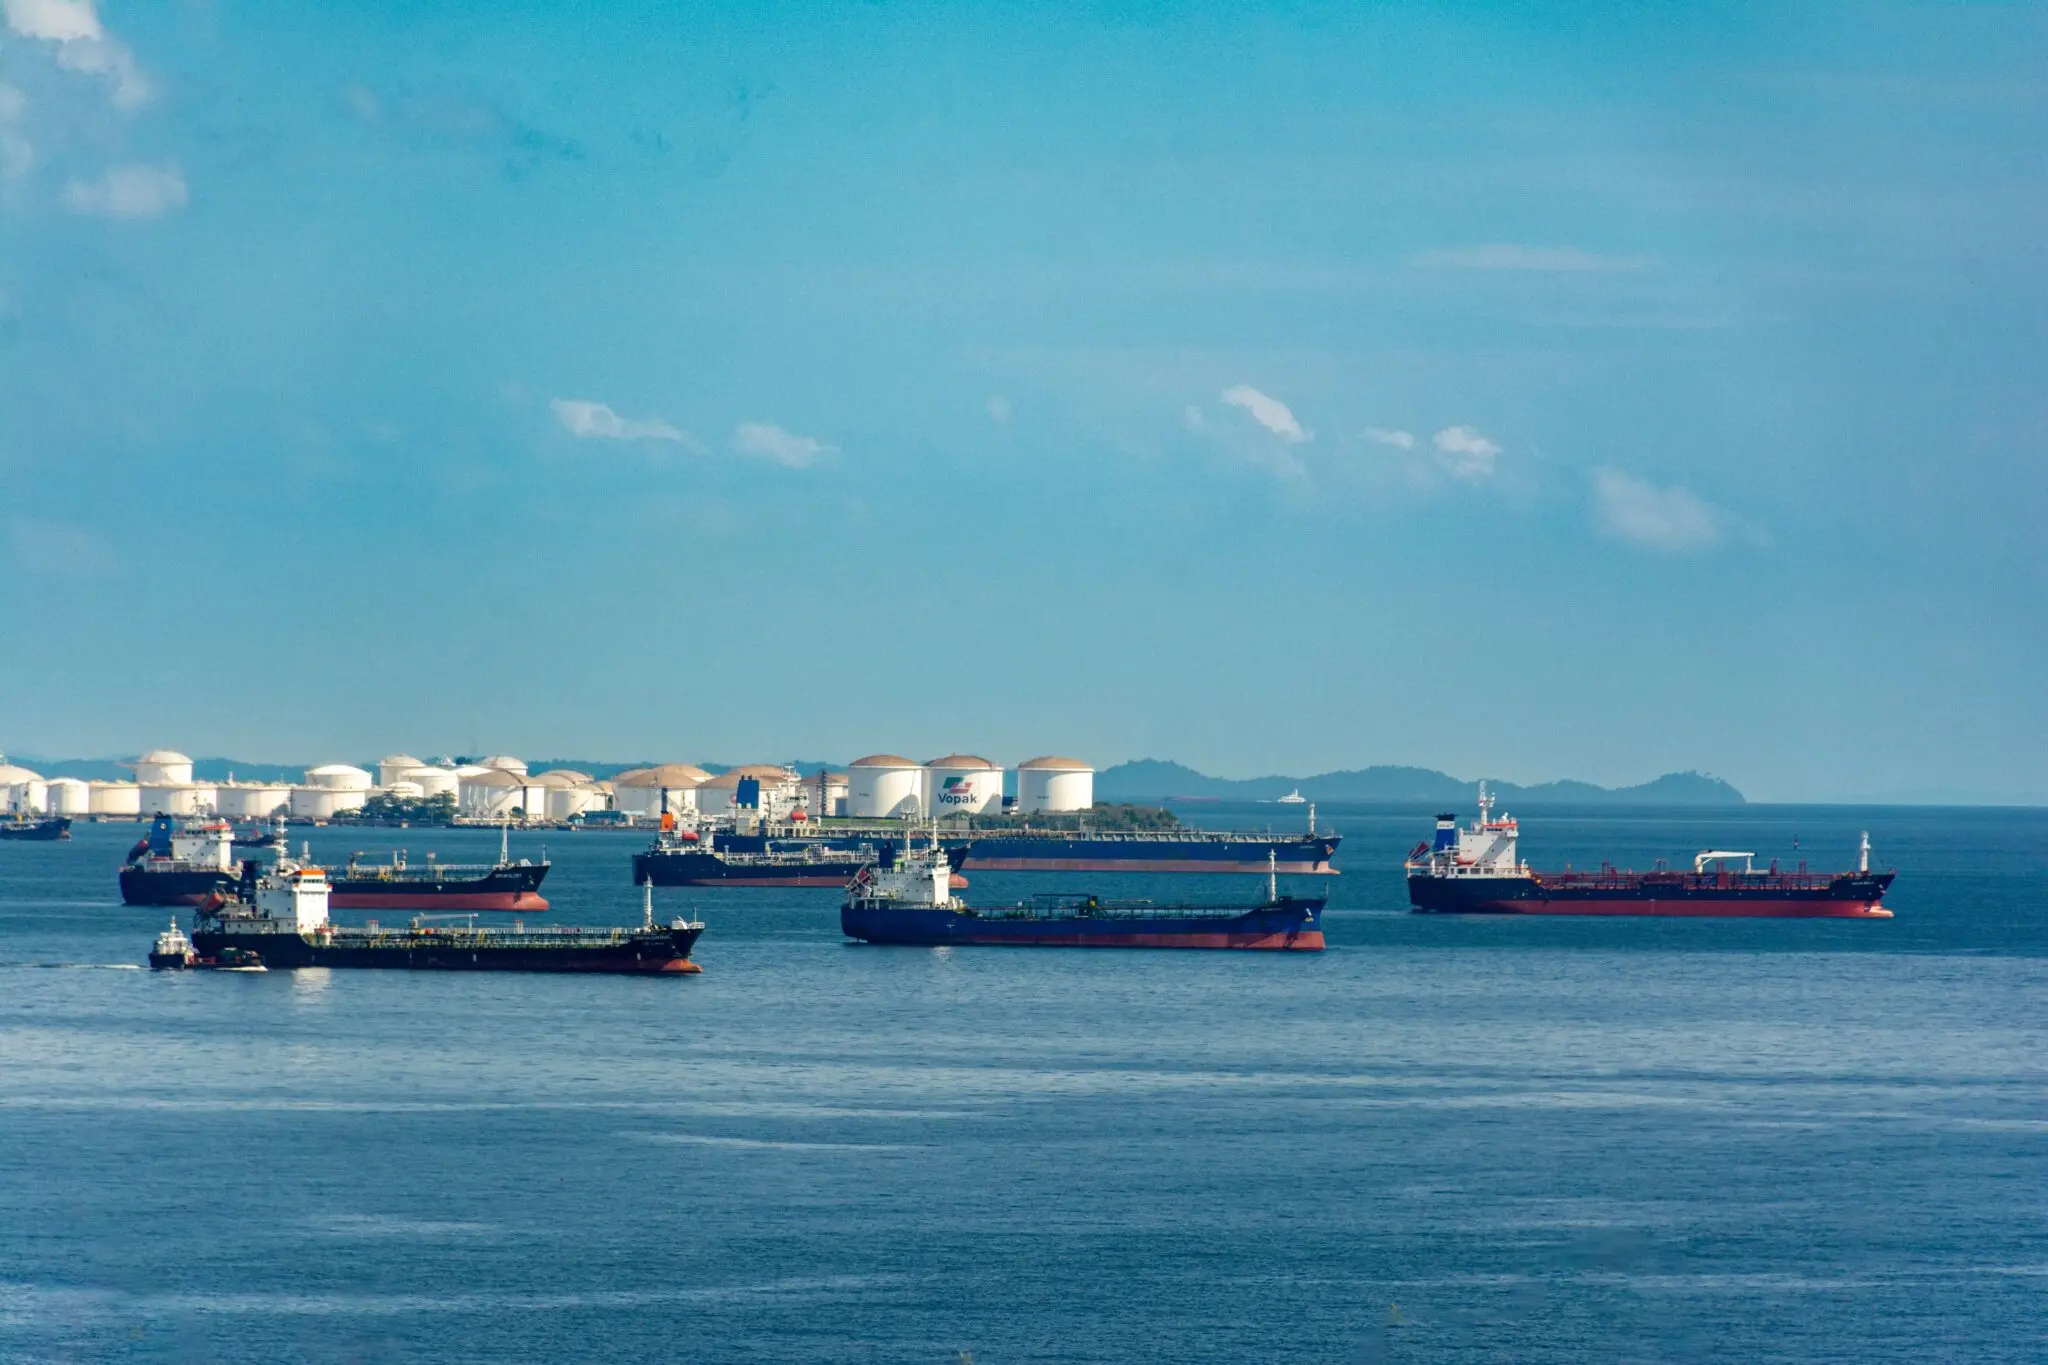
Porque Ormuz no está cerrado por una mina, sino por una disputa. Desde julio, y tras el colapso de las conversaciones con Irán, Estados Unidos mantiene un bloqueo naval sobre los puertos iraníes. El CENTCOM sostiene que ha destruido diez petroleros vinculados al IRGC desde entonces, y la semana pasada inutilizó al granelero panameño Ocean Molica en el golfo de Omán por intentar romper el cerco.
No hace falta cerrar Ormuz para encarecer el crudo: basta con que cruzar el estrecho deje de ser una rutina asegurada.
El resultado es un paso marítimo con dos aduanas armadas. Irán cobra peaje y mina; Estados Unidos intercepta y dispara. En medio quedan los fletes, los seguros de guerra, y el crudo. El Brent cerró el viernes en 109,86 dólares, un 3,7% más y su mejor cierre desde mayo. Antes de la guerra, por el estrecho salía en torno a una cuarta parte del petróleo y del gas natural licuado transportados por mar, según los datos de la Agencia Internacional de la Energía.
Conviene recordar la mecánica del seguro marítimo: cuando una prima de riesgo de guerra se duplica en dos semanas, el armador no espera al parte oficial. Desvía el buque, alarga la ruta o apaga el transpondedor y se suma a la flota en sombra. Ese movimiento, multiplicado por cientos de cascos, es lo que convierte un incidente localizado en un precio global. La ficha del estrecho de Ormuz ayuda a dimensionarlo: 21 millas náuticas en su punto más estrecho y dos carriles de tráfico separados por una franja de exclusión.
Equilibrio de Poder
La lectura de Washington es transaccional y tiene un calendario incómodo. El bloqueo de julio le dio a la Marina una baza de presión sobre Teherán, pero también una obligación logística permanente en aguas donde la Quinta Flota opera con márgenes ajustados. Cada escolta, cada interceptación y cada destructor empeñado en el golfo Pérsico es un buque que no está en el Indo-Pacífico, la prioridad declarada del Pentágono. Con las legislativas de noviembre en plena campaña, la Casa Blanca afronta un dilema elemental: la gasolina cara se paga en las urnas antes que en los despachos.
Moscú observa desde la distancia cómoda del que ingresa más por barril sin arriesgar un solo marinero. Un Brent sostenido por encima del centenar engorda su presupuesto federal y alivia la presión sobre el rublo, mientras mantiene con Teherán la relación diplomática y comercial que le permite presentarse como socio frente a un Occidente dividido. A eso se suma el beneficio narrativo: cada petrolero ardiendo en Ormuz es un argumento más contra la eficacia del orden marítimo que dicen garantizar Estados Unidos y sus aliados.
Para España, el riesgo no es abstracto ni lejano. El país importa prácticamente todo su crudo y una parte relevante de su gas natural licuado llega de Qatar, cuyos cargueros cruzan exactamente ese paso. Un encarecimiento sostenido del Brent se traslada en semanas al diésel, al transporte de mercancías y al índice de precios, justo en el tramo final de un ejercicio con los márgenes empresariales ya comprimidos. A eso se añade el despliegue marítimo: las misiones europeas en el mar Rojo, donde la Armada ha desplegado fragatas en el marco de Aspides, dependen de que el tráfico hacia Suez no se desplome. Si Ormuz se cierra de verdad, no habrá rutas alternativas que compensen.
El precedente está escrito. Entre 1987 y 1988, durante la llamada guerra de los petroleros, Washington reabanderó once buques kuwaitíes y desplegó escoltas de combate en el golfo. Entonces funcionó porque había una sola parte minando y un consenso internacional mínimo. Hoy hay dos partes minando e interceptando, y ninguna de las dos firma comunicados conjuntos. Con una diferencia sustancial: en 1988 el crudo era el problema de otros; en 2026 es el recibo de todos.
La ventana crítica no es esta semana, sino la siguiente. Si Teherán y Washington mantienen el pulso y aparece un tercer casco incendiado, la prima de riesgo dejará de ser un ajuste contable y se convertirá en desvío permanente de rutas. Seguimos de cerca los partes de la Agencia Internacional de la Energía y del mercado de fletes, porque ahí se verá antes que en los comunicados si el estrecho ha dejado de ser un paso y se ha convertido en una frontera.
Un detalle final que conviene no perder de vista: las cifras de buques alcanzados y de cascos destruidos proceden de las partes de guerra de las dos partes en conflicto. Hasta que un registro independiente, una señal AIS recuperada o una aseguradora confirmen los hechos, esto es una alerta verificada a medias. Y en el mercado energético, la sospecha basta para mover el precio.





