
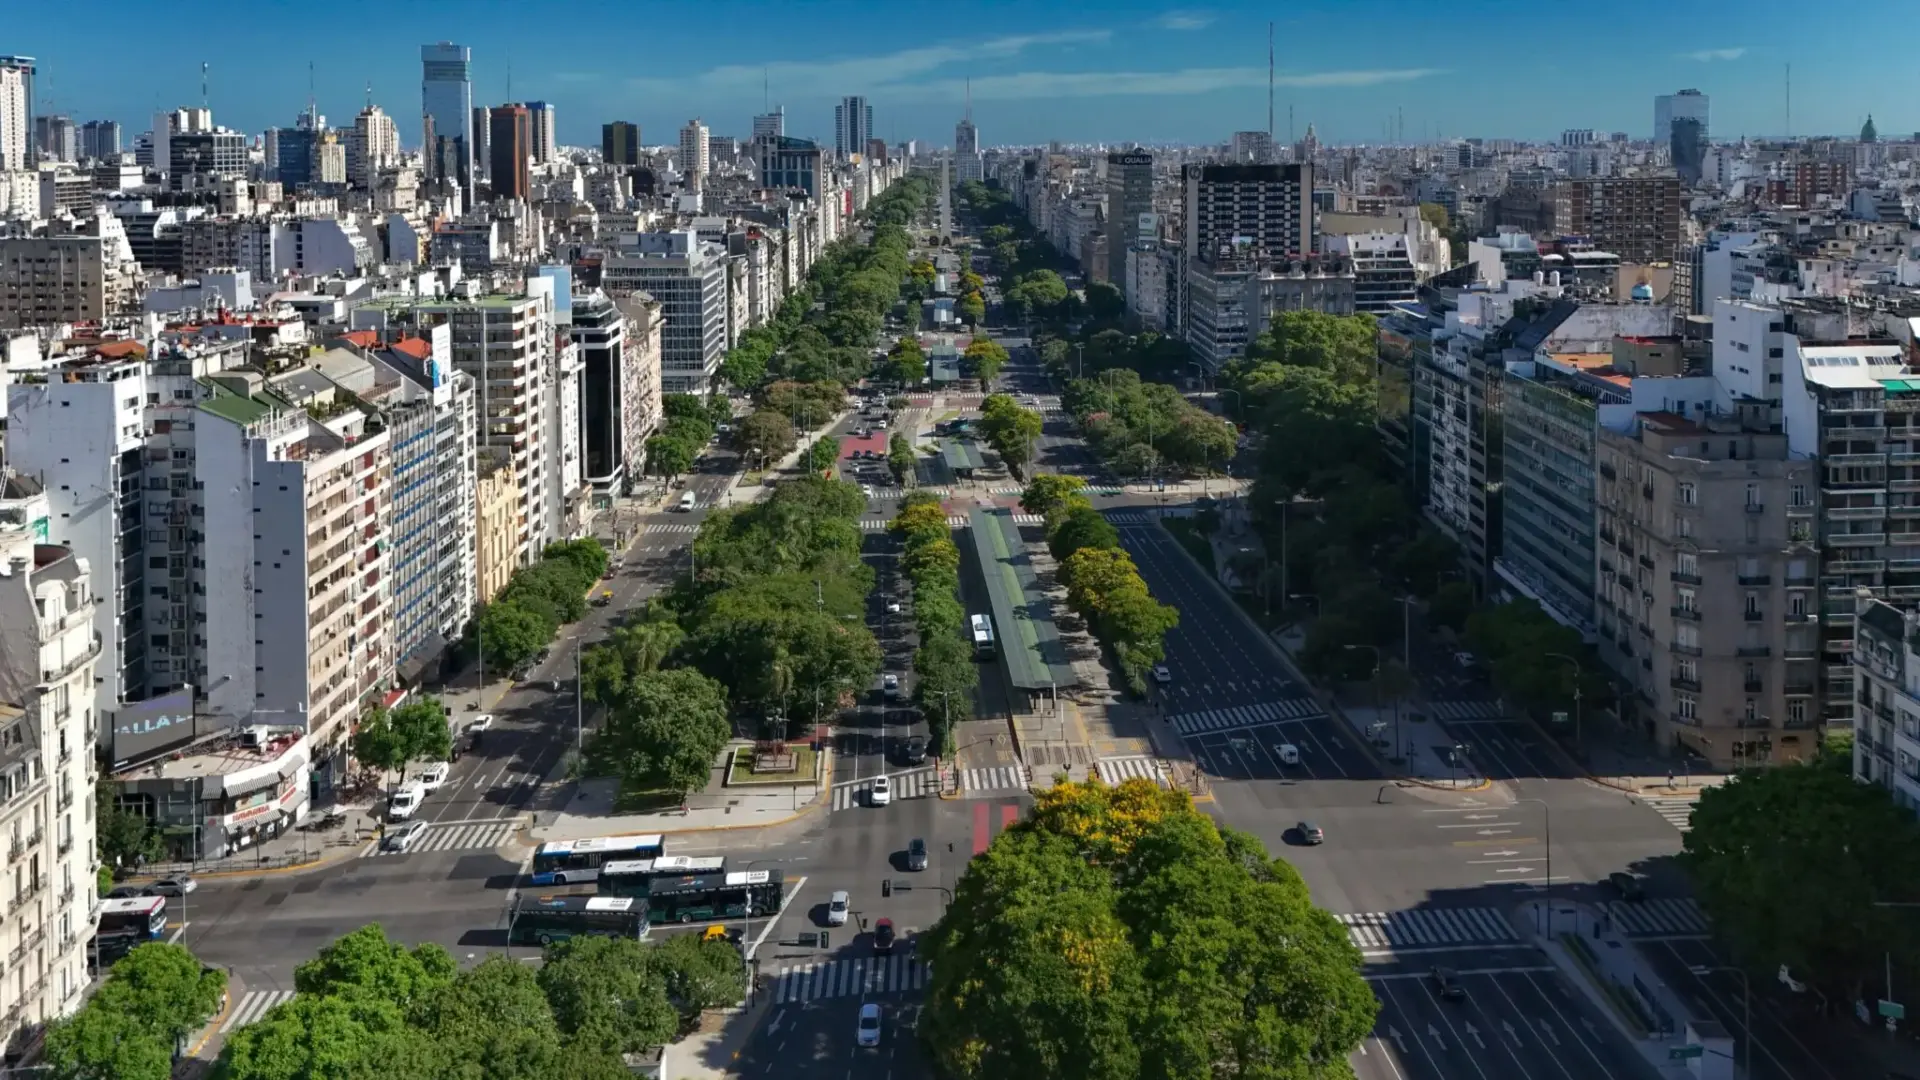
El riesgo país de Argentina cerró el viernes en 648 puntos básicos, cerca del máximo del año. Son 245 más que el mínimo de julio, y esa cifra no es un adorno: golpea de lleno a las empresas españolas que llevan décadas en el país.
Vamos por partes, porque el concepto se presta a confusión. El riesgo país es la prima extra que exige un inversor por prestar a un Estado en lugar de comprar deuda de Estados Unidos; lo mide el índice EMBI de JPMorgan en puntos básicos, cada uno equivalente a una centésima de punto porcentual. Traducido: con 648 puntos, Argentina paga unos 6,5 puntos más que el Tesoro estadounidense por financiarse. En julio, ese sobrecoste era de cuatro.
De 403 a 648 puntos: el giro de un solo país
El recorrido del año lo dice casi todo. El indicador arranco 2026 en 561 puntos básicos, tocó su mínimo el 7 de julio en 403 —el nivel más bajo en ocho años— y el viernes cerró en 648. En el mismo periodo, el riesgo país medio de la región cayó 55 puntos. O sea: Argentina no ha pagado la fiesta de los emergentes, sino la suya.
‘Giró 180 grados’, resumió la consultora GMA Capital en un informe al cierre del viernes. Y dejó un detalle revelador: la atención de la city ya no está en el dólar, sino en el riesgo país. Son variables que escapan al control oficial y a las restricciones que aún pesan sobre el mercado.
La primera explicación es política. En el primer semestre bajó la popularidad de Javier Milei por una inflación más alta de la esperada y una actividad peor de la imaginada, y sobre esa base se construyeron análisis que conceden a La Libertad Avanza menos opciones de reelección. El politólogo Ignacio Labaqui lo resumió así: el peronismo está en ebullición interna y ni siquiera hay certeza sobre las reglas con las que se votará en 2027.
La segunda explicación viene de fuera. Las grandes tecnológicas estadounidenses firmaron esta semana su peor caída desde el ‘día de la liberación’ arancelaria de Donald Trump, en abril de 2025, y el Nasdaq retrocedió un 4,5%. A eso se suma que la Reserva Federal subió los tipos el mes pasado por primera vez en tres años y que el bono a diez años de Estados Unidos paga ya un 5,1% anual. Con ese billete libre de riesgo, prestar a Buenos Aires exige mucha más prima.
En cuatro meses, Argentina ha pasado de financiarse como un país casi normal a pagar 245 puntos básicos más de castigo.
El tercer frente es el calendario de pagos, y es el más incómodo. Argentina afronta vencimientos con el mercado de 14.000 millones de dólares anuales en 2027 y 2028; solo al Fondo Monetario tendrá que pagarle 4.400 millones el año que viene, y a los bonistas otros 3.600. Según el economista Fernando Marull, al Gobierno le faltan unos 10.000 millones para cerrar el programa financiero de 2027. Kristalina Georgieva dio por hecho esta semana que Argentina pagará. El mercado, en cambio, mira el orden de cobro: si el Fondo es acreedor privilegiado, ¿qué queda para el resto?
Lo que el propio Fondo sí reconoce son los avances en reservas. En lo que va de octubre el Banco Central compró cerca de 1.000 millones de dólares, por encima de los 770 de agosto y los 476 de septiembre. Y ahí aparece la otra pieza del puzzle: la actividad. El estimador mensual de julio cayó un 2,9% desestacionalizado, muy por encima de lo que preveía el mercado, y la confianza del consumidor encadenó en agosto su segundo descenso.
Qué se juega España con el riesgo país argentino
Aquí la historia deja de ser solo argentina. Santander y BBVA figuran entre los mayores bancos privados del país con sus filiales, y una prima al alza encarece su financiación, presiona el valor de sus carteras de bonos y obliga a revisar provisiones. Telefónica y Repsol arrastran décadas de presencia industrial y energética. Cada 100 puntos básicos de castigo encarecen la refinanciación de esos negocios.
Conviene recordar que el riesgo país no es una multa: es un termómetro. Pero los termómetros también cierran mercados. Con el indicador en 648 puntos, colocar deuda en el exterior se vuelve caro para cualquier emisor argentino, incluidos los bancos de matriz española. Y el tipo de cambio que equilibra el sector externo —con cada vez más dólares de energía, minería y agro— tiende a un peso fuerte que deja fuera a buena parte de los sectores que generan empleo, según apuntó la consultora Econviews.
El impacto no se queda en las grandes. Hay empresas españolas de ingeniería, energía y servicios con filiales en el país cuya facturación depende del ciclo argentino, y que ya saben que la volatilidad financiera llega al día a día antes que a los titulares. La inflación se ha estancado en una meseta: el Fondo proyecta un 29,5% para 2026, un 18% para 2027 y un 12,5% para 2028. Con el Brent en torno a los 110 dólares, la desinflación tiene poco margen.
El precedente que conviene mirar: cuando Argentina ya pesó en el balance español
No es la primera vez que el balance de una empresa española se juega en Buenos Aires. En 2012, la expropiación del 51% de YPF obligó a Repsol a provisionar, a litigar durante años y a aceptar finalmente bonos como pago. Una década antes, el corralito de 2001 congeló los depósitos y dejó a las filiales de Santander y BBVA con pérdidas contables y años de reconstrucción. Las dos crisis se parecen en algo fundamental: el riesgo país avisó antes que los resultados trimestrales.
Por eso conviene seguir tres señales en las próximas semanas. La primera, los datos de actividad de septiembre, que apuntan a un repunte tras la caída de julio. La segunda, las compras de reservas del Banco Central, que es el argumento con el que el Fondo quiere anclar la confianza. La tercera, el umbral de los 700 puntos básicos: por encima, la refinanciación de 2027 entra en terreno pantanoso. El riesgo país argentino vuelve a ser, otra vez, un asunto de interés español.
📌 Ficha del Caso
- Ficha sobre el caso: El riesgo país de Argentina cerró el viernes en 648 puntos básicos, cerca del máximo anual, tras subir 245 puntos desde el mínimo de julio.
- Datos importantes: Arrancó 2026 en 561 puntos y tocó 403 el 7 de julio. En 2027 y 2028 vencen 14.000 millones de dólares anuales y faltan unos 10.000 para cerrar el programa.
- Resumen: El encarecimiento de la financiación argentina presiona a Santander, BBVA, Telefónica y Repsol y recuerda que la exposición española al país nunca es neutral.





