
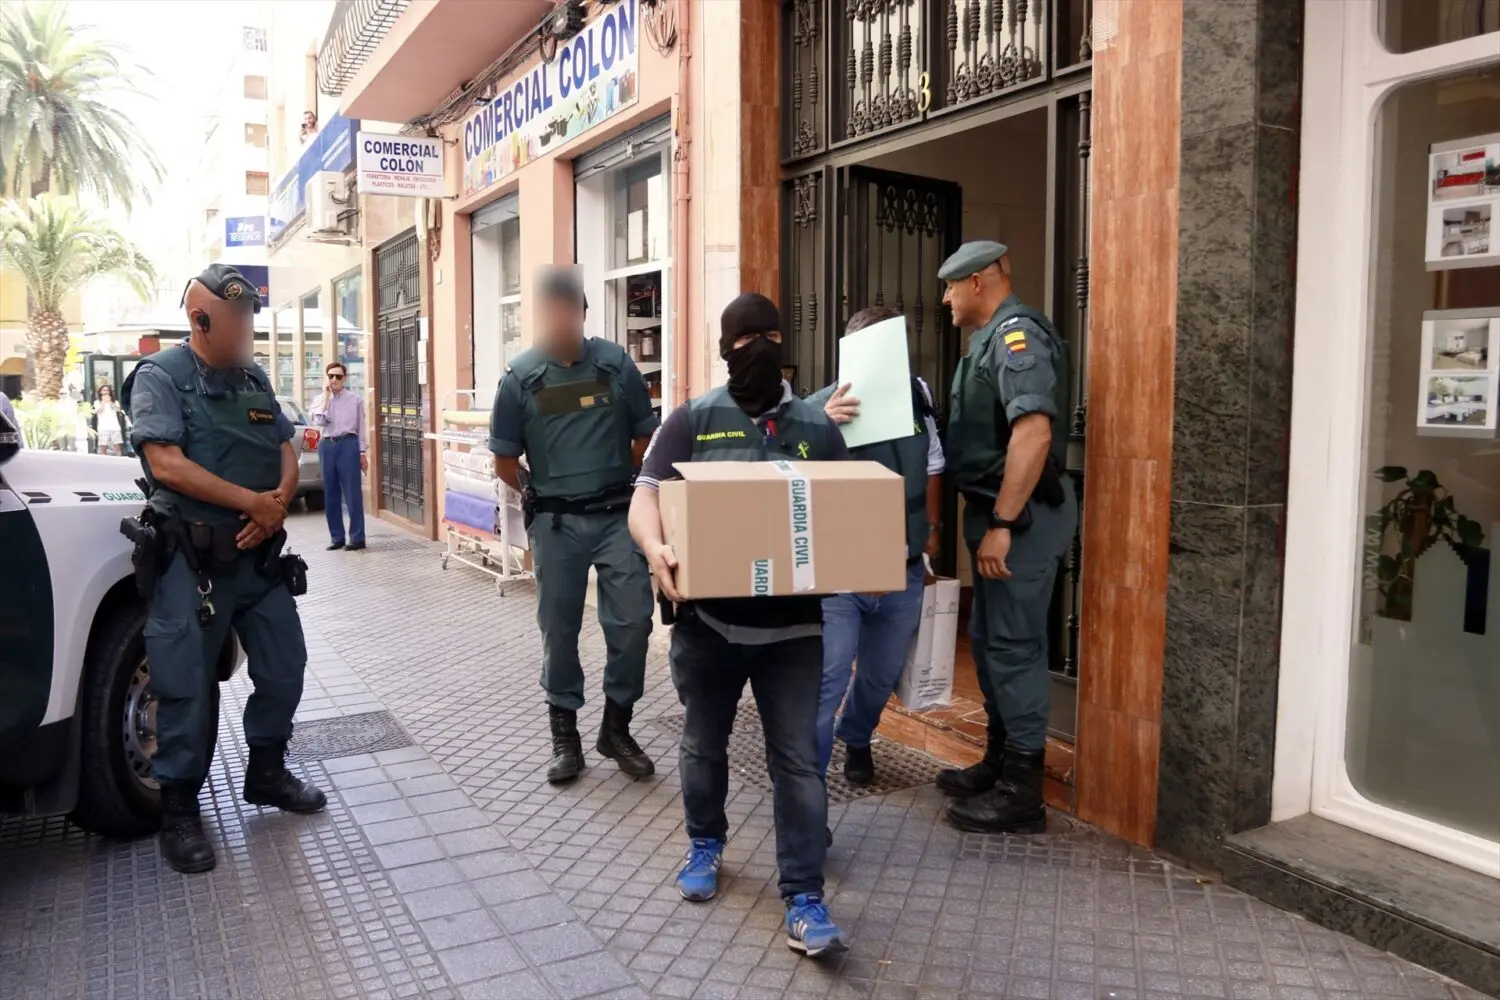
La actualización de las reglas de prevención del blanqueo de dinero y capitales busca reforzar los controles financieros, pero la eficacia de la supervisión será decisiva para impedir que las redes criminales aprovechen las vulnerabilidades del sistema. Hasta el momento esta nueva normativa parece que no ha solucionado del todo este problema y que todavía quedan muchos flecos por afrontar a nivel legislativo y judicial en este tema.
El dinero procedente del narcotráfico, la corrupción y el fraude necesita algo más que esconderse: debe encontrar una vía para entrar en la economía legal, adquirir propiedades y financiar negocios sin levantar sospechas. En esa operación, España se enfrenta al desafío de impedir que su sistema financiero, su mercado inmobiliario y su tejido empresarial se conviertan en instrumentos para blanquear capitales de origen delictivo.
La reciente actualización de la normativa financiera vuelve a situar este problema en el centro del debate. El Real Decreto 813/2026, publicado en octubre, modifica distintas disposiciones del sector financiero para adaptar la prevención del blanqueo a los nuevos riesgos, los avances tecnológicos y las exigencias internacionales. El Gobierno vincula la reforma, además, con la evaluación mutua del Grupo de Acción Financiera Internacional (GAFI), prevista para 2026.
La cuestión, sin embargo, va más allá de las obligaciones escritas en el Boletín Oficial del Estado. Una normativa más exigente no garantiza por sí sola que las mafias pierdan su capacidad para introducir dinero ilícito en la economía española. El resultado depende de cómo se identifiquen las operaciones sospechosas, de la coordinación entre las autoridades y de la capacidad para investigar a quienes ocultan a los verdaderos propietarios de los fondos.
Conviene distinguir, por tanto, entre el objetivo declarado de la reforma y sus resultados reales: no puede afirmarse, únicamente por la aprobación de nuevas reglas, que España se haya convertido en un paraíso para las mafias. El verdadero interrogante es si los mecanismos de control existentes bastan para cerrar las vías que las organizaciones criminales buscan explotar.
El ladrillo y las sociedades pantalla, dos vías para introducir dinero criminal
El atractivo de España para el capital internacional constituye una de sus fortalezas económicas, pero también plantea riesgos cuando el origen de los fondos no está suficientemente acreditado. El sector inmobiliario ocupa un lugar destacado en este debate por su capacidad para absorber grandes cantidades de dinero, la estabilidad de los activos y las dificultades que pueden surgir al reconstruir la cadena de propietarios de una operación.
Un análisis publicado en septiembre de 2026 por el despacho DLA Piper sobre los riesgos del blanqueo en España señala precisamente la exposición del mercado inmobiliario a las sociedades interpuestas, los inversores internacionales y las operaciones de alto valor.
El mecanismo no exige necesariamente que una organización criminal compre una vivienda directamente. La utilización de sociedades mercantiles y estructuras de titularidad complejas puede dificultar la identificación de la persona que controla realmente el dinero. Si los controles no detectan las inconsistencias entre el patrimonio declarado, la actividad empresarial y el volumen de las operaciones, los activos adquiridos pueden terminar integrándose en la economía legal.
A ello se suma la diversidad de sectores económicos en los que pueden aparecer operaciones sospechosas. Las empresas de servicios, las actividades comerciales y determinados intermediarios financieros pueden ser utilizados para dar una apariencia legítima a ingresos cuya procedencia resulta difícil de justificar.
El problema no reside en la inversión extranjera ni en la compraventa de inmuebles en sí mismas, sino en la capacidad de las autoridades para distinguir el capital legítimo del que procede de actividades delictivas. Confundir ambos fenómenos perjudicaría a los inversores legales sin resolver las vulnerabilidades que buscan explotar las mafias.
La normativa española obliga a los profesionales y entidades sujetos a ella a identificar a sus clientes, examinar operaciones sospechosas y comunicar determinados indicios a las autoridades competentes. La Ley 10/2010 constituye la base de este sistema, desarrollado por su reglamento y por posteriores modificaciones.
La nueva normativa endurece las obligaciones, pero deja el reto de la aplicación
El Real Decreto 813/2026, aprobado el 7 de octubre y publicado en el BOE al día siguiente, introduce cambios en el reglamento de prevención del blanqueo que afectan a la identificación de clientes, los procedimientos internos y la evaluación de riesgos. Su entrada en vigor general está prevista para el 28 de octubre, aunque algunas modificaciones cuentan con plazos específicos de aplicación.
La reforma exige que los controles internos se apoyen en análisis de riesgos que tengan en cuenta las evaluaciones nacionales, europeas y sectoriales, además de la información facilitada por las autoridades sobre blanqueo, financiación del terrorismo y elusión de sanciones financieras internacionales.
También modifica las reglas de identificación formal de los clientes y refuerza la atención a los indicios de operaciones sospechosas. Cuando existan señales de posible blanqueo, la identificación y verificación del cliente y del titular real adquieren especial importancia, con las cautelas previstas para evitar que una investigación pueda ponerse en peligro.
Sobre el papel, estas medidas pretenden cerrar espacios de opacidad. Sin embargo, su eficacia dependerá de que las entidades dispongan de procedimientos adecuados, de que los avisos se analicen con rapidez y de que la información financiera pueda transformarse en investigaciones patrimoniales y judiciales.
En este punto resulta fundamental el papel del Sepblac, el Servicio Ejecutivo de la Comisión de Prevención del Blanqueo de Capitales e Infracciones Monetarias. El organismo supervisa el cumplimiento de las obligaciones preventivas mediante un enfoque basado en el riesgo, que intensifica la vigilancia sobre los sectores y operadores más expuestos.
La dificultad aparece cuando las operaciones se reparten entre varias empresas, jurisdicciones o intermediarios. El dinero puede cambiar de forma y de titularidad antes de que una investigación consiga reconstruir su recorrido. Por eso, el intercambio de información entre supervisores, unidades policiales, autoridades fiscales y órganos judiciales resulta decisivo.
España no se convierte automáticamente en un paraíso para las mafias por modificar su normativa antiblanqueo. La cuestión es si las reformas consiguen reducir la distancia entre las obligaciones legales y la capacidad efectiva de detectar, bloquear y confiscar el patrimonio criminal.
La evaluación del GAFI prevista para 2026 será una prueba relevante para medir las fortalezas y las carencias del sistema español. Mientras tanto, el desafío consiste en impedir que el atractivo económico del país se transforme en una ventaja para quienes buscan lavar dinero ilícito. Porque la verdadera medida de una política antiblanqueo no es el número de normas aprobadas, sino su capacidad para evitar que los beneficios del crimen terminen convertidos en patrimonio aparentemente legal.





