
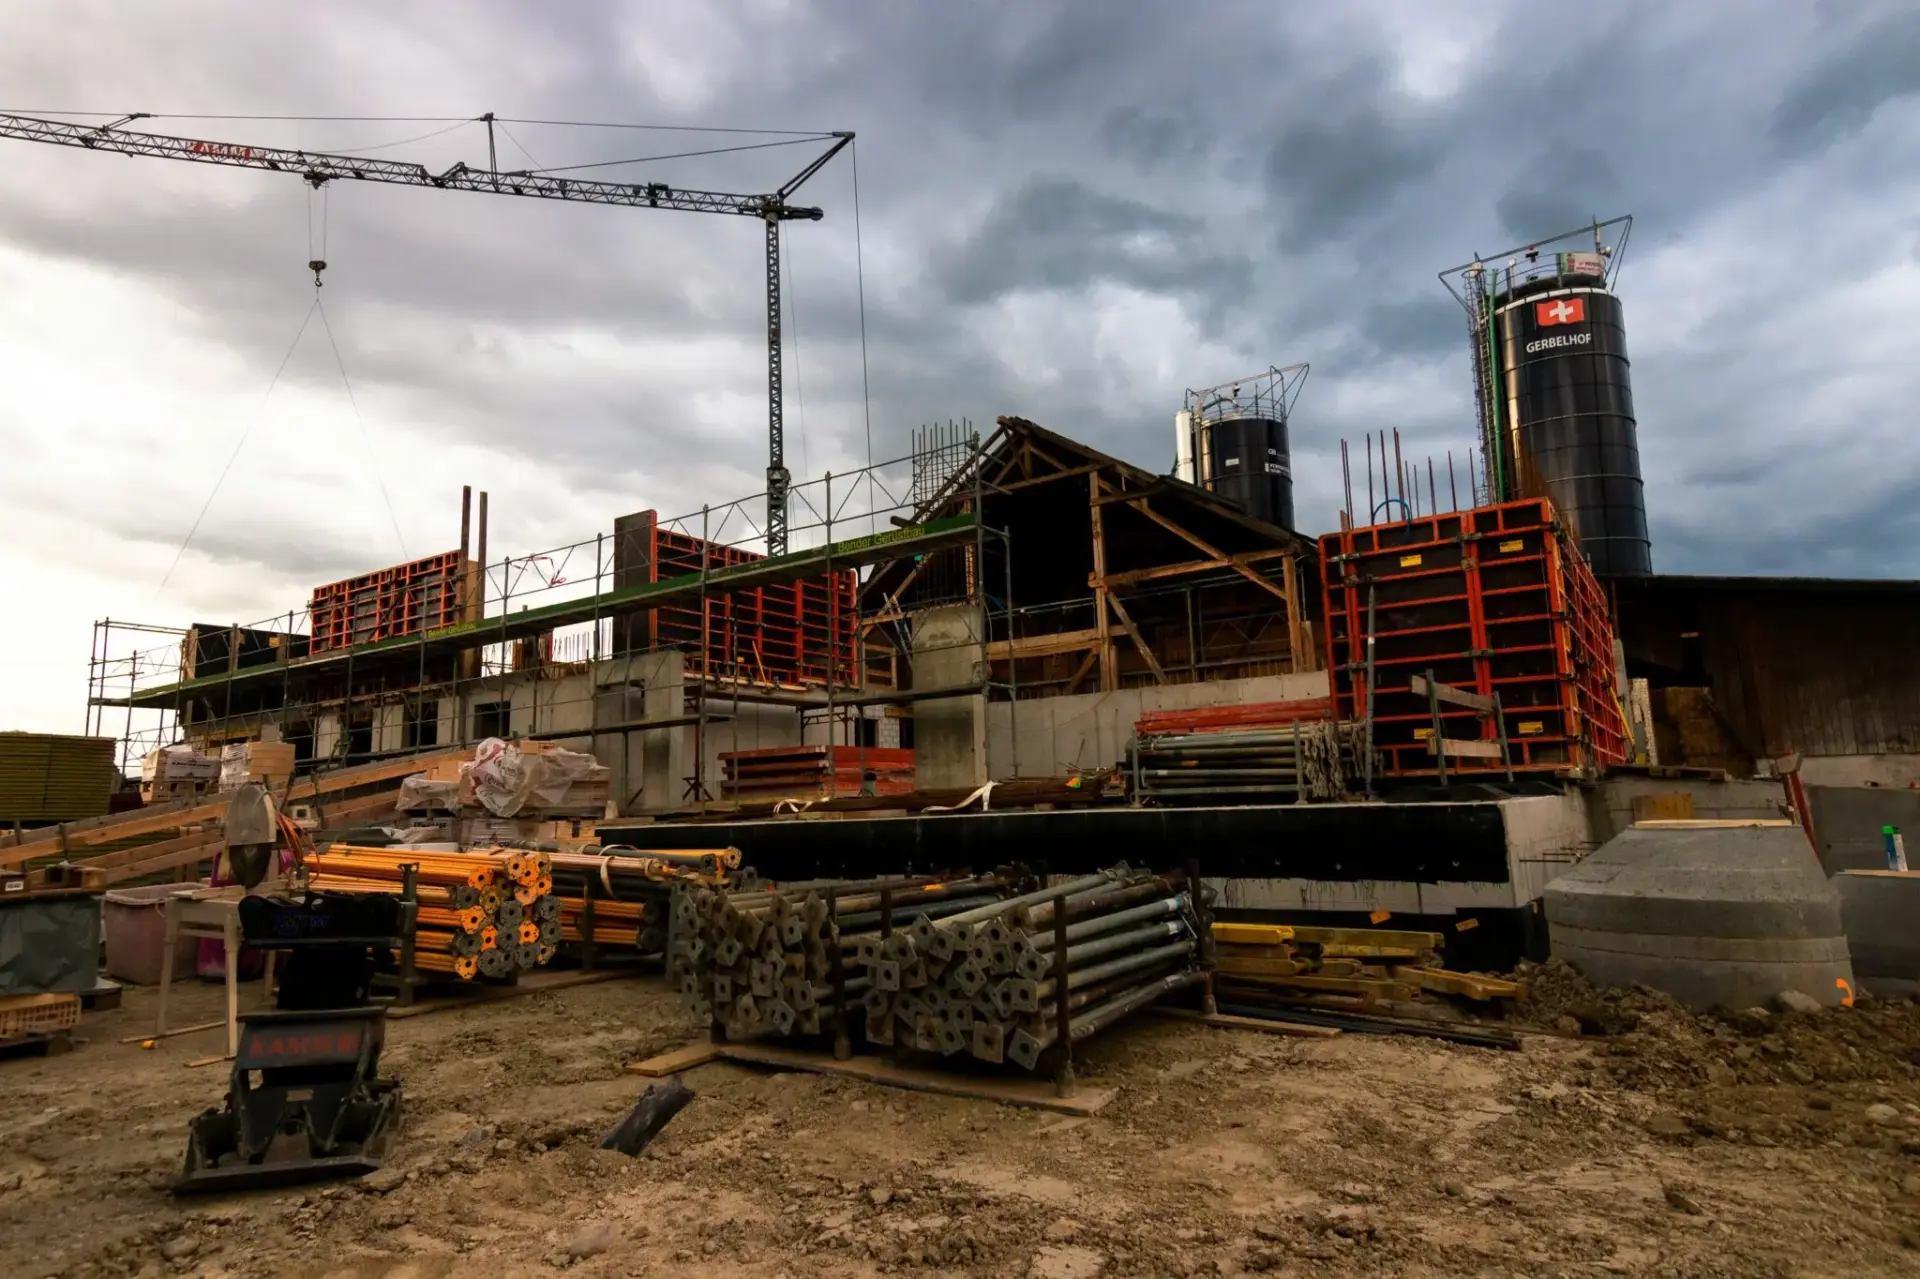
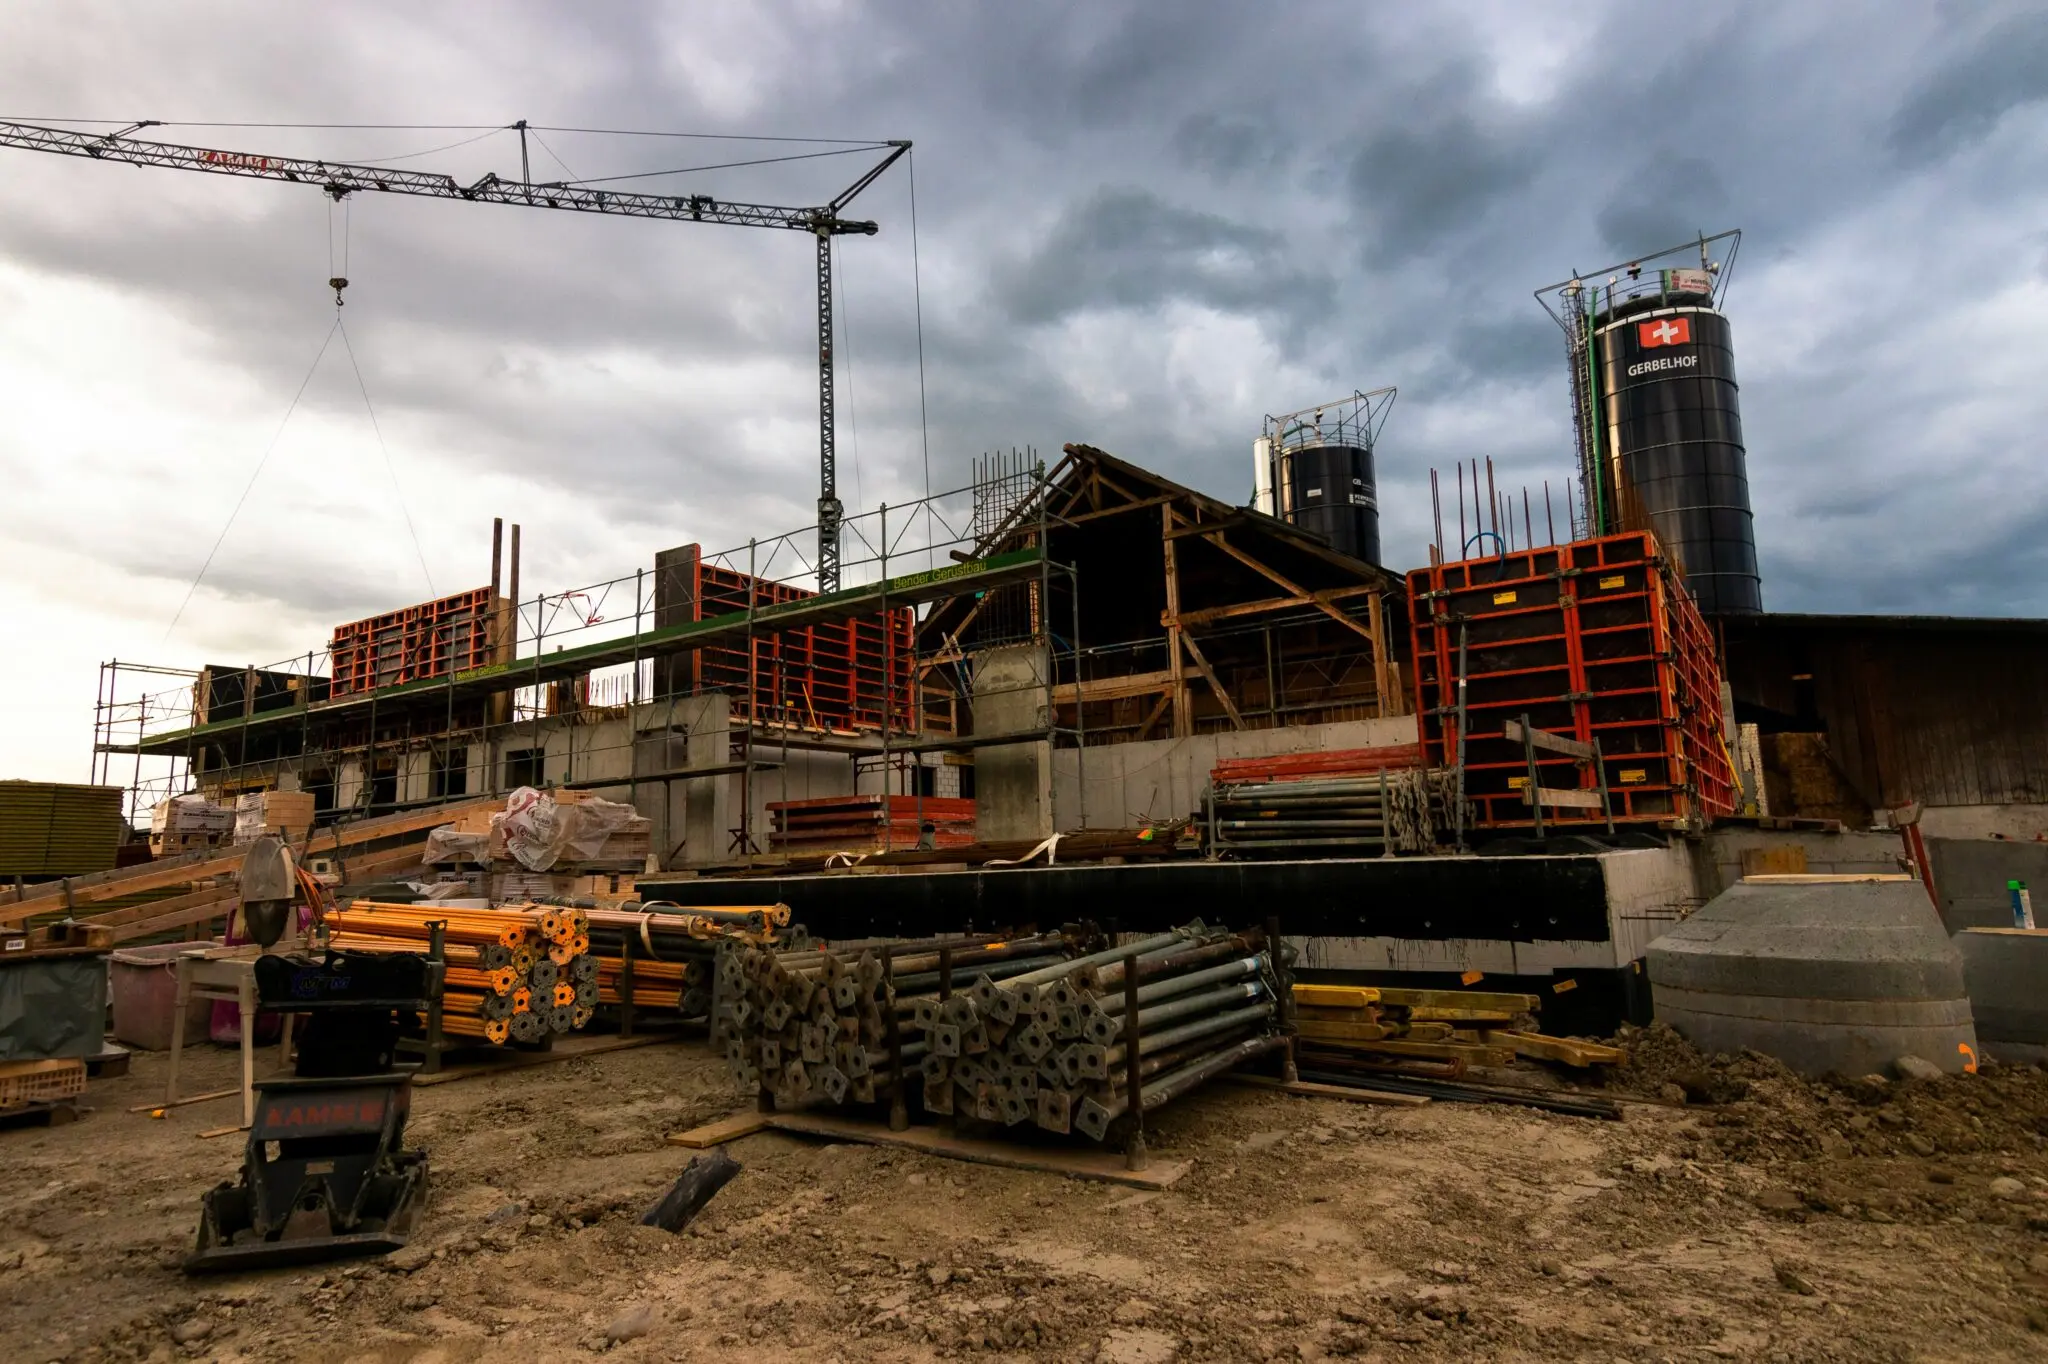
La fábrica de chips de Ohio de Intel coloca su primera cercha tras años de retrasos: la producción no llegará hasta 2030.
Los operarios han instalado la primera cercha estructural del complejo de New Albany, a media hora en coche al noreste de Columbus. La compañía lo presenta como el arranque visible de su «Silicon Heartland», la etiqueta con la que quiere rebautizar el cinturón industrial del Medio Oeste. Naga Chandrasekaran, responsable de Intel Foundry, escribió en el blog corporativo que el hito representa «otro paso significativo hacia una mayor capacidad estadounidense de semiconductores de vanguardia».
New Albany 2030: el calendario de un proyecto que se anunció para 2025
El emplazamiento se presentó en 2022 con la promesa de que las primeras obleas saldrían en 2025. Esa fecha hace tiempo que pasó. Intel sitúa ahora la conclusión de la primera fábrica en 2030 y la segunda en 2031, de modo que entre el anuncio y la primera producción habrá casi una década. En un sector que mide los ciclos en trimestres, esa cifra es la noticia de verdad.
Arizona cuenta la misma historia con otras coordenadas. El 21 de octubre, Intel comunicó que su próxima planta en ese estado empezará a operar a finales de 2028. La fábrica que ya tiene en marcha allí produce chips de 18A en volumen alto desde finales de 2025, un hito técnico notable. Lo que no ha llegado es el cliente exterior de peso para esos 18A: hoy se usan sobre todo en procesadores propios.
Hay señales de interés ajeno. En septiembre aparecieron informaciones según las cuales SK Hynix podría alquilar espacio de fundición en Ohio para fabricar memorias, aunque ninguna de las dos empresas ha confirmado el acuerdo. Dan Hutcheson, analista de TechInsights, resume la razón de fondo: «La gente quiere una segunda fuente para poder retorcer el brazo de TSMC y mantenerles honestos en precios».
Una fábrica de chips no se levanta con un discurso: se levanta con clientes firmados, y esos contratos son los que todavía no existen en Ohio.
El giro de Lip-Bu Tan: de la apuesta de Gelsinger a la planta que espera clientes
Lip-Bu Tan asumió la dirección ejecutiva en 2025 y cambió el paso. El despliegue de Ohio lo puso en marcha su predecesor, Pat Gelsinger, con una lógica de ocupar terreno antes de que llegara la demanda. Tan prefiere lo contrario: comprometer capital cuando el cliente ya está firmado. Esa cautela explica que la producción en en serie de Ohio se haya desplazado a 2030 y que Arizona se haya reordenado a 2028.
La película se entiende mejor con el mapa completo. El CHIPS Act, la ley de 2022 que movilizó 52.700 millones de dólares en subsidios y créditos fiscales para recuperar fabricación de semiconductores, es el marco donde encaja todo esto. Sus desembolsos los gestiona el CHIPS Program Office del Departamento de Comercio. TSMC concentra la fabricación de vanguardia y no da abasto con la demanda que ha traído la inteligencia artificial. De ahí el interés de medio sector por tener una alternativa real. Bruselas lleva años intentando lo mismo con dinero público y con calendarios que se estiran. Eso lo cambia todo. La reindustrialización (reshoring) no es un eslogan, es una factura que alguien tiene que pagar.
La Lógica de Washington
Detrás de la cercha hay algo más que una viga. El análisis que más circula en Washington —y que Julius Krein, editor de American Affairs, lleva años formulando— sostiene que los mercados de capital estadounidenses son estructuralmente incapaces de financiar las industrias que el país necesita.
Las empresas se fijan tasas de retorno del 15% aunque el coste real del capital sea la mitad, y un proyecto que rinde un sólido 7% u 8% se descarta porque ensucia el retorno sobre activos. De ahí la inversión crónica en chips, energía, aeroespacial y defensa, y la preferencia por el software ligero de activos y márgenes gordos.
Sobre ese diagnóstico se apoya la operación que Donald Trump negoció en 2025: el Estado federal se quedó con un 10% de Intel. Desde la Casa Blanca se presenta como una forma de asegurar capacidad nacional sin esperar a que Wall Street cambie de criterio. El precedente tiene casi cuarenta años. En 1987, con Reagan en el Despacho Oval, el Pentágono impulsó Sematech, un consorcio público-privado de fabricantes americanos para frenar el avance japonés en memoria. No era libremercado puro; era seguridad nacional aplicada a la fábrica. Washington no pide permiso.
Para España, el hito de Ohio es una señal de calendario más que una noticia industrial directa. El país no alberga ninguna fábrica de vanguardia y su apuesta ha sido otra: el PERTE Chip, el plan de microelectrónica aprobado en 2022 con algo más de 12.000 millones de euros de inversión pública movilizada, puso el foco en el diseño,, el empaquetado, el talento y los centros de cálculo.
La industria del automóvil española —las plantas de SEAT y Stellantis, el tejido de componentes— depende de nodos maduros que Europa no fabrica en la proporción que consume. Cada año de retraso en el mapa global encarece esa dependencia para las marcas que ensamblan en España. Nadie dijo que sería gratis.
El calendario que hay que vigilar es concreto: finales de 2028 para Arizona, 2030 para la primera fábrica de Ohio, 2031 para la segunda. En medio, dos incógnitas. La primera, si aparece un cliente ancla que justifique la inversión. La segunda, si el acuerdo con SK Hynix se concreta o se queda en rumor. Sin ninguna de las dos, el «Silicon Heartland» seguirá siendo, por ahora, una cercha y un buen titular. El calendario no engaña.
Ficha del Caso
- El caso: Intel instala la primera cercha estructural de su fábrica de New Albany (Ohio), el proyecto estrella del CHIPS Act, con la producción desplazada a 2030 y 2031.
- Datos clave: anuncio en 2022 con producción prevista para 2025; primera fábrica de Ohio en 2030; segunda en 2031; Arizona a finales de 2028; 10% del capital en manos del Estado federal desde 2025; 52.700 millones de dólares movilizados por el CHIPS Act.
- Para España: sin fábricas de vanguardia en su territorio, el PERTE Chip apuesta por diseño, empaquetado y talento, mientras la industria del automóvil sigue dependiendo de nodos maduros que no se producen en Europa.





