
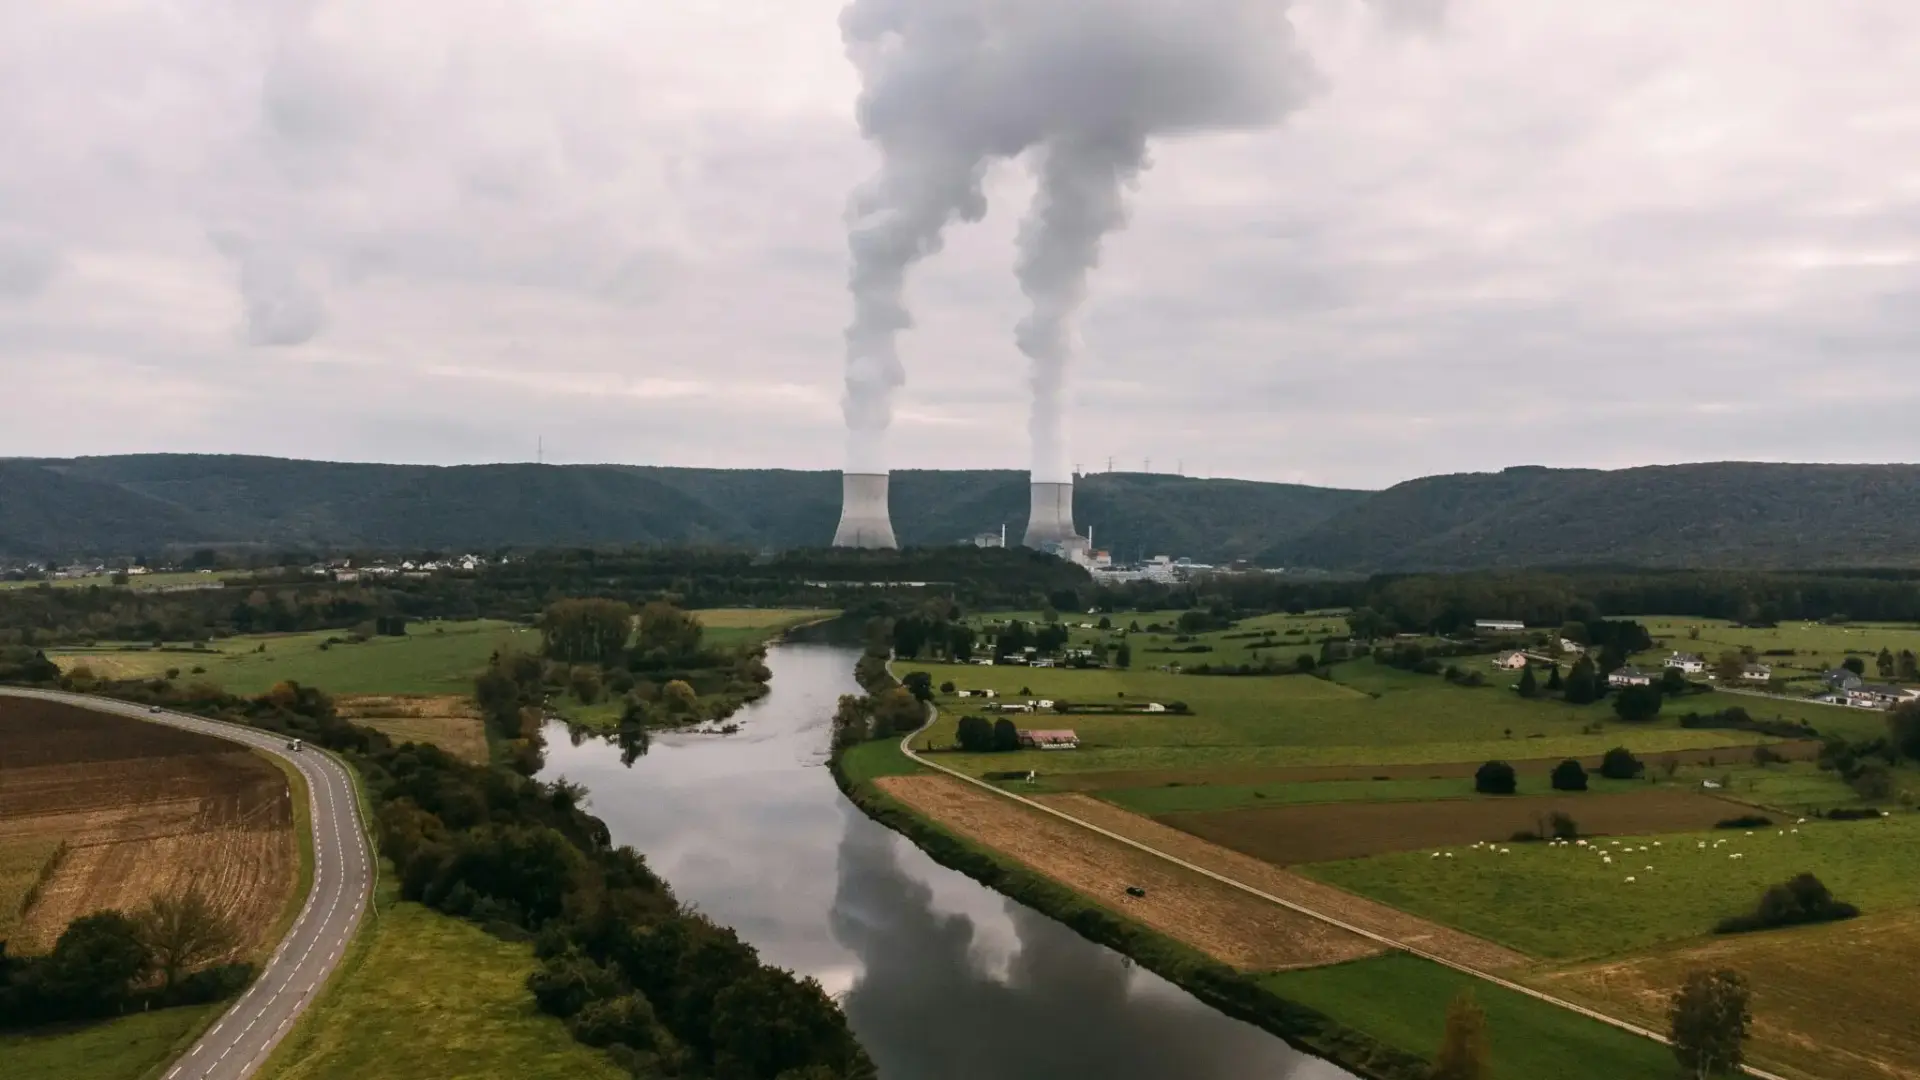
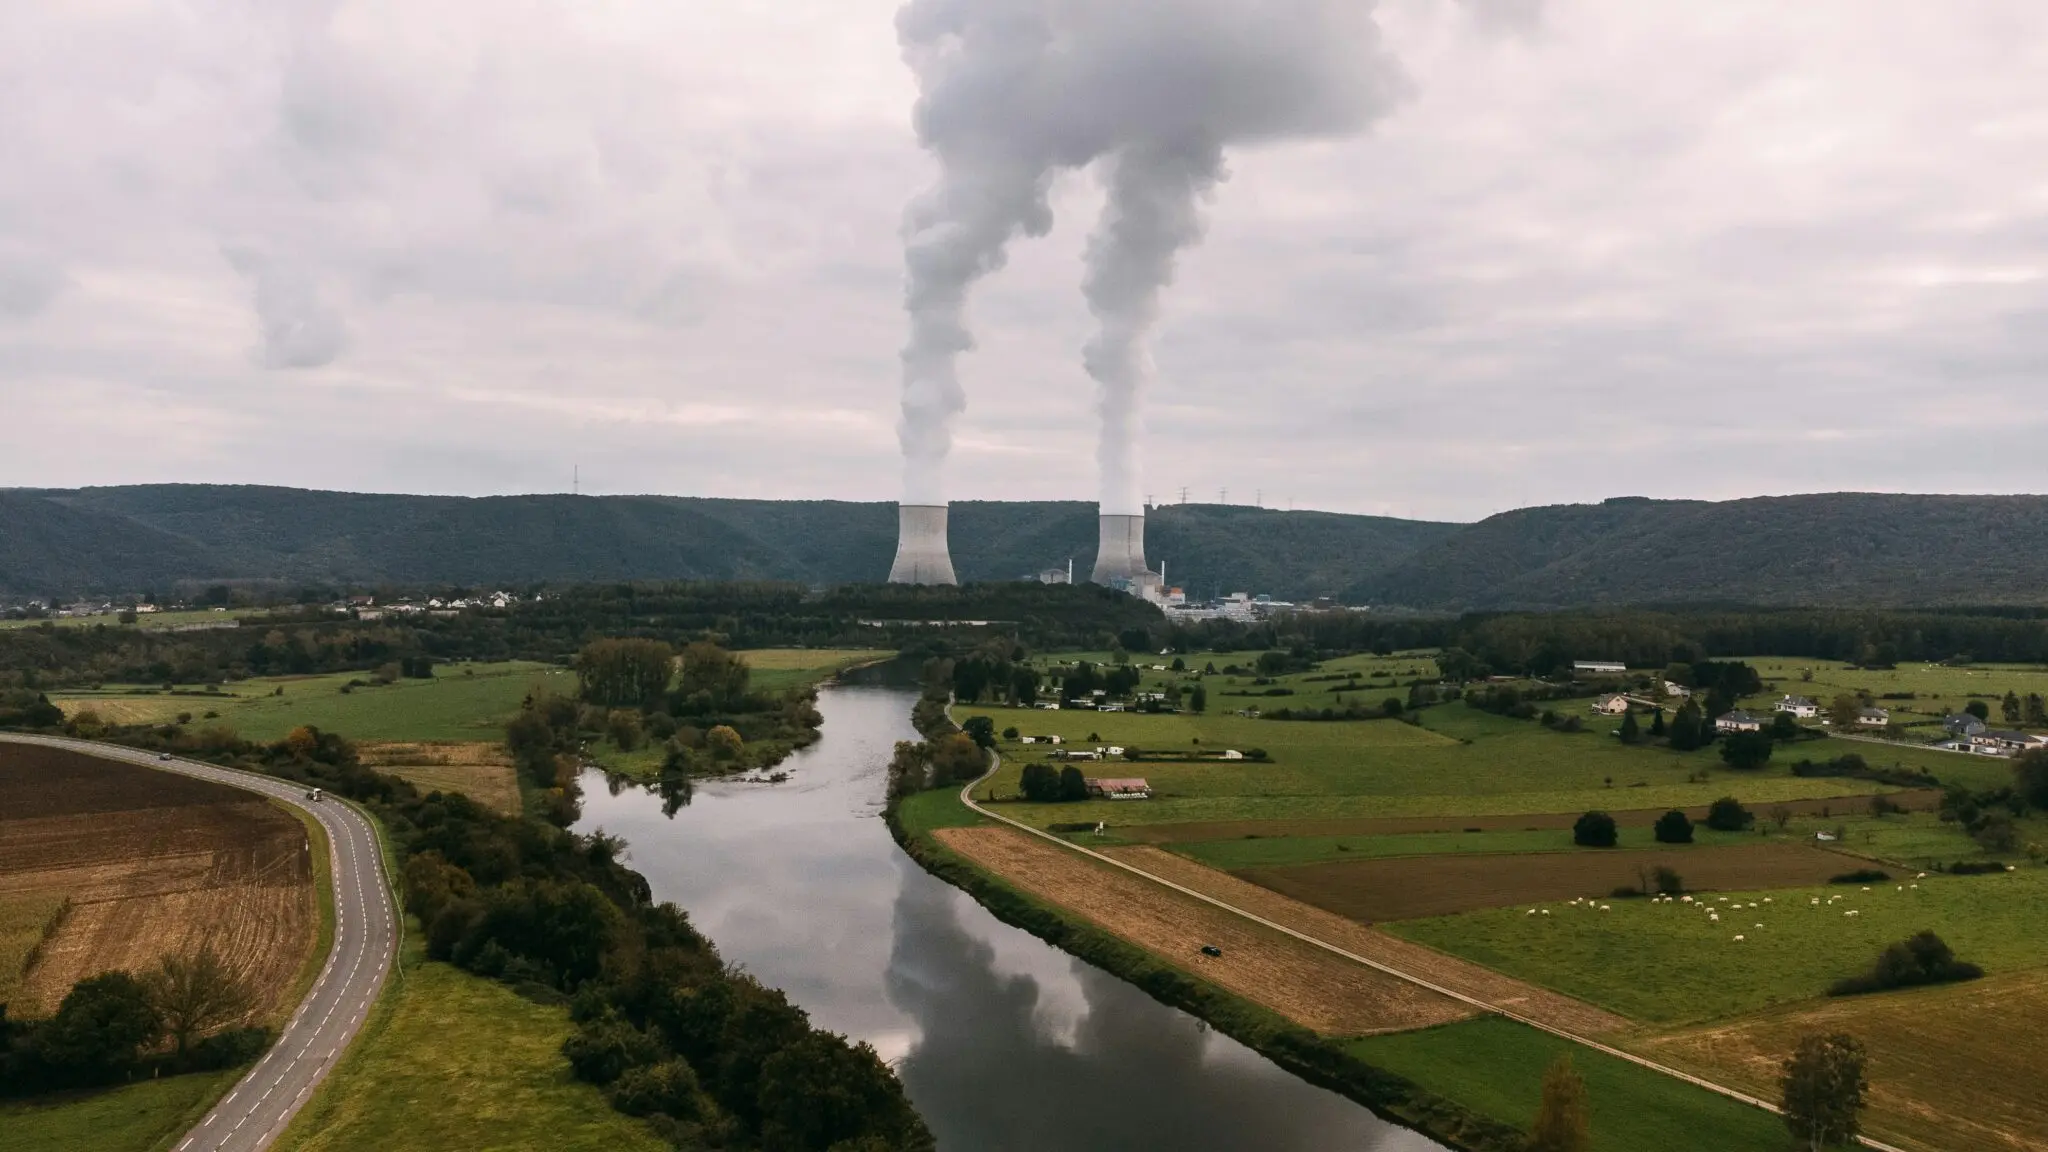
Google pagará la repotenciación de cuatro reactores nucleares en Georgia: unos 100 MW de energía libre de carbono desde 2028, con 900 millones de dólares en beneficios declarados para los clientes de Georgia Power.
La votación que convierte a un gran cliente en financiador
La Comisión de Servicios Públicos de Georgia aprobó la semana pasada el acuerdo entre Georgia Power y el gigante tecnológico. No es un PPA nuclear al uso: es un programa de suscripción. Google pagará una cuota añadida a su factura eléctrica para costear la mejora de los reactores más antiguos de Plant Vogtle y Plant Hatch, y a cambio recibe crédito hacia su objetivo de consumir solo energía libre de carbono en 2030. Antes del voto, un comisionado preguntó a su equipo por qué no le traían más acuerdos como este.
El número exacto que pone la utility sobre la mesa son 96 megavatios de capacidad nuclear añadida a la red y 900 millones de dólares de beneficio proyectado para los clientes ‘a lo largo de la vida de las unidades’, según los datos de Georgia Power. Los reactores de Vogtle ya contaban con el visto bueno regulatorio desde 2025. El voto de esta semana desbloquea Hatch y, sobre todo, la fórmula con la que se paga la obra.
Ojo con el dato: los detalles precisos del contrato no se han hecho públicos. Ni el precio por megavatio, ni el reparto de riesgos, ni cuánto de esos 900 millones llega al cliente residencial ni en cuántos años. Lo verificable es la lógica. La energía nuclear no quema combustibles fósiles y produce electricidad las 24 horas, algo que la solar y la eólica no garantizan por sí solas.
Por qué Google necesita nuclear y no le basta con el sol
El atractivo para Google es doble. Por un lado, encaja en su objetivo de energía libre de carbono 24/7, el estándar más exigente del sector: no vale compensar con certificados anuales, hay que casar consumo y generación hora a hora. Por otro, frente a la intermitencia de la solar y la eólica, la fisión aporta carga base de forma continua y predecible.
Repotenciar un reactor no es una revolución, pero es la vía más rápida para que un centro de datos deje de empujar la red hacia el gas.
El contexto importa. Buena parte de las utilities estadounidenses está respondiendo al boom de los centros de datos hipermegas con nueva generación de gas natural y con la extensión de la vida útil de centrales de carbón. También hay data centers que construyen su propia generación fósil. Frente a eso, el programa de Georgia funciona como alternativa con una característica poco habitual: la paga el cliente que necesita la energía, no el conjunto de la tarifa.
Un reactor repotenciado no es energía nueva: es la misma planta exprimida con el dinero de un cliente que necesita la energía y no puede esperar a 2040.
📊 Impacto ecológico en cifras
- Capacidad añadida: 96 MW nucleares a la red de Georgia, unos 100 MW en cifras redondas.
- Beneficio al cliente: 900 millones de dólares proyectados durante la vida útil de las unidades, según Georgia Power.
- Emisiones evitadas: no detallado en la fuente oficial; el ahorro depende de qué generación fósil desplace cada megavatio.
- Horizonte: el programa arranca en 2028 y Google quiere operar solo con energía libre de carbono en 2030.
890 MW más en tres estados: el efecto dominó del modelo
Google no se ha quedado en Georgia. La misma semana anunció una alianza con Constellation Energy para financiar mejoras similares en reactores de Illinois, Nueva Jersey y Pensilvania, con 890 megavatios más para PJM, el mayor operador de red del país. Amazon ha firmado otro acuerdo con una planta de Constellation en Maryland. El patrón se repite: el gran consumidor pone el capital y la utility, la infraestructura.
El crecimiento de la demanda eléctrica de los centros de datos es el elefante en la sala. Los análisis de la Agencia Internacional de la Energía sobre energía e inteligencia artificial lo han situado en el centro del debate, y las utilities miran el calendario con preocupación: la cadena de suministro de turbinas de gas acumula retrasos. Programas como este ‘mitigan retrasos de proyectos que aún no han entrado en operación’, resume Katie Southworth, de la Corporate Energy Buyers Association, en declaraciones recogidas por Grist.
Para el consumidor, el efecto llega por dos vías. La primera es la tarifa: si los 900 millones se confirman, el sobrecoste de la mejora no recae en el cliente doméstico. La segunda es la cadena de suministro: un centro de datos que firma energía firme y libre de carbono traslada exigencias a sus proveedores de equipos, de refrigeración y de servicios, que acaban compitiendo por contratos con sello verde.
Lo que el acuerdo deja sin auditar
Vamos a los datos, porque hay dos lecturas y conviene sostenerlas a la vez. La primera es que este es un contrato serio: capacidad real, un socio con balance para pagarla y un marco regulatorio que lo aprueba por votación, no por nota de prensa. La segunda es que no añade un solo megavatio de generación nueva al sistema: exprime mejor lo que ya existe. Esa es su virtud —rapidez, coste bajo comparado con una planta desde cero— y también su límite, porque la descarbonización adicional depende de cuánta energía fósil desplace cada megavatio repotenciado.
Queda la pregunta que ningún comunicado responde: cuánto paga Google por megavatio y si ese precio supera el de mercado. Sin esa cifra no se puede afirmar que el modelo sea replicable a escala, solo que funciona cuando el comprador tiene caja y prisa. El precedente de Vogtle, autorizado en 2025 y ampliado ahora a Hatch, marca la secuencia: primero la validación técnica, después la fórmula de pago. Las herramientas disponibles —más generación firme, mejores redes, y gestión de la demanda en horas punta— compiten todas por el mismo dinero corporativo.
🌍 El Impacto Real para el Futuro
- Beneficio medible: 96 megavatios libres de carbono desde 2028 y 900 millones de dólares de beneficio proyectado para los clientes de Georgia Power.
- Modelo que cambia: el gran consumidor deja de ser comprador pasivo de electricidad y financia directamente la repotenciación de la planta que le da servicio.
- Para las próximas generaciones: más horas de generación firme sin combustibles fósiles en la red que sostendrá los centros de datos de la próxima década.





