
EN 30 SEGUNDOS
- ¿Qué ha pasado? El Tribunal de Justicia de la UE fija que el proveedor de servicios de pago debe devolver el importe de una operación no autorizada, como una estafa por suplantación, a más tardar el siguiente día hábil.
- ¿Quién está detrás? El fallo responde a la consulta de un tribunal polaco después de que a una clienta le robaran 700 euros mediante una web que imitaba la de su banco.
- ¿Qué impacto tiene? En España, el artículo 45.1 del Real Decreto-ley 19/2018 ya preveía el reembolso inmediato, pero la banca lo bloqueaba alegando negligencia grave del cliente.
El TJUE obliga a devolver en 24 horas el dinero de un fraude no autorizado, antes de discutir culpas. La sentencia, difundida por ABC, invierte el orden que aplicaban las entidades: primero se reembolsa al cliente y solo después se abre el pleito sobre quién tuvo la responsabilidad.
Qué cambia el fallo: primero el dinero, después el pleito
La resolución no se refiere a los ‘bancos’ en abstracto, sino a los proveedores de servicios de pago, esto es, los intermediarios entre el cliente, el comercio y la entidad financiera. El plazo máximo para devolver el importe de una operación no autorizada queda fijado en el siguiente día hábil: en la práctica, 24 horas. Ni expedientes internos de semanas ni investigaciones paralelas que congelan el reembolso mientras el usuario espera.
Todo depende del orden de los factores. El cliente recupera primero su dinero; solo después, si la entidad considera que medió imprudencia, se abre la discusión. La única excepción que contempla el fallo es que la entidad ‘tenga motivos razonables para sospechar de la existencia de un fraude cometido por el cliente’, y ese extremo debe comunicarlo además a la autoridad nacional competente. A eso se suma una inversión de la carga de la prueba: será la entidad quien deba aportar las pruebas que justifiquen su negativa.
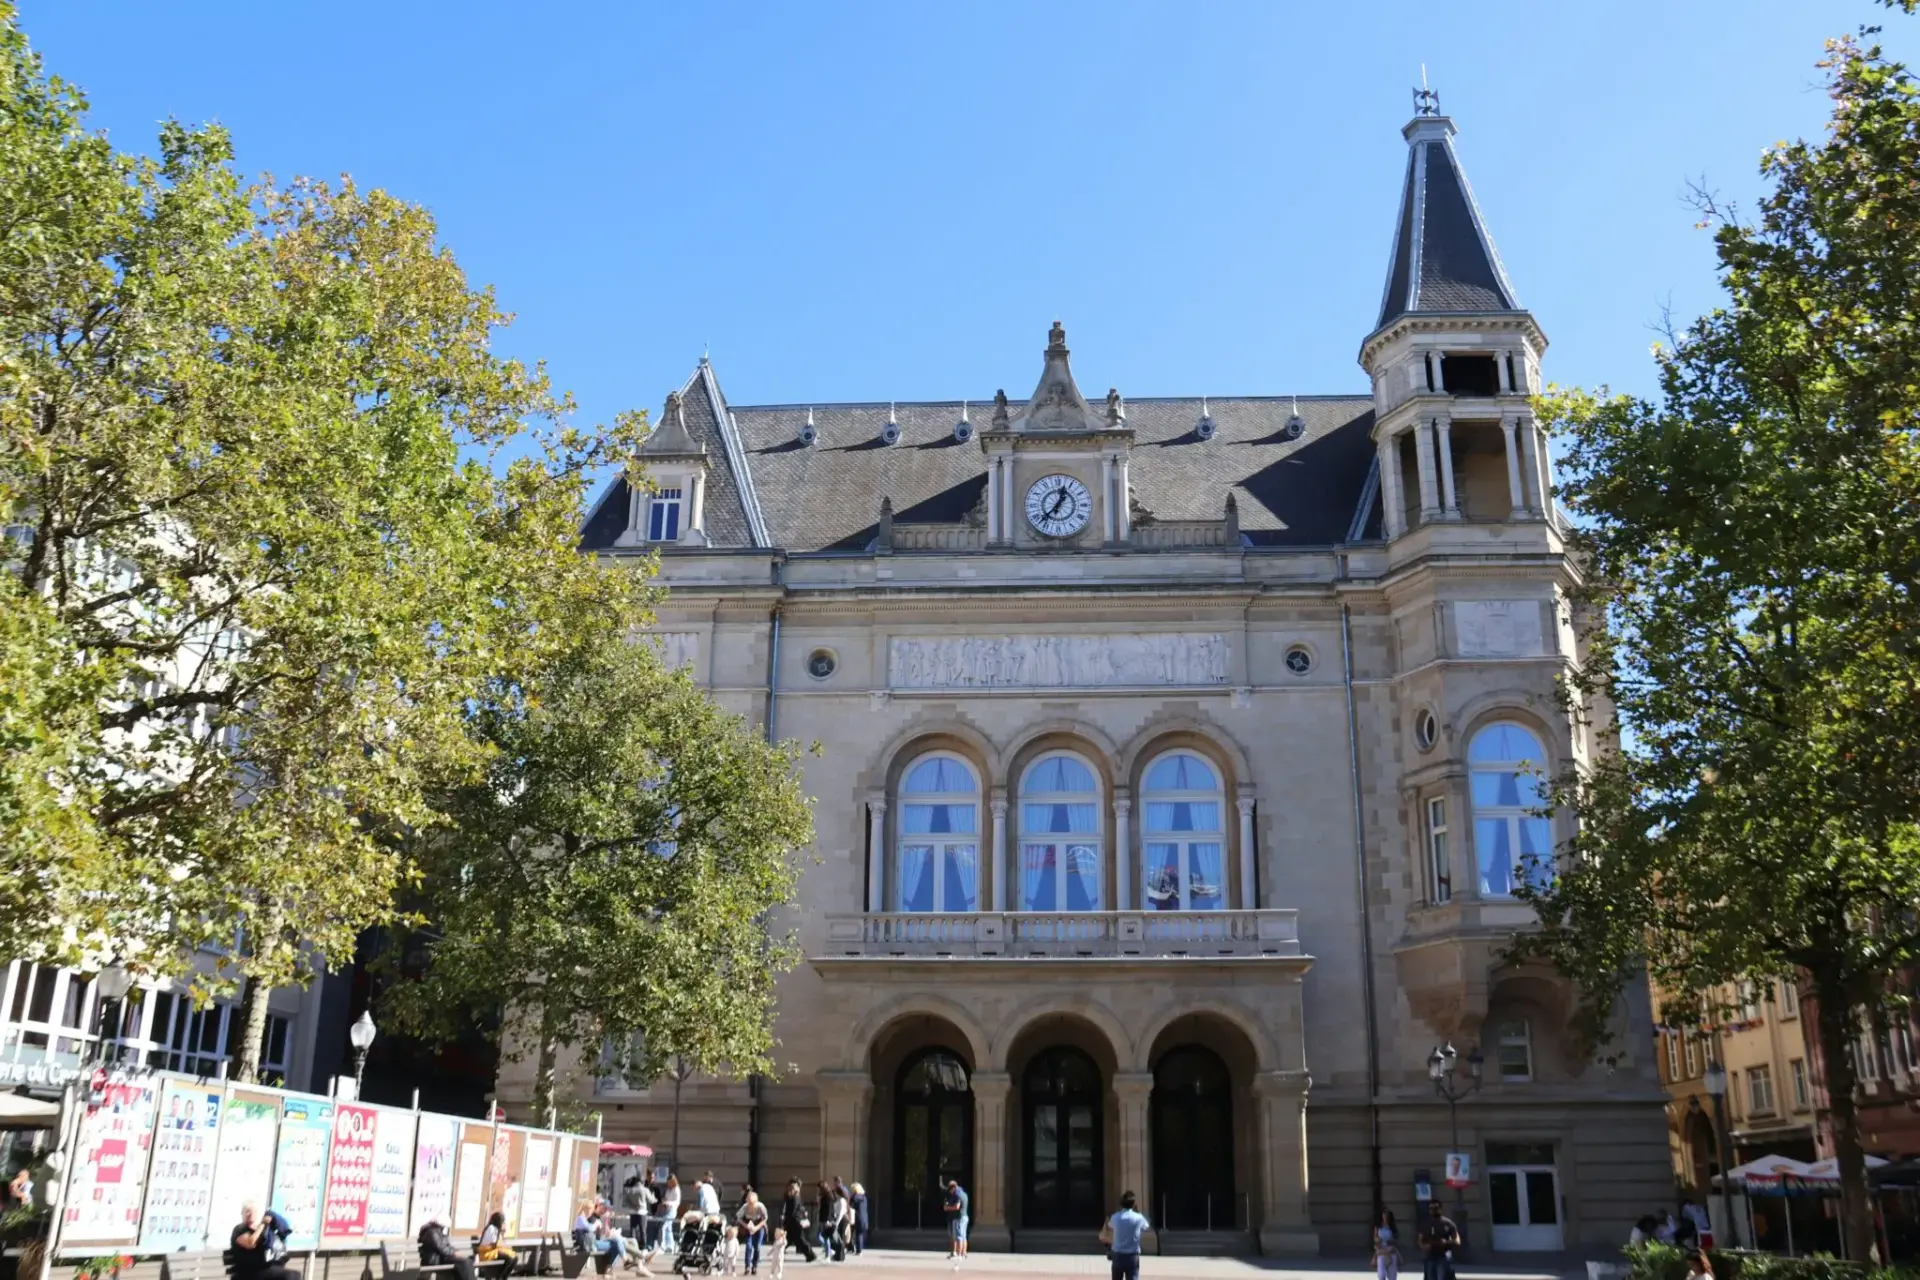
El origen del litigio es minúsculo en términos económicos. Una clienta de un banco polaco puso a la venta un objeto; otra persona fingió interés, le envió un enlace a una web que replicaba la de su entidad y ella introdujo allí sus credenciales. Le sustrajeron 700 euros. El banco se negó a devolverlos alegando negligencia grave y la justicia polaca elevó la duda al TJUE mediante una cuestión prejudicial, el mecanismo por el que un juez nacional suspende su caso y pregunta a Luxemburgo cómo interpretar el derecho europeo. Puede consultarse el funcionamiento de ese cauce en el sitio oficial del tribunal.
Lo que cambia es la práctica más que la letra. Hasta ahora, la etiqueta de negligencia grave funcionaba como escudo: bastaba con que la entidad sospechara que el cliente había picado en un anzuelo evidente para negar el reembolso y dejar la pelota en el tejado del usuario. Con importes pequeños, como los 700 euros del caso polaco, la vía judicial no salía gratis y la mayoría de las víctimas desistía.
El artículo 45.1 ya lo permitía en España, pero la banca lo esquivaba
En España, el artículo 45.1 del Real Decreto-ley 19/2018, que traspuso la Segunda Directiva de Servicios de Pago, ya permitía al usuario recuperar el importe prácticamente en el momento de la estafa o un día hábil después. El texto puede consultarse en la base de datos del BOE. El problema era el resquicio: cuando la entidad alegaba negligencia grave, el reembolso se rechazaba y todo quedaba a merced de los tribunales.
El fallo no crea un derecho nuevo en España: lo que hace es cerrar la puerta que la banca utilizaba para no aplicar el que ya existía.
Organizaciones de consumidores como Asufin han celebrado el refuerzo de la protección. En el sector financiero la lectura es otra: si el reembolso es automático, el incentivo para que el cliente extreme el cuidado se diluye y el fraude se socializa entre todos los usuarios. Ese es el debate de fondo que la sentencia no cierra.
Conviene manejar la información con cautela. El texto oficial de la resolución no ha podido contrastarse con una segunda fuente y lo disponible procede de un único medio, ABC. Los elementos esenciales —plazo, excepción y carga de la prueba— aparecen con claridad, pero el detalle del articulado y el número de asunto quedan pendientes de verificación documental.
El Eje del Poder Europeo
La sentencia reabre un pulso que llevaba años larvado. En un lado se sitúan los mercados bancarios del norte —Países Bajos, Alemania, los nórdicos—, donde la ortodoxia exige que el cliente responda de su propia diligencia y donde socializar el fraude se considera un incentivo perverso. En el otro, los socios del sur —España, Italia, Portugal, Grecia—, con un peso creciente del fraude por ingeniería social, y una presión política, evidente para proteger al consumidor. El TJUE, que no responde a gobiernos sino a jueces nacionales, acaba de dar la razón al segundo bloque sin necesidad de votación alguna.
Para España el efecto es más práctico que simbólico. La norma ya existía; lo que cambia es el coste de incumplirla. Cada reclamación por suplantación deberá resolverse en un día hábil y con la prueba en manos de la entidad, lo que obliga a la banca a reforzar sus protocolos de detección y a asumir un volumen de reembolsos que hasta ahora discutía. Para el usuario, el mensaje es sencillo: reclamar primero, litigar después.
El precedente no es menor. La doctrina del TJUE sobre cláusulas abusivas desmontó desde 2013 buena parte del sistema hipotecario español y forzó provisiones millonarias en el sector. Aquí el volumen no será comparable, pero la lógica institucional es idéntica: Luxemburgo legisla de facto cuando el legislador europeo no cierra el detalle. El siguiente hito es doble: cómo adapten las entidades sus contratos y protocolos de fraude, y qué doctrina fijen los juzgados mercantiles españoles al aplicar el fallo.
La lectura estratégica es otra. Si Bruselas quiere evitar que cada suplantación acabe en los tribunales, tendrá que cerrar por ley lo que el TJUE ha resuelto por sentencia: quién asume el coste del fraude y con qué plazo. Mientras tanto, el reloj de 24 horas ya corre a favor del cliente.





