
El desplome de la bolsa en **Brasil** borra 700.000 millones de reales en semanas. España tiene dos nombres propios en ese mercado.
Las mayores gestoras del país no dan la corrección por terminada. Bradesco Asset Management y BB Asset, dos de las casas de fondos más grandes de Brasil, avisan de que el retroceso puede agravarse y ninguna tiene prisa por volver a comprar. Traducido: el dinero institucional sigue mirando desde la barrera.
Y aquí está la clave para el lector español: ese mercado no nos es ajeno.
Qué ha pasado en la bolsa brasileña desde la victoria de Lula
Casi nadie repara en el calendario. Lula da Silva ganó su cuarto mandato en las elecciones de octubre y, desde entonces, el Ibovespa —el índice de referencia de la bolsa de São Paulo— ha devuelto el repunte que había impulsado la expectativa de un triunfo de Flávio Bolsonaro. Según el relato de La República, el índice ha regresado a niveles de julio y el real brasileño se ha depreciado más del 10% desde la cita electoral.
Ana Rodela, directora de inversiones de Bradesco, lo resumió con una frase seca: ‘Es imposible afirmar con confianza que los activos están baratos’. La casa administra cerca de un billón de reales. No es la única que duda.
Sin una señal contundente desde Brasilia, los grandes fondos brasileños prefieren esperar: tienen margen para elegir cuándo asumir riesgo otra vez.
En BB Asset lo ven igual. Guilherme Novaes, responsable de gestión activa de renta variable, espera que la ola de ventas continúe salvo que aparezca un catalizador positivo, y mantiene niveles de riesgo muy bajos en casi todas sus estrategias. La entidad gestiona 1,8 billones de reales.
El problema de fondo no es de confianza, sino de cuentas. Los gestores dudan de que Lula, de 81 años, aplique los recortes de gasto que exige una deuda pública por encima del 80% del PIB. El equipo económico prepara un ajuste de entre 50.000 y 60.000 millones de reales para 2027, según personas familiarizadas con las conversaciones.
A eso se suma otro foco de inquietud: el presidente deberá nombrar a cuatro nuevos directores del Banco Central do Brasil antes de que acabe el próximo año. El mercado lee cada nombre como una señal.
Por qué este desplome llega hasta Santander y Telefónica
España no observa este mercado de lejos. Santander controla Santander Brasil, una de las principales fuentes de beneficio del grupo, y Telefónica opera a través de Telefónica Brasil, la antigua Vivo, que cotiza en São Paulo y Nueva York. Cuando el real se deprecia y el índice cae, esas filiales pierden valor en bolsa y sus resultados consolidados en euros se estrechan por el tipo de cambio.
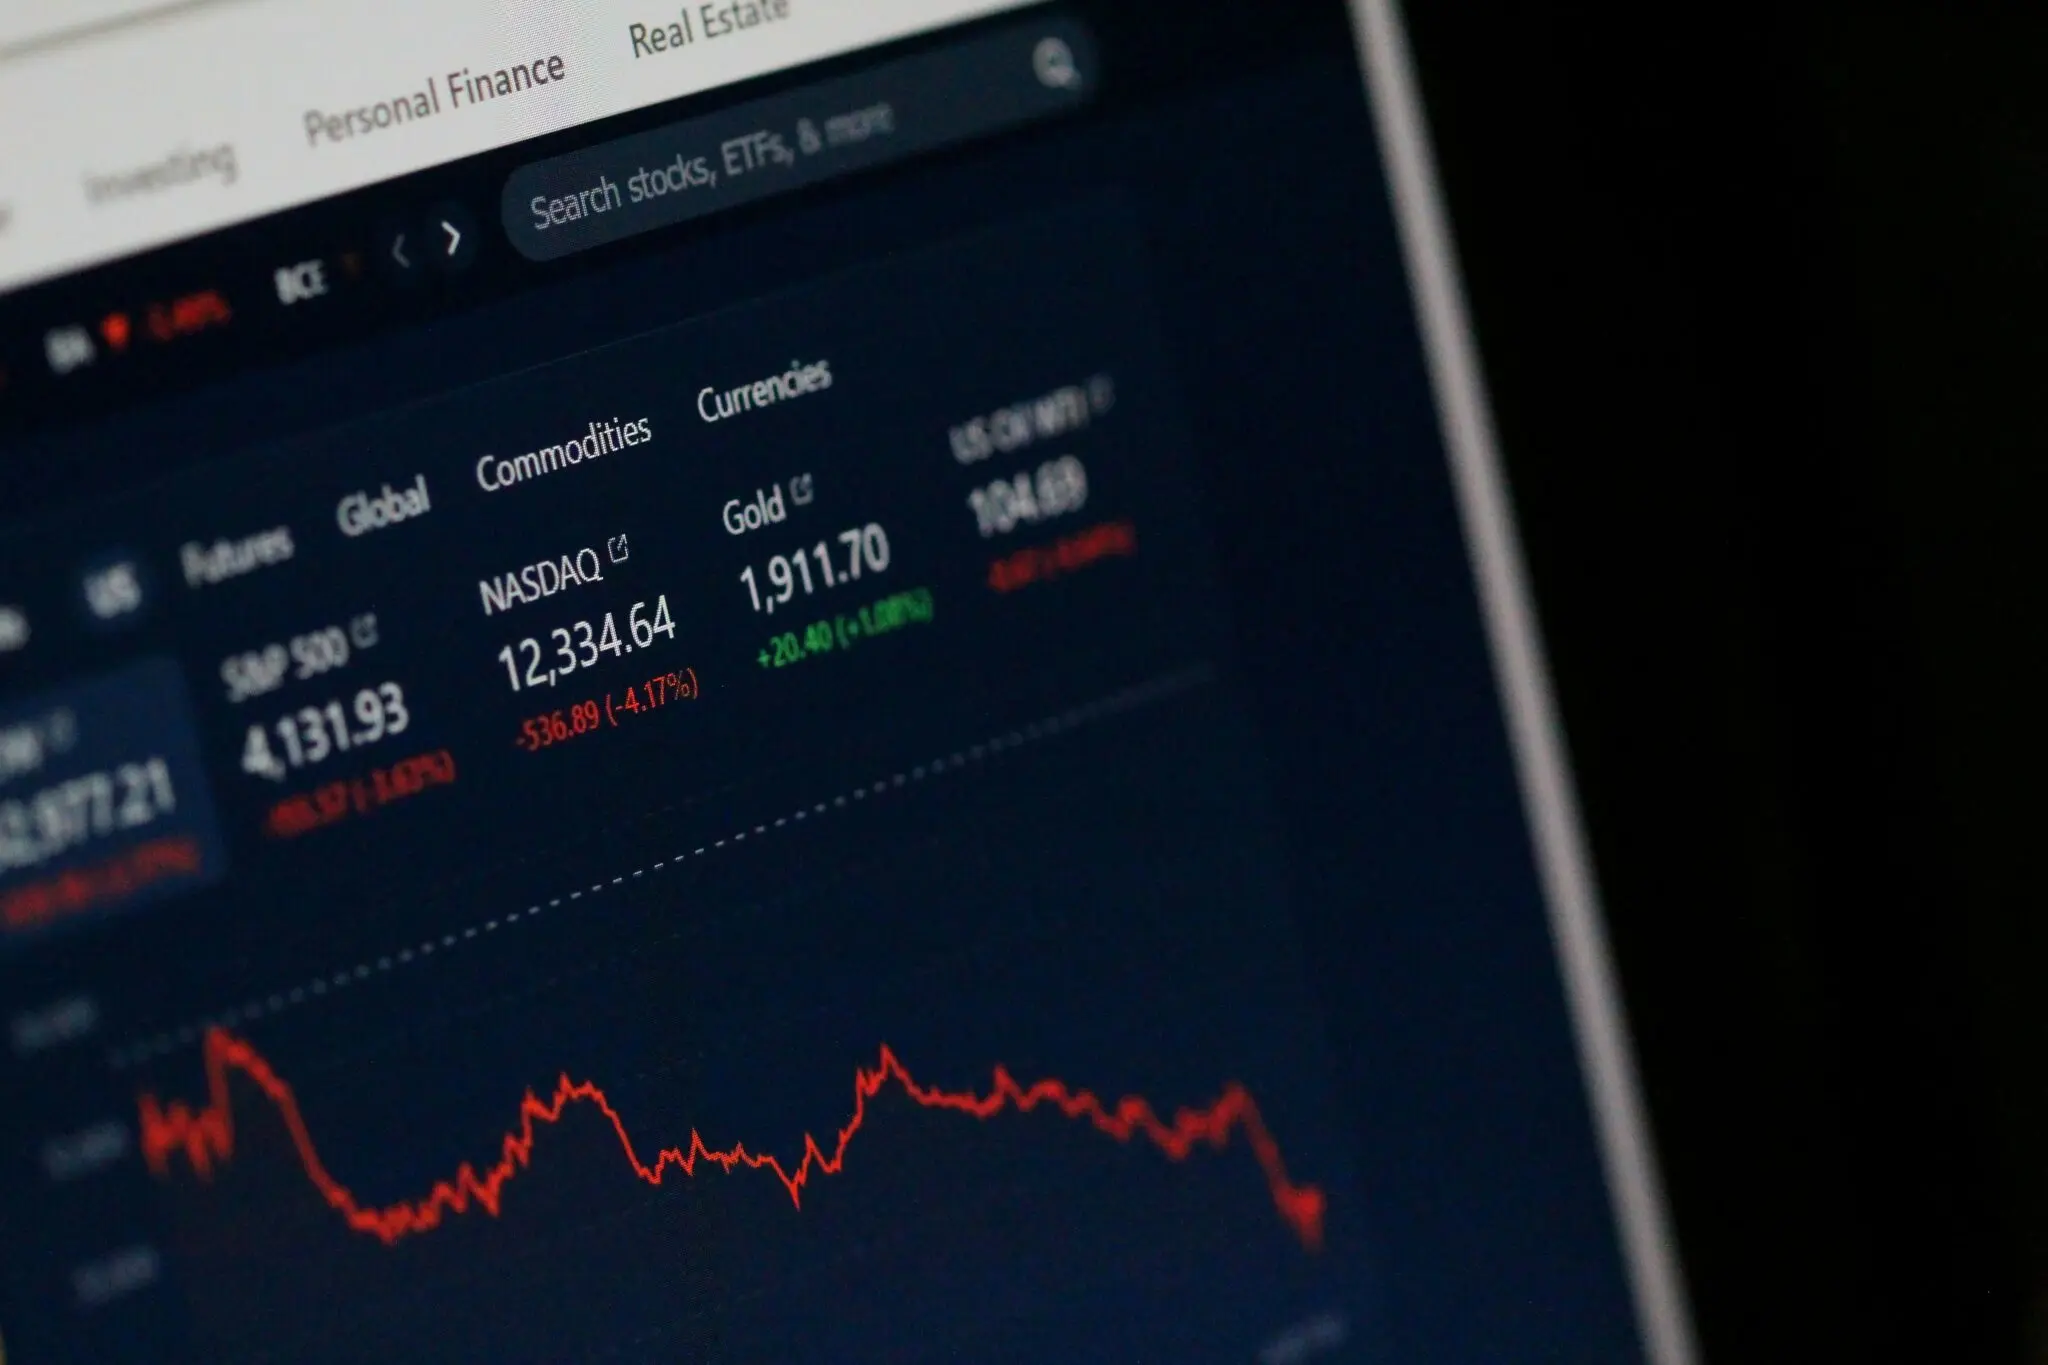
Conviene medir el golpe con prudencia. El valor bursátil de una filial no es lo mismo que su resultado contable, y las cifras cambian con cada sesión y con el tipo de cambio del día. Lo que sí está documentado es el escenario: más de 700.000 millones de reales borrados, unos 126.000 millones de dólares, desde la cita con las urnas.
Ninguno de los gestores consultados ve el suelo cerca. La exposición se refugia en exportadoras, servicios públicos y compañías con dividendos sostenibles, mientras se recorta el peso en acciones volátiles de cara a 2027. Marcos Peixoto, de XP Asset, lo dijo sin rodeos: ‘No veo un repunte fuerte de aquí a fin de año’.
Lo que el episodio de 2024 enseña sobre Brasil
Hay un precedente que explica la desconfianza actual. A finales de 2024, un paquete fiscal muy esperado quedó opacado por la decisión de Lula de ampliar las exenciones del impuesto sobre la renta. El real tocó mínimos históricos y las tasas de interés acabaron subiendo con fuerza. Rodela fue explícita: ‘Después de lo que ocurrió en 2024, las palabras por sí solas no serán suficientes’.
Para España, la lección es de manual. Una filial brasileña no se juzga solo por sus beneficios, sino por la prima de riesgo política que el mercado aplica al país donde opera: cuando esa prima sube, el castigo llega por dos vías, la cotización y el tipo de cambio. Los grandes grupos españoles presentes en Brasil, Santander y Telefónica entre ellos, llevan años construyendo negocios rentables allí; el riesgo que afrontan ahora no es de solvencia, sino de valoración.
Los próximos pasos están fechados. El equipo económico quiere enviar las propuestas de ajuste al Congreso en los próximos días, y el mercado mira también quién ocupará Hacienda y cómo se renueva el directorio del banco central. Los inversores tienen el lujo de elegir cuándo volver, como admitió Novaes. Mientras no haya señales desde Brasilia, la bolsa brasileña seguirá siendo un mercado en cuarentena.
📌 Ficha del Caso
- Ficha sobre el caso: La bolsa brasileña y el real acumulan pérdidas desde la victoria electoral de Lula en octubre, y los grandes gestores del país avisan de que la caída puede prolongarse.
- Datos importantes: Más de 700.000 millones de reales borrados, unos 126.000 millones de dólares; el real cae más del 10%; la deuda pública supera el 80% del PIB.
- Resumen: El castigo bursátil y cambiario de Brasil llega a las cuentas españolas a través de Santander Brasil y Telefónica Brasil, dos filiales de peso en sus matrices.





