
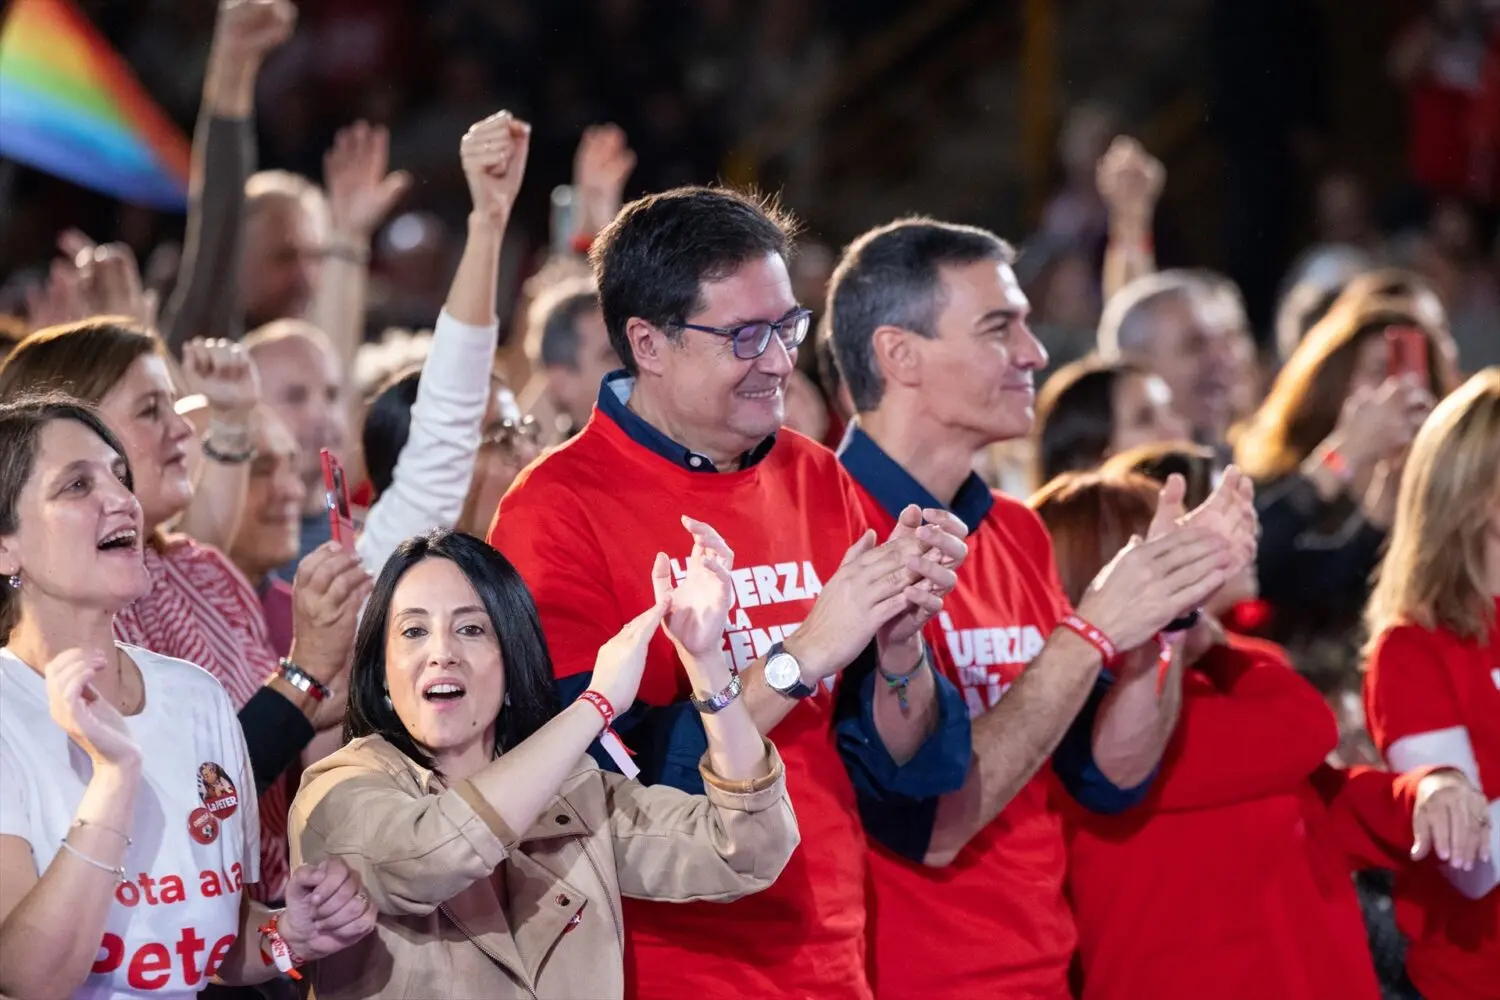
Pedro Sánchez promete subir los impuestos a los fondos de inversión que acumulen vivienda y a los grandes tenedores de pisos vacíos. El ahorro español ya está haciendo cuentas.
La propuesta se presentó el domingo 15 de noviembre en Alcorcón, dentro del programa electoral con el que el PSOE llega a las elecciones generales del 29-N. Quedan menos de dos semanas. Y Sánchez lo resumió con una frase que el sector financiero ha subrayado en rojo: ‘Les vamos a poner más impuestos’.
Dentro hay mucho más. Una prestación nueva de la Seguridad Social para el cuidado de hijos menores de ocho años, del 100% de la base reguladora durante cuatro semanas. El objetivo de bajar el paro al 8%. Y el de que el 6% del parque de vivienda sea público. Son cifras de campaña, no de presupuesto.
También hubo recado para el adversario: el acto sirvió para cargar contra el candidato del PP, Alberto Núñez Feijóo, y contra lo que el presidente describe como una involución junto a la ultraderecha. La cornisa política existe, pero la pregunta que afecta a millones de hogares es otra.
Qué se grava y a quién señala la medida
El texto distingue dos dianas. La primera, los grandes fondos de inversión con cartera residencial. La segunda, los grandes tenedores con pisos vacíos, apartamentos turísticos o alquileres a precios que el programa considera inasequibles. No hay tipos, mínimos exentos ni calendario: la letra pequeña no existe todavía.
Ahí está el primer problema para el ahorrador. Un fondo de inversión no es un señor con un piso: es un vehículo que reúne el dinero de miles de partícipes —los inversores que aportan su dinero al fondo—, muchos con entregas mensuales de cien euros. Si el impuesto recae sobre el fondo, la factura se reparte entre todos los partícipes, también entre quienes no tienen ninguna vivienda.
El impuesto no distingue entre el gran tenedor de pisos y el ahorrador que aporta cien euros al mes a un fondo inmobiliario.
El resto del paquete fiscal apunta en otra dirección. Convertir el mínimo por descendientes del IRPF en un crédito fiscal reembolsable para dos millones de hogares. Y mantener exentos a los contribuyentes que cobran el salario mínimo interprofesional. Traducido: más gasto social y más presión sobre las rentas del capital.
Por qué esto golpea al ahorro español y a las gestoras
España tiene una industria de fondos con un patrimonio de cientos de miles de millones de euros y millones de partícipes. El ahorro de las familias está dentro de esos vehículos, y la vivienda se ha convertido en uno de sus destinos favoritos a través de fondos inmobiliarios y socimis.
Y aquí aparece el detalle que casi nadie cuenta. El domicilio de un fondo es una decisión administrativa: una gestora puede trasladarlo a Luxemburgo o a Dublín en cuestión de meses. Lo que no puede mover es el edificio. Por eso el tributo que de verdad recauda es el que se cobra donde está el ladrillo, no donde se firma el folleto.
En vivienda el efecto es más visible. Gravar al gran tenedor puede reducir la oferta de alquiler justo cuando el decreto de vivienda acaba de ser convalidado en el Congreso de los Diputados. Menos oferta y más coste acaban pagándolos los inquilinos, no el fondo.
El precedente que la campaña no menciona
Conviene recordar que España ya recorrió una parte de este camino. En 2021, la ley de medidas contra el fraude fiscal introdujo un tipo del 1% en el Impuesto sobre Sociedades para los fondos de inversión españoles. Después llegó el impuesto a las grandes fortunas, y varias comunidades autónomas respondieron con rebajas propias para retener patrimonios. El patrón se repite: se anuncia el golpe y se negocia el fleco.
La comparación sirve para medir el alcance real de la promesa. Un impuesto a los fondos no abarata la vivienda si la oferta sigue estrangulada por el suelo y la licencia. Lo que sí hace es señalar a un sector que gestiona el ahorro de millones de españoles y empujar la inversión hacia productos menos visibles.
Queda la pregunta que decidirá todo: cuántos votos y cuánta mayoría. Blindar en la Constitución la revalorización de las pensiones exige dos tercios del Congreso, algo que el propio programa sabe improbable. Un impuesto, en cambio, se aprueba por mayoría simple. Los próximos pasos se conocerán tras el 29-N: si hay Gobierno, borrador de ley, consulta pública y, previsiblemente, un regateo con el sector que ya ha empezado.
📌 Ficha del Caso
- Ficha sobre el caso: Sánchez presenta el programa del PSOE para el 29-N con una subida de impuestos a los fondos de inversión con cartera residencial y a los grandes tenedores de vivienda.
- Datos importantes: Sin tipos ni calendario publicados. El paquete incluye cuatro semanas al 100% de la base reguladora por cuidado de hijos y un crédito fiscal reembolsable para dos millones de hogares.
- Resumen: La medida presiona la fiscalidad del ahorro español sin aclarar si el coste recaerá en el gran tenedor o en los partícipes de los fondos.





