
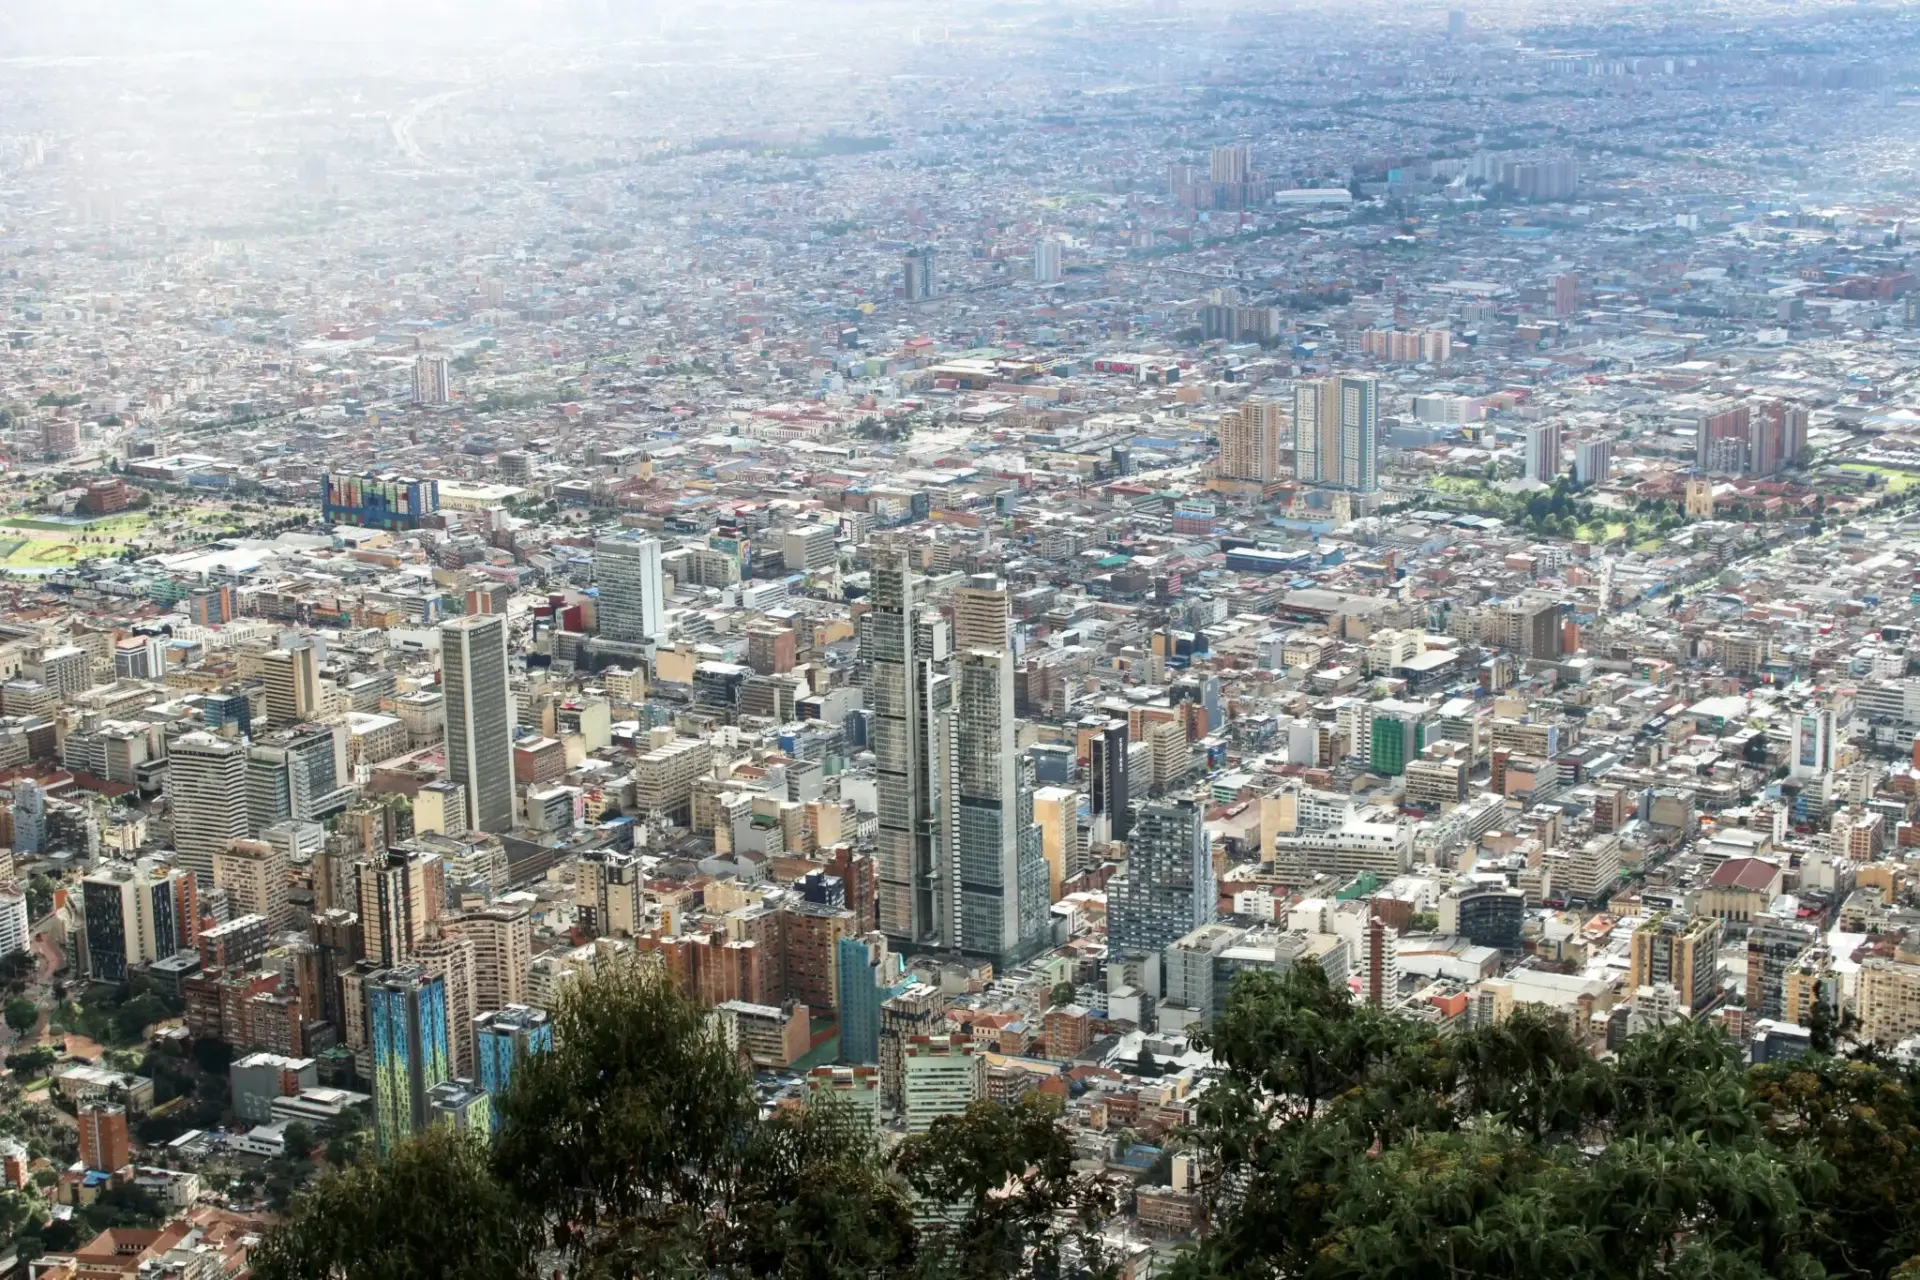
La pobreza extrema en Colombia afecta ya al 13,4% de la población, cuatro puntos por encima de la media de América Latina.
El dato lo recoge el último informe de la Comisión Económica para América Latina y el Caribe (Cepal) con cifras de 2025 y sitúa al país en el cuarto puesto regional, por detrás de Guatemala (18,5%), Honduras (17,8%) y Bolivia (14,7%). En el otro extremo, Uruguay (0,3%), Chile (1,5%) y Costa Rica (2%) dibujan una región partida en dos. Para la banca española, con dos filiales de peso en el país, la cifra es una variable de riesgo de crédito.
Qué dice el informe de la Cepal sobre la pobreza extrema en Colombia
Vamos por partes. Colombia cerró 2025 con un 13,4% de su población en pobreza extrema frente al 9,4% del promedio regional. La lectura rápida invita al pesimismo; la lectura fina matiza. Es la cifra más baja de los últimos tres años y el país registró la caída más pronunciada del bloque Cepal, de 2,4 puntos porcentuales. Pero sigue sin recuperar el terreno perdido antes de la pandemia: en 2019 el indicador era del 12,8% y en 2014, del 12%.
La pobreza multidimensional —que mide carencias en vivienda, salud, empleo y pensiones— bajó en la región del 20,3% al 19,4% entre 2024 y 2025, según los registros de la Cepal. Colombia se sitúa en el 24,5%, octava del escalafón, con Honduras en el 63% y Chile en el 2,3%. El organismo atribuye la mejora regional al mayor acceso a internet, a los logros educativos y al saneamiento básico, tres palancas que la pobreza multidimensional mide con precisión.
Por qué esta cifra golpea el crédito de BBVA y Santander en Colombia
Aquí está la clave para España. BBVA y Santander figuran entre las entidades privadas con mayor presencia en el sistema financiero colombiano, un mercado que ambos grupos trabajan desde hace décadas y que forma parte de su negocio latinoamericano. La pobreza extrema no se traduce de forma automática en impagos, pero encarece la originación y eleva la mora en consumo y microcrédito, los segmentos más expuestos a los hogares con ingresos irregulares.
El economista Jhon Torres, jefe de investigaciones económicas de Native Capital Management, apunta al corazón del problema: la caída de la pobreza en Colombia se apoyó sobre todo en el trabajo por cuenta propia, que aportó 1,9 de los tres puntos porcentuales de reducción anual. Traducido: una mejora construida sobre empleo informal, sin seguridad social y muy sensible a los ciclos. Un banco que preste a ese segmento sabe que el ciclo puede girarle la cartera en dos trimestres.
La reducción de la pobreza en Colombia se sostiene sobre empleo informal, una base que se resquebraja en cuanto el ciclo económico gira.
La Cepal añade otro dato que conviene subrayar: la pobreza golpea de forma desproporcionada a mujeres, niños, población indígena y afrodescendiente y a quienes viven en el medio rural. Y uno más, decisivo para cualquier balance actuarial: sin los ingresos por pensiones, la pobreza entre las personas mayores habría sido del 41,8% en 2025, 31,4 puntos más. Los países con mercados laborales formales, como Uruguay, con apenas un 0,3% de pobreza extrema, muestran el camino inverso.
Para las filiales españolas, el mapa importa tanto como la cifra. Colombia convive con un deterioro social persistente y con una economía que necesita crédito para crecer; el equilibrio entre rentabilidad y riesgo país es la cuadratura del círculo que llevan años resolviendo los comités de riesgo de Madrid.
Lo que enseña el precedente argentino de 2001 a la banca española
Conviene recordar lo que ya pasó. Cuando la crisis argentina de 2001-2002 forzó la pesificación de los depósitos y el corralito, Santander —entonces BSCH— y BBVA asumieron cargas multimillonarias en sus filiales, con impactos contables que se arrastraron varios ejercicios. No es el escenario colombiano de hoy, ni mucho menos: Colombia no afronta una convertibilidad rota ni una crisis de balanza de pagos. Pero el episodio dejó una lección que los supervisores repiten desde entonces: la exposición a América Latina se mide por la calidad del empleo del país de destino, no solo por el tamaño del mercado. Y ahí el informe de la Cepal envía una señal incómoda. El 13,4% de pobreza extrema y el 24,5% de pobreza multidimensional describen una economía cuyo mercado laboral aún empuja a demasiada gente hacia la informalidad. Para el crédito, eso se traduce en provisiones más conservadoras y en tipos más altos para el cliente de menor renta.
El siguiente examen llegará con las próximas actualizaciones del panorama social de la Cepal y con los resultados de las filiales colombianas en los informes trimestrales de ambos grupos. Mientras la pobreza extrema siga en dos dígitos, el riesgo de crédito no se descontará del todo en uno de los mercados que más aportan al negocio americano de la banca española.
📌 Ficha del Caso
- Ficha sobre el caso: La Cepal sitúa a Colombia como el cuarto país de América Latina con más población en pobreza extrema, un deterioro social que condiciona el crédito minorista de las filiales de BBVA y Santander.
- Datos importantes: El 13,4% de los colombianos vive en pobreza extrema frente al 9,4% regional; la pobreza multidimensional alcanza el 24,5%, y sin pensiones la pobreza de los mayores habría llegado al 41,8%.
- Resumen: La mejora de los últimos tres años se apoya en empleo informal, de modo que el riesgo de crédito de la banca española en Colombia seguirá tensionado aunque el indicador baje.





