Repara tu Deuda Abogados cancela 16.577 € en Arroyomolinos (Madrid) con la Ley de Segunda Oportunidad

0

La exonerada, divorciada y con un hijo con discapacidad, también sufrió un ERTE por el COVID-19

Repara tu Deuda Abogados, despacho de abogados líder en España en la tramitación de la Ley de Segunda Oportunidad, ha logrado una cancelación de deuda en Arroyomolinos (Madrid). Mediante la gestión de Repara tu Deuda Abogados, el Juzgado de lo Mercantil nº13 de Madrid ha dictado la exoneración del pasivo insatisfecho (EPI) en el caso de una mujer que había acumulado una deuda de 16.577 euros a la que no podía hacer frente.

Como explican los abogados de Repara tu Deuda, su caso es el siguiente: “estaba casada. Iba haciendo uso de las tarjetas de crédito y pagando todo regularmente. También solicitó un préstamo para adquirir un vehículo necesario para acudir a su lugar de trabajo. Más tarde, la deudora decidió emprender como autónoma, financiando los primeros meses con tarjetas de crédito. No obstante, a finales de ese mismo año, se separó de su marido y, en consecuencia, su situación económica se desestabilizó. Esto provocó que no pudiera seguir adelante con los pagos de las tarjetas y cerró el negocio. Su tercer hijo, con una discapacidad, requería de sus cuidados. Tras un año con él, ella volvió a su trabajo, pero se encontró con el COVID-19, lo que hizo que se viera envuelta en un ERTE. Al reincorporarse a su trabajo, su hijo empeoró de su estado de salud, por lo que tuvo que dejar nuevamente el trabajo. Aunque ha vuelto y lo mantiene, la concursada no ha podido salir del estado de sobreendeudamiento”. 

Según señalan desde Repara tu Deuda Abogados, “España fue uno de los países de la Unión Europea que más tiempo tardó en incorporar a su sistema jurídico la Ley de Segunda Oportunidad. Se trata de un mecanismo previsto para la cancelación de las deudas de las personas físicas, incluyendo a los autónomos, para ofrecerles que se reactiven en la economía”.

Repara tu Deuda Abogados ha ayudado, desde sus inicios en septiembre de 2015, a numerosas personas en situación de insolvencia. Más de 27.000 particulares y autónomos, procedentes de las diferentes partes, han confiado en el despacho de abogados para cancelar las deudas contraídas. Algunas de estas personas han acudido tras el testimonio de algunos exonerados que han decidido animar a otros endeudados a empezar el proceso lo antes posible.

Esta legislación permite que personas en estado de insolvencia salgan de los listados de morosidad si cumplen una serie de requisitos previos. En líneas generales, basta con que el concursado se encuentre en un estado actual o inminente de insolvencia, que no haya sido condenado por delitos socioeconómicos en los diez últimos años y que actúe de buena fe durante todo el tiempo que dura el procedimiento. Hasta el momento, el bufete ha conseguido superar la cifra de 280 millones de euros exonerados.

Repara tu Deuda abogados cuenta con una app, disponible en Android y para IOS, conocida con el nombre de MyRepara. Esta permite reducir aún más los costes del procedimiento, un control total del proceso y que los abogados puedan asistir a reuniones mediante videollamada.

Por otra parte, el despacho también ofrece el análisis y estudio de los contratos firmados por las personas con bancos y entidades financieras. En este sentido, el objetivo es comprobar si existen cláusulas abusivas para la cancelación de tarjetas de crédito, tarjetas revolving, minicréditos, préstamos e hipotecas y poder reclamar a Cofidis, Moneyman, WiZink, Carrefour, Vivus, Banco Santander, CaixaBank, BBVA, Banco Sabadell, myKredit, Kviku, etc.

66ec49fd532c5 Moncloa

BBVA y KKR colaboran con una inversión de 180 millones en proyectos de sostenibilidad climática

0

La alianza estratégica entre BBVA y KKR es una muestra del compromiso del banco español por desempeñar un papel fundamental en la transición hacia una economía más sostenible y respetuosa con el medio ambiente. A través de esta colaboración, BBVA busca convertirse en un líder en el asesoramiento y la financiación de proyectos relacionados con la infraestructura climática, especialmente en lo que respecta a la transición energética y la electrificación.

Este acuerdo refleja la creciente importancia que las soluciones climáticas están adquiriendo en el panorama económico global. Ambas instituciones reconocen la enorme oportunidad que se avecina en la segunda parte de esta década, donde se prevé un fuerte crecimiento de las nuevas infraestructuras bajas en carbono. Esta asociación estratégica les permitirá a BBVA y KKR aprovechar al máximo estas tendencias emergentes y posicionarse como actores clave en la transición hacia una economía más sostenible

BBVA INVIERTE 200 MILLONES DE DÓLARES EN LA ESTRATEGIA CLIMÁTICA DE KKR

Según el comunicado, BBVA ha acordado invertir 200 millones de dólares (180 millones de euros) en la estrategia climática global de la gestora de fondos KKR. Esta asociación tiene como objetivo identificar oportunidades de inversión relacionadas con infraestructuras climáticas, especialmente en lo que respecta a la transición energética y la electrificación.

La estrategia climática de KKR se centra en invertir en soluciones que impulsen la transición hacia una economía baja en carbono. Esto se traduce en una cartera diversificada de proyectos que abarcan desde infraestructuras de energías renovables hasta soluciones de movilidad eléctrica y tecnologías de captura y almacenamiento de carbono.

La participación de BBVA en esta estrategia climática global de KKR demuestra su compromiso por desempeñar un papel crucial en la financiación y el asesoramiento de los proyectos clave que impulsarán la transición hacia una economía más sostenible. Esta asociación estratégica les permitirá a ambas instituciones aprovechar sus fortalezas y expertise para capitalizar las oportunidades que ofrece este creciente mercado de soluciones climáticas.

BBVA: ASESORAMIENTO Y FINANCIACIÓN CLAVE PARA LA TRANSICIÓN CLIMÁTICA

BBVA tiene como objetivo convertirse en un líder en el asesoramiento y la financiación de proyectos relacionados con la infraestructura climática. Según Javier Rodríguez Soler, responsable de Sostenibilidad y Banca de Inversión de BBVA, «creemos que en la segunda parte de esta década veremos un fuerte crecimiento en nuevas infraestructuras bajas en carbono. La oportunidad es enorme y en BBVA queremos convertirnos en líderes en asesoramiento y financiación«.

Para lograr este objetivo, BBVA reconoce la necesidad de contar con grandes gestores de activos y bancos internacionales que puedan financiar esta transición y acompañar de forma ordenada a todos los sectores en sus respectivas sendas de descarbonización. La alianza estratégica con KKR es un paso significativo en esta dirección, ya que les permitirá a ambas instituciones **identificar y aprovechar las *oportunidades* que surjan en el mercado de soluciones climáticas.

Además, BBVA espera que esta asociación les permita **consolidar su posición como un *actor clave* en la financiación de la transición energética y la electrificación. Estos dos ámbitos serán fundamentales para alcanzar los objetivos de descarbonización y mitigación del cambio climático a nivel global.

La española Liux firma un acuerdo con OK Mobility para vender 5.000 coches eléctricos

0

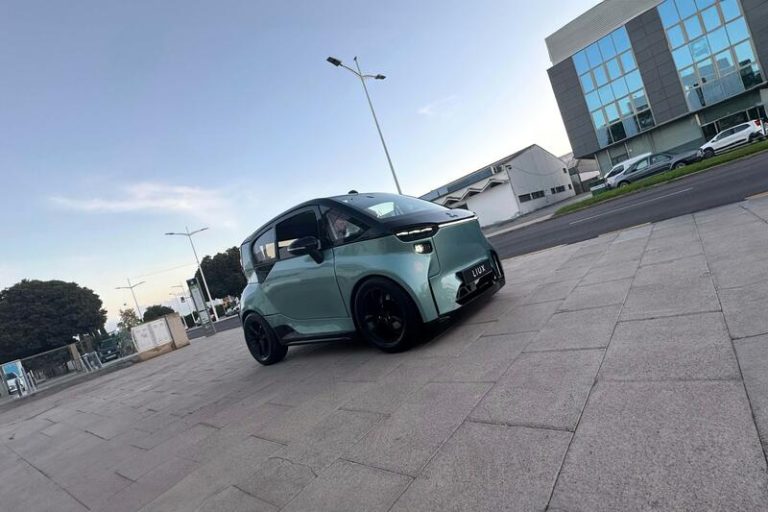
La startup española de vehículos eléctricos Liux ha presentado recientemente el prototipo final de su urbano ligero, el Liux Geko, y la firma de un acuerdo de compra de 5.000 unidades con OK Mobility durante los próximos tres años. Esta es una gran noticia para la industria de la movilidad eléctrica en España, ya que demuestra el creciente interés y la adopción de soluciones de transporte sostenibles.

El Liux Geko cuenta con una autonomía eléctrica de 170 kilómetros, ampliable hasta los 230 kilómetros, y una eficiencia energética superior a los 13 km/kWh. Estas características hacen de este vehículo una opción atractiva y práctica para el uso diario en entornos urbanos. Además, el acuerdo con OK Mobility permitirá a la compañía española impulsar aún más la producción del Liux Geko, que comenzará durante la segunda mitad de 2025 en España.

Una Apuesta por la Movilidad Urbana Sostenible

El Liux Geko ha sido diseñado con el objetivo de ofrecer una nueva forma de entender la movilidad urbana. Su diseño innovador, su eficiencia energética y el uso de materiales sostenibles lo convierten en un producto único en el mercado. Estas características, junto con la asociación estratégica con OK Mobility, posicionan a Liux como una empresa líder en la transición hacia una movilidad más limpia y eficiente.

La startup española ha logrado desarrollar un vehículo eléctrico que cumple con las necesidades de los usuarios urbanos, ofreciendo una solución de transporte sostenible, eficiente y asequible. Esto representa un gran avance para la industria de la movilidad eléctrica en España, ya que demuestra la capacidad de las empresas nacionales para innovar y competir en este mercado en constante evolución.

Generando Sinergias para Enfrentar los Desafíos de la Movilidad

El acuerdo entre Liux y OK Mobility permite generar sinergias clave para enfrentar con éxito los nuevos desafíos que plantea la movilidad. Ambas empresas comparten el compromiso de contribuir a la transición hacia una movilidad más sostenible, y este tipo de asociaciones estratégicas son fundamentales para impulsar el desarrollo y la adopción de soluciones innovadoras.

La movilidad eléctrica se ha convertido en una prioridad a nivel global, y las startups como Liux desempeñan un papel crucial en la aceleración de este cambio. Al ofrecer productos de alta calidad, eficientes y respetuosos con el medio ambiente, estas empresas están contribuyendo a la creación de un futuro más sostenible para la movilidad urbana.

En conclusión, la presentación del Liux Geko y el acuerdo con OK Mobility son hitos importantes en el desarrollo de la movilidad eléctrica en España. La startup española Liux ha demostrado su capacidad para innovar y ofrecer soluciones que se ajustan a las necesidades de los consumidores, lo que sin duda impulsa la transición hacia una movilidad más limpia y eficiente en nuestro país.

Madrid encabeza el saldo positivo de cambios de domicilio empresarial con 44 nuevas empresas hasta junio

0

Durante el primer semestre del año 2024, Madrid ha recibido un total de 44 nuevas empresas debido a los cambios de domicilio de compañías en España. Esta cifra muestra un mejor comportamiento en comparación con los 18 movimientos registrados en el segundo trimestre de 2023, lo que sitúa a Madrid como la comunidad que mayor saldo positivo obtuvo. De hecho, la capital española lleva 36 trimestres consecutivos con saldo positivo desde 2015.

Junto a Madrid, otras comunidades autónomas también han experimentado saldos positivos en cuanto a la llegada de nuevas empresas, como Andalucía, la Comunidad Valenciana y Castilla-La Mancha. Sin embargo, no todas las regiones han tenido la misma suerte, siendo Cataluña la que más compañías ha perdido durante este período.

Comunidades con Saldo Positivo

Madrid se consolida como la comunidad líder en cuanto a la llegada de nuevas empresas, con 472 sociedades que han decidido establecer allí su domicilio, frente a las 428 que se han marchado. Este saldo positivo de 44 compañías refleja la fortaleza de la región como destino preferido para las empresas que buscan cambiar su ubicación.

Siguiendo a Madrid, Andalucía ha ganado 43 nuevas empresas, mientras que la Comunidad Valenciana y Castilla-La Mancha han añadido 27 compañías cada una a sus respectivos territorios. Otras comunidades con saldo positivo son Cantabria, Baleares, La Rioja, Aragón, Canarias y Galicia.

Estos datos demuestran que, a pesar de los retos económicos y empresariales que ha enfrentado el país, ciertas regiones han logrado mantener su atractivo como destino preferido para las empresas que buscan mejorar su ubicación y aprovechar las oportunidades que ofrecen estos territorios.

Comunidades con Saldo Negativo

En contraste con las comunidades mencionadas anteriormente, Cataluña ha sido la región que más empresas ha perdido en la primera mitad de 2024, con un total de 116 compañías que han decidido abandonar el territorio. Esta cifra es muy superior a la experimentada en el mismo período del año anterior, cuando se registraron 33 salidas.

Además de Cataluña, otras comunidades con saldo negativo en cuanto a cambios de domicilio son Murcia, con 28 empresas perdidas; Castilla y León, con 14; y Navarra y País Vasco, ambas con 13 compañías que han optado por trasladarse fuera de sus respectivas regiones.

Estos datos reflejan los desafíos que enfrentan algunas comunidades autónomas para mantener y atraer a las empresas, lo que puede tener implicaciones significativas en términos de desarrollo económico y empleo en dichas regiones.

Impacto Económico de los Cambios de Domicilio

En términos de facturación, Madrid y Andalucía siguen liderando el ranking de comunidades que reciben nuevas empresas. En el caso de Madrid, la cifra alcanza los 2.902 millones de euros, gracias al traslado de Renault España Comercial, una empresa que factura 2.684 millones de euros y que se ha trasladado desde Castilla y León.

Por su parte, Andalucía ha recibido 281 millones de euros en facturación, debido a la llegada de Circet Infraestructuras de Telecomunicaciones, una compañía con una facturación de 162 millones de euros que se ha trasladado desde Madrid.

En contraste, Castilla y León ha sufrido la mayor pérdida en términos de facturación, con 2.693 millones de euros menos, seguida de Navarra, con 377 millones menos, y Murcia, que ha recortado 213 millones de euros.

Estos datos evidencian el impacto económico que tienen los cambios de domicilio de las empresas en las diferentes comunidades autónomas, con algunas regiones viendo reforzada su posición como centros de atracción empresarial, mientras que otras enfrentan retos para retener y atraer a las compañías.

Miniso refuerza su presencia en España con la apertura de su ‘flagship’ en Madrid para Navidad

0

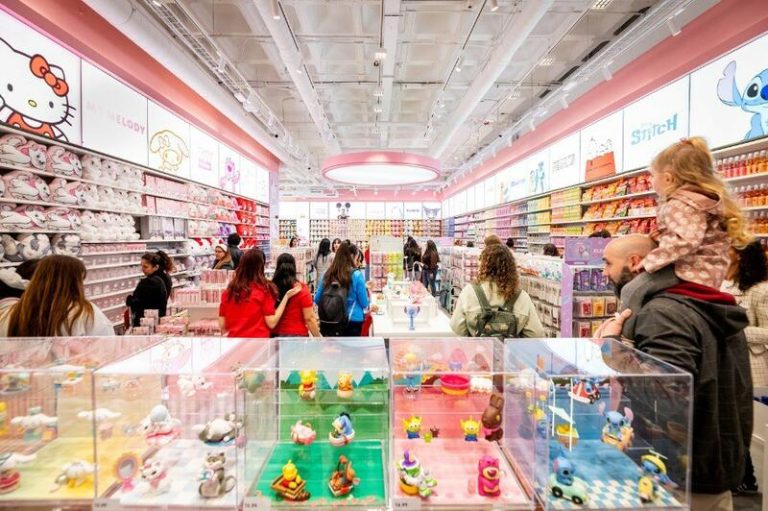
Miniso, la conocida cadena de productos de consumo inteligente, se encuentra en plena fase de expansión en el mercado español. Después de inaugurar exitosamente 48 tiendas en todo el país, la compañía ha dado un paso adelante al anunciar la apertura de su «flagship» o tienda insignia en pleno corazón de Madrid, en la emblemática Puerta del Sol.

Esta nueva tienda, ubicada en el número 48 de la Gran Vía, se erige como uno de los principales esfuerzos de Miniso por afianzar su presencia en España. Con un espacio de más de 1.100 metros cuadrados distribuidos en dos plantas, la tienda contará con un equipo de más de 30 personas y una oferta de más de 6.000 referencias en constante rotación, convirtiéndose en toda una experiencia de compra y ocio para los consumidores.

La Importancia Estratégica de la Ubicación

La elección de la Puerta del Sol como sede de la «flagship» de Miniso en España no es casual. La Gran Vía, uno de los ejes comerciales más importantes de la capital, registra un tránsito diario de entre 65.000 y 90.000 peatones, una cifra que prácticamente se duplica durante la época navideña, cuando los consumidores se volcán en las compras.

«Este local es una de nuestras grandes apuestas europeas, tras las aperturas en localizaciones de prestigio mundial como Times Square (Nueva York), Campos Elíseos (París) o en la mítica Oxford Street (Londres). La Gran Vía de Madrid es una de las principales arterias comerciales y turísticas a nivel mundial», ha señalado Ana Rivera, consejera delegada de Miniso España.

La ubicación estratégica de esta nueva tienda insignia le permitirá a Miniso aprovechar el alto tráfico peatonal y la afluencia de turistas que visitan la Puerta del Sol, convirtiéndose en un escaparate privilegiado para la marca y sus productos.

El Modelo de Negocio Innovador de Miniso

Miniso se ha convertido en un gigante del ‘retail’ gracias a su modelo de negocio innovador, que ha logrado combinar la venta al por menor con una experiencia de compra enriquecedora para los consumidores.

Creada en 2013 por el empresario chino Ye Guofu, la cadena ha logrado abrir más de 6.000 tiendas en todo el mundo en apenas 9 años, convirtiéndose en uno de los «retailers» con mayor crecimiento por nuevas aperturas a nivel global.

La clave del éxito de Miniso radica en su enfoque en productos de consumo inteligente, que se caracterizan por su diseño innovador, alta calidad y precios asequibles. Además, la compañía ha sabido crear toda una experiencia de compra alrededor de sus tiendas, transformándolas en espacios de ocio y entretenimiento para los clientes.

Este modelo de negocio innovador, sumado a una estrategia de expansión agresiva, ha permitido a Miniso posicionarse como una de las marcas más reconocidas en el sector del «retail» a nivel global, y ahora busca replicar este éxito en el mercado español.

Generali emite un bono de 750 millones a 10 años con una sobredemanda de 2.400 millones

0

El Grupo Generali, uno de los principales proveedores de seguros y servicios financieros a nivel mundial, ha logrado una gran acogida en los mercados al emitir un bono subordinado por valor de 750 millones de euros. Esta emisión, con vencimiento en enero de 2035, ha generado una sobredemanda de 2.400 millones de euros, demostrando la confianza de los inversores en la solidez y el liderazgo de la compañía.

La colocación del bono ha sido un éxito rotundo, atrayendo a un total de 185 inversores institucionales diferentes, quienes representaron el 86% del total del libro. Este tipo de capital ‘Tier 2’ es fundamental para fortalecer la posición financiera de la empresa y respaldar su crecimiento a largo plazo.

CONDICIONES DE LA EMISIÓN

Generali ha logrado fijar el cupón del bono en 4,1562%, pagadero anualmente, con un diferencial de 175 puntos básicos sobre el ‘mid-swap’. Estos términos competitivos han sido clave para atraer a los inversores y consolidar la confianza en la solidez financiera de la compañía.

El proceso de coordinación de esta emisión ha sido liderado por BNP Paribas, quien actuó como coordinador global. Además, los colocadores encargados de la distribución del bono fueron Barclays, BBVA, Goldman Sachs, Mediobanca, Santander y UBS, todas entidades financieras de primer nivel a nivel internacional.

FORTALECIMIENTO DE LA POSICIÓN FINANCIERA

La emisión de este bono subordinado representa un hito importante para Generali, ya que le permite fortalecer aún más su posición financiera y respaldar su estrategia de crecimiento a nivel global. Este tipo de capital ‘Tier 2’ es crucial para cumplir con los requisitos regulatorios y mantener la solidez del balance de la compañía.

Además, la gran demanda registrada en la colocación del bono refleja la confianza que los inversores institucionales tienen en la solidez y el liderazgo de Generali en el sector de los seguros y servicios financieros. Esta emisión exitosa será clave para impulsar el crecimiento y fortalecer la posición competitiva de la empresa en los mercados internacionales.

CONSOLIDACIÓN DEL LIDERAZGO DE GENERALI

La emisión de este bono subordinado es una clara muestra del liderazgo y la solidez financiera de Generali en el sector de los seguros y servicios financieros. La gran demanda y la confianza de los inversores institucionales respaldan la estrategia de la compañía y su capacidad para captar capital en los mercados de deuda.

Además, la participación de entidades financieras de primer nivel como coordinadores y colocadores del bono refuerza la imagen de Generali como una empresa sólida y confiable a nivel internacional. Esta emisión exitosa será un impulso importante para consolidar el liderazgo de Generali en el mercado y fortalecer su posición competitiva en un entorno cada vez más exigente.

Las lluvias en España superan en un 5% su valor normal a pocos días del cierre del año hidrológico

0

Las precipitaciones en España han sido un tema de gran interés y preocupación en los últimos años. La gestión adecuada de los recursos hídricos es fundamental para el desarrollo sostenible de nuestro país, especialmente en un contexto de cambio climático y escasez de agua. En este artículo, exploraremos en detalle la situación actual de las precipitaciones en España, analizando los datos más recientes y las implicaciones que conllevan para el país.

Comenzaremos con una visión general del acumulado de lluvias en España desde el inicio del año hidrológico actual, comparándolo con los valores normales correspondientes a dicho periodo. Posteriormente, profundizaremos en las variaciones regionales, destacando las zonas que han registrado precipitaciones por encima o por debajo de la media. Finalmente, evaluaremos las posibles consecuencias de estos patrones de precipitaciones y las medidas que se pueden tomar para hacer frente a los desafíos que se presentan

EL ACUMULADO DE LLUVIAS EN ESPAÑA SUPERA EL VALOR NORMAL

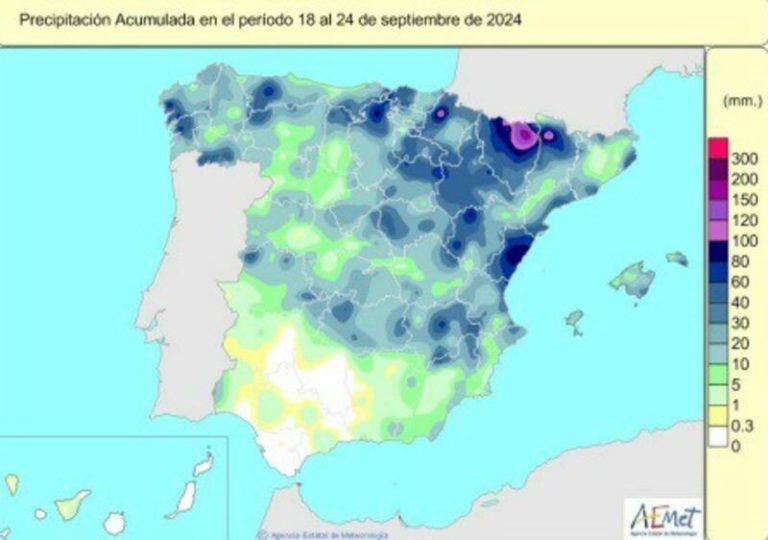
Según los datos proporcionados por la Agencia Estatal de Meteorología (AEMET), el acumulado de precipitaciones en España desde el inicio del año hidrológico, el pasado 1 de octubre de 2023, hasta el 24 de septiembre de 2024, es un 5% superior al valor normal correspondiente a dicho periodo. Esta cifra representa un punto porcentual más que la semana anterior, lo que indica una tendencia al alza en las precipitaciones a nivel nacional.

El valor medio nacional de las precipitaciones acumuladas se sitúa en 660 litros por metro cuadrado (l/m2), mientras que el valor normal para este periodo es de 629 l/m2. Esto significa que las lluvias registradas han sido superiores a lo esperado, lo que puede tener implicaciones positivas en términos de disponibilidad de agua y recarga de acuíferos.

ZONAS CON PRECIPITACIONES POR ENCIMA Y POR DEBAJO DE LA MEDIA

Al analizar los datos de precipitaciones a nivel regional, se pueden observar patrones diferenciados en todo el territorio español. Mientras que algunas zonas han registrado valores por encima de la media, otras han experimentado precipitaciones por debajo de lo esperado.

Las regiones que han destacado por sus altos niveles de precipitación incluyen la mitad oeste e interior de la Península, el País Vasco, Navarra y la parte occidental del Pirineo junto con el norte de Aragón y el norte de Andalucía. Estos territorios han recibido lluvias abundantes que, en algunos casos, han superado los 100 l/m2, como en zonas del Pirineo oscense y el Prepirineo navarro e ilerdense.

Por otro lado, las zonas que se encuentran por debajo de sus valores normales de precipitación son el tercio este peninsular y la franja que recorre la mitad este de Asturias y Cantabria. Además, los archipiélagos, especialmente el canario, han registrado menos de la mitad de la precipitación respecto a su valor medio para el periodo 1991-2020. Asimismo, una franja en el levante peninsular que va desde Almería hasta el sur de Castellón también ha experimentado precipitaciones por debajo de lo esperado.

LAS PRECIPITACIONES Y SUS IMPACTOS EN LA GESTIÓN DE LOS RECURSOS HÍDRICOS

Las variaciones en las precipitaciones registradas en España tienen importantes implicaciones para la gestión de los recursos hídricos y el desarrollo sostenible del país. Mientras que las zonas con precipitaciones por encima de la media pueden experimentar una mayor disponibilidad de agua y una mejor recarga de acuíferos, las regiones con déficit de precipitaciones pueden enfrentar desafíos relacionados con la escasez de agua, la sequía y la necesidad de implementar medidas de conservación y optimización del uso del agua.

En este contexto, es crucial que las autoridades competentes y los organismos encargados de la gestión del agua en España implementen estrategias integrales que permitan aprovechar adecuadamente los recursos hídricos y mitigar los efectos de los patrones climáticos cambiantes. Esto puede incluir medidas de ahorro y eficiencia en el uso del agua, la diversificación de las fuentes de abastecimiento, **la promoción de *prácticas agrícolas sostenibles* y **la sensibilización de la población sobre la importancia de la *conservación del agua*.

Además, es fundamental que se realice un monitoreo constante de las precipitaciones y se analicen a profundidad los impactos a corto y largo plazo que estos patrones puedan tener en los ecosistemas, la actividad económica y el bienestar de la población. Solo a través de un enfoque integral y proactivo podremos garantizar la sostenibilidad de los recursos hídricos en España y hacer frente a los desafíos que plantea el cambio climático.

Los portales inmobiliarios destacan el repunte en la concesión de hipotecas y prevén su continuidad

0

La concesión de hipotecas en España ha experimentado un repunte significativo durante el mes de julio, según los datos publicados por el Instituto Nacional de Estadística (INE). Este incremento se atribuye a la bajada de los tipos de interés, lo que ha incentivado la confianza y el optimismo de los compradores en el mercado hipotecario.

Los principales portales inmobiliarios, como Pisos.com, Fotocasa e Idealista, han analizado esta tendencia y prevén que se mantenga en los próximos meses. Este escenario favorable para el sector inmobiliario se ve respaldado por diversos factores que se detallarán a continuación.

La Recuperación del Mercado Hipotecario

En el mes de julio de 2024, se han firmado un total de 36.260 hipotecas, una cifra que supera por segunda vez la barrera de las 35.000 concesiones mensuales. Este aumento mensual del 15% y la subida interanual del 23,5% reflejan un repunte significativo en la actividad del mercado hipotecario.

Según María Matos, directora de Estudios y portavoz de Fotocasa, este dinamismo en la adquisición de vivienda se ha visto «avivado» por el primer descenso en los tipos de interés a principios de mes, lo que ha incentivado el «optimismo y la confianza del comprador».

Por su parte, Ferran Font, director de Estudios de Pisos.com, ha señalado que el mercado recupera su actividad con este repunte de la firma de hipotecas en julio, compensando las caídas que se produjeron en los dos meses precedentes.

Previsiones para los Próximos Meses

Los expertos del sector inmobiliario coinciden en que el mercado hipotecario inicia un nuevo cambio de ciclo, marcado por la desescalada de los tipos de interés. Esta tendencia a la baja en las tasas de interés mejorará las condiciones de acceso al crédito hipotecario, lo que a su vez impulsará la demanda de compra de vivienda en el corto plazo.

Asimismo, la competencia entre las entidades bancarias para captar clientes podría reintroducir con fuerza las hipotecas a tipo fijo, las cuales se sitúan actualmente en el 59%, el porcentaje más alto de todo el año. Esta dinámica, según María Matos, «impulsará un repunte de la demanda de compra y de las solicitudes de préstamos en la segunda parte del año».

Tanto Ferran Font como Julián Villén, director general de Idealista/hipotecas, coinciden en que los próximos meses vendrán marcados por la relajación en los tipos de interés, lo que se traducirá en unas mejores condiciones hipotecarias y, por ende, una aceleración en la firma de hipotecas.

En resumen, el panorama del mercado hipotecario español se perfila como favorable, con un repunte en la concesión de préstamos y una tendencia alcista que se espera se mantenga en los próximos meses, gracias a la desescalada de los tipos de interés y la mayor competitividad entre las entidades bancarias.

Garamendi (CEOE) califica de «buenos» los datos de PIB e IPC, pero descarta que la economía «despegue»

0

En el panorama económico actual, es fundamental examinar detenidamente los datos del Producto Interior Bruto (PIB) y del Índice de Precios de Consumo (IPC) para comprender la evolución de la economía española. Como experto en estrategias de optimización de motores de búsqueda (SEO), analizaré estos indicadores clave y ofreceré una perspectiva exhaustiva sobre su impacto en el contexto empresarial.

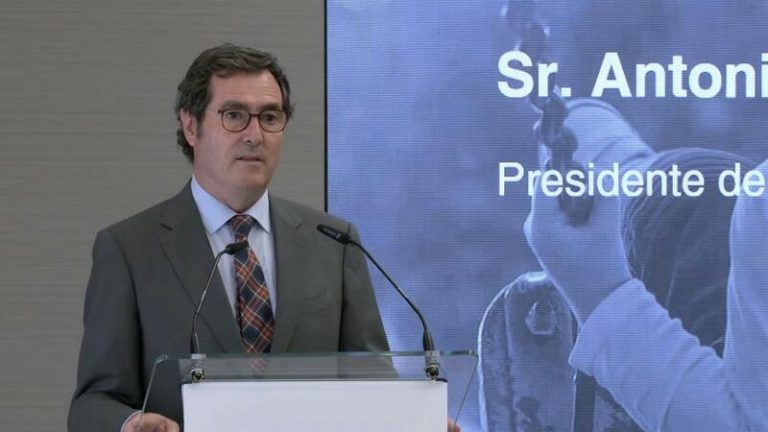
El presidente de la Confederación Española de Organizaciones Empresariales (CEOE), Antonio Garamendi, ha compartido su análisis sobre estos datos económicos, resaltando aspectos relevantes que deben tenerse en cuenta para una comprensión integral de la situación. En este artículo, profundizaremos en los puntos clave expuestos por Garamendi y ampliaremos el contenido con nuestros conocimientos especializados en SEO, con el objetivo de proporcionar una visión completa y de calidad para nuestros lectores

EL CRECIMIENTO DEL PIB Y SU IMPACTO EN LA ECONOMÍA ESPAÑOLA

Según los datos publicados por el Instituto Nacional de Estadística (INE), el Producto Interior Bruto (PIB) de España creció un 3,1% en tasa interanual durante el segundo trimestre del año. Este resultado representa un avance de seis décimas con respecto al primer trimestre, lo que supone una señal positiva para la recuperación económica del país.

Garamendi ha calificado estos datos como «buenos», pero ha puntualizado que la evolución de la economía y la inflación no implica que la economía española vaya como un «cohete. Si bien no se trata de un «desastre», es importante no perder de vista que el contexto económico actual sigue presentando desafíos que deben ser abordados con cautela.

Uno de los factores clave que ha impulsado el crecimiento del PIB es el consumo, que ha tenido un «impacto importante» en la actividad económica. Garamendi señala que este avance se debe a que «somos más ciudadanos», pero destaca que el «ticket de consumo no es el mismo», lo que sugiere que el patrón de gasto de los consumidores ha experimentado cambios significativos.

Además, la evolución de la economía de países como Alemania o Francia, que son clientes clave de las exportaciones españolas, será determinante para el crecimiento económico del país. Esto pone de manifiesto la interdependencia de los mercados y la necesidad de estar atentos a los desarrollos en las principales economías europeas.

LA INFLACIÓN Y SU IMPACTO EN EL ÍNDICE DE PRECIOS DE CONSUMO

En cuanto al Índice de Precios de Consumo (IPC), los datos del INE muestran que este indicador bajó un 0,6% en septiembre en comparación con el mes anterior. Esta disminución en la inflación es otro factor relevante que merece ser analizado en detalle.

Garamendi ha señalado que, si bien los datos del PIB y el IPC son «buenos», lo importante es evaluar qué se está haciendo y, más aún, qué no se está haciendo para evitar que la situación empeore. En este sentido, el presidente de la CEOE ha destacado la importancia de prestar atención a la industria, considerándola «clave» para mantener empleos indefinidos y estables.

Además, Garamendi ha hecho hincapié en la necesidad de analizar detenidamente el «Informe Draghi» y trabajar en áreas como la formación profesional, la innovación y la energía limpia. Estas iniciativas pueden ser fundamentales para fortalecer la competitividad y la sostenibilidad de la economía española a largo plazo.

LOS PRESUPUESTOS GENERALES Y SU IMPACTO EN LA CONFIANZA EMPRESARIAL

Otro aspecto relevante abordado por Garamendi es la cuestión de los Presupuestos Generales del Estado para el próximo año. Ante el retraso en la votación del «techo de gasto» por parte del Gobierno, el presidente de la CEOE ha expresado su preocupación, afirmando que en una empresa esta situación «no se entendería.

Garamendi ha resaltado que la confianza, la seguridad jurídica y la estabilidad regulatoria y económica son elementos «lo más importante» en un país. En este sentido, la falta de Presupuestos se percibe como «un mensaje a los fondos, a los inversores, y no es lo mejor«.

Esta posición refleja la importancia que tiene la estabilidad presupuestaria para generar un clima de confianza y atracción de inversiones en el ámbito empresarial. La incertidumbre generada por la ausencia de Presupuestos Generales puede ser perjudicial para la seguridad y la previsibilidad que requieren los agentes económicos.

En este contexto, Garamendi ha instado a los partidos políticos, en este caso al PSOE y al PP, a negociar y llegar a un gran pacto de Estado en materia presupuestaria. Esta colaboración entre las principales fuerzas políticas sería fundamental para garantizar la estabilidad y la confianza que necesita el tejido empresarial español.

En resumen, el análisis del presidente de la CEOE sobre la evolución del PIB y el IPC en España, así como su reflexión sobre la importancia de los Presupuestos Generales, nos brinda una valiosa perspectiva para comprender el estado actual de la economía española y los desafíos que enfrentan las empresas. Como expertos en SEO, hemos ampliado y profundizado en estos temas clave, ofreciendo una visión integral y de alta calidad a nuestros lectores.

Acreedores de Northvolt debaten sobre la extensión de liquidez tras el anuncio de 1.600 despidos

0

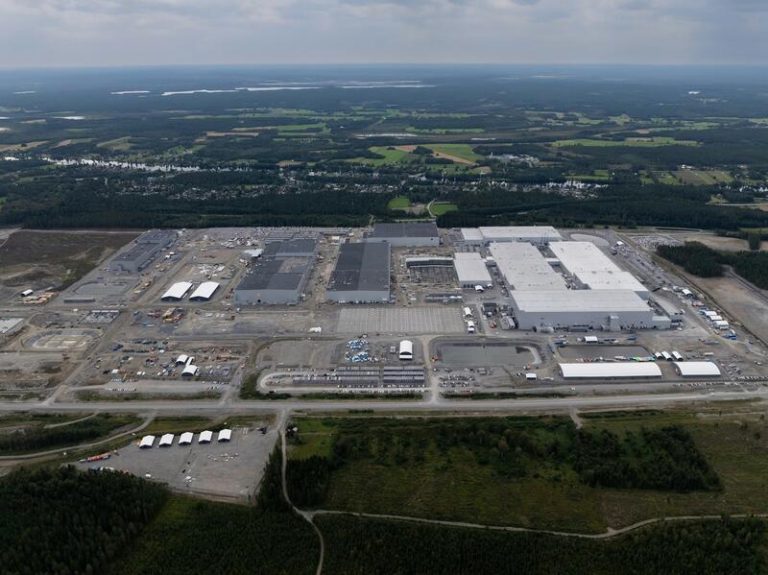
El fabricante de baterías para vehículos eléctricos Northvolt se ha convertido en un actor clave en la transición hacia la movilidad sostenible en Europa. Con una ambiciosa estrategia de crear una cadena de suministro independiente, la compañía sueca ha logrado atraer miles de millones de euros en inversiones de gigantes como Volkswagen y BMW. Sin embargo, en estos momentos críticos, Northvolt se enfrenta a una importante crisis financiera que pone en riesgo la consolidación de este actor líder en la industria de las baterías para vehículos eléctricos.

Los Desafíos Financieros de Northvolt

La situación financiera de Northvolt se ha deteriorado en los últimos meses, lo que ha obligado a la empresa a tomar medidas drásticas. La deuda de la compañía ha superado los 13.400 millones de euros, una cifra que refleja la agresiva expansión que ha emprendido en su intento por dominar el mercado europeo de baterías para vehículos eléctricos. Ante esta situación, los acreedores de Northvolt se reúnen este viernes para discutir si extender o no el colchón de liquidez a la empresa, una decisión clave para su supervivencia.

La cancelación de pedidos por parte de fabricantes de automóviles como Volkswagen y BMW ha privado a Northvolt de ingresos cruciales, complicando aún más su situación financiera. Además, los problemas de producción y la escasa demanda de vehículos eléctricos han contribuido a esta crisis. Para hacer frente a ella, Northvolt ha anunciado el despido de 1.600 trabajadores y la suspensión de varios planes de expansión, como la fábrica de Ett en Skellefteå.

La Búsqueda de Soluciones para Northvolt

En un esfuerzo por encontrar una salida a esta crisis, Northvolt está buscando acceder a un préstamo verde por cerca de 4.500 millones de euros que le permita reducir su pasivo y fortalecer sus posibilidades de supervivencia. Además, la empresa espera que otros accionistas de referencia, como Volkswagen, Goldman Sachs AM y BMW, estén dispuestos a inyectar capital adicional en sus operaciones.

La decisión que tomen los prestamistas de Northvolt en esta reunión de emergencia será fundamental para determinar el futuro de la compañía. Si los bancos deciden retirar su apoyo financiero, se arriesgan a perder la inyección realizada hasta el momento, lo que pondría en grave peligro la capacidad de Northvolt para continuar con sus ambiciosos planes de expansión en la industria de los vehículos eléctricos.

En resumen, la crisis financiera de Northvolt evidencia los desafíos que enfrentan los líderes de la industria de las baterías para vehículos eléctricos en un entorno cada vez más competitivo y exigente. La capacidad de Northvolt para superar esta coyuntura y mantener su posición de liderazgo será crucial no solo para la empresa, sino también para el desarrollo de una cadena de suministro de baterías sostenible y autosuficiente en Europa.

UGT celebra la moderación del IPC al 1,5% y reclama que impacte en los precios de la vivienda

0

La bajada de los tipos de interés y la moderación de la inflación hasta el 1,5%, su menor cifra desde marzo de 2021, suponen una buena noticia para la economía española. Sin embargo, la mejora en la evolución de los precios no se está trasladando a todos los ámbitos, y un ejemplo de ello son los precios de la vivienda, que llevan años creciendo ininterrumpidamente, haciendo de ésta un bien inaccesible para una parte importante de las personas trabajadoras.

En el mercado del alquiler, UGT ha advertido de que hasta cuatro de cada diez inquilinos se encuentra en España en riesgo de pobreza o exclusión social. Este es un problema de primer orden que precisa de la aplicación de medidas más contundentes y efectivas para bajar los precios y hacer cumplir un derecho constitucional.

El Impacto de la Inflación en los Trabajadores

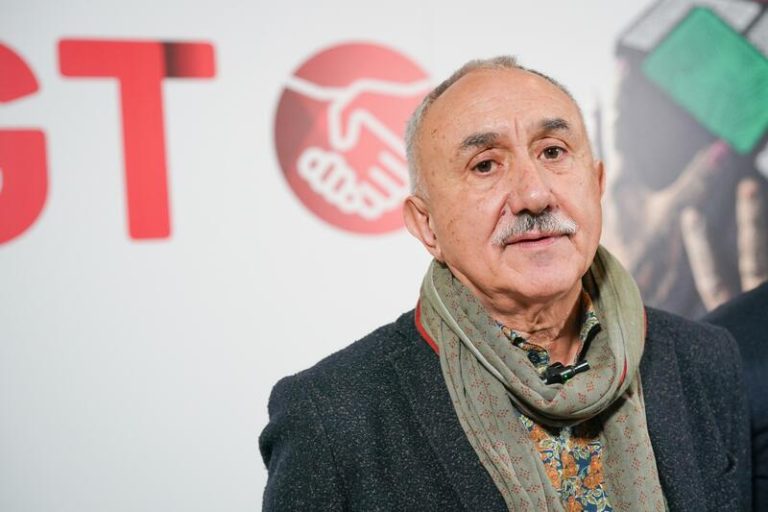
Para la organización que dirige Pepe Álvarez, el mayor control de los niveles de inflación debe implicar también un descenso prolongado de los tipos de interés, al tiempo que se debe seguir reforzando las subidas salariales en los próximos meses para asegurar el poder adquisitivo de los trabajadores.

La Necesidad de Medidas Efectivas

UGT ha defendido que el mayor control de los niveles de inflación debe implicar también un descenso prolongado de los tipos de interés, al tiempo que ha pedido seguir reforzando las subidas salariales en los próximos meses para asegurar el poder adquisitivo de los trabajadores. Esto es fundamental para hacer frente a los desafíos que enfrenta la economía española, especialmente en lo que respecta a la accesibilidad a la vivienda.

La bajada de los tipos de interés y la moderación de la inflación son pasos en la dirección correcta, pero se necesitan medidas más contundentes y efectivas para abordar los problemas estructurales que afectan a sectores clave de la economía, como el mercado de la vivienda. Solo así se podrá garantizar una recuperación económica sostenible y que beneficie a todos los sectores de la sociedad.

ERC, Bildu y BNG exigen la comparecencia de Isabel Rodríguez por su «inacción» en vivienda

0

La crisis de la vivienda en España es un tema candente que ha generado intensos debates y preocupación en la sociedad. Cada vez más ciudadanos se enfrentan a la dificultad de acceder a una vivienda digna, ya sea en régimen de compra o alquiler, debido a los elevados precios y la escasez de ofertas asequibles. Esta situación pone en jaque el derecho fundamental a la vivienda, consagrado en la Constitución española, y plantea un desafío importante para las autoridades responsables de diseñar e implementar políticas públicas eficaces.

En este contexto, diversas formaciones políticas, entre ellas Esquerra Republicana (ERC), EH Bildu y el BNG, han solicitado la comparecencia de la ministra de Vivienda, Isabel Rodríguez, en el pleno del Congreso. El objetivo de esta iniciativa es exigir explicaciones sobre la «inacción» de su departamento y la «falta de medidas» para facilitar el acceso de la ciudadanía a una vivienda digna. Además, estos partidos también quieren que la ministra aclare las controvertidas declaraciones que realizó, en las que apelaba a la solidaridad de los propietarios como forma de contener la subida de precios de alquiler, lo que le costó duras críticas de Sumar, socio minoritario del Gobierno de coalición.

La Situación del Acceso a la Vivienda en España

La crisis de la vivienda en España se ha agudizado en los últimos años, con precios desorbitados tanto en el mercado de compra como en el de alquiler. Esto ha provocado que amplios sectores de la población se vean excluidos del acceso a una vivienda digna, lo que afecta especialmente a jóvenes, familias con bajos ingresos y colectivos vulnerables. La falta de oferta de vivienda asequible y las dificultades para obtener créditos hipotecarios son algunos de los principales obstáculos que enfrentan los ciudadanos.

Ante esta situación, las formaciones políticas que han solicitado la comparecencia de la ministra de Vivienda consideran que el Gobierno no ha implementado medidas suficientes para abordar la crisis. Desde su perspectiva, la «inacción» y la «falta de medidas» por parte del Ministerio de Vivienda han agravado el problema, dejando a la ciudadanía sin soluciones concretas para acceder a una vivienda digna.

Uno de los puntos más controvertidos ha sido las declaraciones de la ministra, en las que hizo un llamamiento a la solidaridad de los propietarios como estrategia para contener la subida de los precios del alquiler. Estas declaraciones han sido ampliamente criticadas por diversas formaciones políticas, como Sumar, que las consideran un «insulto a la inteligencia» y un «alineamiento con el marco de la derecha».

El Papel de las Políticas Públicas en el Acceso a la Vivienda

La crisis de la vivienda en España es un problema multifacético que requiere de soluciones integrales y a largo plazo. Las políticas públicas desempeñan un papel fundamental en la promoción del acceso a la vivienda, ya sea a través de programas de vivienda social, incentivos fiscales, regulación del mercado inmobiliario o medidas de fomento de la construcción de viviendas asequibles.

Sin embargo, las formaciones políticas que han solicitado la comparecencia de la ministra de Vivienda consideran que el Gobierno no ha actuado con la firmeza y la determinación necesarias para abordar este desafío. Critican la «inacción» y la «falta de medidas» concretas por parte del Ministerio de Vivienda, lo que ha perpetuado la crisis y ha dejado a la ciudadanía sin soluciones efectivas.

Además, las controvertidas declaraciones de la ministra, en las que apela a la solidaridad de los propietarios como solución a la subida de los precios del alquiler, han sido objeto de duras críticas por parte de otras formaciones políticas. Estas declaraciones han sido calificadas como un «insulto a la inteligencia» y un «alineamiento con el marco de la derecha», lo que pone en duda la capacidad del Gobierno para abordar la crisis de la vivienda de manera efectiva y equitativa.

En resumen, la crisis de la vivienda en España es un desafío complejo que requiere de políticas públicas ambiciosas y bien diseñadas, capaces de garantizar el acceso a una vivienda digna para todos los ciudadanos. La solicitud de comparecencia de la ministra de Vivienda evidencia la preocupación y la exigencia de diversas formaciones políticas por encontrar soluciones concretas y efectivas a este grave problema social.