
EN 30 SEGUNDOS
- ¿Qué ha pasado? Highfield Resources, matriz de Geoalcali, suspende su cotización en Australia y cede la gestión a administradores independientes.
- ¿Quién está detrás? La mercantil australiana y su filial española, promotora de la mina de potasa Muga entre Undués de Lerda y Sangüesa.
- ¿Qué impacto tiene? El desarrollo del proyecto queda en el aire mientras se estudia recapitalizarlo o vender los activos.
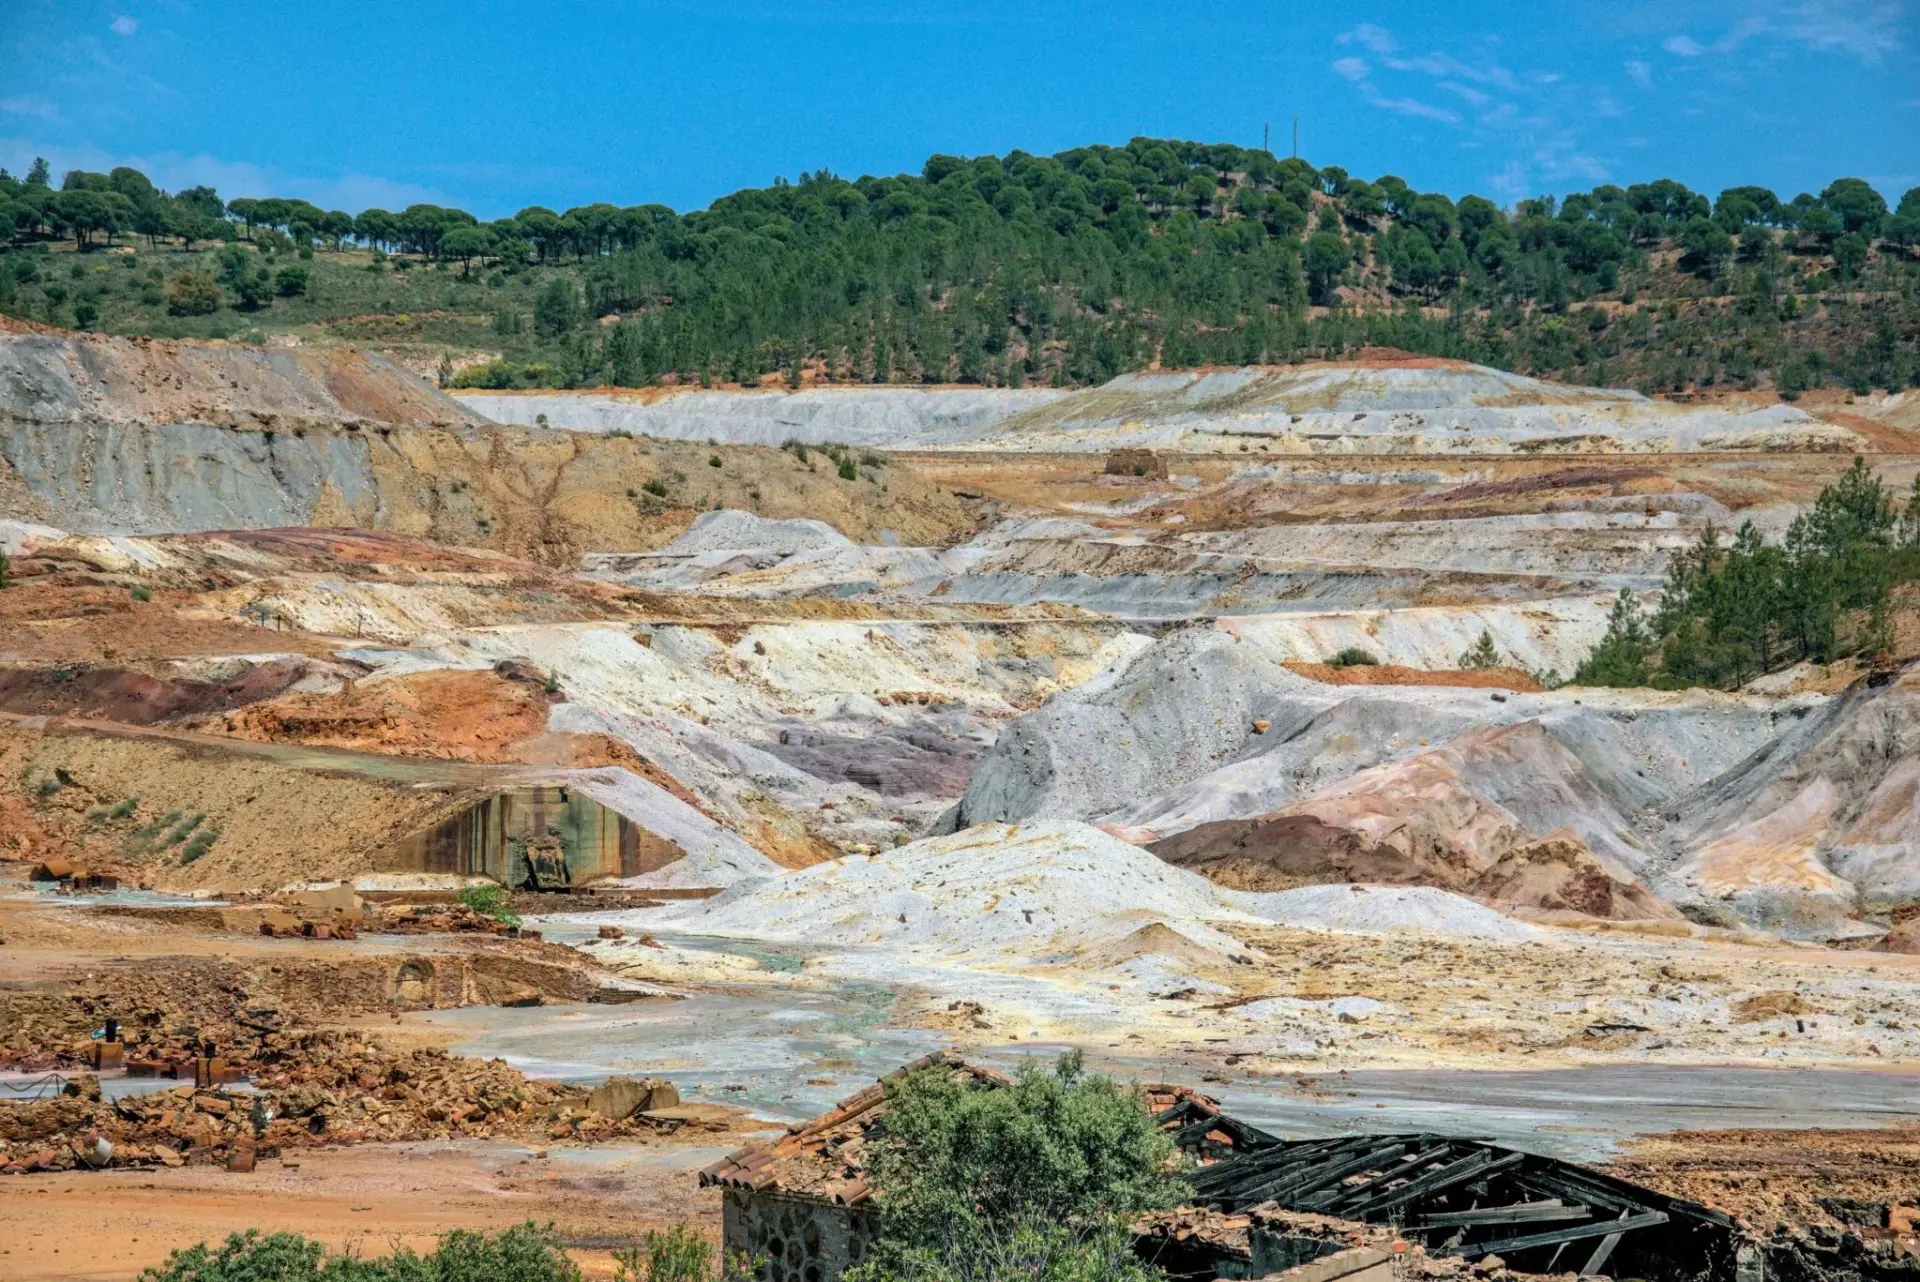
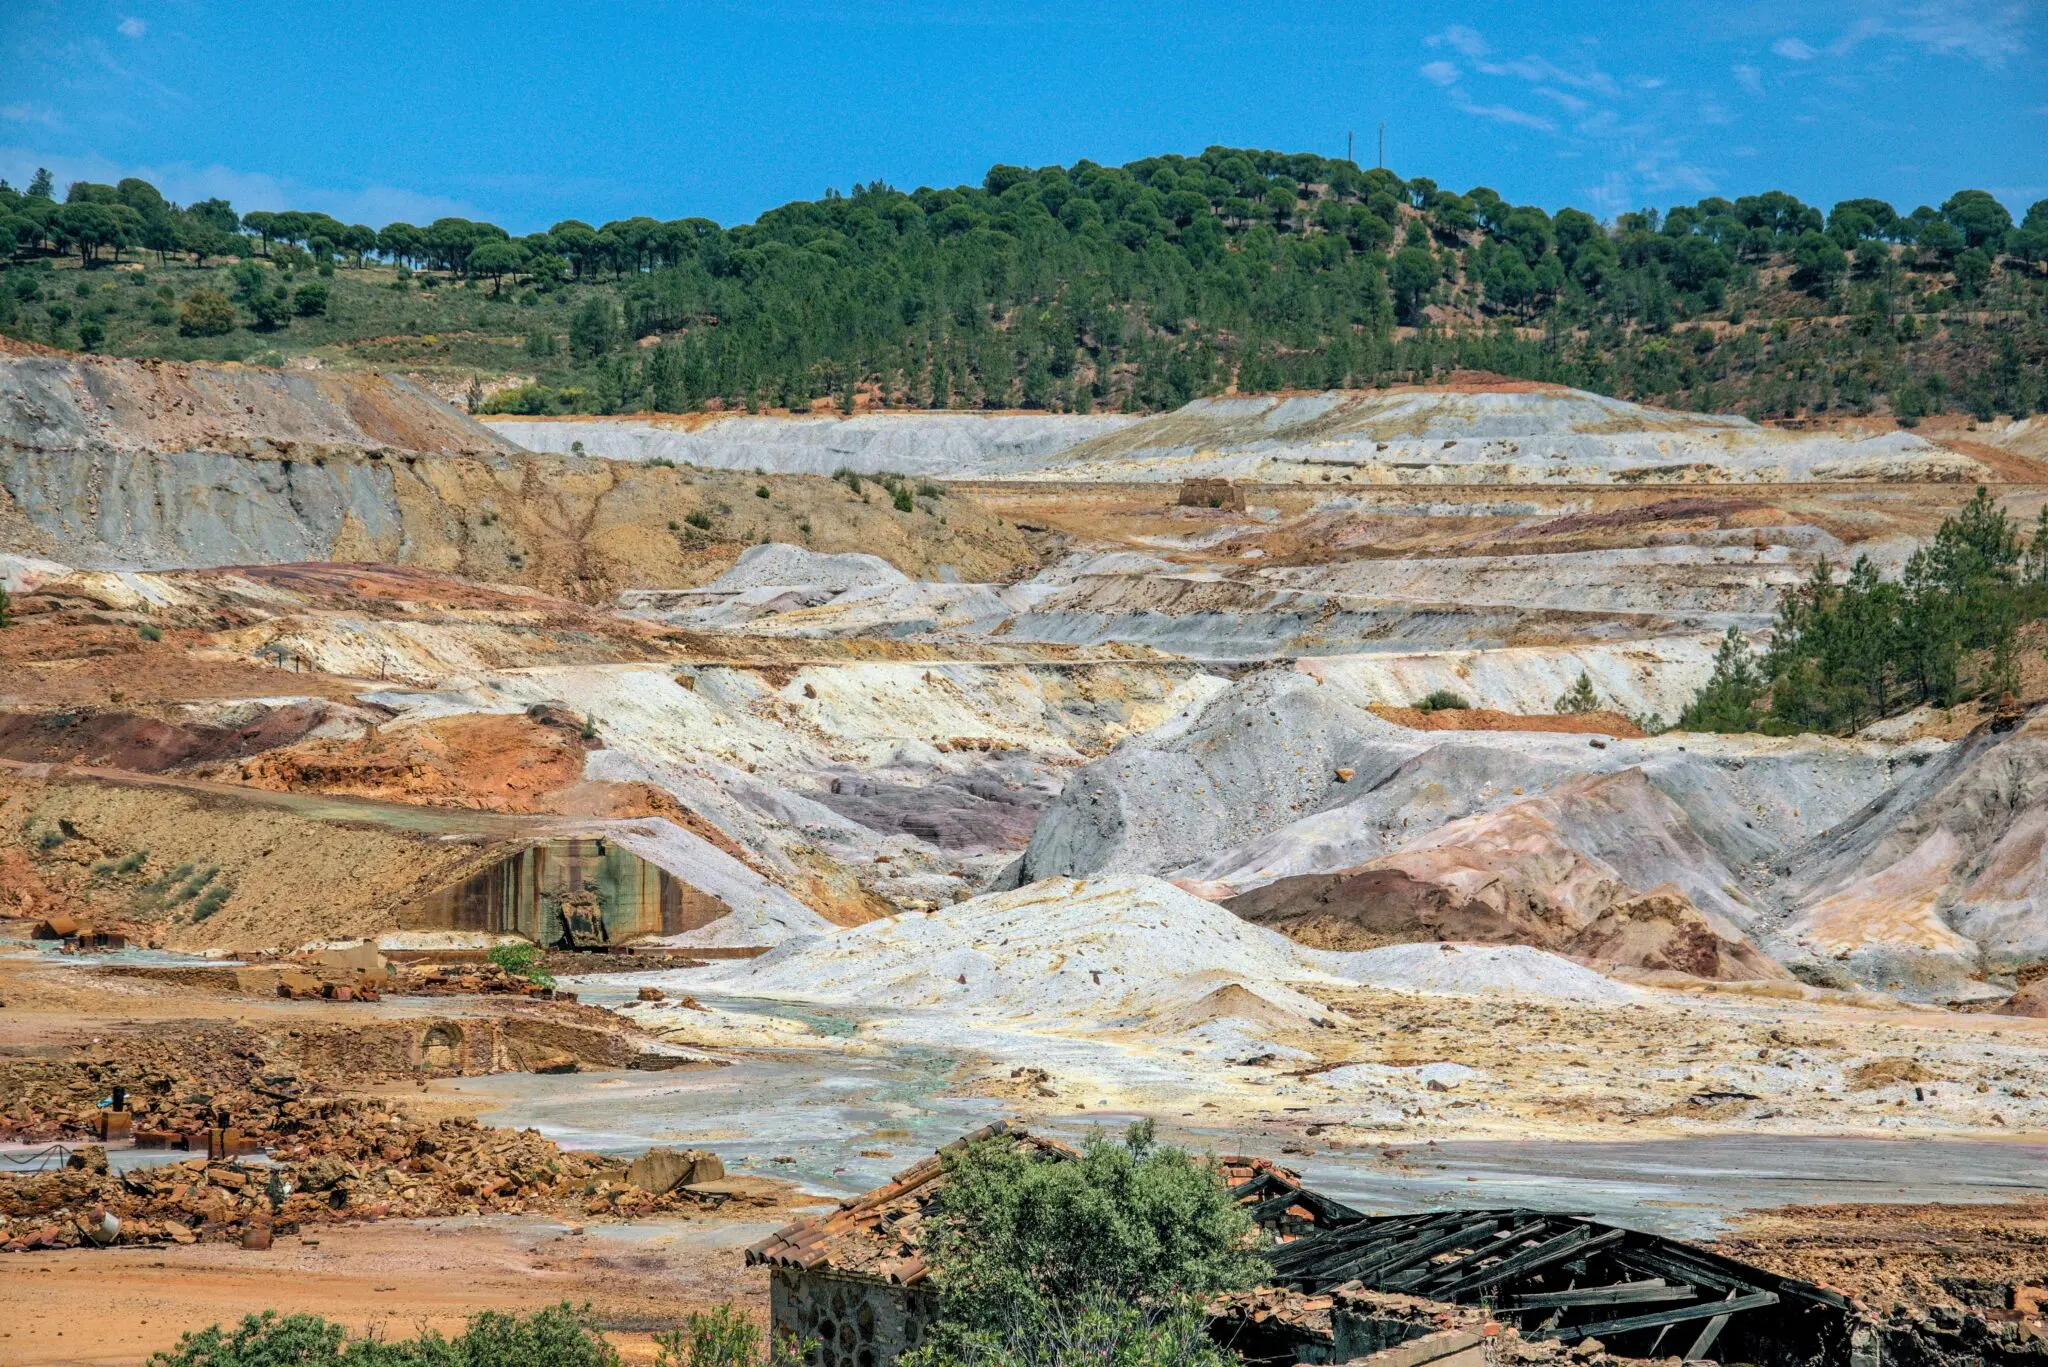
La mina de potasa Muga, proyectada entre Aragón y Navarra, queda en el aire tras la suspensión de cotización de Highfield Resources.
La suspensión de cotización y la gestión independiente
La firma australiana ha suspendido su cotización en la bolsa de valores de Australia y ha trasladado la gestión de sus negocios a administradores independientes. Así lo confirma este martes, 15 de septiembre de 2026, la información publicada por El Periódico de Aragón. Los gestores estudian dos salidas: recapitalizar el proyecto con un nuevo inversor o vender los activos.
Dentro de esa cartera se encuentra Geoalcali, la mercantil española que impulsa el proyecto Muga entre Undués de Lerda, en la Val de Onsella, y Sangüesa, ya en la Comunidad Foral de Navarra. El yacimiento de potasa ha arrastrado durante años una fuerte controversia y quedó salpicado por el caso Koldo, la investigación sobre presuntas comisiones en contratos vinculados a la Administración.
Qué supone para la mina Muga y para su viabilidad
El futuro de la explotación queda ligado a la decisión de los administradores independientes. La suspensión de cotización no implica la cancelación automática del proyecto, pero sí corta el acceso de la matriz a la financiación ordinaria del mercado y abre un escenario de incertidumbre para los puestos de trabajo, los estudios ambientales y los permisos en tramitación.
La sola hipótesis de venta de activos coloca a Geoalcali en una posición delicada. El proyecto Muga necesita inversión de largo plazo para sortear los conflictos territoriales y las sospechas que dejó el caso Koldo. La viabilidad del yacimiento depende ahora de la llegada de un socio industrial.
La potasa de Muga no puede explotarse sin un respaldo financiero firme y sin un acuerdo territorial que hoy parece lejano.
El Pulso Territorial
La noticia encaja en una tensión de fondo que atraviesa a las dos comunidades. En Aragón, el proyecto se lee desde hace años en clave de empleo rural frente a protección hídrica. En Navarra, el rechazo de sectores ecologistas y de buena parte del valle de Sangüesa mantiene vivo el debate sobre la minería en zonas de regadío. La matriz australiana ha dado un paso que devuelve el foco al origen del problema: sin capital, no hay mina.
El Gobierno de Aragón y el Gobierno de Navarra tendrán que valorar si la crisis societaria altera los expedientes ambientales en tramitación. Por el momento, ninguna de las dos administraciones ha emitido una comunicación oficial sobre el futuro del proyecto. Los colectivos de la Val de Onsella y la oposición territorial reclaman explicaciones inmediatas.
Lo que viene ahora dependerá de los administradores independientes. Si consiguen un inversor, el calendario de la mina podría reactivarse. Si optan por la venta, la identidad del comprador decidirá el rumbo de un proyecto que lleva años bloqueado entre permisos, recursos judiciales y tensión social. El desenlace no se medirá en semanas, sino en trimestres.
Ficha Autonómica
- El caso: Highfield Resources suspende su cotización y encarga la gestión a administradores independientes, con Geoalcali y la mina de potasa Muga como activos estratégicos afectados.
- Datos importantes: Proyecto entre Undués de Lerda y Sangüesa, salpicado por el caso Koldo, con dos opciones sobre la mesa: recapitalización o venta.
- Resumen: La continuidad queda supeditada a la llegada de nuevo capital o a la venta de la filial española, sin plazos oficiales confirmados.





