
Málaga cuenta con 3.225 camas de residencia de estudiantes operativas y solo 887 en cartera, un ritmo que no acompaña al crecimiento universitario de la ciudad.
De 1.210 a 3.225 camas: el crecimiento que se ha quedado quieto
El análisis de Savills Research sitúa en una veintena el número de residencias operativas en Málaga y deja una conclusión incómoda. La oferta se ha multiplicado por más de 2,5 desde el año 2000, pero acumula ya varios registros sin moverse justo cuando aparece más demanda. El salto es notable: de las 1.210 camas contabilizadas al inicio de la serie a las 3.225 actuales, un 166,5% más en poco más de dos décadas.
La trayectoria, eso sí, nunca fue lineal. Tras las 1.271 plazas iniciales, la oferta avanzó hasta 1.453 y después a 1.775. El siguiente impulso la llevó a 2.402 camas, luego a 2.809 y, finalmente, a las 3.225 que hoy siguen contabilizándose. Son etapas de expansión intercaladas con periodos largos de estabilidad, y es el último registro el que realmente llama la atención: la cifra permanece congelada.
El origen de esa tensión tiene nombre propio. La llegada de la Universidad Alfonso X el Sabio (UAX Mare Nostrum) y de la Universidad Europea de Andalucía rompió el mapa de formación presencial que hasta ahora se articulaba en torno a la Universidad de Málaga (UMA), con el refuerzo de escuelas de negocio y centros especializados. Ambas instituciones arrancaron su actividad en el curso 2025-2026 con varios miles de estudiantes nuevos.
A ellos se suman quienes llegan desde otras provincias y desde el extranjero, los dos perfiles que más dependen del alojamiento especializado. Para ese alumnado, la plaza en una residencia no es un complemento: es la condición previa para matricularse. El mercado de residencias de estudiantes en Málaga se mide así contra un reloj que no se detiene, el del calendario académico.
El alquiler aprieta y la residencia se queda corta
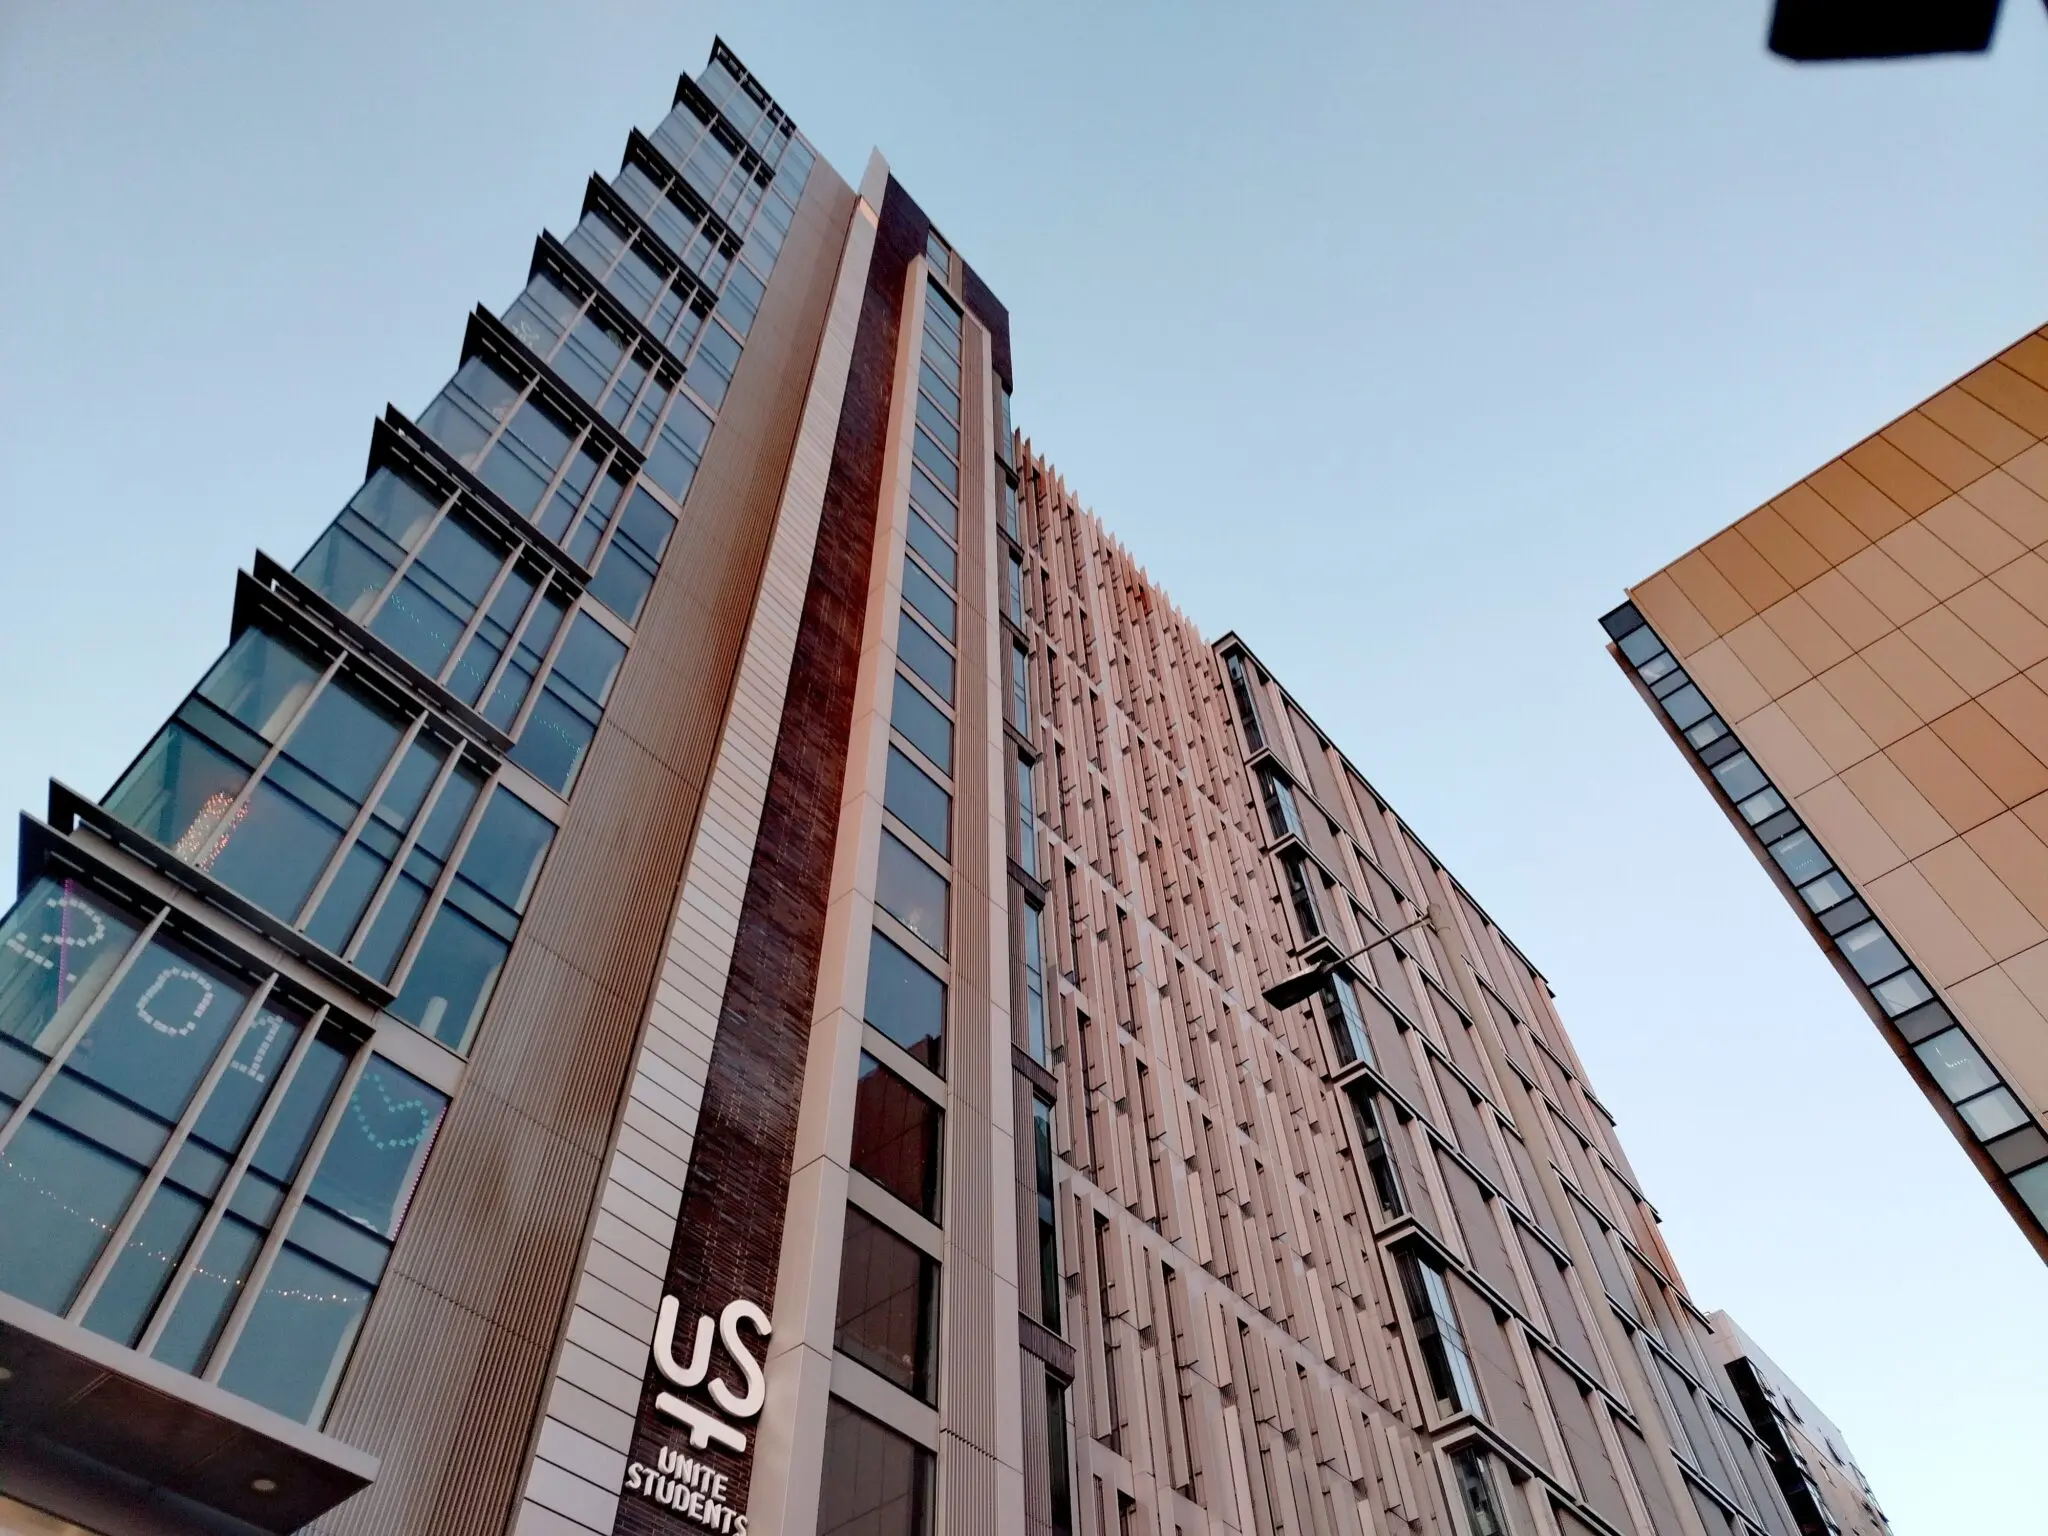
El encarecimiento de los alquileres y la menor disponibilidad de vivienda convencional dificultan el acceso a un techo para quien se desplaza a Málaga a estudiar. Las residencias ofrecen una alternativa que integra habitación, servicios y espacios compartidos, pero su capacidad sigue siendo limitada frente al conjunto de estudiantes que podría necesitarla. La cuenta no sale: cada plaza ocupada deja fuera a varias solicitudes.
Málaga ha ganado 2.015 camas de residencia en dos décadas y, aun así, el precio de una habitación sigue decidiendo quién puede estudiar aquí.
La respuesta del mercado empieza a dibujarse. Según los datos de Savills, hay otras 887 camas en cartera, lo que equivaldría a un incremento potencial del 27,5% sobre las 3.225 plazas operativas si todos los proyectos llegan a materializarse. El atractivo para los inversores no se limita al calendario académico: la actividad turística y la proyección internacional de Málaga permiten plantear fórmulas de ocupación en verano y en periodos fuera de curso.
El producto, además, ha cambiado. El 54% de las camas de las residencias malagueñas cumple ya el estándar moderno que describe la consultora, con habitaciones individuales o estudios, servicios integrados y zonas comunes pensadas para el estudio y la convivencia. El 46% restante responde a modelos anteriores, con menos gancho para un alumnado que compara precios, servicios y distancia al campus desde el móvil antes de reservar.
La Lectura Andaluza
Andalucía cuenta con diez universidades públicas y un mapa de centros privados en plena expansión, y esa combinación ha convertido el alojamiento en el verdadero cuello de botella de cualquier política de captación de talento. La Junta de Andalucía tiene aquí competencias cruzadas —universidades, vivienda y ordenación del territorio—, y los registros que publican el INE y el IECA sobre población y parque residencial sirven para seguirle la pista al fenómeno. Los datos de Málaga funcionan como termómetro del resto: cuando la oferta de plazas se congela, el alquiler convencional absorbe la demanda.
El valor de proximidad se explica en cualquier cocina de barrio. Una familia de Jaén o de Córdoba cuyo hijo se matricula en Málaga se encuentra con que una habitación compite en precio con el alquiler de un profesional recién incorporado al mercado laboral, y la residencia, cuando hay plaza, se convierte en la única vía ordenada. Cada promoción que se retrasa no es solo una grúa parada: son camas que no llegan, empleo directo e indirecto que no se crea y estudiantes que optan por otra provincia o por otra comunidad.
La proyección pasa por los 887 proyectos en cartera y por un calendario que el sector observa con lupa. Si las promociones avanzan a buen ritmo, esas plazas deberían engrosar la cuenta en los próximos cursos, y solo entonces se podrá medir si el 27,5% de crecimiento potencial basta para una ciudad que ha sumado dos universidades privadas en un solo movimiento. De momento, la referencia sigue siendo la serie histórica: de 1.210 camas en 2000 a 3.225 hoy, con la demanda corriendo más rápido que la oferta. En una provincia que ya es destino universitario internacional, la próxima grúa que se mueva contará más que cualquier campaña de promoción.





