Rutte insta a la OTAN a culpar a Rusia sin pruebas concluyentes ante los sabotajes en el Báltico

Mark Rutte ha instado a los aliados de la OTAN a culpar a Rusia de cualquier incidente que consideren sospechoso aunque no dispongan de pruebas concluyentes. El secretario general de la Alianza respaldó la acusación que Estonia lanzó contra su vecino oriental y animó al resto de miembros a seguir el mismo camino.

Lo hizo en una rueda de prensa conjunta con el primer ministro lituano, Mindaugas Sinkevicius, donde presentó la atribución pública como una herramienta de disuasión frente a lo que describió como ‘actividades malignas en la zona gris’. La doctrina no es nueva en su formulación, pero sí en su grado de explicitación: hasta ahora los aliados atribuían incidentes tras meses de análisis forense; a partir de ahora basta con la convicción política.

Rutte se apoyó en unas declaraciones del comandante supremo aliado en Europa, Alexus Grynkewich, que un día antes había resumido la nueva lógica ante una comisión del Parlamento Europeo. ‘Cuando puedas, cuando estés seguro de que son los rusos, o casi seguro de que son los rusos, atribúyelo a los rusos’, reprodujo el secretario general. ‘Exactamente como hizo Estonia hoy. Lo aplaudo’.

El matiz importa. La fórmula ‘casi seguro’ traslada el peso de la prueba desde la evidencia técnica hacia el juicio político. Y lo hace en un momento en el que la Alianza busca reforzar el relato de amenaza rusa de cara a un ciclo presupuestario en el que cada euro de defensa deberá justificarse.

Moscú ha rechazado las acusaciones y ha calificado de ‘absurdo’ el relato de una amenaza rusa sobre los países bálticos. El Kremlin insiste en que no tiene intención de atacar a ningún Estado miembro y advierte de que el aumento de actividad militar de la OTAN en sus fronteras occidentales puede derivar en una colisión directa.

Atribuir por convicción y no por evidencia puede ganar la batalla del relato, pero deja a la Alianza sin margen el día en que un incidente no lo cometa Moscú.

Por qué la Alianza abraza ahora la atribución sin pruebas

La decisión no surge en el vacío. Desde 2022, la OTAN ha registrado una oleada de incidentes híbridos: cortes de cables submarinos en el mar Báltico, sabotajes a infraestructuras energéticas, campañas de desinformación y vuelos de drones sobre bases militares. La mayoría nunca se ha atribuido con prueba forense concluyente. El caso del Balticconnector, el gasoducto entre Finlandia y Estonia, se convirtió en el precedente más citado. La presión política por señalar a Moscú, sin embargo, ha ido creciendo en cada cumbre.

El giro de Rutte encaja con su perfil. Desde su llegada a la Secretaría General en octubre de 2024, el neerlandés ha marcado distancia con la cautela de su antecesor, Jens Stoltenberg, y ha convertido el apoyo a Kiev en eje central de su mandato. En las últimas semanas ha defendido que la Alianza debe hacer ‘incluso más por Ucrania, y no menos’. Su mensaje a los aliados es, en la práctica, una instrucción operativa: la duda razonable no es excusa para el silencio.

Los incidentes que están detrás de la nueva instrucción

El mar Báltico se ha convertido en el laboratorio de la guerra híbrida. Cables de datos, gasoductos, y conexiones eléctricas entre Suecia, Finlandia, Estonia, Letonia y Lituania han sufrido cortes en los últimos tres años. La OTAN respondió en enero de 2025 con la Operación Baltic Sentry, un despliegue de fragatas, aviones de patrulla marítima y drones navales para vigilar las infraestructuras críticas. España participa con medios en las agrupaciones navales permanentes de la Alianza.

La sombra que sobrevuela cada incidente es la llamada flota en la sombra rusa: buques petroleros sin seguro ni bandera clara que Moscú usa para exportar crudo eludiendo las sanciones. La hipótesis de trabajo aliada es que esos barcos sirven también como plataformas para el sabotaje. La atribución, eso sí, rara vez ha superado el umbral de la ‘casi certeza’. Y ahí está el nudo del problema.
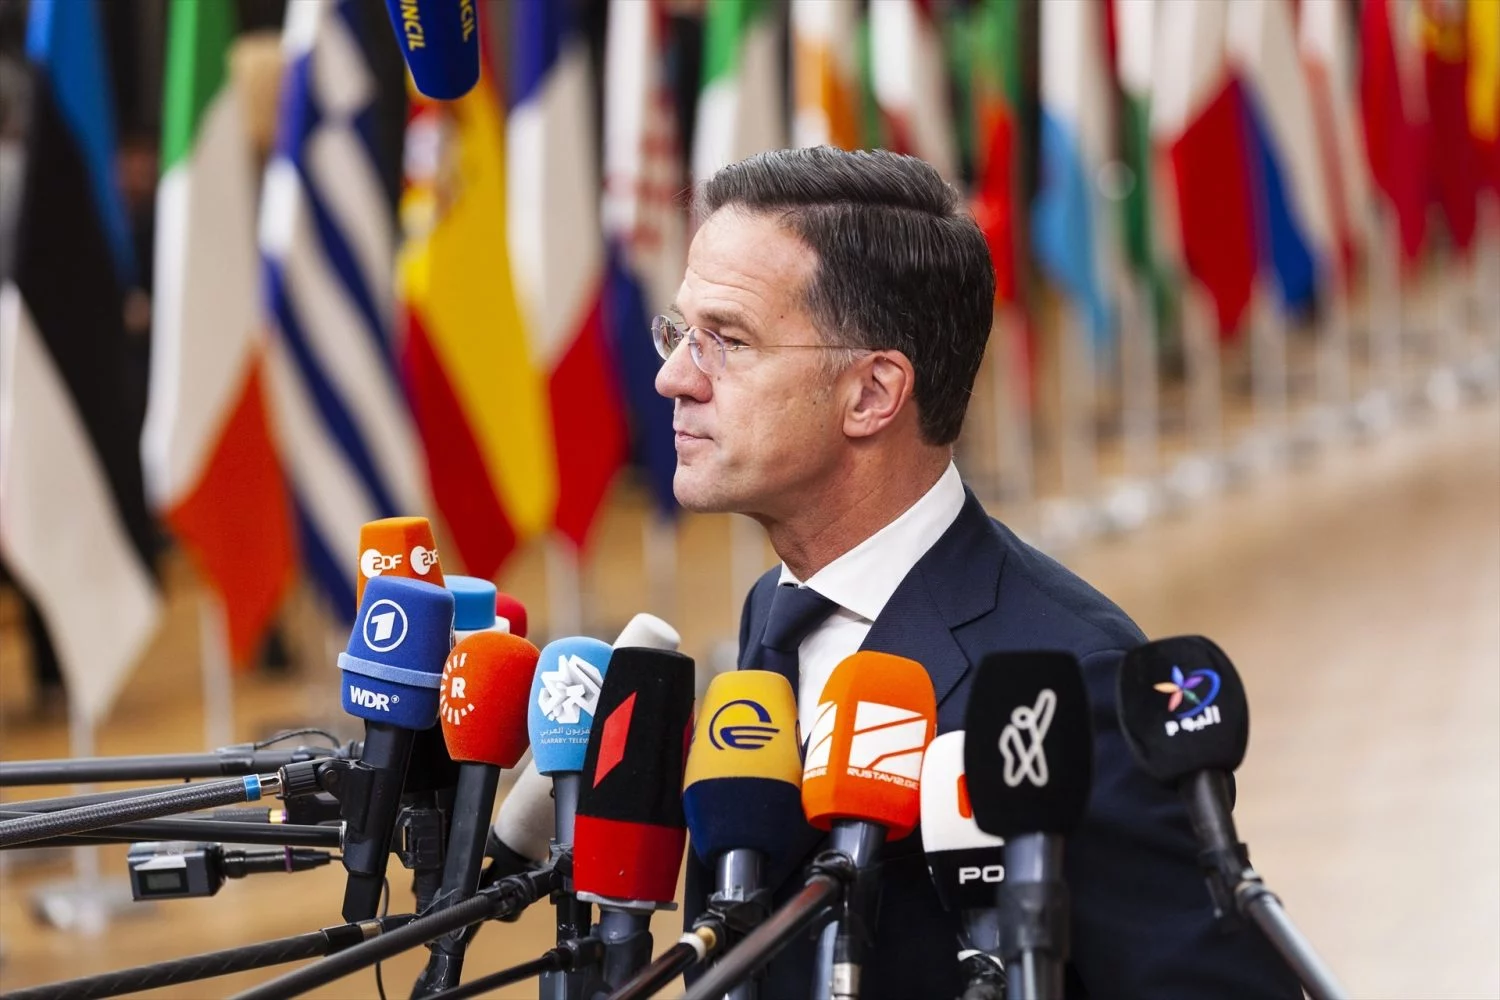
Mark Rutte

Equilibrio de Poder

La nueva doctrina de atribución es un movimiento de la OTAN en un tablero que Washington ya no juega como hace una década. La administración de Donald Trump mantiene su enfoque transaccional: exige a los europeos que paguen su defensa y reserva la prioridad estratégica para el Indo-Pacífico. En ese marco, Bruselas necesita un relato de amenaza que justifique el rearme sin depender del paraguas estadounidense. Señalar a Rusia con el estándar de la ‘casi certeza’ es, a la vez, una herramienta de cohesión interna y un riesgo calculado.

Para España, el asunto no es abstracto. Las bases de Rota y Morón concentran el mayor despliegue militar estadounidense permanente del sur de Europa, y la Armada mantiene buques integrados en las agrupaciones permanentes de la OTAN, algunos desplegados en el Báltico y el Mediterráneo. Si la Alianza consagra la atribución política, Moncloa heredará decisiones incómodas: respaldar acusaciones sin prueba forense compromete la credibilidad de un país que, en el flanco sur, lidia con la amenaza yihadista en el Sahel y con la relación con Marruecos.

La lectura a cinco años es nítida: la OTAN está construyendo un régimen de atribución rápida que se aplicará, antes o después, fuera del Báltico. La crisis de los misiles de 1962 y la experiencia del Golfo enseñan que las coaliciones que actúan por convicción funcionan mientras el diagnóstico acierta. Cuando falla, el coste se paga en credibilidad y en margen de maniobra.

El riesgo inmediato es la escalada por accidente. Moscú ya ha advertido de que la actividad aliada en su frontera occidental puede derivar en colisión. Una atribución errónea, emitida con el aval de la Secretaría General, sería difícil de desmentir sin un desgaste reputacional severo. Seguimos de cerca el calendario de ministros de Defensa de la Alianza y los próximos informes del ISW sobre guerra híbrida en el Báltico: ahí se verá si la ‘casi certeza’ se convierte en estándar o queda en un exceso verbal de su secretario general.
EEUU expulsa a dos diplomáticos iraníes ante la ONU tras fracasar las negociaciones nucleares

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Washington ha expulsado a dos miembros de la delegación diplomática iraní ante la ONU que seguían en Nueva York después de que la Asamblea General clausurara su periodo de sesiones.
  • ¿Quién está detrás? El Departamento de Estado, por orden del secretario Marco Rubio, después de que las conversaciones indirectas entre Washington y Teherán no llegaran a un acuerdo.
  • ¿Qué impacto tiene? Refuerzo naval estadounidense con dos grupos de ataque rumbo a Oriente Próximo que podrían elevar a tres los portaaviones desplegados en la zona a finales de octubre.

Washington ha expulsado a dos diplomáticos de la delegación iraní ante la ONU. Ambos seguían en Nueva York después de clausurada la Asamblea General, y la salida se ha producido por la vía de la fuerza, según la versión que el Departamento de Estado ha hecho llegar a la prensa estadounidense.

La orden la firmó el secretario de Estado, Marco Rubio, según ha publicado Axios. El mismo departamento comunicó al ministro de Exteriores iraní, Abbas Araghchi, y al resto de la delegación que debían abandonar el país antes de lo previsto, después de que las conversaciones indirectas entre ambas partes no llegaran a puerto. Un funcionario estadounidense resumió la posición a la agencia AFP con una frase: Rubio ‘va en serio’.

Una salida forzada que Teherán niega

Los detalles los puso Axios: uno de los dos diplomáticos salió del país la noche del viernes y el otro lo hizo en la mañana del sábado. La misión iraní ante la ONU, sin embargo, disputa esa cronología. Sostiene que sus miembros se marcharon conforme a un calendario que se había comunicado a Washington antes de que arrancara el periodo de sesiones de la Asamblea.

El pulso verbal no se ha quedado ahí. La representación iraní escribió el jueves en la red social X que el Departamento de Estado, ‘no habiendo conseguido nada’, había recurrido a difundir ‘noticias sin fundamento y sin valor’.

Desde Teherán, el tono sube otro peldaño. Mohsen Rezaei, al frente del Consejo Supremo de Seguridad Nacional de Irán, respondió al presidente estadounidense en la misma plataforma: ‘Después de un fracaso tras otro, el peor presidente de la historia de Estados Unidos sigue hablando, y hablando, y ahora sus palabras han superado hasta sus propias fantasías. Puedes ganar todos los días en tu imaginación. Pero la realidad la conforma Irán, su pueblo, sus soldados y sus misiles’.

Una expulsión diplomática y tres portaaviones en camino: la presión sobre Teherán ya no se ejerce en la mesa, sino en el agua.

El trasfondo lo dibujó la propia administración Trump en las últimas semanas. El presidente ha retomado las amenazas de ‘aniquilar’ al liderazgo iraní y ha insinuado que podría ordenar nuevos ataques si Teherán no acepta sus términos. Irán y su cúpula militar aseguran estar preparados para una escalada mayor.

Tres portaaviones y un calendario que apunta a noviembre

negociaciones Irán

La presión no es solo verbal. El grupo de ataque del portaaviones USS Theodore Roosevelt y el grupo anfibio USS Makin Island se dirigen a la región con entre 9.000 y 10.000 marinos e infantes de Marina a bordo. No van solos: los portaaviones USS George Washington y USS George H.W. Bush ya operan en aguas de Oriente Próximo. Si ambos siguen allí cuando llegue el Roosevelt, Estados Unidos tendrá tres portaaviones desplegados en la zona a finales de octubre.

Ese dato, tres portaaviones simultáneos, no es un detalle de logística. Es la señal naval más elocuente que puede emitir el Pentágono sin disparar un solo misil, y en el golfo Pérsico se lee como una cuenta atrás.

El calendario importa tanto como el orden de batalla. Algunos funcionarios estadounidenses creen, según los medios que siguen el asunto, que Trump podría retomar operaciones de combate a gran escala después de las elecciones de mitad de mandato, previstas para principios de noviembre. La guerra sigue siendo impopular en casa: el 71% de los votantes registrados opina que la administración carece de una estrategia clara para terminarla, según una encuesta reciente de Fox News.

Equilibrio de Poder

El movimiento de Washington encaja en una lógica que ya conocemos: la administración Trump entiende la presión militar como sustituto de la diplomacia, no como su respaldo. La expulsión de los dos diplomáticos no es una anécdota de protocolo; es un mensaje calibrado. Rusia, por su parte, observa el desgaste estadounidense en Oriente Próximo con interés evidente: cada portaaviones que se estaciona en el golfo Pérsico es un portaaviones que no patrulla el Báltico ni el mar Negro. En Bruselas, la lectura es otra. La Unión Europea teme que una nueva escalada dispare el precio del crudo y golpee a una economía que apenas ha digerido los shocks energéticos de los últimos años.

Para España el riesgo tiene dos flancos. El primero es energético: una crisis abierta en el golfo Pérsico se traslada en días al precio del Brent y, desde ahí, a la factura de las familias y a la competitividad industrial. El segundo es de seguridad: las bases de Rota y Morón sostienen buena parte del dispositivo de proyección estadounidense hacia el Mediterráneo y el norte de África, y cualquier recrudecimiento del conflicto iraní tensa el flanco sur, con Marruecos, el Sáhara y el Sahel en el punto de mira. La presión militar de EEUU sobre Teherán no se librará lejos de nuestras costas.

El precedente más útil para dimensionar lo que viene no es la crisis de los misiles de 1962, sino la acumulación naval de 2019, cuando Washington llegó a enviar el portaaviones Abraham Lincoln y una batería de bombarderos B-52 tras semanas de escalada con Teherán. Aquella vez no hubo guerra. Pero la disuasión funcionó porque ambos lados creían que el otro podía cruzar la raya. La pregunta, hoy, es si esa convicción sigue intacta. Con un tercio del aparato naval estadounidense concentrado en un solo teatro y un presidente que habla de ‘aniquilación’, el margen de error se estrecha.

Quedan piezas por encajar. El próximo informe de situación del Institute for the Study of War y las actas del Consejo de Seguridad de la ONU de octubre serán los primeros indicadores de si estamos ante disuasión o ante umbral. Lo que observamos, por ahora, es un tablero que se tensa en el agua mucho antes de que se rompa en tierra.

La UE reabre las importaciones de carne de Brasil: la presión que reactiva sobre el vacuno español

La Comisión Europea estudia reanudar en breve las importaciones de aves y miel de Brasil, suspendidas desde el pasado 3 de septiembre. Fuentes oficiales brasileñas confirman que el retorno de ambos productos puede producirse en las próximas semanas y confían en que la carne bovina siga el mismo camino mediante un procedimiento de autorización acelerado. La decisión presiona de lleno al vacuno español.

Lo que hay, por ahora, es la expectativa de las autoridades brasileñas y la constatación de que el Ejecutivo comunitario ve margen para levantar la suspensión aplicada hace un mes. No existe un calendario público cerrado ni una fecha aproximada para la vuelta de la carne bovina.

Qué contempla Bruselas con la carne de ave y la miel

La Unión Europea considera que las condiciones para retomar las importaciones de carne de ave y miel procedentes de Brasil pueden darse en las próximas semanas, según las fuentes oficiales brasileñas citadas por Agroinformación. La suspensión dejó esos envíos en el aire desde comienzos de septiembre y, desde entonces, el comercio de ambos productos permanece bloqueado.

Los motivos técnicos de la suspensión no se detallan en la información difundida, que tampoco precisa los requisitos exigidos para el retorno ni si este llegará acompañado de controles reforzados o de algún periodo de adaptación para los operadores. El marco general de estas operaciones puede consultarse en el portal de Agricultura de la Comisión Europea.

La carne bovina espera un procedimiento acelerado

Para el comercio agroalimentario, el movimiento tiene una lectura doble. Brasil recupera acceso a uno de sus grandes mercados de destino y la Unión Europea recompone una vía de suministro que había cortado en seco a comienzos de septiembre.

El segundo frente es el bovino. Las autoridades brasileñas confían en que la autorización para exportar carne de vacuno a Europa se tramite por una vía rápida, en paralelo a la vuelta de las aves y la miel. Esa expectativa no equivale a una decisión tomada: la Comisión Europea no ha comunicado por ahora un calendario para el bovino.

La vuelta de la carne bovina brasileña sigue sin fecha, mientras el vacuno español se prepara para competir con más producto en el mercado europeo.

Se trata de otro expediente.

Del lado europeo, cada apertura de importación sigue su propio recorrido interno. Del lado brasileño, la prioridad es clara: recuperar cuanto antes el acceso al mercado comunitario. Nadie ha puesto todavía una fecha encima de la mesa.

Qué presión añade el movimiento al vacuno español

El sector vacuno español compite en el mercado comunitario con la carne que entra desde terceros países. Cada reapertura de un canal de importación añade producto disponible y, con ello, presión sobre los precios en origen. Las organizaciones agrarias europeas reclaman desde hace años la aplicación de la cláusula espejo (la exigencia de que todo producto importado cumpla los mismos estándares de producción que los europeos) en los acuerdos comerciales.

La ganadería de vacuno de carne tiene un peso singular en las comarcas del interior, donde la explotación extensiva sostiene empleo y fija población. Por eso, cualquier movimiento en los precios de origen se traduce en el territorio en decisiones sobre censos, piensos, y continuidad de las explotaciones familiares.

Hay además un elemento que el sector vigila en cada operación de este tipo: la trazabilidad. Mataderos, salas de despiece y transporte absorben la tensión cuando llegan productos de fuera, y las organizaciones ganaderas piden de manera recurrente que el origen de la carne quede claro también en el etiquetado y en los lineales.

Lo que todavía no está confirmado

El expediente brasileño avanza con más preguntas abiertas que certezas. Estas son las principales.

  • Fecha de reanudación: la Unión Europea no ha fijado un calendario público para el retorno de la carne de ave y de la miel.
  • Carne bovina: Brasil confía en una autorización acelerada, pero no hay decisión confirmada por Bruselas.
  • Requisitos del retorno: la información difundida no detalla las condiciones exigidas a los productos brasileños.

Con este escenario, el sector vacuno español trabaja con dos certezas: la competencia en el mercado europeo no va a relajarse y cada apertura se decide en Bruselas, lejos de las explotaciones que después compiten con el producto que entra.

Claves del Mundo Rural

  • 📌 Lo que debes saber: La Comisión Europea prevé reanudar en breve las importaciones de aves y miel de Brasil, suspendidas desde el 3 de septiembre.
  • 👥 A quién afecta: A las explotaciones de vacuno de carne españolas, que compiten en el mercado europeo con el producto importado.
  • ⏭️ Qué consecuencias puede traer: Más oferta brasileña en el mercado comunitario y presión añadida sobre los precios en origen del ganado.

La C-5 de Cercanías obliga a transbordar hasta las 10:00 por obras de Adif tres fines de semana de octubre

EN 30 SEGUNDOS

  • ¿A quién afecta? A los viajeros de la C-5 que atraviesan Atocha con origen o destino en Móstoles, Alcorcón, Fuenlabrada o Humanes, sobre todo a quienes se mueven de madrugada y a primera hora.
  • ¿Cuándo ocurre? Fines de semana del 17 y 18 y del 24 y 25 de octubre, desde el primer tren hasta las 10:00. El fin de semana del 3 y 4 se cierra hoy con el mismo esquema.
  • ¿Qué cambia hoy? Hay que bajarse en Atocha y esperar otro tren de la C-5 en los andenes de la estación. No hay cambio de andén ni salida a la calle, pero sí una espera que conviene meter en el cálculo del trayecto.

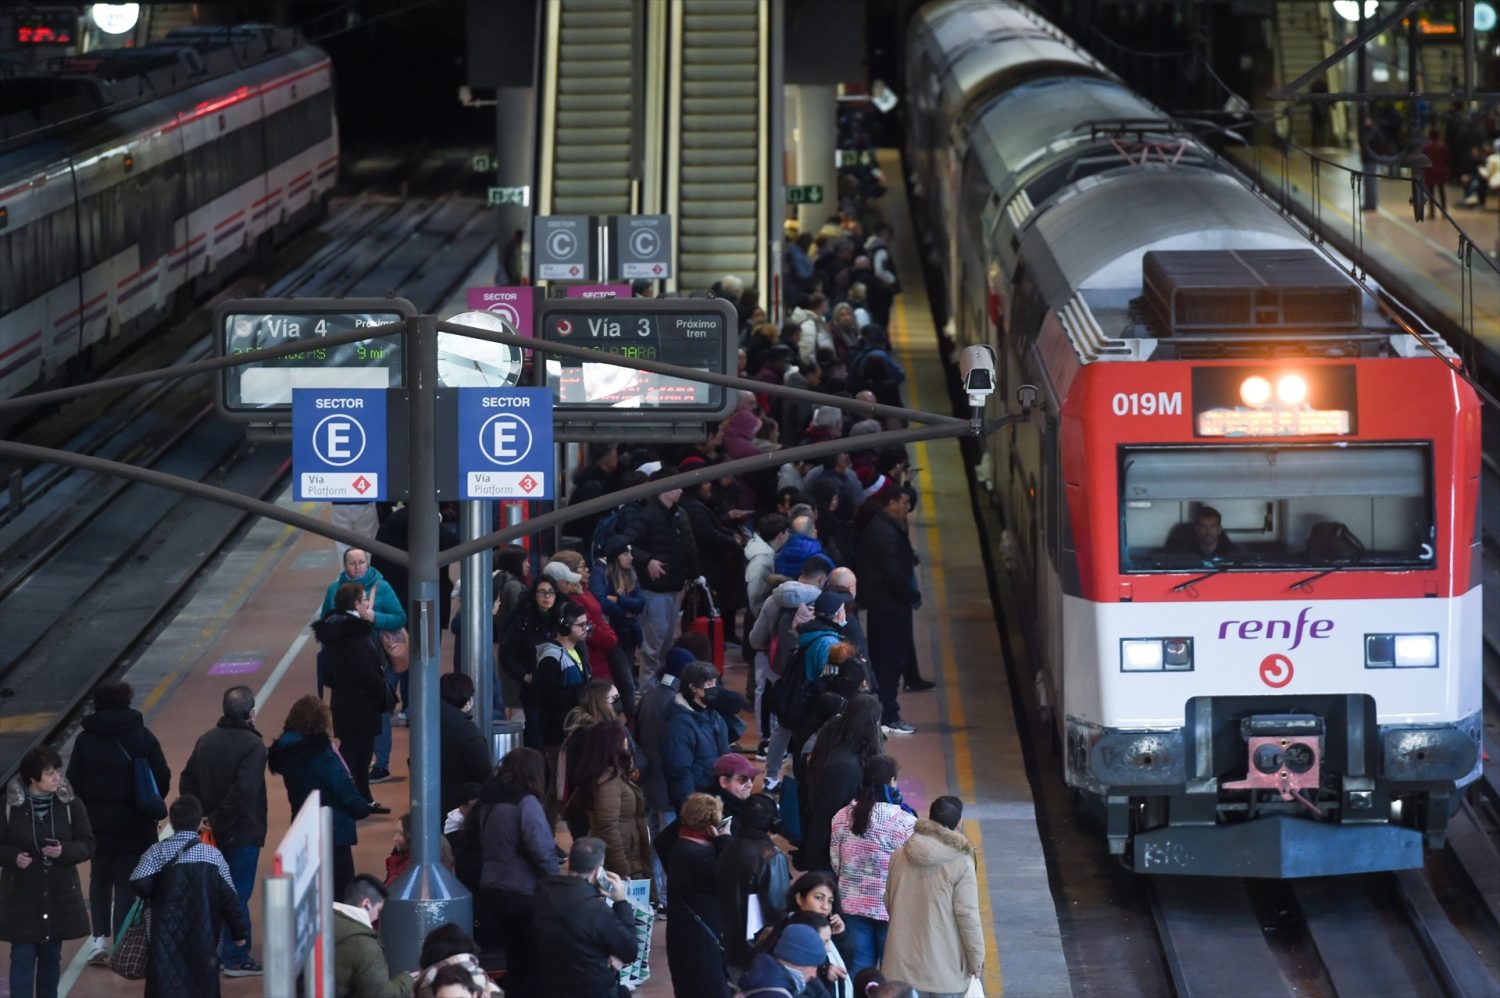
La C-5 de Cercanías cierra en Atocha hasta las 10:00 por las obras de Adif tres fines de semana de octubre. Los trenes de la línea, en ambos sentidos, inician y terminan su recorrido en la estación central desde el primer servicio de la mañana, así que quien necesite seguir más allá tendrá que bajarse y esperar otro convoy en el andén.

El calendario se extiende a los fines de semana del 3 y 4 —el que se cierra hoy—, del 17 y 18 y del 24 y 25 de octubre, sábado y domingo. Adif y Renfe han descartado expresamente intervenir el fin de semana del 10 y 11 de octubre, el del puente del Día de la Hispanidad, cuando los desplazamientos en la región se multiplican.

El objetivo de los trabajos es ampliar la capacidad operativa de Atocha Cercanías, un nudo donde confluyen las líneas C-3, C-4 y C-5. Las actuaciones se concentran en fin de semana y en la franja de primera hora, cuando la afluencia es notablemente menor, según el plan de obras que Adif mantiene publicado.

Qué significa transbordar en Atocha y qué no cambia

Transbordar no implica cambiar de línea ni salir a la calle. El viajero se baja en Atocha, espera y sube al siguiente tren de la C-5 en los andenes de la estación. En la práctica, la operación añade una espera de varios minutos al trayecto, variable según la frecuencia del momento, y obliga a estar pendiente de la megafonía cuando el reloj aprieta.

Lo que no se toca es el resto del trazado. Quien se mueve entre estaciones del corredor suroeste y no cruza Atocha mantiene su viaje sin alteraciones. El impacto se concentra en quien pasa por la estación central, especialmente si viene de Móstoles o Alcorcón y se dirige hacia Fuenlabrada o Humanes, o si hace el camino inverso a primera hora.

Una obra quirúrgica sigue siendo una obra: el viajero que madruga paga con minutos de espera la capacidad que la estación gana.

Renfe mantiene activo un dispositivo de información con megafonía en trenes y estaciones, cartelería física, su canal oficial de WhatsApp y sus perfiles en redes sociales. Aun así, el aviso útil rara vez llega antes de salir de casa, y a las siete de la mañana el margen para improvisar es mínimo.

Quién madruga un fin de semana y por qué le importa

El perfil que usa la C-5 en la primera franja del sábado y del domingo no es el del viajero habitual: turnos de hostelería, personal sanitario, trabajadores de servicios, quien va al aeropuerto y quien aprovecha el fin de semana para visitar a la familia en el suroeste. No es el grueso del tráfico de la línea, pero es un tráfico sin alternativa sencilla.

La C-5 conecta el corredor del suroeste con el centro de Madrid, de modo que el corte en Atocha cae justo en el punto donde la línea deja de ser un tren de cercanías para convertirse en un eje que atraviesa la ciudad. Las frecuencias de primera hora, además, son más amplias que las de un día laborable en hora punta, y eso estira todavía más la espera del transbordo.

cercanías Madrid octubre

Un corte pequeño que dice mucho de cómo se hacen las obras en Madrid

No es la primera vez que Madrid convive con transbordos programados. La L1 de Metro en 2022 dejó dos lecciones que siguen vigentes: los avisos llegan tarde para quien sale de casa antes de las siete, y las alternativas nunca son tan rápidas como el tren o el metro que falta.

Hay que reconocer lo que está bien planteado. Ejecutar la obra en fin de semana y en la primera franja del día es la opción menos dañina disponible, y esquivar el puente del 12 de octubre demuestra que alguien miró el calendario antes de firmar la orden de trabajo. Eso se agradece, porque no siempre ocurre: en otras actuaciones sobre la red de Cercanías, la coincidencia con periodos de alta demanda ha obligado a rectificar sobre la marcha.

Dicho esto, el coste recae entero sobre el viajero. No hay bonificación, ni refuerzo anunciado de autobuses interurbanos, ni descuento en el abono, por los minutos perdidos. La información se apoya en carteles y en un canal de WhatsApp, herramientas razonables pero poco útiles para quien viaja a las seis y media de la mañana con el café en la mano.

La lectura de fondo es otra: Atocha es uno de los nudos ferroviarios más cargados de España y su mejora repercutirá en tres líneas de Cercanías. Quien pueda evitar el transbordo, que lo haga. Quien no, tiene margen para ajustar la hora de salida: el próximo fin de semana afectado es el del 17 y 18 de octubre, y hasta entonces la C-5 funciona con normalidad. Las condiciones del servicio se consultan en la web del Consorcio Regional de Transportes y en la información oficial de Renfe.

Atropello en la Ronda de Toledo: un taxi deja crítico a un hombre de 52 años

Un atropello en la Ronda de Toledo ha dejado este domingo en estado crítico a un hombre de 52 años. La víctima entró en parada cardiorrespiratoria en plena calzada tras ser arrollada por un taxi, según el aviso difundido por Emergencias Madrid.

El siniestro ocurrió sobre el asfalto, sin margen para nada. Los primeros en llegar fueron agentes de la Policía Nacional, que iniciaron las maniobras básicas de reanimación cardiopulmonar al comprobar que el herido no presentaba constantes vitales.

Instantes después tomaron el relevo los equipos de SAMUR-Protección Civil, que aplicaron soporte vital avanzado hasta revertir la parada y recuperar el pulso. El hombre fue intubado y evacuado con preaviso y máxima urgencia a la UCI del Hospital Clínico San Carlos, donde permanece ingresado con pronóstico crítico.

Qué se sabe del atropello y quién investiga ahora

En paralelo a la asistencia, agentes de la Policía Municipal de Madrid acordonaron la zona y regularon el tráfico para que los sanitarios pudieran trabajar sin interferencias. La unidad de atestados del mismo cuerpo se ha hecho cargo de la investigación.

Los investigadores han tomado ya declaración al taxista implicado y a posibles testigos, aunque por ahora no han trascendido ni la velocidad a la que circulaba el vehículo ni la dinámica exacta del cruce. Tampoco hay versión oficial del Ayuntamiento sobre el punto en el que se produjo el impacto.

En un atropello con parada cardiorrespiratoria, los primeros minutos sobre el asfalto pesan más que cualquier informe posterior.

Lo confirmado es la cadena de actuación: aviso a Emergencias Madrid, llegada inmediata de la Policía Nacional, relevo sanitario del SAMUR y traslado hospitalario con preaviso. Cada eslabón se cumplió en el orden previsto, y ese orden es lo que permitió que el herido llegara al Clínico con pulso.

Ronda de Toledo: tráfico denso y peatones en el límite de Centro y Arganzuela

atropello taxi Madrid

La Ronda de Toledo es una de esas vías que el vecino del centro conoce de memoria y cruza con la vista puesta en el semáforo. Enlaza el entorno de Puerta de Toledo con la zona de la Ronda de Valencia, marca el límite entre los distritos de Centro y Arganzuela y soporta a diario una mezcla densa de coches, autobuses, bicicletas, y peatones que van y vienen entre aceras comerciales.

El dispositivo policial condicionó la circulación en varios carriles durante la asistencia, el tiempo que duró el trabajo de los sanitarios sobre el asfalto. En Madrid, el límite genérico de velocidad es de 30 km/h en las calles con un solo carril por sentido y de 50 km/h en las que tienen dos o más, según la Ordenanza de Movilidad Sostenible en vigor desde 2021. La Ronda combina tramos amplios con pasos de cebra muy transitados y paradas de autobús, un cóctel que no admite distracciones ni al volante ni a pie.

Lo que este atropello obliga a mirar en el centro de Madrid

Los atropellos con pronóstico grave son el tipo de siniestro que menos margen deja y el que más depende de dos comportamientos a la vez. El peatón sigue siendo el usuario más expuesto de la ciudad, y en el distrito Centro, donde el espacio se reparte entre carriles, terrazas, obras y aceras estrechas, ese margen se estrecha todavía más.

El cambio de criterio en las ciudades llegó hace cinco años de la mano de la Dirección General de Tráfico, que fijó los 30 km/h como regla general en las vías de un carril por sentido. Barcelona y Valencia aplican desde entonces esquemas parecidos, y en Madrid la ordenanza municipal replicó el mismo umbral, con una excepción que pesa: en las vías de dos o más carriles el límite sigue siendo de 50 km/h. Cada siniestro grave reabre el debate sobre cómo repartir el espacio público en el centro.

Ahí está el punto débil. Una calle con dos carriles por sentido y tráfico denso no se vuelve segura solo con una señal; hace falta que el diseño acompañe a la limitación, con pasos elevados, cruces con tiempo suficiente y visibilidad despejada antes de cada paso de cebra. En los ejes del centro ese rediseño se decide a cuentagotas, obra a obra y, con frecuencia, después de un susto.

Este caso deja además una lección sobre tiempos. En los atropellos con parada cardiorrespiratoria, la diferencia entre revertirla o no se mide en minutos, y aquí la secuencia Policía Nacional-SAMUR funcionó como está previsto que funcione. Es el tipo de protocolo que solo se valora el día que hace falta.

Queda ahora el atestado. La investigación de la Policía Municipal determinará si el caso se queda en un expediente de tráfico o pasa a manos del juzgado de instrucción de guardia, y hasta entonces conviene no dar por buenas las hipótesis que circulan por la zona. El Hospital Clínico San Carlos mantiene al paciente en estado crítico y en cuidados intensivos, y su evolución marcará el paso de todo lo demás. Seguiremos de cerca el cierre del atestado.

Chamberí inicia en octubre las obras de la glorieta Álvarez de Castro: 1,3 millones

EN 30 SEGUNDOS

  • ¿A quién afecta? A los vecinos de Chamberí, a los conductores que usan la glorieta como rotonda y a los usuarios de las líneas 3 y 149 de la EMT.
  • ¿Cuándo ocurre? Las obras arrancan a mediados de octubre de 2026 y no está previsto que terminen antes del verano de 2027.
  • ¿Qué cambia? Desaparecen las plazas de aparcamiento del anillo de la rotonda, que se recuperan en batería en el primer tramo de la calle de Álvarez de Castro. El tráfico y las paradas de autobús se mantienen como están.

Las obras de la glorieta Álvarez de Castro arrancan a mediados de octubre. La reforma, con 1,3 millones de euros de inversión, se prolongará hasta el verano de 2027 y convertirá una isleta rodeada de tráfico en una plaza ajardinada.

La propuesta no sale de la nada: llegó por la vía de los presupuestos participativos 2025-2026 y el área de Obras y Equipamientos, que dirige Paloma García Romero, la ha incorporado a su plan de remodelación de plazas. El espacio está a unos 500 metros de la plaza de Olavide, el gran referente vecinal de Chamberí, y hoy funciona como una rotonda con la calzada sobredimensionada para el tráfico que soporta.

De isleta sin uso a plaza ajardinada de 4.390 metros cuadrados

El proyecto reduce la calzada y gana ese espacio para el peatón. En el centro, donde ahora solo hay una isleta inaccesible y sin uso, se levantará un jardín con zonas estanciales, bancos y pequeñas mesas. La actuación abarca 4.390 metros cuadrados y respeta la geometría elíptica de la glorieta, una singularidad en la trama urbana del ensanche madrileño. El Ayuntamiento justifica la obra por la escasez de áreas verdes estanciales en uno de los distritos con menor porcentaje de parques por habitante de la ciudad.

La vegetación es el otro argumento del proyecto. Se plantarán 50 nuevos ejemplares arbóreos —castaños, melias, magnolios, perales y albizias— acompañados de arbustos de flor y gramíneas que garanticen variedad de colores y floración en las distintas estaciones. Los caminos tendrán suelo de jabre para favorecer el drenaje sostenible y la regulación climática del espacio. Como remate, en el interior se instalará una fuente ornamental de granito negro que reforzará la sensación de frescor.

El tráfico no desaparece: rotonda, líneas 3 y 149 y aparcamiento en batería

obras Chamberí

En la glorieta no habrá peatonalización completa. Los movimientos permitidos a la movilidad motorizada no se alteran y el espacio seguirá funcionando como rotonda. Sí desaparecen las plazas de aparcamiento situadas en el anillo, porque las actuales normas de seguridad vial no permiten mantenerlas en una rotonda; se recuperan creando un aparcamiento en batería en el primer tramo de la calle de Álvarez de Castro. Las líneas 3 y 149 de la EMT mantienen sus paradas en la misma calle, tal y como están ahora.

Los vecinos llevaban tiempo advirtiendo de que no querían una peatonalización total del espacio, y no por afición al coche. El temor era otro: la proliferación de terrazas y el ruido que arrastra. El Ayuntamiento ha recogido ese recelo y ha optado por el ajardinamiento central en lugar del bulevar hosteleril. La nueva plaza se plantea, además, como complementaria a la reforma ya concluida de la plaza de Olavide, con el objetivo de reducir la presión de usuarios sobre la explanada más popular del distrito.

Ganar 4.390 metros cuadrados de verde en Chamberí es una buena noticia; hacerlo sin tocar el tráfico demuestra hasta dónde llega el margen real.

El calendario es largo. Los trabajos empiezan a mediados de octubre y no está previsto que terminen antes del verano de 2027. En paralelo, Obras y Equipamientos mantiene abiertas otras cuatro remodelaciones: Jacinto Benavente (Centro), América Española (Salamanca), Oporto y el casco histórico de Carabanchel. A la lista se suman la plaza Mayor de Barajas y la plaza Mercurio, incluidas en en el proyecto de reforma del casco histórico de Barajas, con 6,4 millones de euros y un itinerario peatonal accesible que conectará la histórica plaza del distrito con la estación de metro de la avenida de Logroño.

Chamberí, el distrito que va por detrás en zonas verdes

Desde que José Luis Martínez-Almeida es alcalde, el área de Obras y Equipamientos ha rehabilitado 43 plazas en toda la ciudad, según los datos que maneja el propio consistorio. El ritmo impresiona en el papel, pero conviene medirlo sobre el mapa: Chamberí sigue entre los distritos con menos parques por habitante de la capital, un diagnóstico que el propio Ayuntamiento utiliza para justificar la intervención. La remodelación suma, aunque no cambia la escala del problema.

El precedente inmediato está a 500 metros. En Olavide, el consistorio reorganizó los espacios verdes del entorno, peatonalizó varios tramos de las calles más próximas, restringió la circulación rodada a garajes y vehículos de emergencia, renovó pavimentos y mobiliario y plantó 160 árboles y 21.000 arbustos. La comparación ayuda a calibrar lo que viene: en Álvarez de Castro se plantan 50 árboles, poco más de la tercera parte que en su plaza de referencia, sobre una superficie menor y con el tráfico de fondo.

Queda un debate que ninguna obra resuelve por sí sola: si el modelo de plaza a plaza basta para cerrar la brecha verde del distrito o si Chamberí necesita algo más ambicioso, del tipo de las supermanzanas que Barcelona lleva años desplegando. El hito a vigilar es doble. Primero, el arranque de los trabajos a mediados de octubre. Después, el cierre previsto para el verano de 2027, cuando el barrio podrá comprobar si la isleta se convirtió en plaza.

Trump vincula los aranceles farmacéuticos a la nueva planta de Ohio: 600.000 millones en inversiones

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Donald Trump ha vinculado sus aranceles farmacéuticos al anuncio de Bayer de una nueva planta de producción de 2.200 millones de dólares cerca de Columbus (Ohio) y ha cifrado en más de 600.000 millones de dólares las inversiones del sector atribuidas a esa política.
  • ¿Quién está detrás? La Casa Blanca y el Departamento de Comercio, que tramita los aranceles al amparo de la Section 232 (el artículo de la ley de comercio de 1962 que permite al presidente imponer aranceles por razones de seguridad nacional sin aprobación del Congreso).
  • ¿Qué impacto tiene? Aprieta a las farmacéuticas europeas y españolas a producir en Estados Unidos o asumir el sobrecoste arancelario, en un sector que coloca en el mercado americano varios miles de millones de euros al año.

Donald Trump ha presentado sus aranceles farmacéuticos como la causa directa de una nueva planta de Bayer en Ohio. Lo hizo el sábado, 3 de octubre, desde sus redes sociales y en plena campaña por ese estado, con una cifra redonda bajo el brazo: más de 600.000 millones de dólares en inversiones del sector que atribuye a su política arancelaria.

‘Bayer acaba de anunciar una nueva planta de fabricación farmacéutica de 2.200 millones de dólares cerca de Columbus. Generará miles de empleos para los habitantes de Ohio en manufactura avanzada, investigación científica y construcción’, escribió el presidente de Estados Unidos.

A renglón seguido añadió la tesis: ‘Esta enorme victoria de relocalización se debe a mis fuertes aranceles farmacéuticos, que han generado más de 600.000 millones de dólares en nuevas inversiones farmacéuticas y precios de los medicamentos más bajos (MFN)’. Y remató con la frase que resume su doctrina industrial: construir en América, contratar trabajadores americanos y poner precios justos a los pacientes americanos, o pagar.

La cifra de los 600.000 millones y lo que no dice la Casa Blanca

La cifra es de Trump, no de un auditor. Moncloa.com no ha podido verificar de forma independiente ese volumen de inversiones: la Casa Blanca no ha publicado el desglose, empresa por empresa, de los 600.000 millones. Puesta en perspectiva, la magnitud es notable: equivale aproximadamente al PIB anual de Suecia y a casi el doble del de Portugal.

El otro pilar del mensaje es el precio. La política MFN (nación más favorecida) ata el precio de un medicamento en Estados Unidos al más bajo que ese mismo fármaco tiene en otros países desarrollados. Es la pieza que permite a la Casa Blanca vender el arancel como una medida que abarata el gasto farmacéutico americano en lugar de encarecerlo.

El arancel farmacéutico funciona como una subvención forzosa: el sobrecoste que paga el importador acaba financiando la planta que se levanta en Ohio.

La cuenta la paga otro.

Qué se juega la farma española con la planta de Ohio

Para España, el movimiento no es una anécdota industrial americana. El sector farmacéutico figura de forma recurrente entre los primeros capítulos de la exportación española de bienes a Estados Unidos, con volúmenes que en en los últimos ejercicios se han movido en el entorno de los 4.000 millones de euros anuales, según los registros de ICEX España Exportación e Inversiones. Pocos sectores tienen tanto que perder si el arancel se consolida.

Los grupos españoles con actividad en el mercado americano se enfrentan a la misma disyuntiva que Bayer: ampliar planta en Estados Unidos o pagar. Grifols opera centros de plasma, y plantas en territorio americano desde hace años; Almirall y Esteve mantienen filiales comerciales; compañías de servicios como Insud Pharma han desarrollado parte de su negocio de fabricación para terceros al otro lado del Atlántico. Eso sí, la decisión no se toma en Madrid.

La respuesta política, en cambio, no pasa por La Moncloa. La política comercial es competencia exclusiva de la Unión Europea, así que el margen español se concentra en Bruselas: negociar un marco previsible, defender el acceso al mercado americano y evitar que la farma acabe en la misma lista de represalias que el aceite de oliva o el automóvil. Alemania, Irlanda, Italia y Dinamarca comparten el problema con España, aunque con volúmenes muy superiores.

La Lógica de Washington

¿Qué problema intenta resolver Washington? La dependencia exterior de la cadena farmacéutica, un asunto que dejó de ser teórico con la pandemia. Una parte relevante de principios activos y de producción terminada se fabrica fuera de Estados Unidos, y la Administración ha decidido corregirlo con la herramienta más rápida que tiene a mano: el arancel. La lógica es la del reshoring forzado.

El precedente histórico está claro. Ronald Reagan ya dobló la industria del acero en 1984 con acuerdos de limitación voluntaria de exportaciones; George W. Bush impuso aranceles al acero en 2002 mediante una medida de salvaguarda; y el propio Trump recurrió a la Section 232 en 2018 para el acero y el aluminio. La diferencia con la etapa anterior es el instrumento: la CHIPS Act y la Inflation Reduction Act pagaban con subvenciones, mientras que ahora se paga con el precio que el importador deja de ganar. Para el electorado de Ohio, el mensaje es sencillo: la planta está aquí y los empleos también.

La contradicción, y conviene señalarla, es que producir en Estados Unidos es más caro que producir en Irlanda o en España. Si el arancel empuja la producción a suelo americano y esa producción cuesta más, la promesa de precios más bajos vía MFN queda en manos de la negociación con las aseguradoras y los gestores de beneficios farmacéuticos, no del arancel. El calendario tampoco está cerrado: los tipos definitivos dependen de los trámites del Departamento de Comercio y de su publicación en el Registro Federal. Hasta entonces, cada anuncio de inversión es también una jugada negociadora. Washington no pide permiso. Nunca lo ha pedido.

Ficha del Caso

  • El caso: Trump liga sus aranceles farmacéuticos a la planta de Bayer cerca de Columbus (Ohio) y eleva a 600.000 millones de dólares las inversiones del sector atribuidas a la medida.
  • Datos clave: campus de 2.200 millones de dólares; cifra de inversiones no verificada de forma independiente; aranceles tramitados vía Section 232; España exporta al mercado americano farma por unos 4.000 millones anuales.
  • Para España: el sector se enfrenta a producir en América o pagar el sobrecoste, mientras la respuesta comercial se decide en Bruselas, no en Madrid.

Elecciones Brasil 2026: la volatilidad que amenaza a Santander, BBVA y Telefónica

Brasil celebra hoy la primera vuelta de las elecciones de 2026 y los mercados se preparan para una sacudida. Las acciones, los bonos y el real brasileño se ajustarán de golpe, gane quien gane, porque la contienda ha impedido a los operadores tomar posturas firmes antes de la votación. Ese latigazo llega directo a tres de las mayores empresas españolas.

Santander, BBVA y Telefónica tienen en Brasil uno de sus principales mercados globales. Sus negocios brasileños se mueven cada mañana al ritmo del real y del Ibovespa, el índice de referencia de la Bolsa de São Paulo. La sacudida del real llega en semanas a los resultados del grupo en España.

Si nadie alcanza la mayoría absoluta este domingo, la segunda vuelta queda fijada para el 25 de octubre, según el calendario oficial del Tribunal Superior Electoral. Ese horizonte marca el ritmo de las próximas tres semanas. Y la primera lectura de las urnas, que llegará en la madrugada del domingo al lunes, fijará el tono.

Los dos escenarios que moverán el mercado brasileño

Los inversores manejan dos escenarios y ninguno es neutro. Si el presidente Luiz Inácio Lula da Silva supera a su rival por más de cuatro puntos, apuntala su condición de favorito para el 25 de octubre y la respuesta sería de ventas: acciones a la baja, curva de tipos más empinada y presión sobre la moneda. Si la diferencia es mínima, o hay empate técnico, la lectura del resultado cambia de signo.

Un margen estrecho se interpretaría como relativamente favorable a Flávio Bolsonaro. Ahí nace la esperanza de un ajuste fiscal severo, el escenario que los inversores llevan meses reclamando y que podría desencadenar un repunte inmediato en la apertura. El mercado brasileño premia más el recorte del gasto que el color del ganador.

Conviene recordar que la ortodoxia fiscal se paga cara en São Paulo. ‘Los cambios radicales en la política fiscal ortodoxa son recompensados generosamente por el mercado’, resume Natalia Gurushina, economista jefe para mercados emergentes de Van Eck Associates Corporation. Con la contienda tan igualada, cualquier sorpresa deja la puerta abierta a una venta masiva.

Un empate técnico o una ventaja mínima vale hoy más en la Bolsa de São Paulo que un triunfo holgado.

Por qué esta volatilidad golpea a la banca española

JPMorgan puso números a los dos caminos en una nota fechada el 29 de septiembre. En un escenario de mejora fiscal, el real se apreciaría alrededor de un 6% y la renta variable brasileña podría subir hasta un 50% sobre los niveles actuales. En el escenario contrario, de deterioro gradual, el real se debilitaría en torno a un 6%, la deuda local escalaría hasta el 15,5% y las acciones caerían un 21%.

banca española Brasil

Bloomberg Economics llega a una conclusión parecida por otra vía. Una victoria de Bolsonaro recortaría los rendimientos a diez años en 70 puntos básicos —cada uno, una centésima de punto porcentual— y fortalecería la moneda cerca de un 3%. Un triunfo de Lula empujaría esos mismos rendimientos casi 100 puntos básicos hacia arriba y debilitaría el real más de un 3,5%.

Todo esto importa en España porque Brasil no es un mercado cualquiera. Santander Brasil figura entre las mayores filiales del grupo y aporta una porción relevante de su beneficio. Telefónica opera allí a través de Vivo, uno de sus mercados más grandes del mundo. BBVA mantiene asimismo una presencia significativa en el país. Un real débil encarece la deuda de los clientes, tensa la morosidad y reduce en euros el valor de los beneficios repatriados. Ninguna de las tres puede mirar hacia otro lado.

No es un riesgo abstracto. Citi ya desglosó qué valores comprar en cada escenario: si gana Bolsonaro, apuesta por compañías domésticas de larga duración como la constructora Cyrela y la textil C&A Modas; si gana Lula, prefiere firmas con capacidad de fijar precios, como Embraer, WEG o Axia Energia. Los gestores españoles con cartera en la región miran esa lista con lápiz y calculadora.

Lo que enseñan los ciclos electorales anteriores

Brasil lleva décadas convirtiendo cada cita electoral en un episodio de manual. En 2002, la simple expectativa de una victoria de Lula provocó una fuga de capitales y una fuerte depreciación del real que después se moderó con la llegada de un equipo económico ortodoxo al Gobierno. En 2018, el triunfo en primera vuelta de Jair Bolsonaro desató un rally inmediato en la Bolsa y en la divisa, sostenido sobre esa misma promesa de ajuste que hoy vuelve a sonar.

El pánico previo al voto dura semanas; la política económica real dura cuatro años. Por eso conviene no confundir el ruido de la madrugada con la tendencia. Lo que de verdad mirarán los analistas de Santander, BBVA y Telefónica en las próximas semanas es el marco fiscal que salga de la segunda vuelta del 25 de octubre y, sobre todo, quién lo ejecuta.

Queda un detalle que casi nadie cuenta: buena parte del dinero ya está colocado y las apuestas sobre la curva de tipos están tan cargadas que cualquier resultado inesperado provoca una reversión violenta. Bloomberg Intelligence lo advirtió en su análisis previo. La sesión del lunes, con la Bolsa de São Paulo abriendo a las diez de la mañana hora local, será el primer test de fuego.

📌 Ficha del Caso

  • Ficha sobre el caso: Brasil celebra este domingo la primera vuelta de sus elecciones presidenciales, con segunda vuelta prevista para el 25 de octubre si nadie logra la mayoría absoluta.
  • Datos importantes: JPMorgan proyecta movimientos de hasta el 50% en la Bolsa brasileña y del 6% en el real según el escenario fiscal; Bloomberg Economics calcula diferencias de hasta 100 puntos básicos en la deuda a diez años.
  • Resumen: La volatilidad del real y del Ibovespa llega directo a las cuentas de Santander, BBVA y Telefónica, tres compañías con presencia decisiva en el mercado brasileño.

EEUU empuja las negociaciones Ucrania-Rusia: Zelenski anuncia una cumbre trilateral en octubre

Washington quiere reactivar las negociaciones Ucrania Rusia con una reunión trilateral a finales de octubre, y Volodimir Zelenski ya ha confirmado que Kyiv respalda ese calendario. Cuatro años y medio de guerra esperan, por fin, una fecha sobre la mesa.

El anuncio lo hizo el propio presidente ucraniano este domingo, en rueda de prensa, después de hablar el sábado con los negociadores estadounidenses. La parte estadounidense, dijo, mantiene contactos simultáneos con Ucrania y con Rusia y propone organizar ‘de una forma u otra’ una cita a nivel técnico en formato a tres bandas.

No hay sede cerrada. Zelenski se mostró dispuesto a aceptar los Emiratos Árabes Unidos o cualquier otro país que proponga Washington, y recordó que ese Estado del Golfo ya acogió rondas anteriores. Se busca un suelo neutral, lejos de las cancillerías europeas.

Qué responde el Kremlin y por qué se mueve ahora

Moscú no ha dado un portazo. El mes pasado, el portavoz del Kremlin, Dmitri Peskov, admitió que unas conversaciones a tres bandas en octubre entraban dentro de lo previsible. Conviene recordar que Rusia nunca ha renunciado a sus condiciones para detener los combates, y ahí sigue atascado todo.

Mientras se negocia, el terreno arde. Ucrania acusa a Rusia de haber intensificado los ataques aéreos sobre todo el país, devastado por más de cuatro años y medio de guerra de Ucrania. Los esfuerzos de paz llevaban además congelados desde que estalló, a finales de febrero, la guerra en Oriente Medio. Las rondas anteriores no han dejado ni un solo avance concreto.

Por qué esta cumbre importa tanto en España

España no se sienta en esa mesa, pero casi todo lo que salga de ella acaba llegando a las facturas, a las empresas y a las fronteras. Hay tres frentes donde el impacto es directo y medible.

Una cita a tres bandas en octubre no cierra una guerra, pero mueve el precio del gas que paga España y abre la puerta a la reconstrucción.

El primero es la energía. Cualquier señal de distensión rebaja el precio que el mercado fija al gas natural, y esa rebaja se cuela en la factura eléctrica española a través del mecanismo marginalista, por el que la luz se paga al precio de la tecnología más cara. El segundo es el grano: Ucrania es un proveedor clave de maíz y de aceite de girasol, y un corredor marítimo estable abarataría el pienso de las granjas españolas.

El tercero son los contratos. Las estimaciones internacionales sitúan la reconstrucción ucraniana por encima de los 500.000 millones de dólares, y las grandes constructoras y tecnológicas españolas llevan meses posicionándose para no quedarse fuera. Sin un alto el fuego, esa obra es una promesa; con él, se convierte en cartera de pedidos.

A todo eso se suma el factor humano. España ha concedido protección temporal a en torno a 200.000 ucranianos desde 2022, según los registros oficiales, y su futuro depende de si pueden volver a casa o no. Y está el gasto militar: los aliados de la OTAN acordaron en La Haya elevar la inversión en defensa hasta el 5% del PIB en 2035, una meta que pesa en los Presupuestos.

El precedente que conviene recordar antes de ilusionarse

Ya hubo mesas parecidas. Los acuerdos de Minsk, firmados en 2014 y 2015, nunca se cumplieron. Las conversaciones de Estambul en marzo de 2022 se quedaron en nada. Y las rondas impulsadas desde Washington en el último año han chocado siempre con el mismo muro: el formato no es el problema, lo es la voluntad de cumplir.

La clave, esta vez, está en el nivel de la cita. Zelenski habla de una reunión ‘técnica’, no de una cumbre de jefes de Estado. Traducido: se negocia el marco, no la firma. Y Europa, con España dentro, no aparece sentada en la mesa, aunque Bruselas ha financiado buena parte del esfuerzo bélico y aspira a tener voz en cualquier diseño de paz que reparta garantías de seguridad.

Conviene seguir tres cosas en las próximas semanas: si la cita se confirma con fecha, quién la preside y qué papel se reserva a la Unión Europea. Con casi cinco años de guerra a la espalda y un invierno energético a la vuelta de la esquina, cada gesto cuenta para España. La diferencia entre una mesa que avanza y una que se rompe se mide en energía, en pienso y en contratos.

📌 Ficha del Caso

  • Ficha sobre el caso: Estados Unidos propone una reunión trilateral con Ucrania y Rusia a finales de octubre para reactivar el diálogo de paz. Zelenski respalda el calendario y el Kremlin no la descarta.
  • Datos importantes: Más de cuatro años y medio de guerra; cita a nivel técnico y sin sede confirmada, con Emiratos Árabes Unidos entre las opciones. Las rondas previas no lograron avances.
  • Resumen: La cita abre una vía diplomática largamente bloqueada. Para España influye en el precio de la energía, el pienso del ganado y el acceso a la reconstrucción ucraniana.

Brasil vota entre Lula y Flávio Bolsonaro: el examen del bloque pro-Trump en Latinoamérica

Brasil vota hoy entre Lula y Flávio Bolsonaro. Y no es solo una elección brasileña: es el examen más duro al que se somete el bloque pro-Trump en Latinoamérica desde que Washington empezó a contar victorias en la región.

Para España, la cita no es una función ajena. Brasil es uno de los grandes destinos de la inversión española en el mundo, sostiene una parte relevante de los beneficios de Santander, Telefónica o Iberdrola y decide el destino de un acuerdo comercial que Bruselas persigue desde hace un cuarto de siglo. Lo que salga de las urnas mueve contratos, tarifas y decenas de miles de empleos.

El siete de siete del que presume Trump

La cuenta la dio el propio presidente estadounidense en septiembre, durante la Asamblea General de la ONU. Ante una docena de mandatarios afines, Donald Trump presumió de que todos los candidatos de derecha han ganado: siete elecciones presidenciales en la región desde su regreso a la Casa Blanca, siete victorias. ‘Todos a los que he apoyado han ganado’, dijo, según recogió The Guardian.

El escenario de esa exhibición tiene nombre propio: la coalición Escudo de las Américas, un bloque antidroga de quince países gobernados por la derecha o la ultraderecha. Brasil es el gigante que no está en ese tablero. Todavía.

En la papeleta, el duelo tiene apellidos. Flávio Bolsonaro, senador, es hijo del expresidente Jair Bolsonaro, condenado por la trama golpista que desembocó en el asalto del 8 de enero de 2023 contra el Congreso, el Supremo y el Palacio del Planalto.

Inhabilitado por la justicia electoral, el padre no podía encabezar la candidatura; el relevo recayó en él. Frente a los Bolsonaro, Lula da Silva busca revalidar su mandato con la máquina del Estado a favor y con el aval de la etapa de crecimiento que pilotó entre 2003 y 2010.

España tiene en Brasil miles de millones invertidos y una banca que saca de allí buena parte de su beneficio trimestral: las urnas brasileñas se notan en Madrid.

La campaña ha tenido, además, un componente que aquí se mira con distancia y allí se vive con pasión: la religión. Nuestra Señora Aparecida, patrona de Brasil, ha entrado en la disputa electoral, hasta el punto de que la prensa internacional ha titulado sobre el temor a que se rompa ese vínculo con la fe popular.

Qué se juega España si vence uno u otro

Brasil es la gran apuesta española en América Latina. Santander tiene allí uno de sus mercados más rentables; Telefónica opera su mayor filial por ingresos; Iberdrola controla la eléctrica Neoenergia; y Repsol, Naturgy, Aena o Mapfre mantienen posiciones relevantes. Un giro político en Brasilia no expropia nada de un día para otro, pero sí cambia reglas, tarifas y licencias.

Lula Bolsonaro

El segundo frente se libra en Bruselas. El acuerdo comercial entre la Unión Europea y el Mercosur, negociado durante más de dos décadas y aún pendiente de ratificación, abriría el mercado brasileño con menos aranceles para la industria y el agroalimentario españoles. Un Ejecutivo brasileño alineado con Washington añadiría incertidumbre a un pacto que España defiende con especial interés.

Conviene no engañarse: los principales frenos siguen estando en el lado europeo, con Francia a la cabeza por el miedo a la competencia agrícola. Pero el color político de Brasilia condiciona el calendario, el tono y la letra pequeña de la ratificación.

Hay un tercer frente, más silencioso y más profundo: el espacio iberoamericano. España es la referencia cultural e institucional de la región. Si el eje político del continente se reordena en clave estrictamente hemisférica (Washington, coaliciones antidroga, cumbres sin Madrid ni Lisboa), la capacidad española de influir se estrecha.

Y hay un dato humano que ninguna elección borra. Brasil acoge una de las mayores comunidades de descendientes de españoles de América, con una huella gallega especialmente profunda, y España recibe una de las mayores colonias brasileñas de Europa. Ese vínculo no se vota, pero se cuida.

Lo que enseña el precedente: de los aranceles a la expropiación de YPF

Ya ha ocurrido antes, y conviene recordarlo. En 2025, Washington utilizó los aranceles como palanca de presión política contra Brasilia: elevó los gravámenes sobre las exportaciones brasileñas y sancionó a magistrados del Supremo mientras avanzaba la causa contra el expresidente por la trama golpista. Es el mismo manual que Trump aplica ahora en cada cita electoral de la región.

Para las empresas españolas, el precedente más duro está en Argentina. En 2012, el Gobierno de Cristina Fernández expropió el 51% de YPF a Repsol; la compañía acabó cobrando una compensación pactada en 2014, pero el golpe de valor y de imagen fue mayúsculo. Aquel episodio enseñó algo que ahora se repite: en América Latina, el riesgo político es una línea del balance.

De ahí que lo sensato, con las urnas brasileñas abiertas, sea mirar tres cosas. Primera: si habrá segunda vuelta, porque la ley electoral brasileña la sitúa el último domingo de octubre cuando nadie alcanza la mayoría absoluta.

Segunda: cómo reaccionan el lunes en la Bolsa de Sao Paulo y en el Ibex los títulos más expuestos a Brasil. Tercera: si el resultado enfría o calienta la ratificación del acuerdo con el Mercosur en Bruselas.

📌 Ficha del Caso

  • Ficha sobre el caso: Brasil vota este domingo entre el presidente Lula da Silva y el senador Flávio Bolsonaro, hijo del expresidente condenado por la trama golpista de 2023.
  • Datos importantes: Trump presume de siete victorias de la derecha en la región desde su vuelta al poder; el acuerdo entre la UE y el Mercosur sigue pendiente de ratificación.
  • Resumen: Un giro de Brasilia hacia el eje de Washington estrecharía la influencia española en Iberoamérica y añadiría incertidumbre a las inversiones y al pacto comercial.

El Congreso evita el cierre de Gobierno de EE. UU. con una prórroga aprobada 370-48 hasta el 11 de diciembre

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Cámara de Representantes ha aprobado por 370 votos a 48 la prórroga que evita el cierre de Gobierno de EE. UU. y congela el gasto federal hasta el 11 de diciembre.
  • ¿Quién está detrás? La mayoría republicana de la Cámara, con respaldo demócrata, después de un año con tres cierres y 123 días de administración interrumpida.
  • ¿Qué impacto tiene? El aplazamiento del suplemento de guerra y de los contratos plurianuales de munición afecta a la cola de pedidos aliados, incluida la defensa antiaérea española.

La Cámara de Representantes evita el cierre de Gobierno de EE. UU. con una prórroga aprobada por 370 votos a 48. El texto congela el gasto federal al nivel del ejercicio anterior y da diez semanas de aire: el nuevo plazo vence el 11 de diciembre.

Las oficinas federales abrieron el jueves 1 de octubre sin interrupción, y en Washington eso se vendió como un éxito. Para el controlador financiero Jose Navarro, autor del análisis que publicó el Washington Examiner, el diagnóstico es otro: un proceso presupuestario que se rompe tres veces en doce meses no está bajo estrés, está averiado.

370 votos a 48: lo que entra y lo que se queda fuera del parche

La continuing resolution —la prórroga que mantiene en marcha al Gobierno cuando no hay presupuesto aprobado— es el instrumento más usado del Congreso. Desde 1998 se han promulgado 139, y desde el año fiscal 1997 el Capitolio no aprueba las doce leyes de gasto antes del 1 de octubre. Congelar el gasto obliga a cada agencia a operar con un plan escrito para un mundo que ya no existe.

El parche deja fuera cosas grandes. El suplemento para la guerra de Irán que pidió la Casa Blanca se queda sin votar, igual que la mayoría de las anomalías del Pentágono: 1.000 millones para la propulsión nuclear del acorazado de la clase Trump y la autorización para que programas de munición como el Patriot PAC-3, el Tomahawk o el AMRAAM firmen compromisos plurianuales. No son decisiones resueltas, son decisiones aplazadas.

El texto también arrastra añadidos que apenas se debaten: bloquea hasta el 11 de diciembre una norma que exigía el visto bueno de los altos cargos políticos a las subvenciones y prohíbe al Departamento de Seguridad Nacional mover fondos hacia la Patrulla Fronteriza. Todo eso se aprueba con una fracción del debate que tendría un presupuesto.

Congelar el gasto no es ahorrar: es pagar dos veces, primero en proyectos que se paran y después en proyectos que se reinician más caros.

Al votar, el republicano de Kentucky Hal Rogers celebró que el texto eliminaba ‘cualquier temor a perder el sueldo federal, los beneficios o los servicios’. Que un legislador tenga que prometer alivio por un problema que crea el propio Congreso dice mucho del ciclo. Detrás de las cifras hay funcionarios que trabajaron sin cobrar.

Tres cierres en doce meses y una factura de 11.000 millones

El primer lapso duró 43 días, del 1 de octubre al 12 de noviembre de 2025, y la Oficina de Presupuesto del Congreso estimó su coste en unos 11.000 millones de dólares de PIB real. Después llegaron cuatro días de cierre, del 31 de enero al 3 de febrero, y un tercero de 76 días en el Departamento de Seguridad Nacional, del 14 de febrero al 30 de abril. En total, 123 días sin Gobierno pleno. Los 11.000 millones del primero equivalen a más de la mitad de todo lo que España exporta a Estados Unidos en un año.

El daño se reparte en silencio. Los contratistas paran, los proveedores cargan en sus precios el riesgo de cobrar tarde y los proyectos se reinician con sobrecostes que no figuran en ninguna línea presupuestaria. Cada gestor federal planifica, el otoño con dos presupuestos a la vez: el que puede llegar y el que puede no llegar. La exposición española también cuenta: grupos como ACS, propietario de Turner a través de Hochtief, o Ferrovial, con Webber en obra civil estadounidense, saben lo que cuesta un proyecto que se para y arranca de nuevo en en otro plazo.

stopgap Congreso

La Lógica de Washington

¿Por qué una cámara que controla el gasto desde 1789 llega cada otoño al borde del precipicio? Por la mecánica legal y por el cálculo electoral. Desde el dictamen del fiscal general Benjamin Civiletti en 1980, la ley Antideficiencia obliga a cerrar las agencias si no hay crédito aprobado. Sobre esa base, el cierre se convirtió en el arma del Congreso contra la Casa Blanca, de los shutdowns de 1995 con Newt Gingrich a los 35 días de 2018-2019.

El parche, en su otra cara, se ha vuelto el instrumento de la mayoría: nadie quiere ser el responsable de que dejen de llegar los pagos en plena campaña. La coalición que sostiene la prórroga es defensiva: republicanos que evitan el titular del cierre y demócratas que suman otro episodio de gestión fallida.

La reforma existe. La Ley para Prevenir Cierres de Gobierno extendería la financiación de forma automática en tramos de dos semanas y restringiría otras actividades del Congreso, incluidos los viajes de sus miembros, hasta que se aprobaran las cuentas. Una versión superó un comité del Senado por 10 votos a 2 en 2020 y, en mayo, la Cámara alta tramitó retener el sueldo de los propios senadores durante futuros cierres.

Los críticos alegan que la extensión automática elimina la presión para terminar, y tienen razón: por eso la presión debe caer sobre los legisladores y no sobre los funcionarios. Para España, el calendario importa. El retraso de las anomalías del Pentágono encola la munición y la defensa antiaérea que los aliados compran en el mercado americano, y el suplemento de Irán deja sin referencia el esfuerzo compartido del Ejecutivo de Pedro Sánchez, situado en el 2,1% del PIB frente al 5% que la OTAN pactó en La Haya en 2025.

El 11 de diciembre, cinco semanas después de las elecciones de mitad de mandato, hay tres salidas: una prórroga corta, una prórroga larga o el cuarto cierre del año. Por historial, lo más probable es otra prórroga.

Ficha del Caso

  • El caso: La Cámara de Representantes aprueba la prórroga presupuestaria que evita el cuarto cierre de Gobierno en doce meses y traslada al 11 de diciembre toda decisión sobre el gasto federal.
  • Datos clave: 370 votos a 48; gasto congelado en niveles del ejercicio anterior; 123 días de cierre acumulados desde octubre de 2025; 11.000 millones de dólares de PIB real perdidos en el primer lapso, según la CBO; 1.000 millones aplazados para el acorazado de la clase Trump.
  • Para España: la prórroga retrasa la decisión sobre los programas plurianuales de munición en los que se encolan los pedidos aliados y deja sin referencia el suplemento de Irán, mientras las filiales españolas con contratos federales asumen el riesgo de los pagos tardíos.

Las ampas de Gran Canaria superan las 6.000 firmas por el calor en las aulas y exigen plan de choque

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Federación de ampas de Gran Canaria Fapa Galdós ha superado las 6.000 firmas y exige una auditoría urgente y un plan de choque con presupuesto regional contra el calor en las aulas.
  • ¿Quién está detrás? Las familias de los centros públicos, el sindicato STEC-IC, que pide dimisiones en la Consejería de Educación, y ANPE. La Consejería la dirige Poli Suárez, del PP.
  • ¿Qué impacto tiene? Hay aulas con 40 grados, parte del alumnado ha pasado a clase online y las familias costean fuentes de agua, ventiladores y climatización.

Las ampas de Gran Canaria han convertido el calor en las aulas en un pulso abierto con la Consejería de Educación. La federación Fapa Galdós ha superado ya las 6.000 firmas y exige una auditoría urgente con presupuesto regional.

Seis mil firmas y una auditoría que nadie ha encargado

La recogida de firmas tuvo un detonante concreto: la decisión de la Consejería de derivar a los centros la responsabilidad de de gestionar las altas temperaturas. Es ‘la gota que colmó el vaso’, resume el portavoz de la federación, Sergio de la Fe, para quien los colegios están ‘infrafinanciados’ y las familias ‘están pagando hasta los folios’.

Las familias no solo firman. También compran. Según de la Fe, son las ampas las que costean las fuentes de agua instaladas en los centros, ‘porque los colegios y los institutos no están preparados para dar agua al alumnado’. A eso se suma el material de climatización que llega de casa y que en muchos casos no se puede ni enchufar. Los centros no soportan la demanda eléctrica de tanta climatización.

El movimiento ya tiene episodios en la calle. La asociación del IES El Doctoral, en Santa Lucía de Tirajana, convocó una concentración a las puertas del centro con profesorado y alumnado. ‘Esto es inhumano’, alertaba una alumna durante la protesta.

Canarias arrancó el curso con dos olas de calor antes de que terminara septiembre, según recuerda el sindicato ANPE. Un plan hasta 2034 no enfría las aulas de hoy.

En Canarias el calor ya no es una anécdota meteorológica: es una condición estructural del curso escolar que las familias pagan de su bolsillo.

Cuarenta grados en el aula y la respuesta de la Consejería

ampas Canarias

El sindicato STEC-IC ha llevado el asunto más lejos. Su portavoz, Gerardo Rodríguez, califica de ‘absolutamente inconcebible’ el estado de los colegios en un archipiélago donde las olas de calor son ‘cada vez más recurrentes’. Rodríguez añade un factor que el protocolo ignora: las calimas.

Con determinadas temperaturas, unos centros pueden cerrar y pasar a la modalidad online mientras otros, ‘en la misma acera’, siguen abiertos. En algunas aulas se han registrado 40 grados, una cifra que empeora por las ratios y por edificios con efecto invernadero. Hay clases que funcionan como un invernadero.

STEC-IC ha denunciado ante la Inspección de Trabajo el cumplimiento de las obligaciones preventivas de la Administración y ha pedido dimisiones en la Consejería. ANPE reclama ‘medidas urgentes’ y avisa de que el calor en las aulas es ya ‘un problema de primer orden’.

La Consejería de Educación, que dirige Poli Suárez, sostiene que el trabajo viene de lejos. De casi 900 centros, afirma haber intervenido en 300 con más de 30 millones de euros: 426 espacios de sombra, un centenar de proyectos de naturalización, medio centenar de instalaciones fotovoltaicas, y 240 sensores de temperatura en 120 centros. Dos de cada tres centros siguen sin intervención declarada.

La lectura de las familias es otra: la ley obliga a destinar el 5% del PIB a Educación, un umbral que el Consejo Escolar de Canarias sigue reclamando, y el curso arrancó con ‘muchos profesores pendientes de nombrar’.

El Pulso Territorial

Canarias gobierna desde 2023 con una coalición de Coalición Canaria y el PP. Fernando Clavijo ocupa la Presidencia del Gobierno autonómico y Poli Suárez está al frente de la Consejería de Educación, de modo que la protesta golpea a los dos socios del ejecutivo. La comunidad arrastra un problema de infrafinanciación educativa que el Consejo Escolar de Canarias viene señalando y el 5% del PIB sigue siendo la vara de medir.

La dimensión se mide con una proporción incómoda: 300 centros intervenidos sobre casi 900, dentro de un plan que se extiende hasta 2034. Ocho años de calendario frente a olas de calor cada curso. La denuncia ante la Inspección de Trabajo abre, además, un frente laboral que no se cierra con presupuesto.

El calendario manda. Las elecciones autonómicas de mayo de 2027 marcan el horizonte y el proyecto de presupuestos de 2027 tendrá que pasar por el Parlamento de Canarias este otoño, con la partida educativa entre los puntos calientes. Las ampas mantienen abierta la recogida de firmas y exigen una auditoría que, por ahora, la Consejería no ha encargado.

Ficha Autonómica

  • El caso: Las ampas de Gran Canaria superan las 6.000 firmas para exigir una auditoría urgente y un plan de choque con presupuesto regional contra el calor en las aulas.
  • Datos importantes: Más de 30 millones invertidos en 300 de casi 900 centros; 426 espacios de sombra; 240 sensores en 120 centros; aulas con 40 grados; denuncia de STEC-IC ante Inspección de Trabajo y petición de dimisiones.
  • Resumen: La Consejería defiende su plan hasta 2034 y los sindicatos lo consideran insuficiente. Las firmas siguen abiertas y no hay fecha para la auditoría exigida.