5Deducción por maternidad del IRPF: 1.200 euros al año en la declaración y compatible con cobrar el IMV
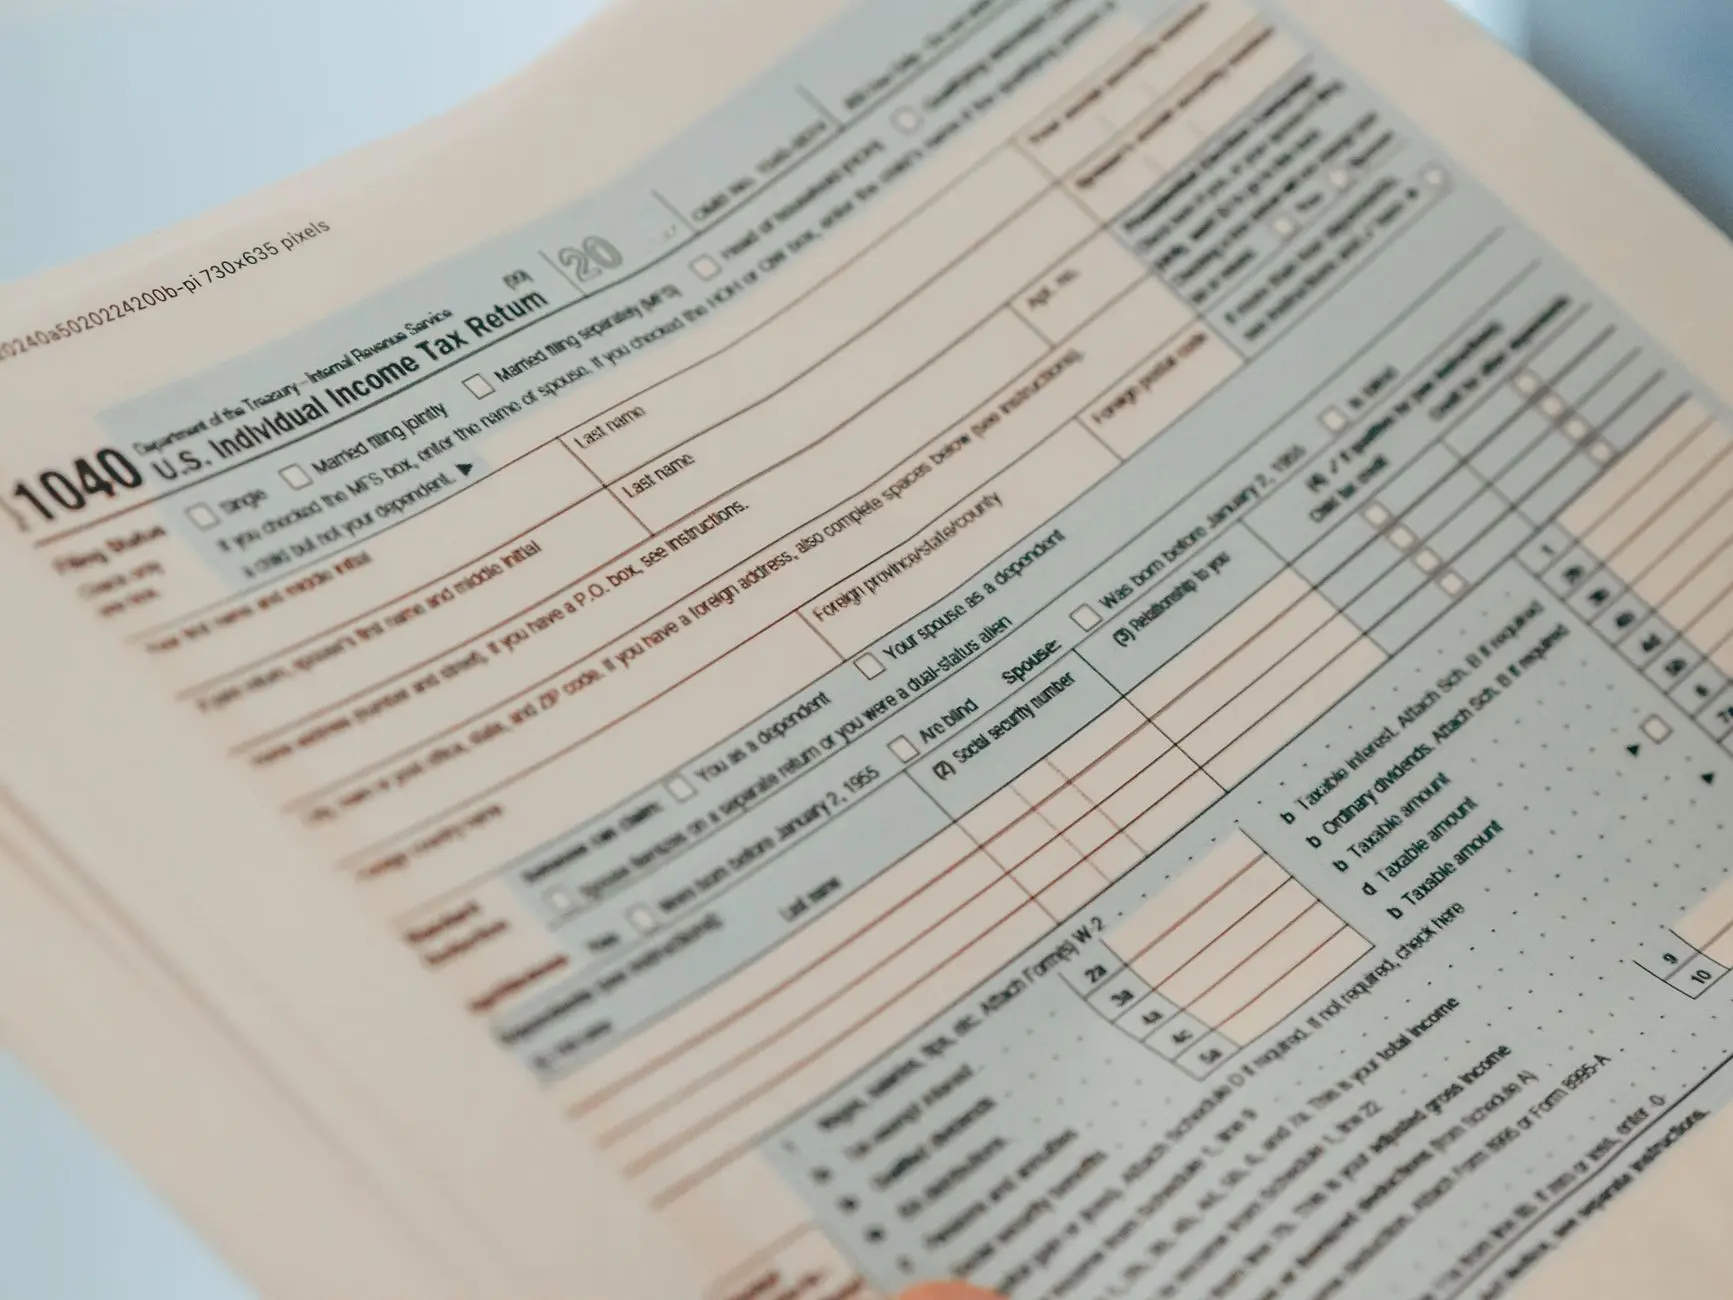
La deducción por maternidad del IRPF funciona en la práctica como un ‘cheque bebé’ de 100 euros sostenido en el tiempo: son hasta 1.200 euros anuales —100 euros por cada mes— por cada hijo menor de tres años con derecho al mínimo por descendientes, y minoran directamente la cuota diferencial de la declaración, de modo que elevan la devolución o reducen lo que toca pagar. Desde el 1 de enero de 2023 ya no es exclusiva de madres trabajadoras: basta con haber percibido una prestación contributiva o asistencial por desempleo en el momento del nacimiento, o estar dada de alta en la Seguridad Social o mutualidad entonces o en cualquier momento posterior, con un mínimo de 30 días cotizados. Se puede aplicar en la Renta 2025 o pedir el abono anticipado mensual con el modelo 140.
Sobre la compatibilidad con el Ingreso Mínimo Vital conviene afinar, porque es el punto que más dudas genera. El IMV no genera por sí mismo derecho a esta deducción y la norma excluye los meses en que algún progenitor cobre el complemento de ayuda para la infancia (CAPI) asociado al IMV, salvo quienes ya lo percibían antes del 1 de enero de 2023, protegidos por una disposición transitoria. Fuera de ese caso, cobrar el IMV no impide beneficiarse de ella. La ayuda se puede ampliar hasta 1.000 euros más al año por gastos de custodia en guardería o centro infantil autorizado, a los que se suman 150 euros puntuales el mes en que se alcanzan los 30 días cotizados si el alta es posterior al parto.