
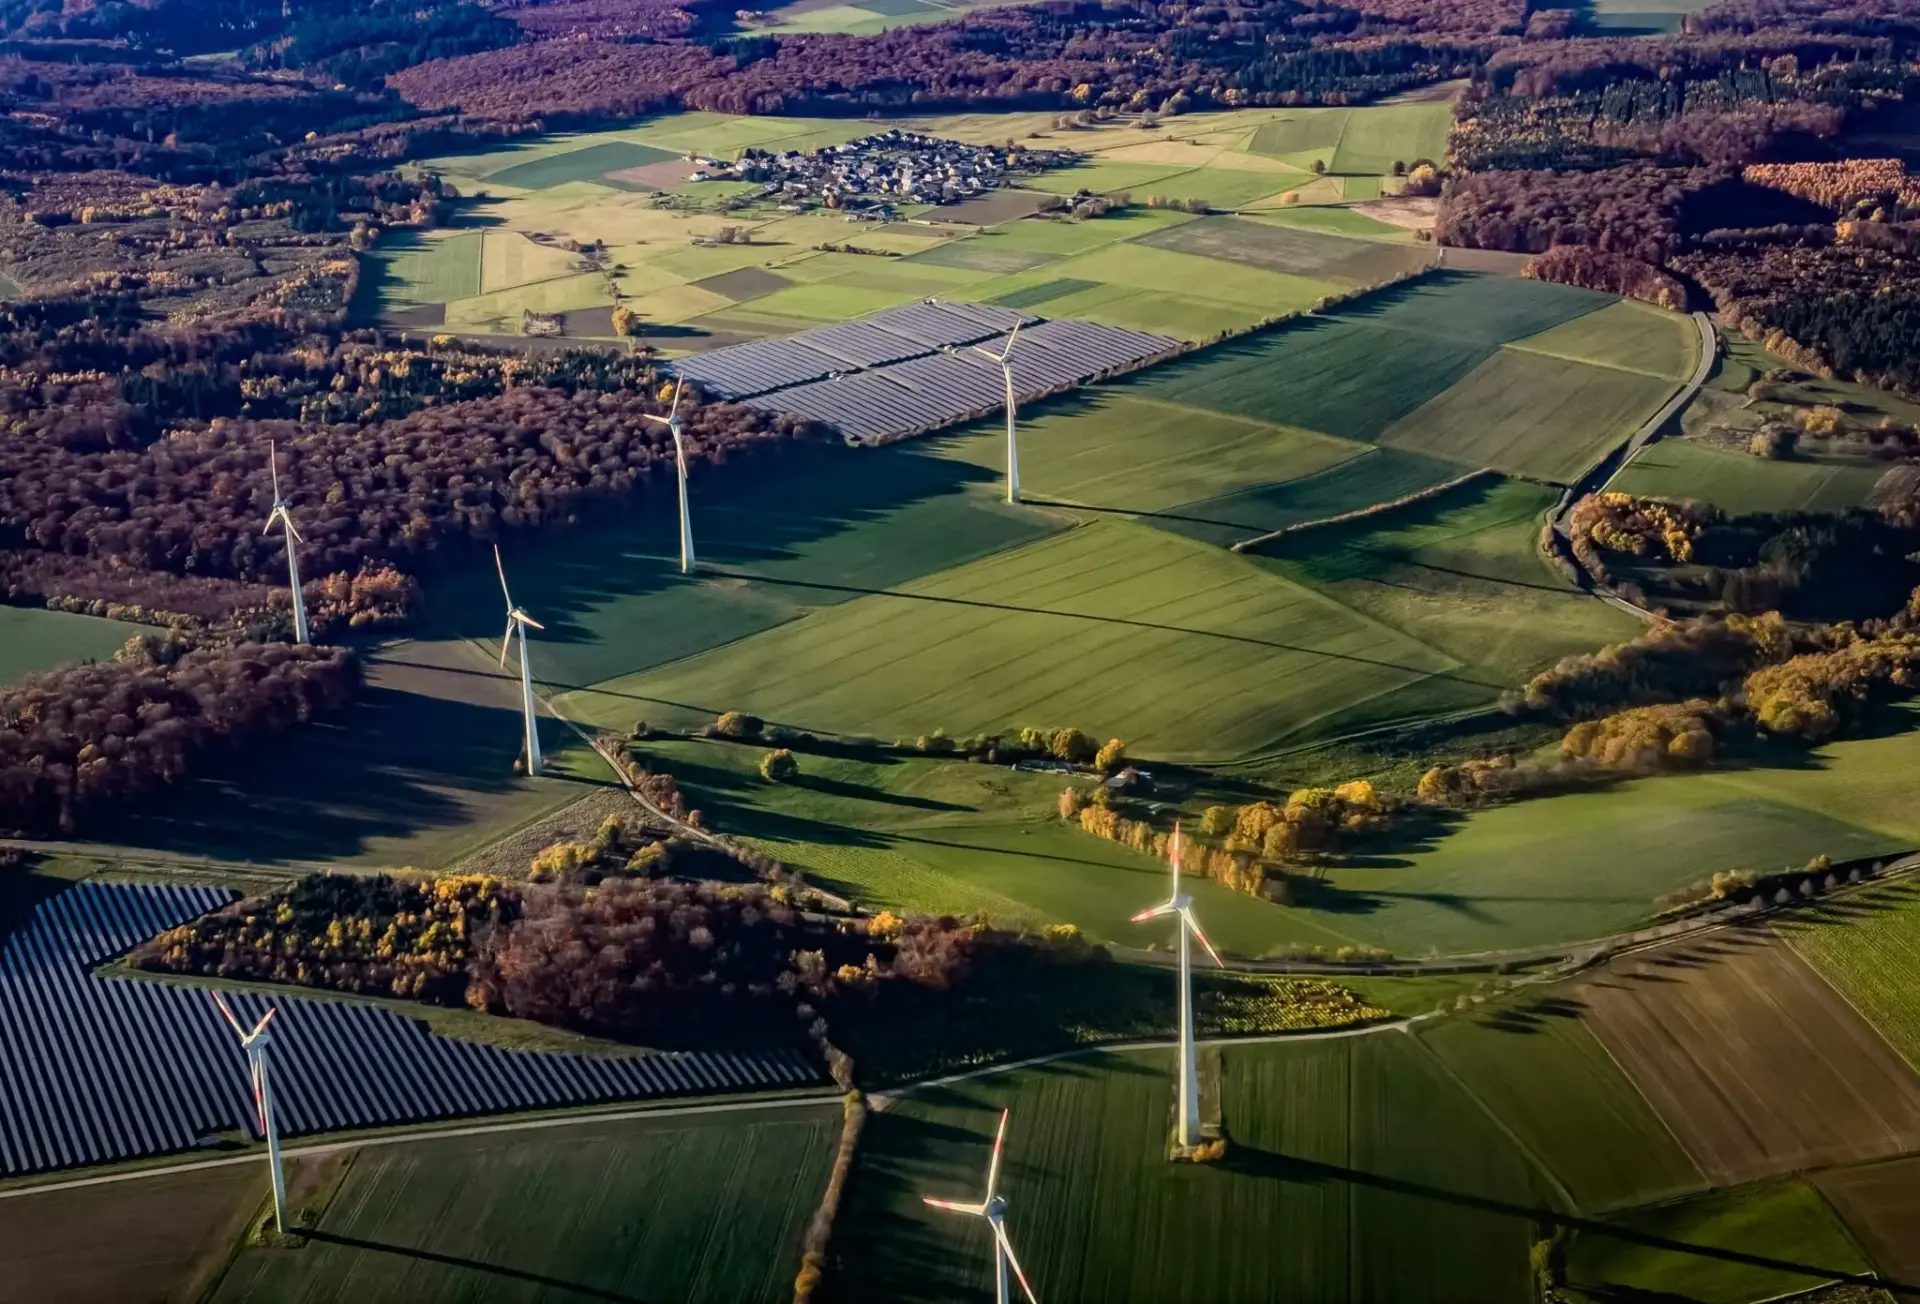
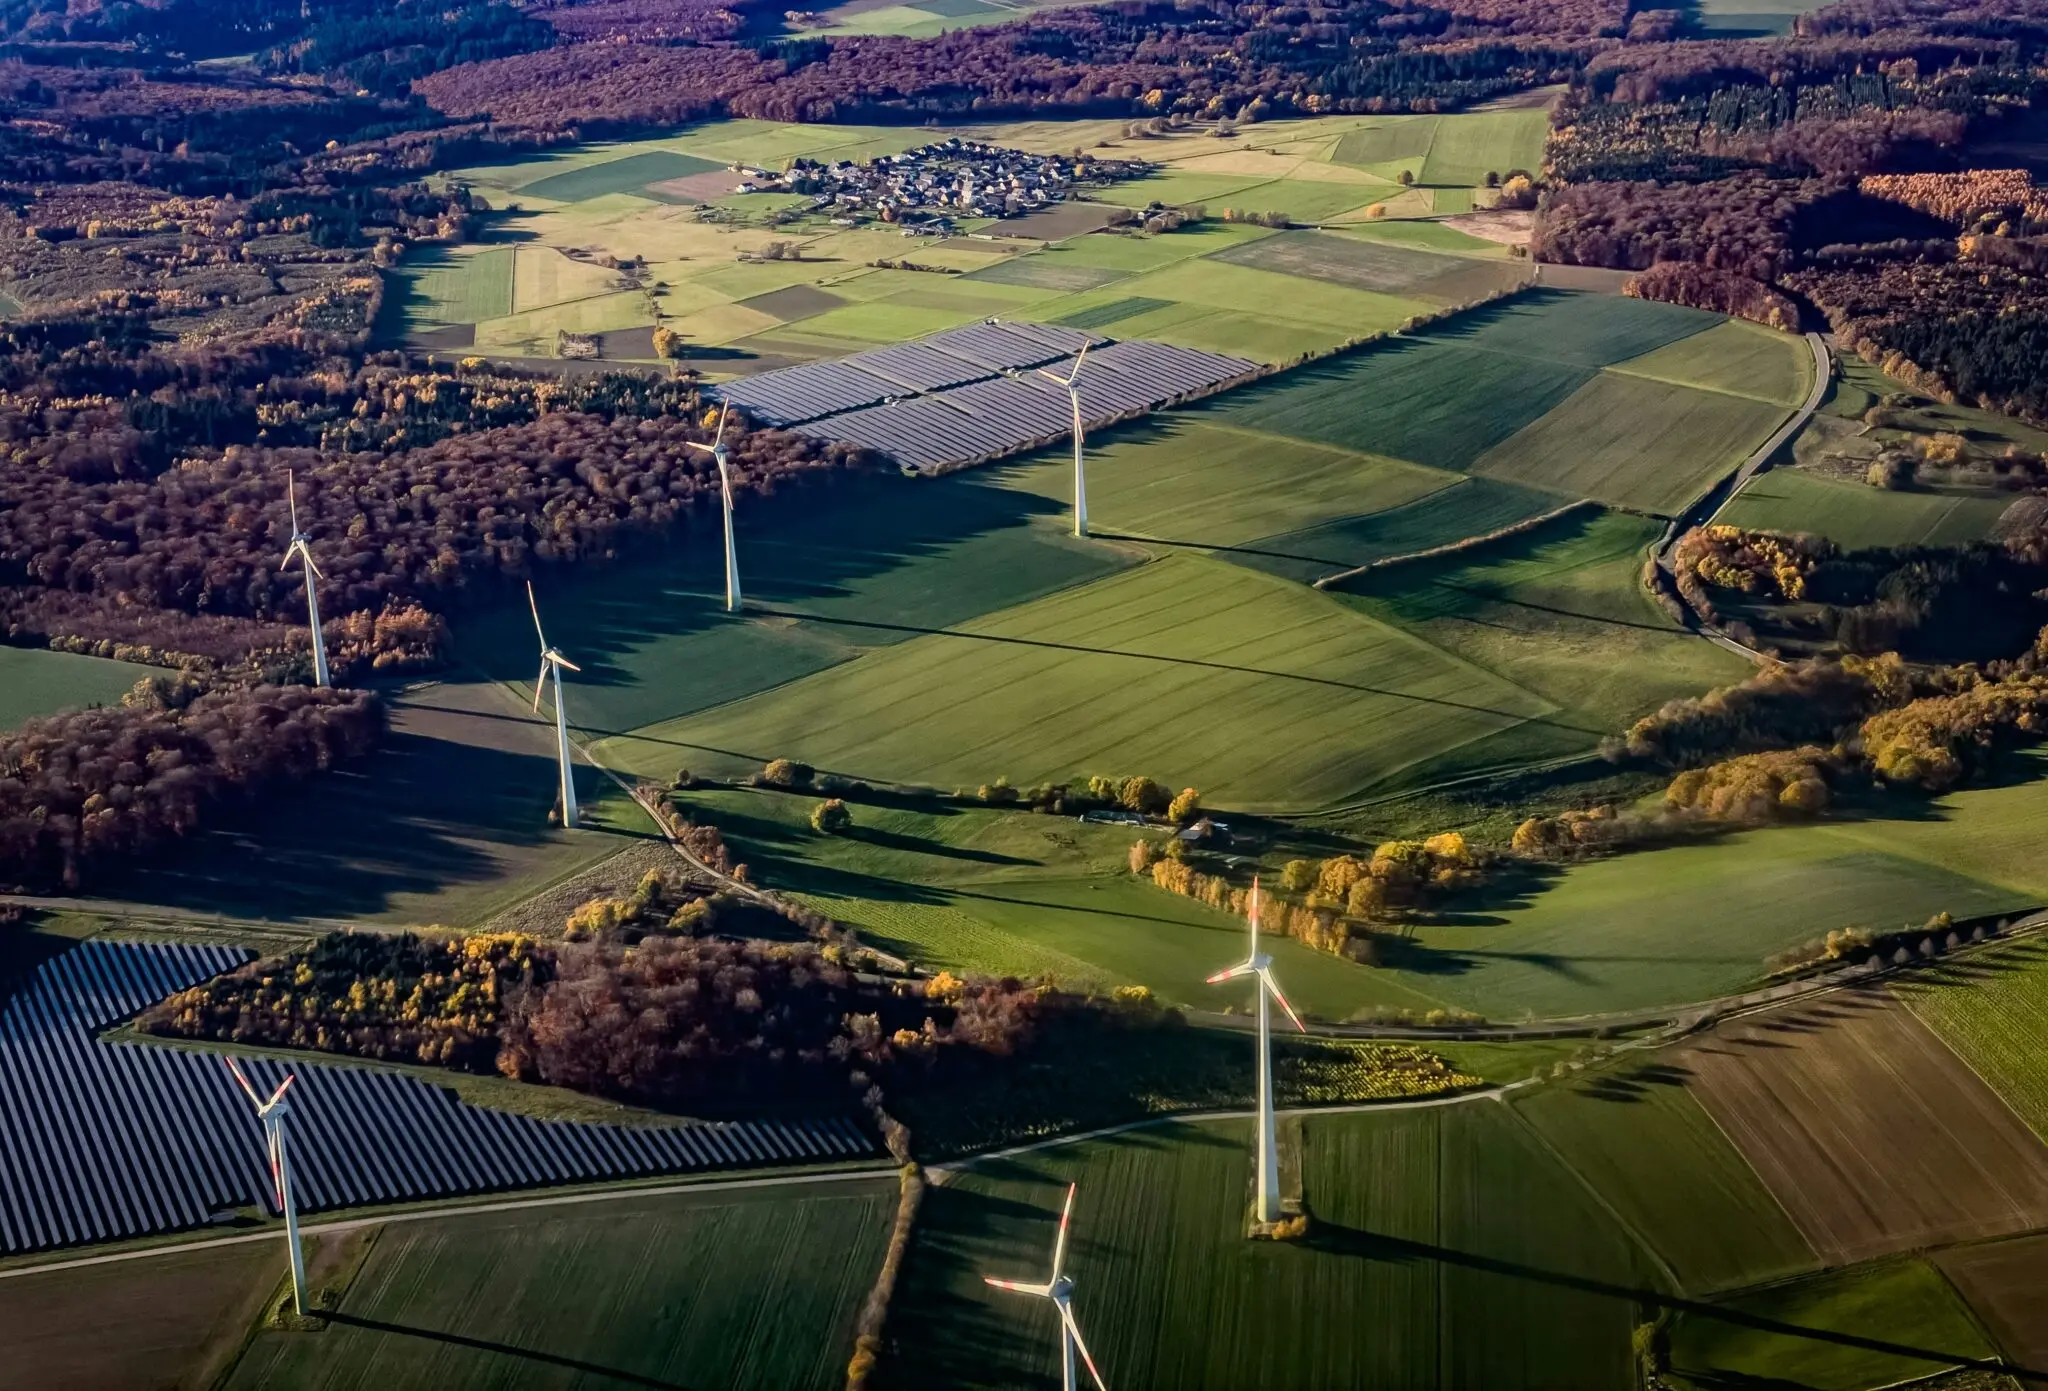
La Agencia Internacional de la Energía cifra en casi 4.800 GW la nueva capacidad renovable que se instalará en el mundo entre 2026 y 2031, un 57% más que en el ciclo anterior, con la seguridad energética como motor del despliegue.
El dato no sale de una extrapolación optimista. Sale de un cambio de motivación. Durante años, la expansión renovable se explicó por la agenda climática; ahora la empuja la factura. Producir electricidad con recursos propios reduce la exposición a las importaciones de combustibles y a las sacudidas geopolíticas, y eso pesa tanto en Bruselas como en Nueva Delhi.
El mapa de protagonistas se diversifica. Por primera vez, las economías emergentes y en desarrollo —excluida China— igualarán conjuntamente las nuevas incorporaciones de las economías avanzadas en el periodo analizado. India se consolida como segundo gran mercado y el sudeste asiático, África y Oriente Medio ganan peso. La fotovoltaica conserva el liderazgo tecnológico.
4.800 GW en seis años: el motor ya no es la conciencia climática, es la factura
Vamos a los datos. Esos casi 4.800 GW suponen un 57% más de nueva potencia renovable que en el sexenio previo, según las proyecciones de la AIE para 2026-2031. El crecimiento ya no depende de un puñado de mercados: ni China, ni Europa, ni Estados Unidos explican por sí solos la curva. La solar tira del carro y el almacenamiento se vuelve determinante.
Hay un matiz que el titular no oculta. Alcanzar los 9.710 GW en 2030 exigiría multiplicar por 2,6 la capacidad de 2022, y el compromiso de triplicar la potencia renovable mundial no se cumpliría, con este ritmo, hasta 2032 aproximadamente. La brecha no es de tecnología ni de coste. Es de calendario.
Instalar 4.800 GW no descarboniza nada por sí solo: descarboniza cuando la red puede transportarlos y el sistema sabe usarlos.
El otro aviso está en el ritmo anual. La AIE proyecta para 2026 una caída del 11% en nuevas incorporaciones, hasta un máximo de 733 GW, lo que interrumpiría 21 años de récords consecutivos. No es un desplome estructural, pero sí la primera prueba de que las políticas públicas pueden atascar la transición con la misma eficacia con la que la aceleran.
El compromiso de triplicar las renovables no necesita más promesas a 2050: necesita que el calendario de 2026 a 2030 se cumpla.
China enfría el récord: 733 GW en 2026 y un 55% menos de instalación solar
El freno tiene nombre propio. En China, la instalación de nuevas plantas fotovoltaicas cayó más del 55% durante los nueve primeros meses de este año, coincidiendo con el cambio de las tarifas fijas por subastas competitivas. Un mercado que durante durante una década absorbió la mayor parte de la producción mundial de módulos empieza a comportarse como un mercado maduro y más volátil.
La presión industrial añade otra dificultad: más del 90% de los fabricantes chinos de componentes solares registran pérdidas. Un módulo barato no compensa un fabricante descapitalizado. La competitividad de la tecnología no elimina la necesidad de marcos regulatorios previsibles ni de empresas capaces de sostener la inversión.
📊 Impacto ecológico en cifras
- Capacidad prevista: casi 4.800 GW de nueva potencia renovable entre 2026 y 2031, un 57% más que en el ciclo anterior.
- Ritmo anual: 733 GW en 2026, un 11% por debajo del récord del ejercicio previo.
- Ahorro medible: la eólica y la solar evitaron unos 26.000 millones de dólares en importaciones de gas en España entre 2011 y 2024.
- Objetivo pendiente: 9.710 GW en 2030, el triple de la capacidad de 2022, que con el ritmo actual llegaría hacia 2032.
Redes, baterías y precios negativos: el cuello de botella que decide cuánto cuenta
La advertencia de la AIE es de sistema, no de potencia. Redes, baterías y electrificación determinan cuánto de esa expansión se convierte en suministro real y aprovechable: menos dependencia, menos coste y beneficios para empresas y hogares. Instalar sin preparar la red limita el resultado y traslada el problema al consumidor.
España es el laboratorio. La rápida expansión solar ha llegado acompañada de precios mayoristas negativos en horas de producción abundante, reflejo de los desajustes entre oferta y demanda y de las restricciones técnicas del sistema. Ojo con el dato: esos precios no implican que los hogares reciban la electricidad gratis. El mercado mayorista y la factura final son conceptos distintos, y entre ambos hay peajes, cargos e impuestos.
Lo que sí se mide ya es el ahorro. Según la revisión de la AIE sobre España, la eólica y la solar evitaron unos 26.000 millones de dólares acumulados en importaciones de gas entre 2011 y 2024. Sin esas incorporaciones, las compras de gas de 2024 habrían sido casi un 40% superiores. Frenar la transición también tiene factura: mantener la dependencia expone al país a precios que no controla.
De ahí que la AIE reclame acelerar la electrificación y modernizar las redes. La palanca está en que la industria, el transporte y los edificios consuman en las horas de producción abundante; el marco europeo —Fit for 55, Taxonomía Verde, directiva de eficiencia— ya empuja en esa dirección, y los permisos y las inversiones de red, competencia de MITECO y Redeia, marcan la velocidad.
Del récord de potencia al récord de integración: la lección de otros ciclos
Ya ha ocurrido antes. El ciclo 2016-2021 arrancó con previsiones récord y terminó con cuellos de botella en conexión y almacenamiento que retrasaron proyectos ya adjudicados. La diferencia ahora es el coste: la solar y la eólica son la nueva generación más barata en la mayoría de mercados, y el capital institucional —fondos ESG, emisiones de bonos verdes, utilities como Iberdrola, Acciona u Ørsted— está dispuesto a financiarlas si el marco es predecible.
Conviene distinguir compromiso de acción. Los objetivos a 2030 y 2050 se firman en las cumbres; los 4.800 GW se ejecutan en subestaciones, subastas y permisos. Con esa potencia sobre la mesa hasta 2031, el mundo tiene por primera vez la oportunidad de que instalación e integración crezcan a la vez. Si la segunda se retrasa, la primera acabará en precios negativos y proyectos parados. Ahí está la letra pequeña.
🌍 El Impacto Real para el Futuro
- Beneficio medible: casi 4.800 GW renovables en seis años frente a una dependencia fósil que en España costó 26.000 millones de dólares en gas entre 2011 y 2024.
- Modelo que cambia: el despliegue deja de justificarse por la conciencia climática y se ancla en la seguridad energética y la factura, lo que lo hace más resistente al ciclo político.
- Para las próximas generaciones: la red y el almacenamiento que se construyan esta década decidirán si esos 4.800 GW llegan como electricidad limpia y barata o se quedan en potencia sin usar.





