
El fondo transición energética de Blackstone ha captado 8.700 millones de dólares en 2026 y ha rechazado otros 3.000 para no superar su tope, con el gas natural y los centros de datos como parte central de su cartera.
8.700 millones dentro y 3.000 fuera: la aritmética de la etiqueta
La firma con sede en Nueva York confirmó a mediados de octubre que el vehículo había reunido 8.700 millones de dólares de inversores en el año y que había dejado fuera otros 3.000 para no rebasar el límite máximo de captación. No es un fondo pequeño ni marginal: es una de las mayores herramientas de private equity del planeta puestas a comprar electricidad.
El giro tiene fecha. En 2022 la compañía añadió la expresión ‘energy transition’ al nombre de un fondo que ya había dejado de invertir en producción de petróleo y gas cinco años antes. El cambio de etiqueta no enfrió el apetito. Este año el vehículo ha anunciado inversiones en seis compañías: un operador de plantas de gas, una empresa de refrigeración para centros de datos, una desarrolladora renovable y varias tecnológicas de redes y transmisión.
La explicación oficial llegó del director del fondo, David Foley, cuando se produjo el rebautizo: añadir renovables a la red no permite por sí solo cerrar y retirar las fuentes que ya están conectadas, como el carbón y el gas. Es un argumento técnico razonable. También es la puerta por la que entra el hidrocarburo en una cartera que se vende como transición.
El negocio ha crecido con fuerza. Los fondos de transición de private equity captaron 178.000 millones de dólares entre 2021 y comienzos de 2026, el triple que los vehículos comparables dedicados a combustibles fósiles y energía en general, según la investigación de Ryan Loughead para BloombergNEF. El telón de fondo no acompaña: la ley climática de la administración anterior fue derogada en su mayor parte en 2025 y el capital riesgo verde camina hacia su peor año de la década.
El dinero no huye del clima: huye de la etiqueta que no da rentabilidad y busca la que sí.
Ahí está la clave. En la industria financiera, la transición energética ha dejado de ser una descripción técnica para convertirse en una categoría de producto con jugadores establecidos, según Dan Cohn, analista del IEEFA. Los fondos no demuestran interés por una industria naciente: compran posición en una industria que ya consideran económicamente decisiva.
Un fondo puede llamarse transición y no comprometerse a recortar una sola tonelada: en Estados Unidos esa etiqueta no está regulada.
El gas natural que la etiqueta verde no nombra
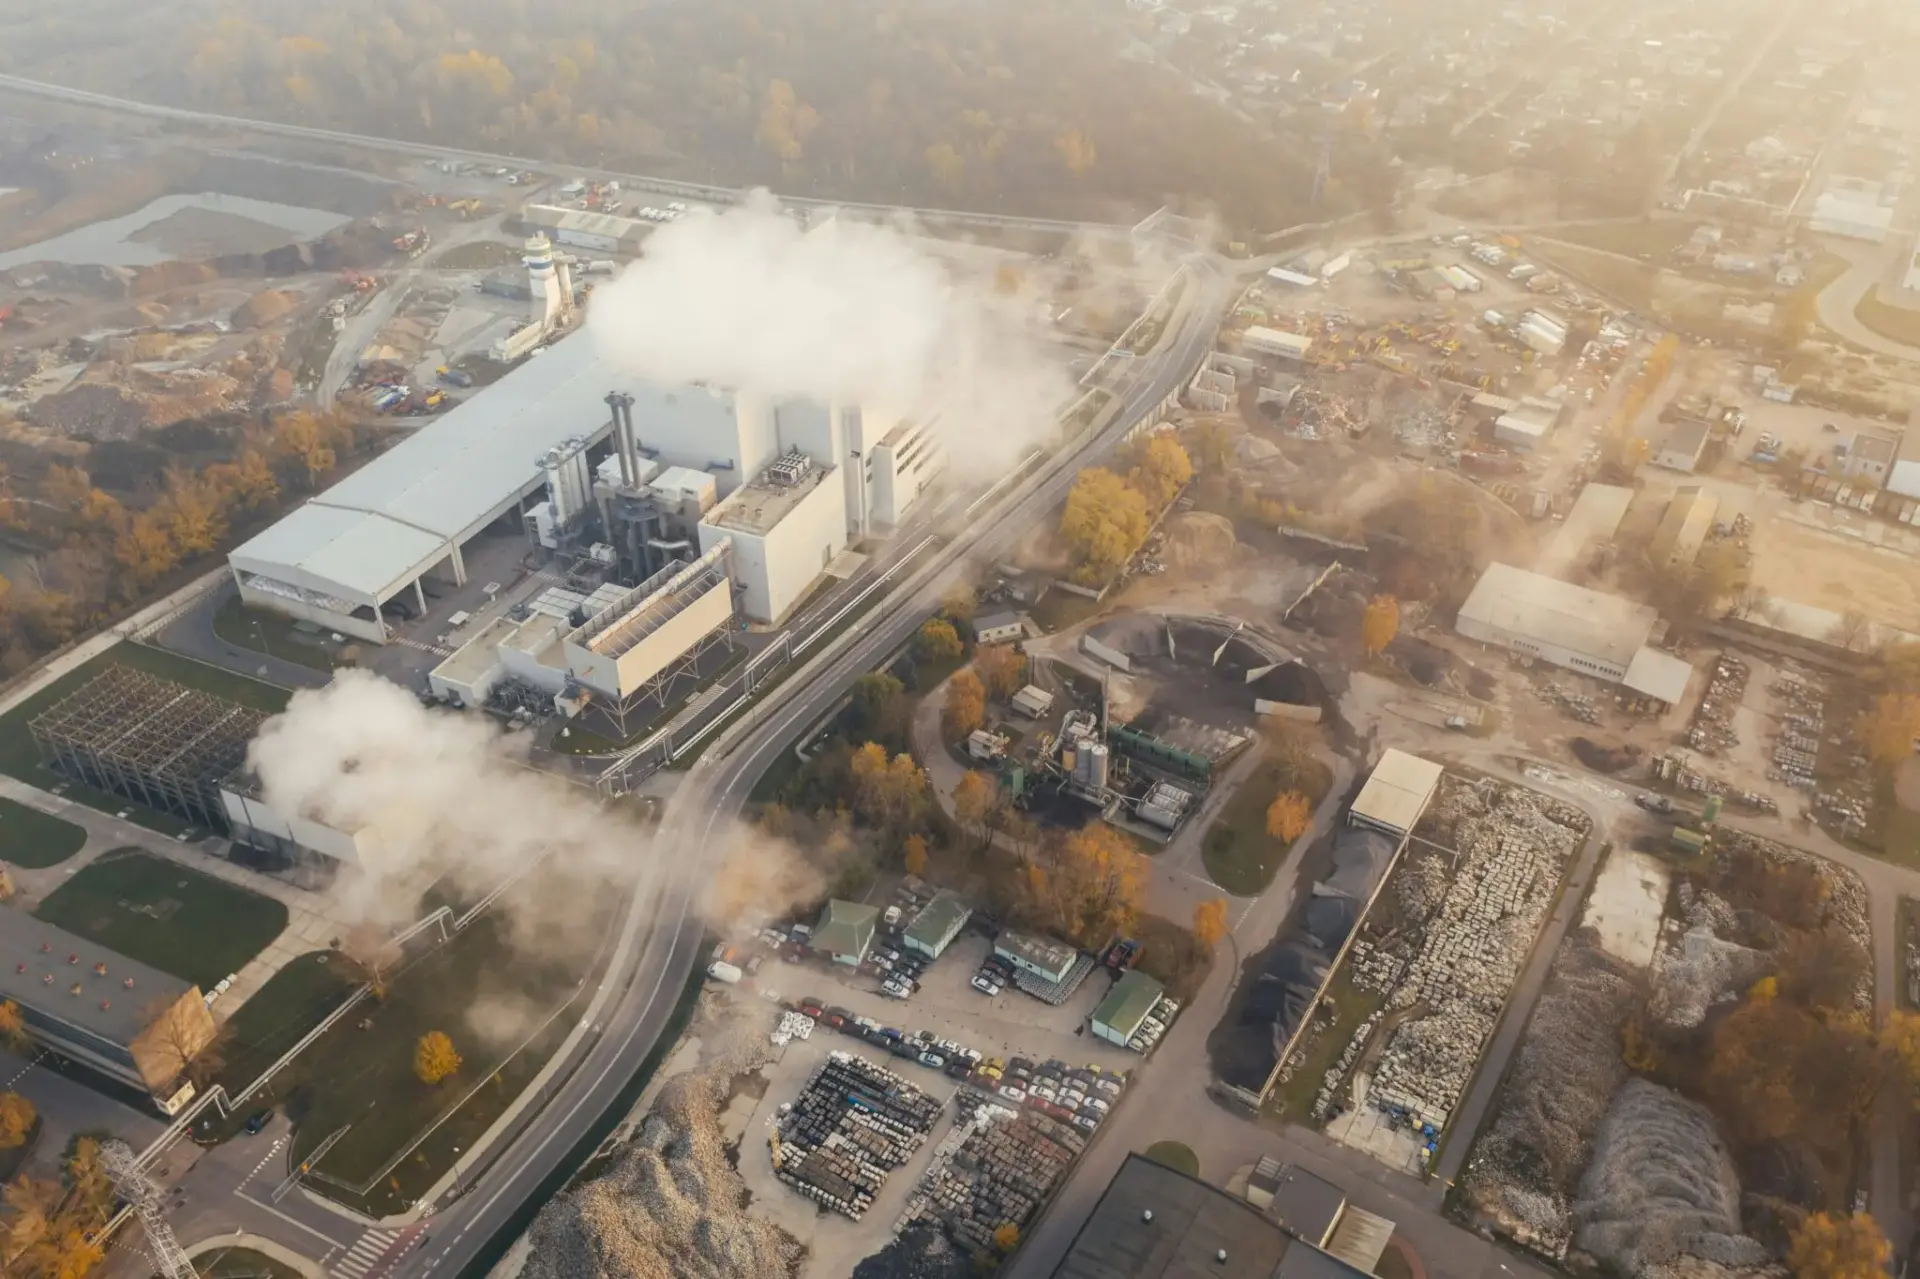
El debate no es semántico. El gas natural emite cuando se quema y también cuando se fuga de la infraestructura, y su expansión sostiene demanda fósil en lugar de sustituirla. Para el NRDC, la conclusión es clara desde 2025: el gas ya no funciona como puente creíble, retrasa la descarbonización y encarece el sistema. Al mismo tiempo, las baterías demuestran que la fiabilidad no exige quemar gas.
El incentivo, sin embargo, apunta al otro lado. Los fondos de transición con gas en cartera registran retornos ligeramente superiores a los que no lo incluyen, según Loughead. La mayoría de los inversores institucionales considera que la generación de respaldo seguirá siendo necesaria, y el auge de los centros de datos ha inundado estos vehículos: la demanda eléctrica de la inteligencia artificial convierte la planta de ciclo combinado en un activo codiciado.
El efecto secundario es medible. Los centros de datos están impulsando consumo fósil en varios mercados y, con ello, frenan la caída de emisiones del sector eléctrico. El fondo no invierte en extracción, pero sí en la infraestructura que mantiene la demanda de gas en pie.
No todos se mueven igual. Brookfield gobierna sus fondos con un compromiso explícito de descarbonización, aunque ha recibido críticas por presentar la expansión del gas como parte de la transición. En Europa, Copenhagen Infrastructure Partners concentra su vehículo en hidrógeno verde y apenas toca el gas. Y BlackRock —sin relación con Blackstone— separa por escrito la inversión ‘transition’ de la inversión ‘sustainable.
Los 525 millones con objetivos climáticos que acaban en plantas de gas
Aquí aparece la letra pequeña más incómoda. Al menos tres grandes inversores públicos del fondo —el Tesoro de Oregón, el consejo de inversión de Minnesota y el sistema de jubilación de empleados de San Francisco— tienen objetivos climáticos declarados. Entre los tres han comprometido 525 millones de dólares, según Private Equity International. Dinero público con mandato verde dentro de un vehículo que compra plantas de gas.
En Oregón, un representante estatal pidió este año al Tesoro que defina con precisión qué cuenta como inversión ‘climate-positive’, la categoría que la institución usa en sus informes públicos. La confusión no es burocracia menor: sin definición, cualquier clasificación se sostiene. En Europa la etiqueta pasa por el filtro de la Taxonomía Verde y el reglamento de finanzas sostenibles; en Estados Unidos, el término queda a criterio de quien lo vende. El estándar que acredita recortes con base científica, SBTi, se aplica a empresas, no a fondos.
Por qué el gas pierde atractivo incluso entre quien lo compra
El precedente ayuda a leer el momento. Entre 2021 y 2026 los fondos de transición triplicaron la captación de los vehículos fósiles, y ese vuelco no lo provocó una ley: lo provocó el precio. La solar, la eólica y el almacenamiento han madurado hasta competir sin subvención. Cada pico del gas refuerza la misma conclusión para un gestor de activos: la cartera que depende de un combustible volátil es más frágil, no más segura. Más contexto del concepto en su definición técnica.
Cohn lo resume sin adornos: la idea de que el gas es imprescindible está cada vez más discutida y las renovables seguirán bajando de precio. Por eso el fondo de Blackstone es una foto útil del sector: 8.700 millones que confirman que la transición es ya el negocio energético dominante, y una cartera que revela cuánto del término sigue siendo interpretable. La etiqueta no certifica una reducción de emisiones; certifica una tesis de inversión. Y esa tesis la audita el mercado con el tiempo.
🌍 El Impacto Real para el Futuro
- Beneficio medible: 178.000 millones de dólares canalizados hacia fondos de transición desde 2021, el triple que los vehículos fósiles comparables.
- Modelo que cambia: El private equity abandona la extracción de petróleo y gas, pero conserva la generación de respaldo que alarga la vida del hidrocarburo.
- Para las próximas generaciones: Con 525 millones de dólares públicos con mandato climático dentro del fondo, la definición de transición que se imponga marcará el mix eléctrico de 2040.





