
De Cos alerta en su primer discurso del riesgo bursátil de la IA y de su efecto sobre la política monetaria.
El auditorio del Santander International Banking Conference 2026 no esperaba una ponencia más. El director general del Banco de Pagos Internacionales y exgobernador del Banco de España subió al escenario el martes en Madrid con la sucesión del BCE abierta y con la sala pendiente de cada frase. No dijo nada de su candidatura. Habló de lo que, a su juicio, va a condicionar la política monetaria de la próxima década.
La tesis, en sus propias palabras, es la siguiente: ‘Para los bancos centrales, la IA no modifica su mandato, pero puede hacer que la economía resulte más difícil de comprender. En la práctica, el Banco Central Europeo seguirá persiguiendo el 2% de inflación, pero medirla en una economía atravesada por algoritmos, agentes automáticos y precios que se recalculan en milisegundos es un problema de otra naturaleza.
Medición, agilidad y cooperación: la doctrina que De Cos quiere llevar a Fráncfort
Su receta se apoya en tres piezas que expuso con diapositivas, un formato que le sirvió para alejarse de cualquier etiqueta de halcón o de paloma. La IA, dijo, ‘aumenta la importancia de la medición, el criterio, la agilidad en las políticas y la cooperación internacional. El corolario es que el potencial de la tecnología es real, pero su impacto económico general ‘vendrá determinado por las decisiones políticas’ y por ‘la calidad de las políticas y de las instituciones.
Hay tres canales por los que esa tecnología puede torcer el mandato del banco central. El primero es la inflación, porque los precios que se fijan con algoritmos se mueven distinto. El segundo es el mercado laboral, donde la sustitución de tareas cambia la relación entre el empleo, y los salarios. El tercero es el reparto: ‘Queda por ver si la IA reducirá o ampliará la brecha entre las economías’, señaló, antes de preguntarse cómo se distribuirán los beneficios entre empresas, trabajadores y países.
El mensaje central no es tecnológico sino institucional: la IA no rompe el mandato del BCE, pero puede romper su capacidad de leer la economía a tiempo.
Por qué una corrección de la IA dolería más esta vez que en la burbuja de las puntocom
El aviso más incómodo llegó por la vía de la estabilidad financiera. De Cos advirtió de que ‘gran parte’ de la financiación de la IA es ‘opaca y está interconectada’, y de que responde a un modelo ‘circular’ con resultados ‘muy difíciles de valorar’. ‘La preocupación es, por supuesto, evidente’, concedió. No es una tesis nueva en la Eurotorre, pero sí llega desde quien aspira a presidir la institución.
La preocupación se concreta en dos escenarios: una ‘retirada de la inversión‘ o una ‘reevaluación brusca’ de los mercados, con un daño que ‘podría repercutir con mayor intensidad en los consumidores. Y una frase que en Fráncfort se leyó como advertencia: ‘Las consecuencias de una corrección de este tipo podrían ser mayores esta vez que en el pasado’.
En la misma jornada, la presidenta de Santander, Ana Botín, puso la otra mitad del argumento. Los europeos ahorran cerca de 600.000 millones de euros al año desde hace cinco ejercicios y alrededor de la mitad de ese dinero se invierte fuera por la falta de mercados de capitales desarrollados. El stock acumulado lo cifró en 32 billones de euros. ‘La mitad del ahorro viaja al exterior’, resumió. Su receta: crecimiento, inversión privada y vivienda como prioridad, porque ‘el sector público está al límite’.
Para España, el discurso tiene dos traducciones. La primera es supervisora: si las valoraciones tecnológicas se corrigen con fuerza, el canal de transmisión no son tanto las carteras de la gran banca como los fondos indexados que han absorbido el ahorro de las familias y el peso de los valores tecnológicos en los planes de pensiones. La segunda es de calendario institucional: el nombre del próximo presidente del BCE se decide por mayoría cualificada del Consejo Europeo, previa consulta al Parlamento Europeo y al Consejo de Gobierno del propio banco central, según el artículo 283 del TFUE. Nada de eso está en el orden del día oficial.
El Eje del Poder Europeo
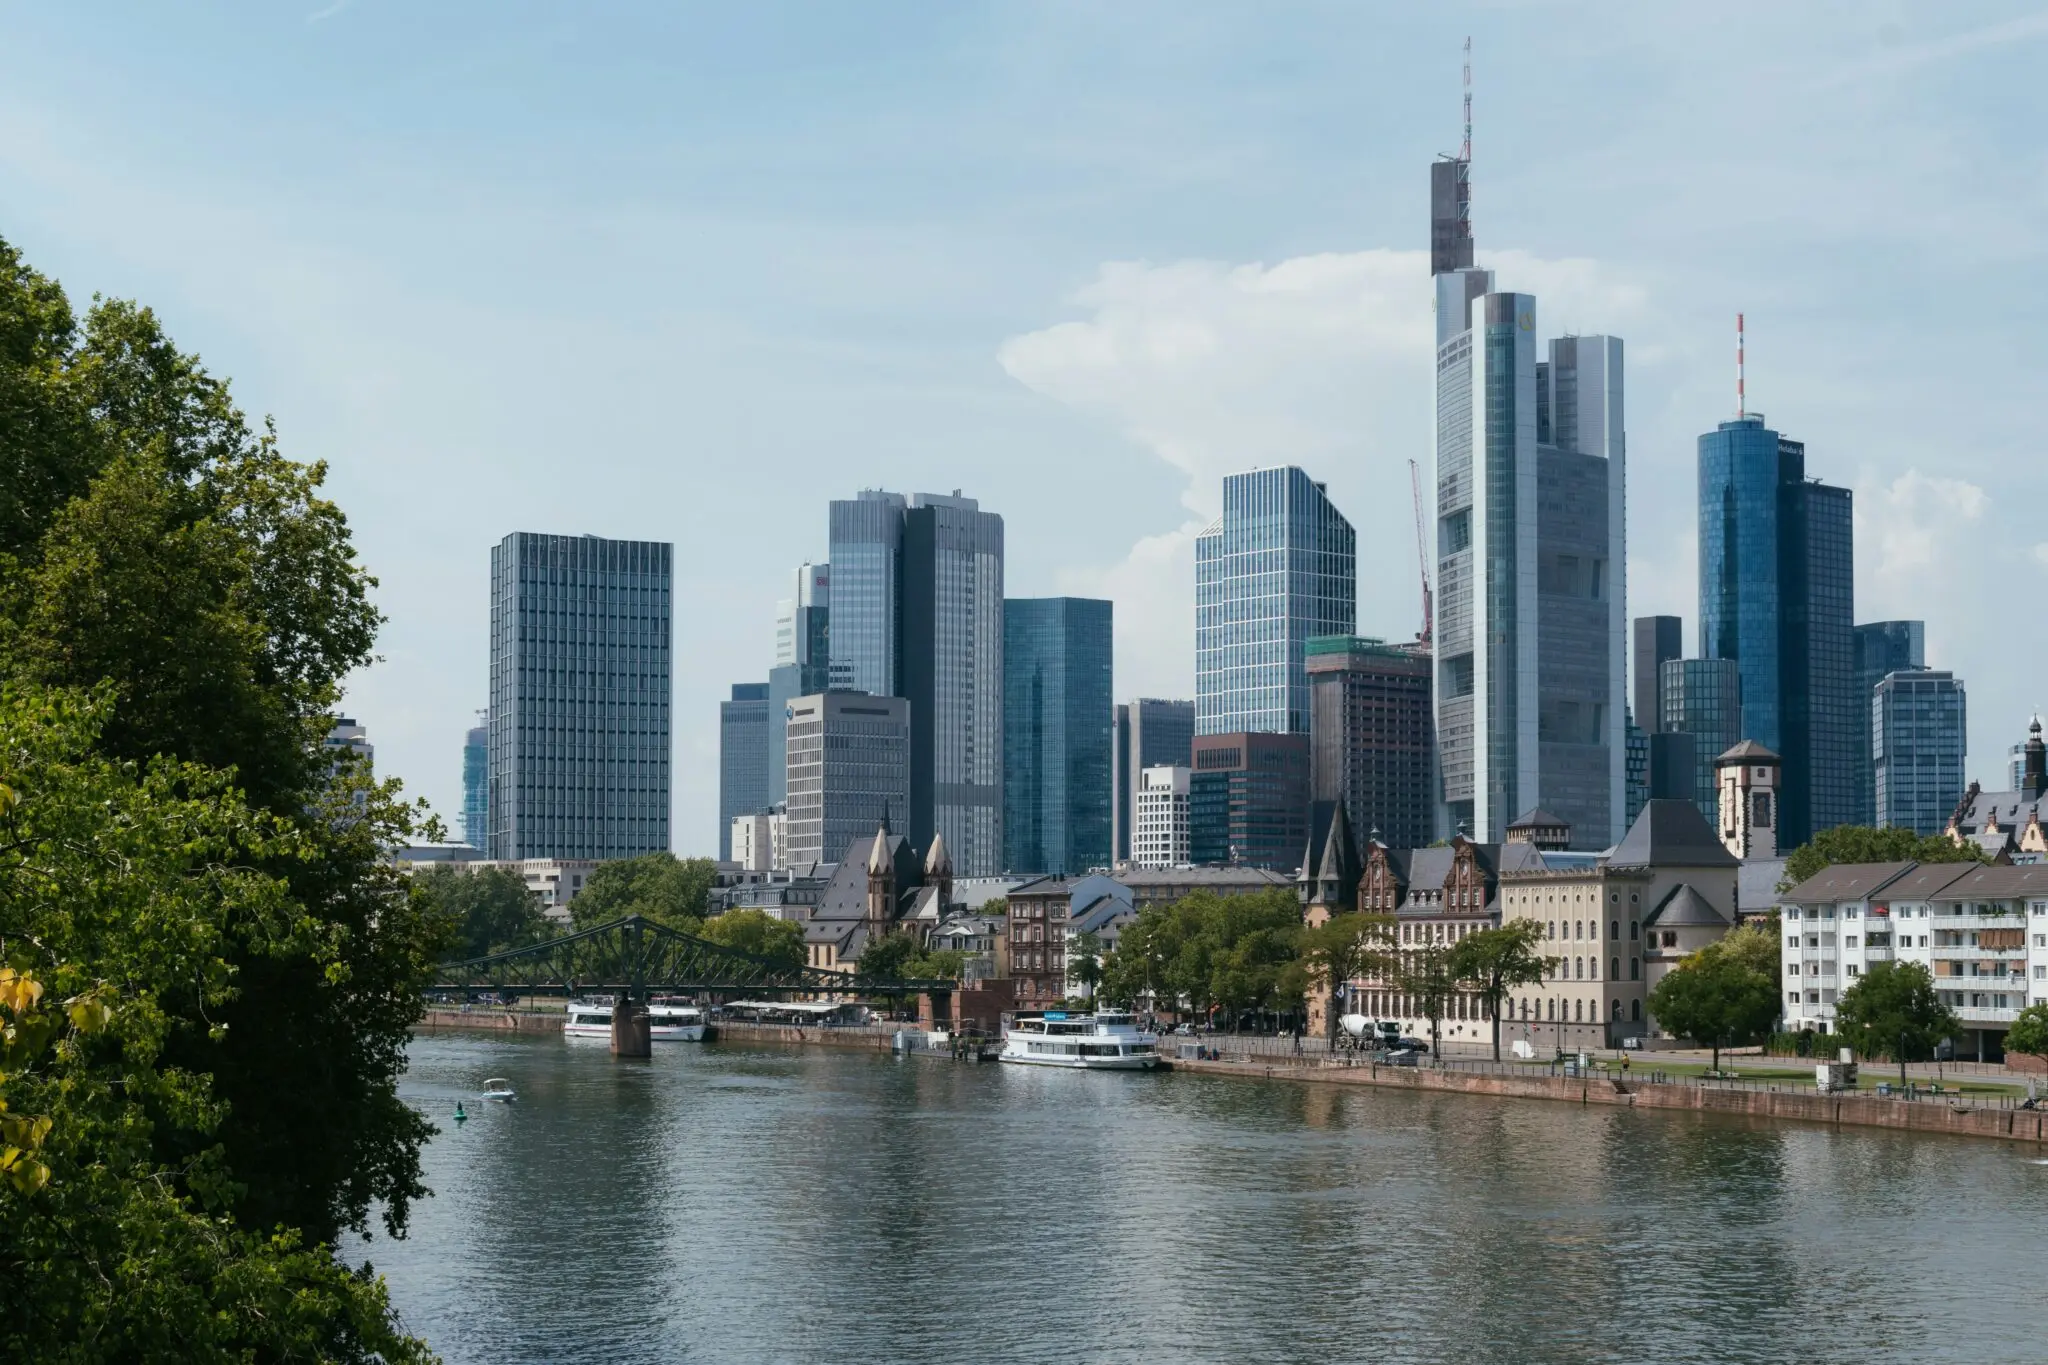
El proceso se está negociando en un formato que no aparece en ninguna agenda: conversaciones bilaterales entre París y Berlín, ampliadas después a Roma y a La Haya. De Cos se ha reunido ya con el canciller alemán, Friedrich Merz, y con el presidente francés, Emmanuel Macron. Su perfil —técnico, sin etiqueta de halcón ni de paloma, con capacidad declarada de tender puentes entre sensibilidades— está diseñado precisamente para ese tipo de negociación, la misma que en 2011 llevó a Mario Draghi al BCE como precio que Berlín aceptó pagar para sostener el euro.
La geometría es la de siempre. Los países frugales del norte miran con recelo cualquier candidatura que no venga de su órbita y el Bundesbank, sin candidato propio de consenso, prefiere un perfil ortodoxo antes que un gestor de equilibrios. El sur —España, Italia, Portugal, Grecia— reclama peso en una institución que decide sobre su deuda, aunque Roma mantiene sus propias aspiraciones y no renuncia a colocar a un italiano. Para Madrid, la operación tiene un valor doble: sentar a un español en Fráncfort por primera vez y blindar la interlocución en plena renegociación de la regla fiscal y del reparto de los fondos europeos. Dejémoslo en un ‘ya veremos’.
La lectura a cinco años es menos épica y más incómoda. La IA no va a cambiar el objetivo de inflación, pero sí el modo de medirlo, y quien presida el BCE tendrá que decidir si refuerza los equipos de análisis de datos o si delega esa capacidad en los mercados. Observamos un patrón: cada vez que la institución se ha quedado atrás en una herramienta de medición —los derivados en 2007, las cadenas de suministro en 2021— la reacción ha llegado tarde. El riesgo real de la carrera sucesoria no es quién gane, sino que la disputa política retrase la adaptación técnica de la institución.
El calendario pondrá las cosas en su sitio. La próxima reunión del Consejo de Gobierno del BCE, en diciembre, y el Consejo Europeo de ese mismo mes serán las primeras citas en las que la sucesión pueda colarse en la agenda si París y Berlín cierran su acuerdo. Hasta entonces, De Cos seguirá hablando de medición, de criterio y de agilidad. Y de nada más.





