
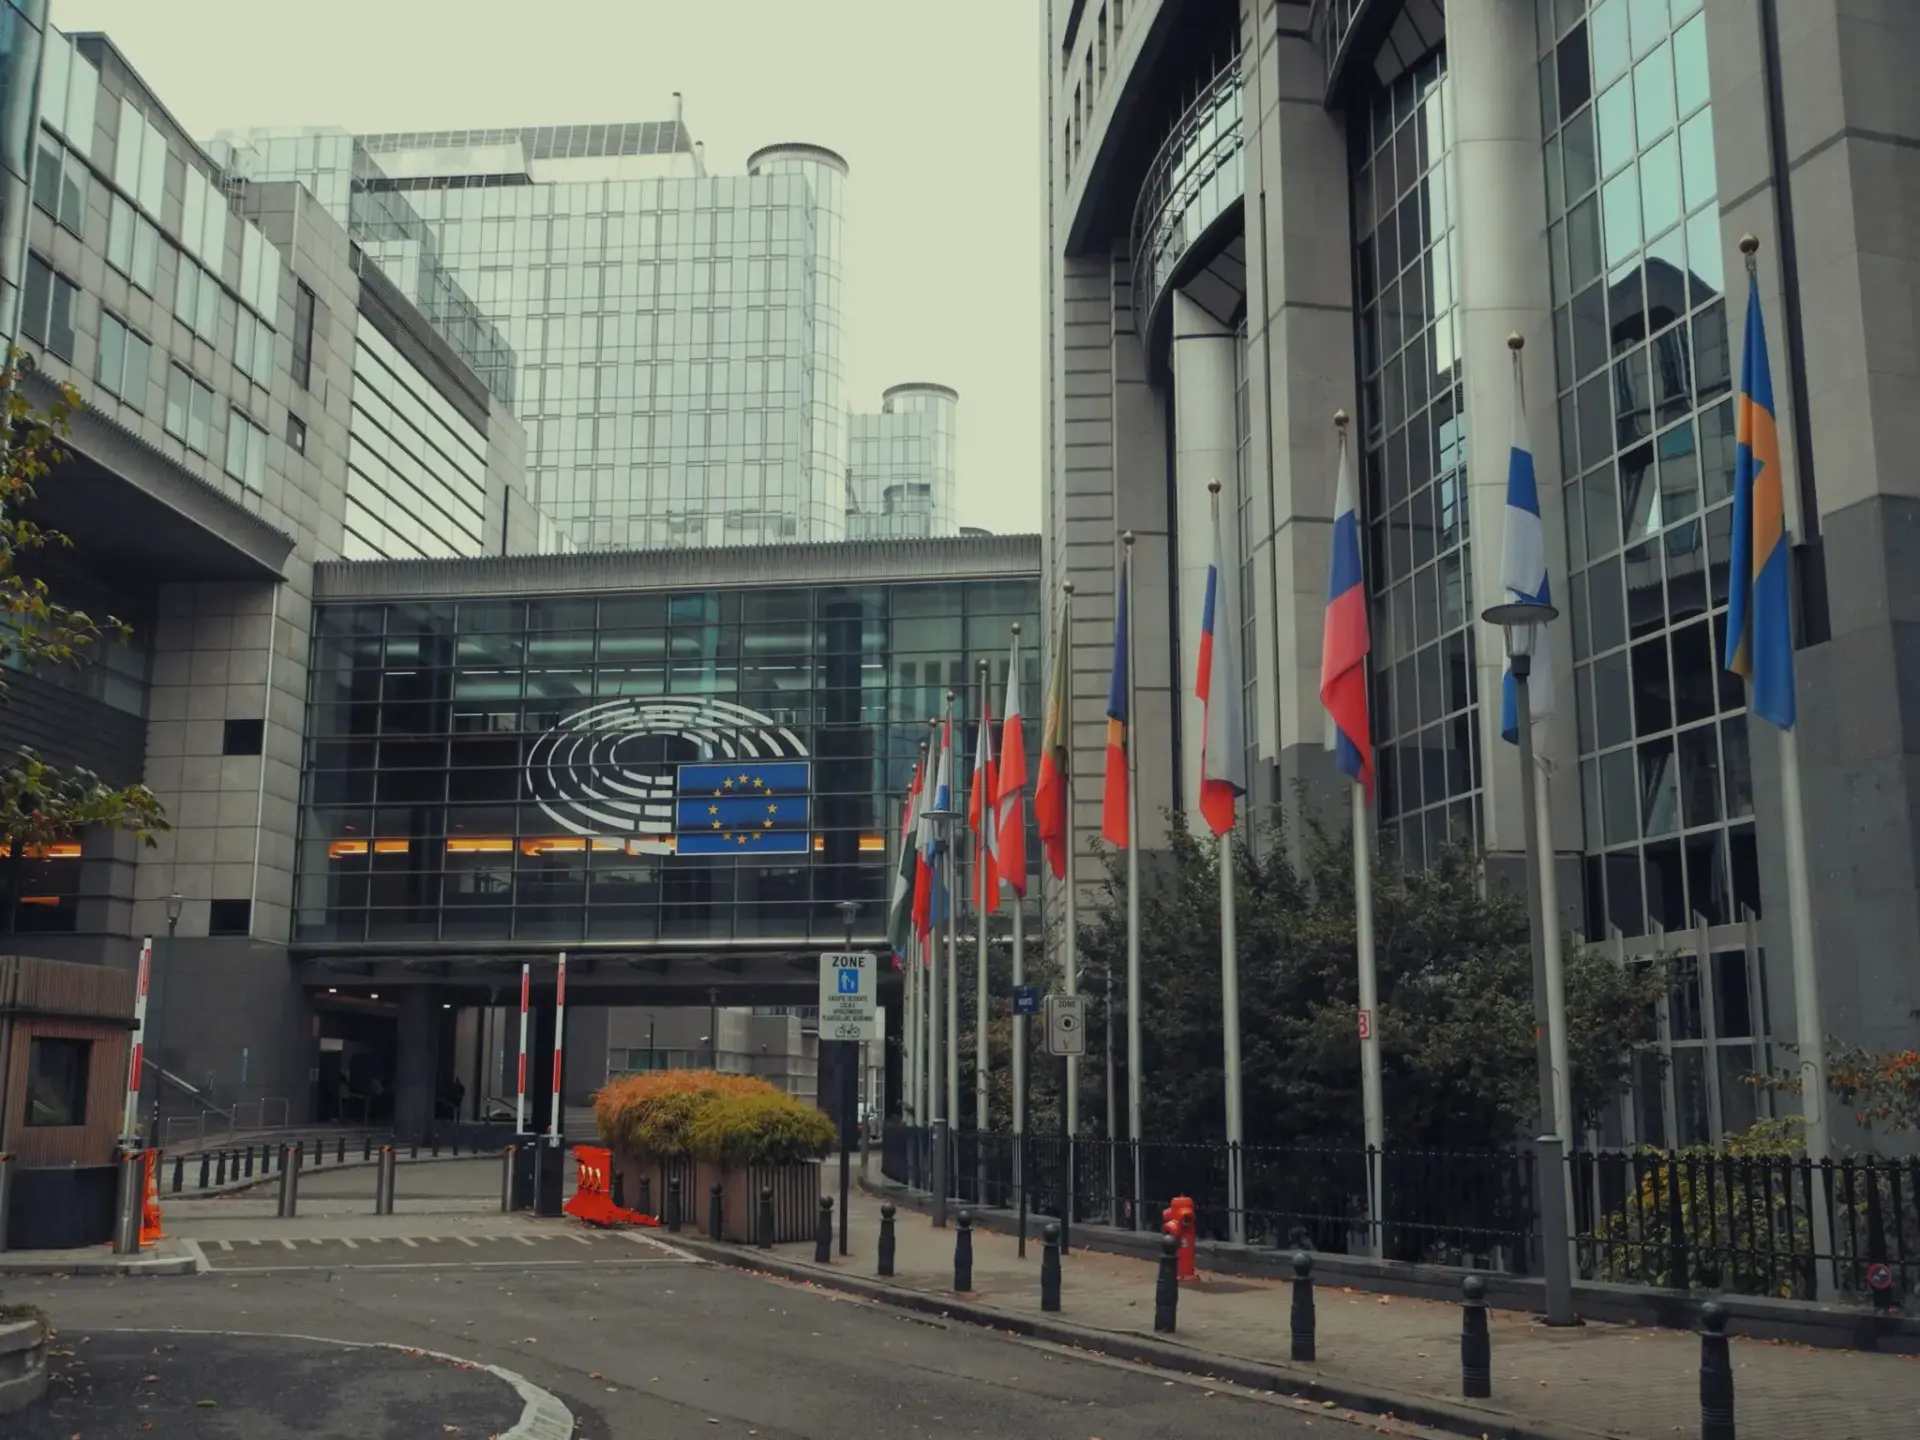
El SVR ruso sostiene que Bruselas prepara un mecanismo para sacar los activos rusos congelados de Euroclear hacia una estructura supranacional. El comunicado, difundido el martes 22 de septiembre, no aporta una sola prueba documental.
Las cifras que sostienen el relato son, en cambio, públicas. Unos 300.000 millones de dólares en activos soberanos rusos quedaron inmovilizados por los países occidentales que respaldan a Kiev tras la escalada de 2022, y alrededor de 240.000 millones siguen custodiados en la cámara de compensación y custodia belga Euroclear. Estamos hablando de casi el 14% del PIB español, parado y generando intereses que la UE ya utiliza.
Por qué el SVR elige ahora la palabra ‘supranacional’
El servicio de inteligencia exterior ruso afirma que los líderes europeos tienen ‘un interés vital’ en apropiarse de los fondos porque temen no poder financiar indefinidamente a Kiev. Y añade el dato que da sentido al momento elegido: según su versión, los eurocratas tienen prisa por consumar la operación antes de las elecciones de 2027 en varios Estados miembros, con el cálculo de que los gobiernos que salgan de las urnas serán menos generosos con Ucrania.
Ese cálculo no es descabellado. Es, de hecho, la lógica que ordena el debate en Bruselas desde 2024: asegurar la financiación cuanto antes porque el consenso político se estrecha cada trimestre. Otra cosa es deducir de ahí una decisión ya adoptada. El SVR describe una discusión técnica entre expertos, no un acuerdo del Consejo.
Hasta hoy, la UE ha desviado a Ucrania los beneficios extraordinarios generados por los fondos inmovilizados, una vía que Bélgica aceptó a regañadientes y que ya opera, pero no ha podido tocar el principal. La resistencia no es solo política. Es jurídica y financiera, y pasa por un solo país: Bélgica tiene la llave.
La fórmula que cita el SVR —crear una estructura supranacional que asuma el control de los fondos del banco central ruso una vez trasladados fuera de la jurisdicción belga— aparece en los debates técnicos, pero no existe texto articulado, propuesta formal ni respaldo político conocido. Y mover la custodia no es un apunte contable: exige acuerdos con contrapartes, cambiar depositarios y un paraguas legal que hoy no está. Tratamos, por tanto, con una fuente única y no verificada.
Quien confisque el principal ruso no rompe con Moscú: rompe con la idea de que un depósito en Europa es un depósito seguro.
El muro belga: Euroclear, el Consejo de Estado y el riesgo de litigio
Bélgica ha bloqueado repetidamente las propuestas de confiscación directa. El primer ministro Bart De Wever ha advertido de que un decomiso expondría al país a represalias legales y financieras, y Euroclear ha dejado caer que podría demandar a la UE si se tocan los fondos.
No es una amenaza retórica.
La entidad responde ante accionistas y opera bajo jurisdicciones distintas; un movimiento forzado de 240.000 millones obligaría a rehacer contratos de custodia con terceros que no tienen por qué firmarlos. Y hay un frente judicial abierto: la semana pasada, el tribunal administrativo superior belga anuló la decisión del Gobierno de no liberar los activos del BCS Bank, inmovilizados junto a los soberanos en 2022, al considerar que el expediente se había tramitado mal. El banco podrá pedir una revisión nueva, y el fallo , técnico en apariencia, marca un camino para otros recursos.
En el mercado, la señal es más sutil y más reveladora. Los bancos centrales de Asia y del Golfo llevan tres ejercicios acumulando oro a ritmos récord y diversificando sus depósitos fuera de las plazas europeas, un movimiento que no nace de esta discusión pero que se acelera con ella. Cada comunicado como el del SVR, verificado o no, alimenta esa lógica.
Equilibrio de Poder
Washington mira con interés y con poco riesgo. La administración Trump custodia apenas una fracción de los activos —en torno a 5.000 millones de dólares— mientras la factura política y legal recae entera sobre Europa. Europa paga. La lectura transaccional es evidente: cuanto más financie Bruselas a Kiev con dinero ruso, menos tendrá que aportar el contribuyente estadounidense. Moscú lleva dos años advirtiendo de represalias contra activos occidentales en Rusia, y el SVR añade ahora el argumento que más incomoda en Fráncfort: la confianza de China, India, Arabia Saudí, Emiratos y Singapur en el sistema financiero europeo.
Para España el asunto no es abstracto. La deuda pública se coloca en buena parte entre inversores internacionales que utilizan infraestructuras europeas de custodia, y para el Tesoro un episodio de desconfianza en Euroclear se traduce directamente en prima de riesgo. Moncloa ha respaldado el uso de los beneficios extraordinarios y mantiene un perfil bajo sobre el decomiso del principal, consciente de que el precedente puede volverse contra cualquier país con reservas expuestas fuera de sus fronteras.
Conviene recordar un precedente incómodo. La congelación de reservas del banco central afgano en 2021 y su uso posterior abrieron un conflicto interpretativo que sigue sin cerrarse. Aquello eran unos 7.000 millones de dólares. Aquí hablamos de mover el suelo jurídico sobre el que se asienta el euro como moneda de reserva.
Lo que observamos es una operación con más calendario que derecho. La próxima ventana realista es el Consejo Europeo de octubre, y el indicador a seguir no será el comunicado final, sino si la Comisión presenta un texto articulado que separe con claridad los beneficios del principal. Si esa distinción desaparece, los activos rusos congelados dejarán de ser una anomalía contable y pasarán a ser doctrina.





