
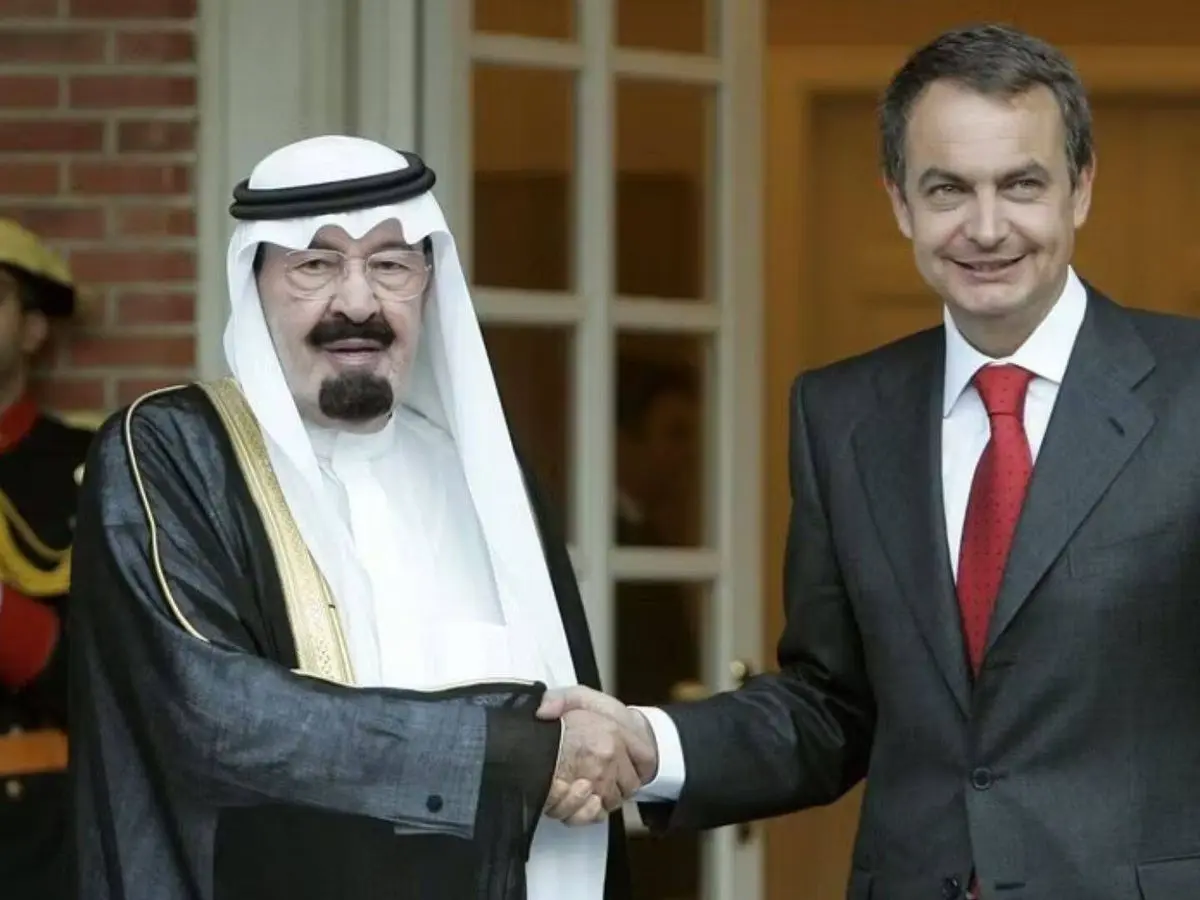
Parecería una broma si no lo hubiese publicado el Boletín Oficial del Estado (BOE). El 19 de junio de 2007, con motivo de la visita de Abdalá bin Abdelaziz Al Saud, rey de Arabia, a España y su encuentro con el presidente Zapatero, se publicaba el «convenio entre el Reino de España y el Reino de Arabia Saudí para evitar la doble imposición y prevenir la evasión fiscal en materia impuestos sobre la renta y sobre el patrimonio, hecho en Madrid el 19 de junio de 2007». Es decir, que si el ex presidente recibió las joyas de manos del rey de Arabia, tal y como defiende Zapatero ante el juez Calama, debería haberlas tributado en España al menos como incremento patrimonial o, en caso de ser un pago, como ingresos de renta (IRPF).
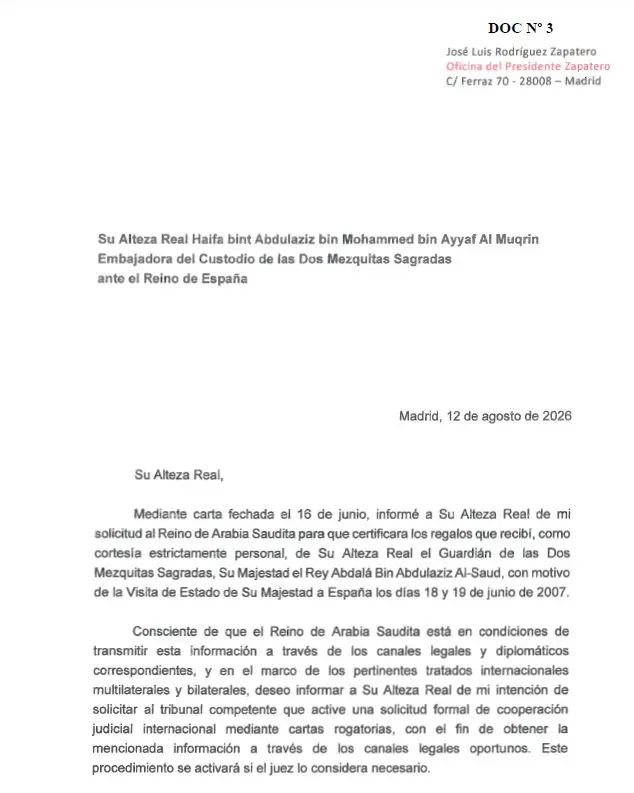
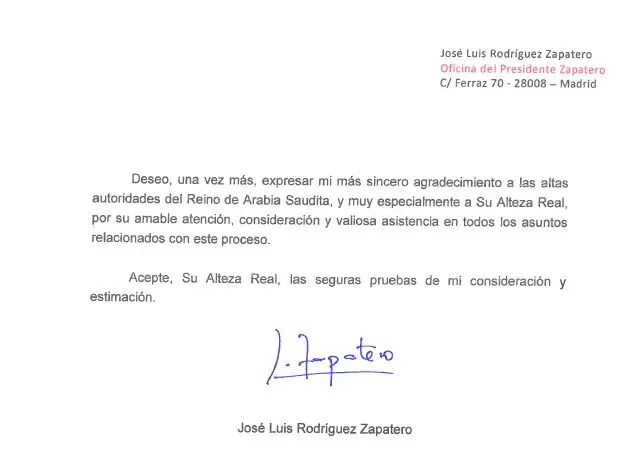
Para tratar de acreditar la entrega como regalo de esas joyas, Zapatero escribió dos cartas al gobierno saudí, una el 16 de junio y otra el 12 de agosto de este mismo año, sin respuesta hasta ahora. Además, presentó a Calama la copia de esas cartas. Esas joyas están tasadas actualmente en 1,3 millones de euros por la joyería Ansorena a la espera de una nueva tasación que el juez instructor ha pedido a la joyería Yanes.
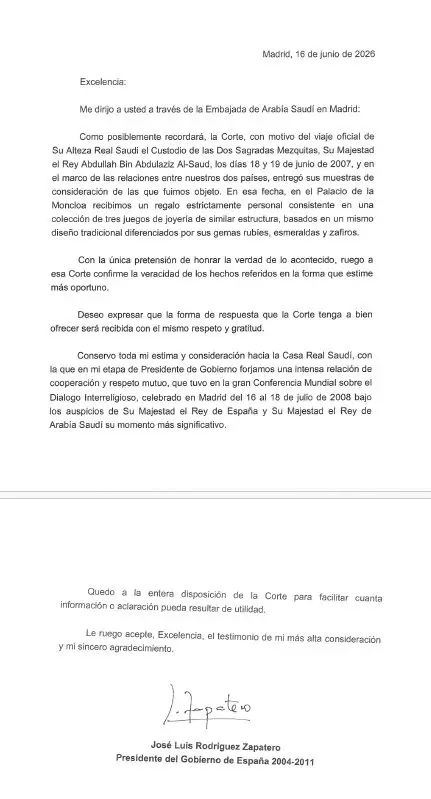
El abogado de Zapatero, Víctor Manuel Moreno Catena, alegaba ante Calama, este 23 de septiembre, que «en relación exclusivamente con los hechos que acababan de dar lugar a la apertura de la Pieza Separada, D. José Luis Rodríguez Zapatero se acogió en aquel momento a su derecho a no declarar, haciendo saber que, a la mayor brevedad posible y una vez se encontrara en condiciones de acreditar unos hechos sucedidos muchos años atrás, justificaría cumplidamente la razón y el origen de las piezas de joyería que se encontraban en su despacho».
El convenio de Zapatero
Más allá de una cuestión procesal llama la atención que en el artículo 2 se recoja que «el presente Convenio se aplica a los impuestos sobre la renta y sobre el patrimonio exigibles por cada uno de los Estados contratantes, sus subdivisiones políticas o sus entidades locales, cualquiera que sea el sistema de su exacción».
En el apartado 3 del mismo artículo queda reflejado que «los impuestos actuales a los que se aplica este Convenio son, en particular:
a) en el caso del Reino de España: el Impuesto sobre la Renta de las Personas Físicas; el Impuesto sobre la Renta de Sociedades; el Impuesto sobre la Renta de no Residentes, el Impuesto sobre el Patrimonio, y los impuestos locales sobre la renta y sobre el patrimonio; (denominados en lo sucesivo «impuesto español»)». En el caso de Arabia Saudí afectan a «el Zakat, y el impuesto sobre la renta, comprendido el impuesto sobre la inversión en gas natural.
El convenio en materia fiscal trataba de eliminar la doble imposición por el mismo bien en los dos países. El texto regulaba que «este Convenio se aplicará, igualmente, a los impuestos de naturaleza idéntica o análoga que establezcan cualquiera de los Estados contratantes con posterioridad a la firma del mismo y que se añadan a los actuales o les sustituyan. Las autoridades competentes de los Estados contratantes se comunicarán mutuamente las modificaciones importantes que se hayan introducido en sus respectivas legislaciones fiscales».
Por España, el convenio fue rubricado por Miguel Ángel Moratinos, entonces ministro de Exteriores, y por Arabia Saudí firmó el ministro de Finanzas, Ibrahim Abdelaziz Al-Assaf.
En cualquier caso y aunque el delito fiscal, respecto al impuesto de donaciones en la Comunidad de Madrid haya prescrito por el tiempo transcurrido así como el de ganancia patrimonial, las joyas deberían tributar como impuesto de patrimonio durante los últimos cuatro años, periodo exigible por ley.





