
EN 30 SEGUNDOS
- ¿Qué ha pasado? El tipo medio de las nuevas hipotecas escaló al 3,08% en agosto, máximo desde enero de 2025, con 33.841 préstamos firmados, el mejor agosto desde 2022 según el INE.
- ¿Quién está detrás? El BCE celebra su reunión de política monetaria esta semana y el mercado descuenta una subida en diciembre. Bankinter y Sabadell ya han encarecido sus hipotecas fijas.
- ¿Qué impacto tiene? Cada décima encarece la cuota de quien firma ahora y estrecha el acceso a la vivienda de los compradores con menos ahorro.
El BCE decide los tipos de interés esta semana con el mercado hipotecario español en tensión. El tipo medio de las nuevas hipotecas escaló al 3,08% en agosto, máximo desde enero de 2025, y la banca ha empezado a encarecer sus ofertas antes de conocer el veredicto de Fráncfort.
El dato, difundido por el Instituto Nacional de Estadística, llega con una paradoja debajo: la firma de hipotecas creció un 2,3% interanual hasta las 33.841 operaciones, el mejor octavo mes del año desde 2022. En el acumulado de los ocho primeros meses el volumen avanza un 5,1% y supera el ritmo de 2025, que terminó siendo un ejercicio récord para el sector.
El encarecimiento se concentra en el segmento estrella. Las hipotecas a tipo fijo, el 64,1% de las firmas —el nivel más alto desde febrero—, alcanzaron un coste medio del 3,16%. El importe medio marcó otro récord de 181.285 euros, un 7,7% más que un año antes y un 9,6% en lo que va de ejercicio. El capital prestado por la banca creció un 10,2% hasta los 6.134 millones, mientras las compraventas subían un 3,4% interanual pero caían un 2,3% en el acumulado. Menos operaciones, de mayor tamaño y con más deuda detrás.
Qué se juega Fráncfort en la reunión de esta semana
El Consejo de Gobierno del Banco Central Europeo se reúne en un contexto distinto al de hace un año. El mercado descuenta una subida para diciembre y la cita de esta semana servirá para calibrar el tono. Los datos de crédito español apuntan en la misma dirección: el saldo vivo encadenó en agosto su vigésima subida mensual consecutiva hasta los 528.730 millones de euros, el nivel más alto desde abril de 2017, según el Banco de España.
La lectura estratégica es clara. Durante dos años, la política monetaria empujó a las entidades a competir por cuota con ofertas agresivas. Ese ciclo se ha agotado. Bankinter ha sido el primero en mover ficha y ha elevado su hipoteca fija a 25 años desde el 3,81% hasta el 4,12% TAE con máxima bonificación; su portal Coinc, del 3,45% al 3,76%. Sabadell ha hecho lo propio, del 3,58% al 3,67%. No son casos aislados: son el preludio de una revisión generalizada del folleto.
La banca ya ha movido ficha antes del veredicto
Los brókeres hipotecarios detectan ya un frenazo. Desde Trioteca apuntan a ‘una reducción en el ritmo de concesión durante los próximos meses, provocada principalmente por la subida de los tipos y por el agotamiento de la oferta disponible’, y prevén que 2026 cierre ligeramente por encima del medio millón de hipotecas. La oferta de vivienda en venta cae un 9%, lo que empuja los precios y, con ellos, el importe de los préstamos.
No es el euríbor, sino la política monetaria de Fráncfort, lo que encarece ahora las hipotecas en cuestión de semanas.
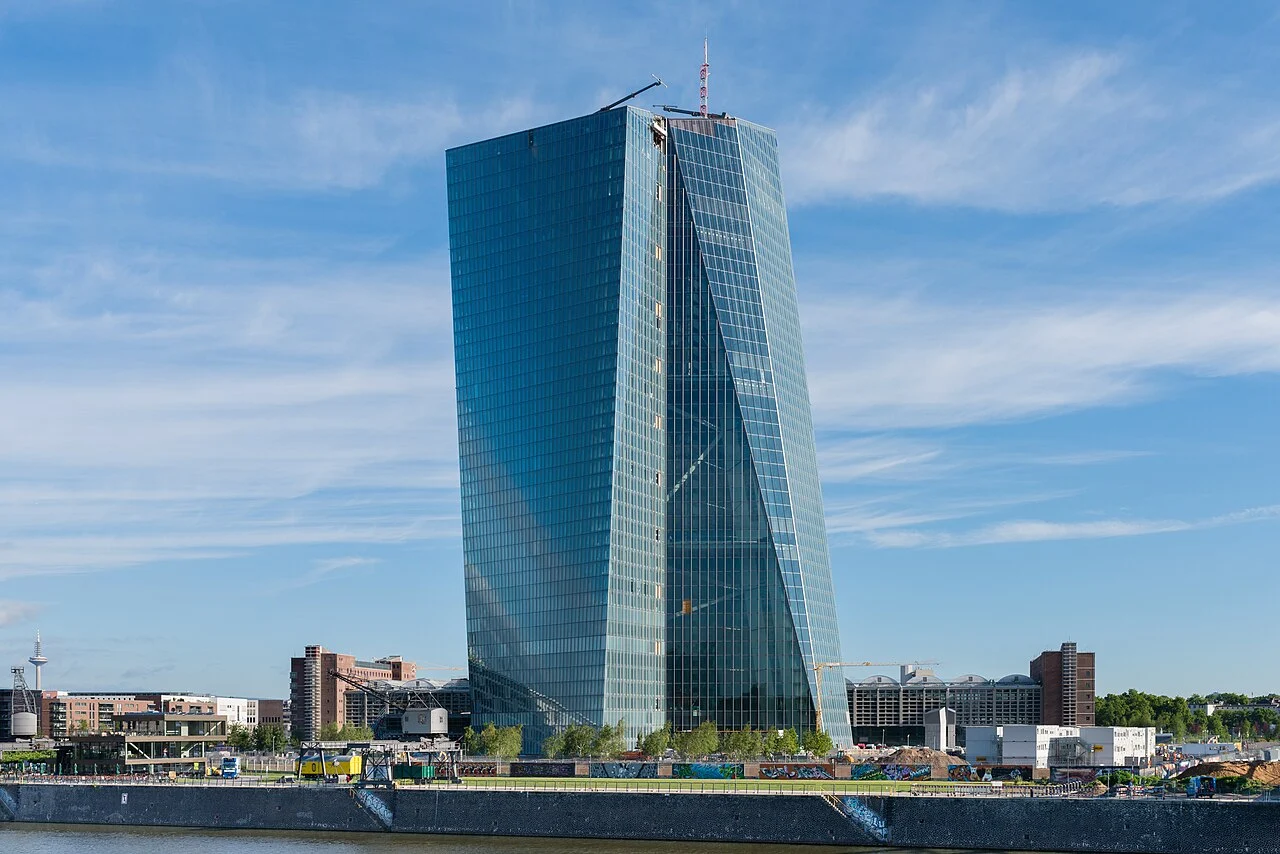
A eso se suma un factor que muchos compradores aún no han interiorizado: con el 64% de las nuevas firmas a tipo fijo, el euríbor ha dejado de ser la única variable relevante. La referencia que manda es el precio que cada banco fija en su folleto, y ese precio depende de la financiación mayorista y de lo que se decida en la Eurotorre.
El Eje del Poder Europeo
El pulso en el Consejo de Gobierno no es nuevo. Los halcones del norte —con el Bundesbank a la cabeza— llevan meses reclamando que Fráncfort no cante victoria antes de tiempo, mientras las capitales del sur, con Roma y Madrid en primera fila, miran el coste de la financiación de familias, y empresas. Lagarde ha construido su mandato sobre un equilibrio inestable entre ambos bloques y la cita de esta semana vuelve a ponerlo a prueba.
Para España el impacto es asimétrico. Con 336.897 hipotecas firmadas hasta agosto, frente a las 320.659 del mismo periodo de 2025, el mercado sigue vivo, pero cada décima estrecha el margen de los compradores con menos capacidad de ahorro. El precedente de 2023, cuando el euríbor superó el 4% y las firmas se desplomaron antes de rebotar, demuestra que el mercado aguanta. La diferencia es que ahora el encarecimiento no viene del índice, sino del folleto de cada entidad.
Lo que observamos es un cambio de fase, no una crisis. La próxima cita será la reunión del BCE de diciembre, y antes llegarán los datos de hipotecas de septiembre, que revelarán si el endurecimiento de octubre se ha trasladado ya a las firmas y si el saldo vivo rompe la racha. Para Moncloa el asunto tiene lectura política: la vivienda sigue siendo el flanco más débil de su discurso económico y Bruselas no tiene previsto mover ficha en el corto plazo.





