
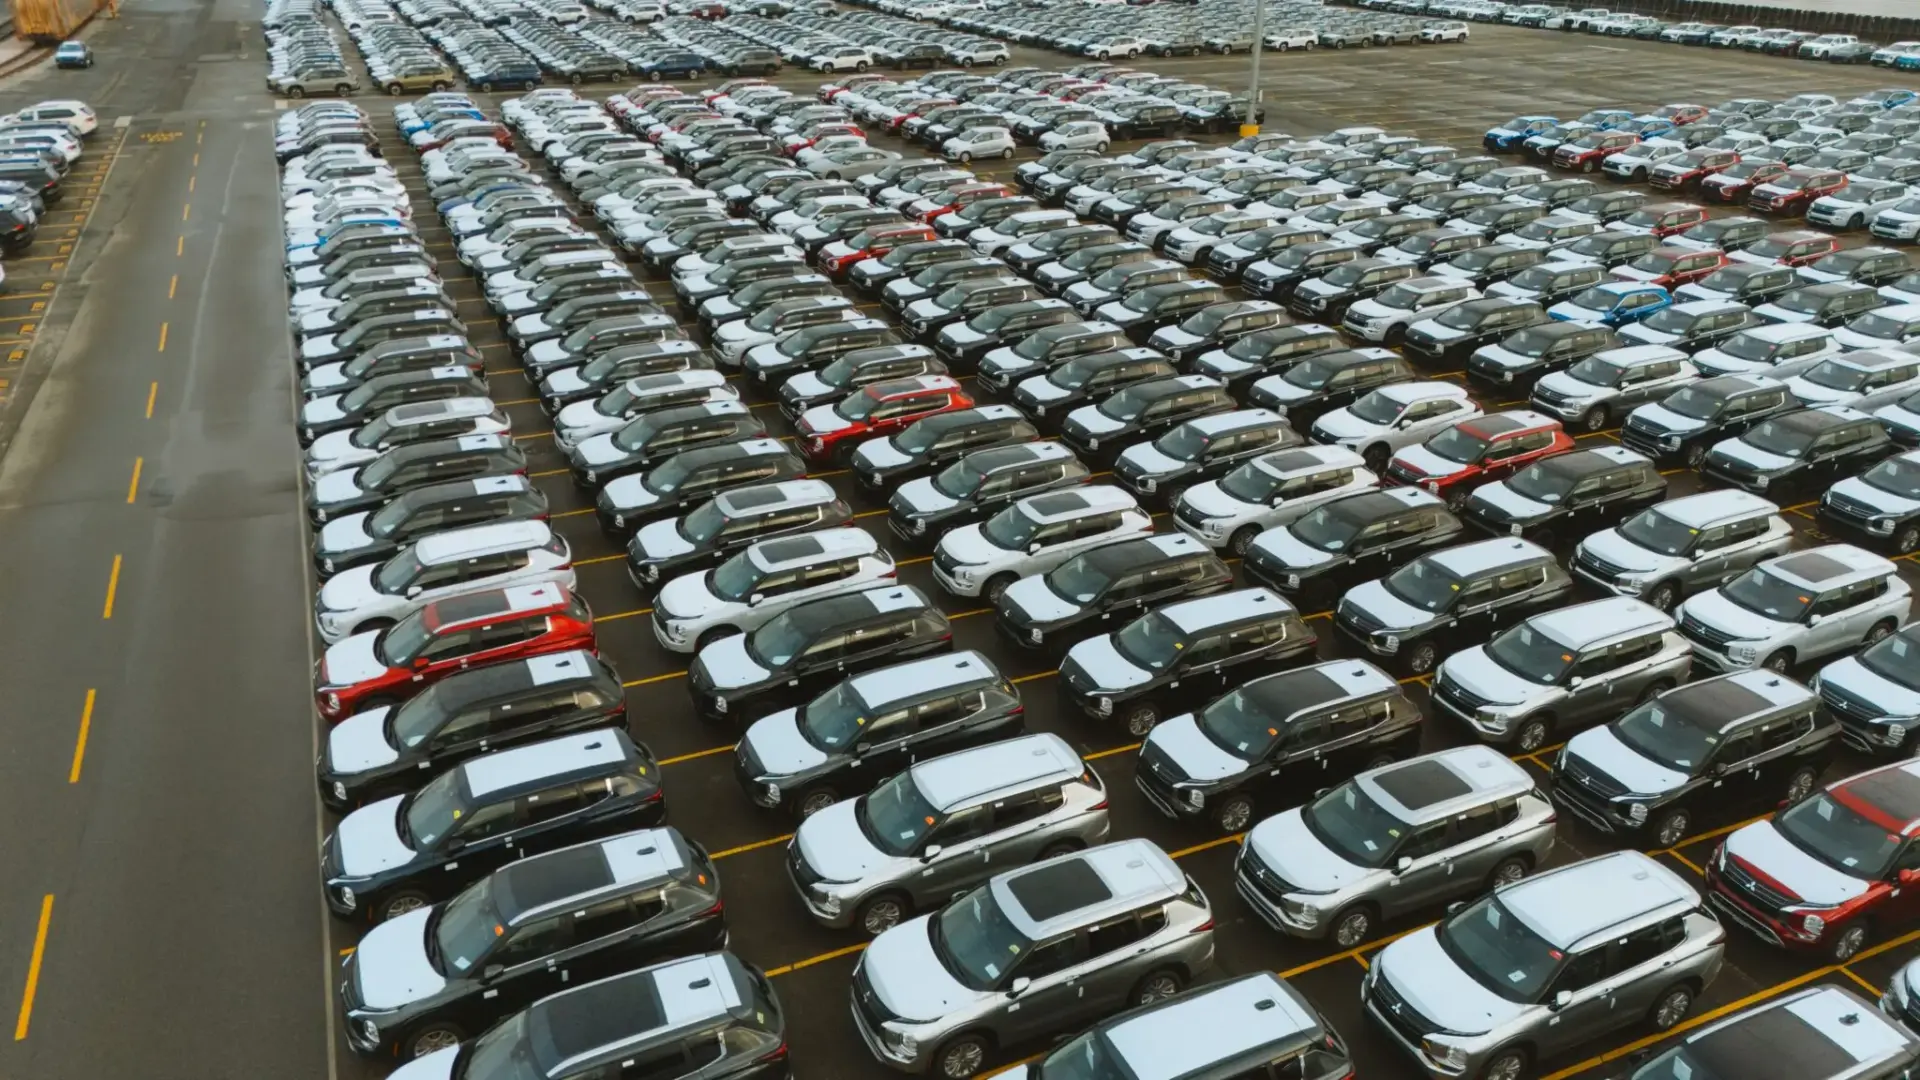
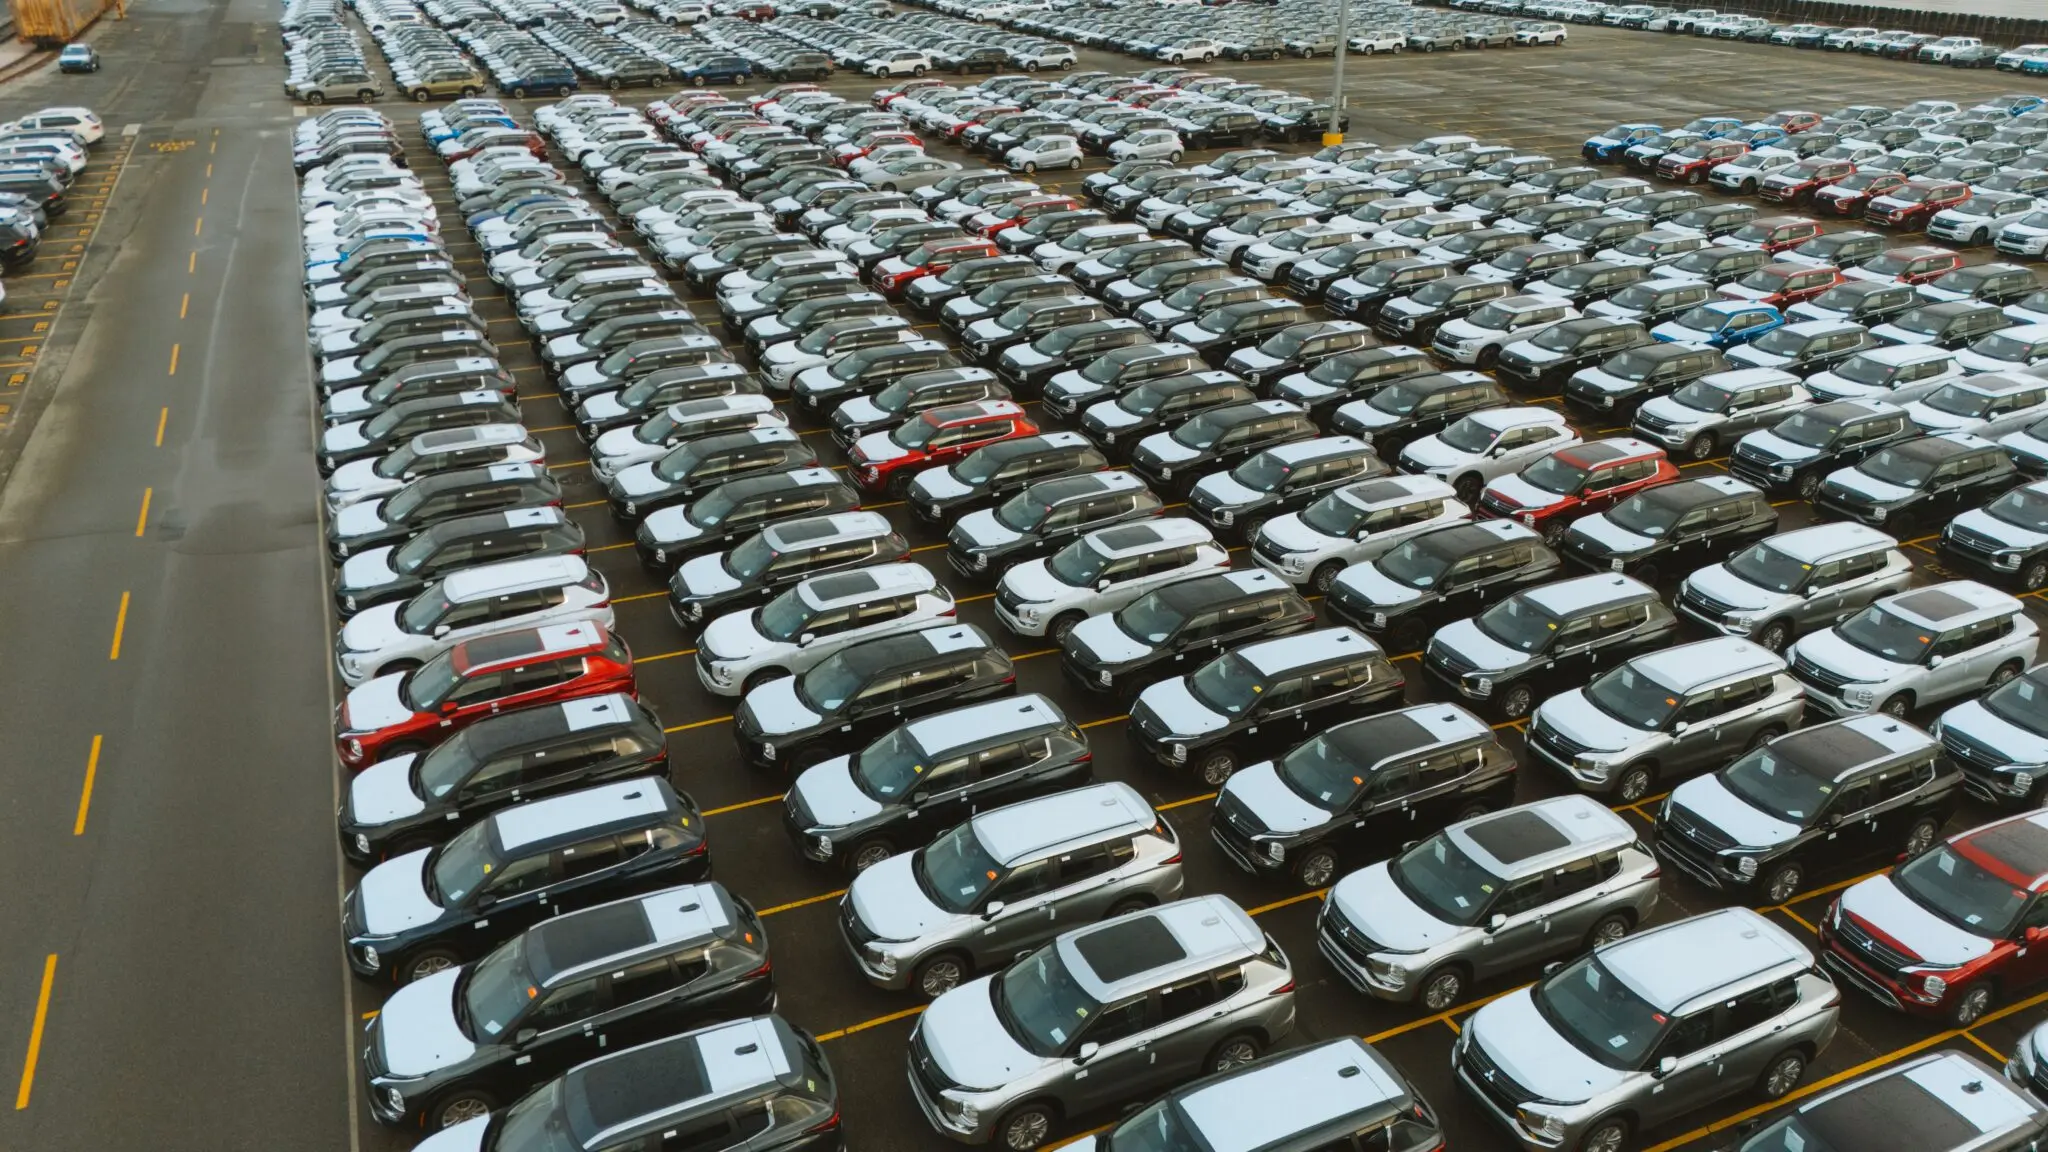
Las marcas chinas han superado por primera vez a las japonesas en Europa. En el tercer trimestre coparon el 12,7% de las matriculaciones continentales frente al 11,9% de sus rivales niponas, según los datos de la consultora Dataforce difundidos este lunes. El sorpasso llega cinco años después de que aquellas firmas apenas representaran el 1% del mercado.
La fotografía del tablero ha cambiado a una velocidad que ni Bruselas ni las propias automovilísticas europeas habían previsto. Los fabricantes chinos duplicaron sus matriculaciones interanuales, y en septiembre marcaron un récord mensual del 14,5% de cuota. Volkswagen y Renault siguen dominando con holgura, pero la distancia se acorta trimestre a trimestre.
Del 1% al 12,7% en cinco años: el híbrido como ariete
El motor de esta expansión no es el coche eléctrico puro, sino el híbrido. Mientras Bruselas cerraba filas en torno a los aranceles adicionales a los vehículos eléctricos fabricados en China, los envíos de híbridos enchufables y convencionales se aceleraron hasta convertirse en la verdadera autopista de entrada. La Unión Europea acordó hace unas semanas frenar ese flujo, pero las medidas aún no se han consolidado y los concesionarios han seguido recibiendo unidades.
La lectura estratégica es incómoda para la Comisión Europea: el arancel funcionó como un dique en un solo canal, y el agua buscó otro. BYD, SAIC (MG) y Chery (Jaecoo, Omoda) han ajustado su mezcla de producto a la regulación vigente en cada trimestre, no al revés. Es la diferencia entre comercio gestionado y comercio esquivado.
La huella industrial: España como puerta de entrada
El segundo movimiento ya no es comercial, es industrial. Chery ultima la producción en Barcelona, BYD está a punto de cerrar su planta húngara, Leapmotor fabrica el SUV B10 en la planta de Stellantis en Zaragoza dentro de su empresa conjunta, Geely ha anunciado una alianza con Ford para Almussafes y SAIC (MG) ha comunicado una factoría propia en Galicia. Cada anuncio se presenta como inversión; cada inversión es también una cuota futura.
Para los fabricantes europeos el golpe tiene dos frentes. En China, su primer mercado, los conductores están dando la espalda a Volkswagen o BMW en favor de rivales locales que lanzan modelos más rápido y más baratos. Y la contracción de la demanda interna china empuja a esas mismas empresas a colocar excedentes en Europa, incluidos eléctricos de precio agresivo. El resultado es una presión doble sobre las plantas españolas de Seat en Martorell y de Stellantis en Figueruelas, que compiten en el mismo segmento de volumen.
El arancel ya no decide quién vende en Europa: decide dónde se monta el coche que se vende en Europa, y España se ha convertido en la puerta elegida.
El Eje del Poder Europeo
No hay posición única en los Veintisiete, y esa es la primera debilidad del cerco. París empuja el proteccionismo porque tiene a Renault en el alambre y elecciones siempre a la vista. Berlín, con Volkswagen, BMW y Mercedes expuestos a una represalia china sobre motores de combustión y componentes, frena cualquier escalada y prefiere negociar precios mínimos antes que subir tipos arancelarios. Roma acompaña a París por Stellantis. Los frugales del norte —Países Bajos, Suecia, Dinamarca, Finlandia— desconfían por principio de cualquier medida que encarezca el consumo, y los bálticos solo miran el expediente si afecta a su relación con Pekín. En el este, el frente se rompe: Hungría acoge la planta de BYD y Varsovia y Praga libran su propia batalla por atraer inversión asiática.
Madrid ha navegado con ambigüedad calculada: quiere ser receptora de plantas y a la vez proteger a sus fabricantes. No es una contradicción nueva. Cuando la UE pactó con Tokio el acuerdo de 1991 que limitó las importaciones japonesas mediante cuotas de seguimiento vigiladas desde Bruselas, el sector europeo ganó una década de aire que no utilizó para electrificar, sino para consolidar márgenes. Aquel precedente explica por qué la Comisión desconfía ahora del arancel como herramienta única.
Para España el envite es de primer orden: la automoción aporta en torno al 10% del PIB y sostiene a cerca de dos millones de empleos contando toda la cadena, según las cifras que manejan las patronales. Las nuevas fábricas chinas crean puestos de trabajo, sí, pero con un valor añadido local limitado y una gobernanza que se decide en Shenzhen. A eso se suma el riesgo de represalia: en el pulso anterior, Pekín abrió investigaciones sobre la carne de porcino y el brandy europeos, dos sectores donde España es el primer exportador comunitario.
La pieza que viene ahora es la Industrial Accelerator Act, con requisitos de producción local y acceso restringido a los planes de ayuda pública para quien no fabrique en Europa. Ahí se librará la verdadera batalla, porque afecta a la caja de todas las comunidades autónomas que compiten por atraer inversión. Nuestra lectura a cinco años es que el marco europeo se parecerá cada vez más a un régimen de contenido local encubierto, con la etiqueta de autonomía estratégica abierta. El problema es que ese mismo criterio, aplicado con rigor, dejaría fuera del mercado a los híbridos chinos que hoy sostienen el 14,5% de las ventas europeas. El siguiente examen llegará con las matriculaciones del cuarto trimestre; para entonces sabremos si el récord de septiembre era tendencia o pico.





