
A un día de las midterms del 3 de noviembre, los mercados de predicción marcan el pulso de los aranceles al aceite. Ya no son un pasatiempo de apostadores: sus probabilidades se leen como un indicador político más y anticipan quién escribirá las reglas comerciales que golpean al campo español.
Lo que Kalshi y Polymarket descuentan para el 3 de noviembre
Vamos por partes. Kalshi sitúa en el 71% la probabilidad de que los demócratas se hagan con el control del Senado, justo en el punto medio del rango del 62% al 79% que manejan los modelos consultados por Bloomberg. Polymarket, la otra gran plataforma, se mueve en parámetros parecidos. Son cifras que a un exportador de Jaén le conviene mirar.
El malentendido nace de comparar cosas distintas. En Minnesota, Kalshi concede a la demócrata Peggy Flanagan un 90% de opciones de victoria, mientras los promedios de encuestas la sitúan algo por debajo de los seis puntos de ventaja. No hay contradicción: una cifra mide la probabilidad de ganar y la otra, el tamaño del margen. El mercado no dice cuánto gana alguien, sino con qué seguridad.
Ahí está la clave. Los mercados reaccionan en tiempo real: tras un anuncio controvertido del republicano Vivek Ramaswamy en Ohio, los operadores subieron las opciones de su rival, Amy Acton, mientras los agregadores de encuestas seguían mostrando un empate técnico. Rajiv Sethi, profesor de economía en el Barnard College, lo explica con claridad: cuando no pasa nada raro, las encuestas aciertan; cuando pasa, el mercado se adapta antes.
La otra cara es la arrogancia del sector. El consejero delegado de Kalshi, Tarek Mansour, sostuvo que su plataforma ‘demostró ser la fuente más precisa’ para predecir elecciones; el de Polymarket, Shayne Coplan, llegó a decir que son ‘lo más preciso que tenemos como humanidad’. Después llegaron Wisconsin —95% para Francesca Hong, que perdió por menos de un punto— y Brasil, con un 80% para Flávio Bolsonaro.
El periodista Chuck Todd puso el dedo en la llaga con una pregunta sencilla: si le dijeran que su avión tiene un 80% de probabilidades de aterrizar, ¿se subiría? Una probabilidad alta no es una certeza, y la frontera entre ambas se difumina cada vez que una captura de pantalla circula por redes.
Un mercado que pone precio a la probabilidad de una victoria puede mover coberturas, titulares y hasta denuncias de fraude. No elige senadores.
Por qué el Congreso que salga del voto toca el aceite y el vino españoles
Aquí es donde la política estadounidense deja de ser un espectáculo ajeno. El partido que controle el Senado fija el calendario legislativo y, con él, la revisión de aranceles, los nombramientos en la agencia comercial y el tono de cualquier disputa con Bruselas. Para el aceite de oliva, el vino, la aceituna de mesa y el porcino españoles, ese tono tiene precio.
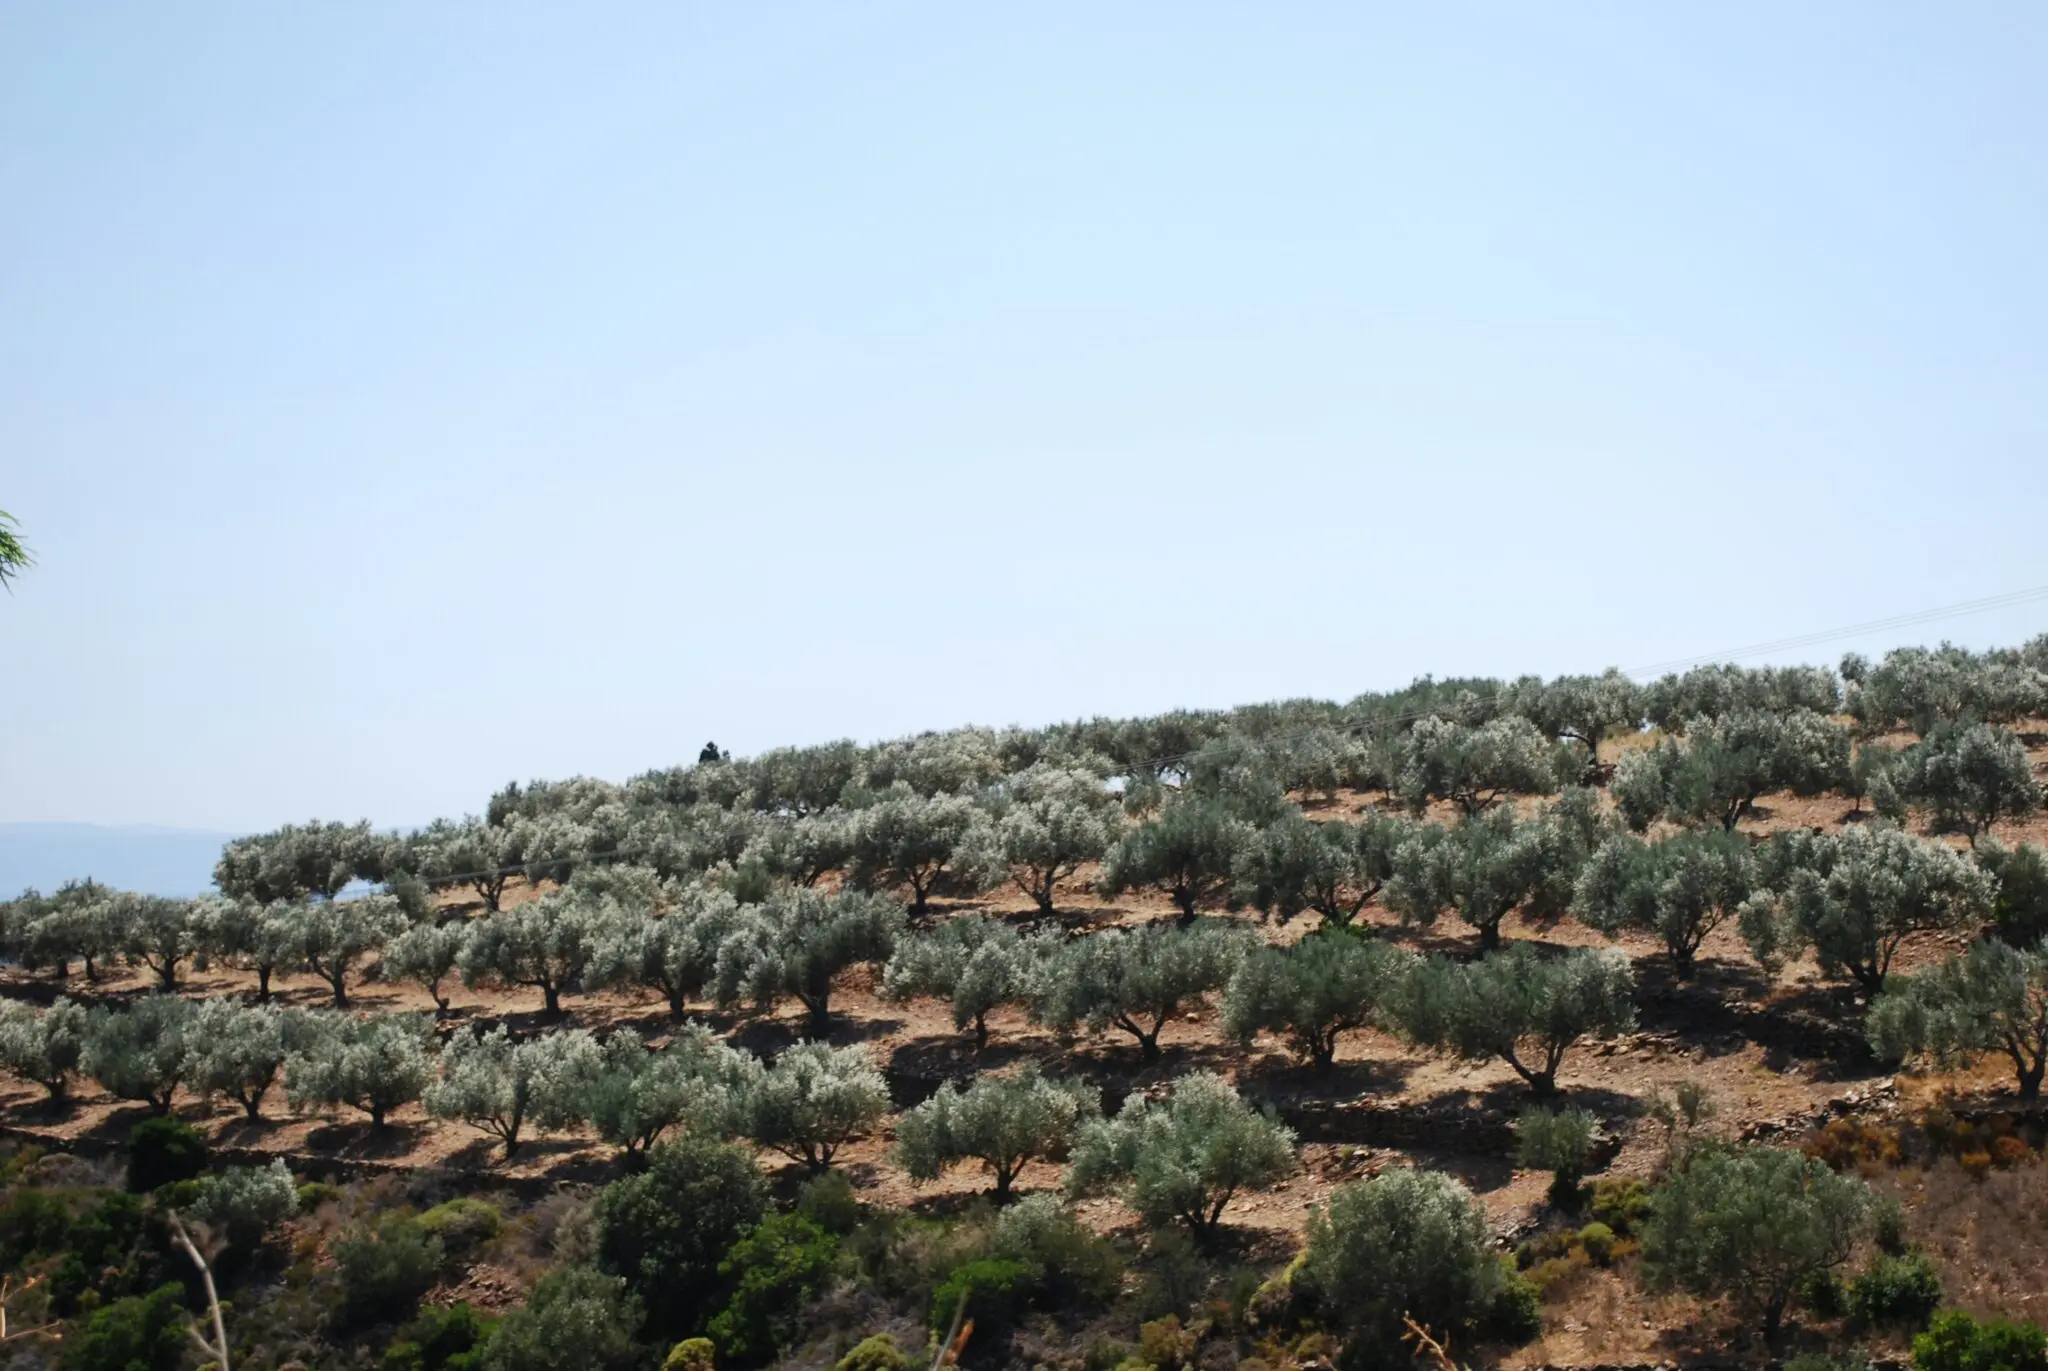
Conviene recordar lo que ya ocurrió. En octubre de 2019, Washington aplicó un arancel del 25% a una lista de productos europeos —aceite de oliva, vino, queso— como represalia por el contencioso aeronáutico entre Airbus y Boeing ante la Organización Mundial del Comercio. El olivar español pagó una factura que nada tenía que ver con aviones: en dos campañas, el aceite español cedió estantería en Estados Unidos mientras Túnez y Turquía ganaban cuota.
En marzo de 2021, Bruselas y Washington acordaron suspender esas represalias y el olivar respiró. Pero la lección quedó grabada: en una pelea entre dos fabricantes de aviones, España es tomadora de precio, no negociadora.
Traducido al día a día: si una probabilidad se mueve tres puntos en una noche, una cooperativa de Jaén no cambia su pedido a Estados Unidos. Un fondo de cobertura, sí. Y las aseguradoras de crédito a la exportación también. Esas decisiones se toman con el indicador delante, aunque el indicador no siempre acierte.
Hay un segundo riesgo, más silencioso. El Centro Brennan para la Justicia ha documentado que las probabilidades de estos mercados influyen en la percepción del electorado. Y la investigadora Priya Dhawka, de la Universidad de Washington, avisa de que la noche del 3 de noviembre los rumores de fraude se multiplicarán. Un resultado impugnado congela decisiones comerciales durante semanas.
En España, además, la apuesta con dinero real sobre acontecimientos exige licencia de la Dirección General de Ordenación del Juego. Eso deja a estas plataformas en un terreno gris que cada Estado miembro interpreta a su manera. La frontera entre información y juego no la traza un algoritmo.
El precedente de 2019 y las tres citas que conviene vigilar
La comparación útil no está en Wisconsin, sino en Ginebra. En 2019, la OMC autorizó a Estados Unidos a aplicar represalias por valor de 7.500 millones de dólares en el litigio entre Airbus y Boeing. La lista de productos gravados la eligió Washington, y ahí entró el aceite español. El arancel fue legal y el daño, colateral: cualquier análisis que ignore esa asimetría se queda corto.
Con ese precedente, hay tres citas en el calendario. Primera: el recuento del 3 de noviembre y las impugnaciones posteriores, donde los mercados serán a la vez espejo y altavoz. Segunda: la elección de los líderes de las comisiones de Comercio del Congreso, que deciden qué se revisa y qué se aparca. Tercera: el uso que la Casa Blanca haga de unas facultades arancelarias que ejerce sin pasar por el Capitolio.
Para el sector español, la conclusión es incómoda. Nadie en Washington va a decidir sobre el aceite pensando en el aceite: lo hará pensando en Boeing, en China o en un escaño de Nebraska. Por eso conviene seguir estas plataformas con la frialdad con la que se lee un tipo de cambio. Como señal, nunca como oráculo.
📌 Ficha del Caso
- Ficha sobre el caso: A 24 horas de las midterms del 3 de noviembre, los mercados de predicción Kalshi y Polymarket se han convertido en referencia para anticipar quién controlará el Congreso de Estados Unidos.
- Datos importantes: Kalshi concede un 71% de probabilidad a los demócratas en el Senado y los modelos manejados por Bloomberg van del 62% al 79%. En 2019, un arancel del 25% golpeó al aceite y el vino españoles.
- Resumen: Quien controle el Congreso condiciona la política comercial que afecta al aceite, el vino y la aceituna españoles. España no vota el 3 de noviembre, pero su sector agroalimentario queda expuesto.





