
Abrir un bar entre tres socios parece el plan más sencillo del mundo hasta que alguien pone los números encima de la barra. Ferran Adrià ha puesto cifra a esa cuenta: unos 300.000 euros de facturación anual para que el negocio deje un beneficio con cara y ojos.
La trampa está en confundir facturación con ganancia. Facturar no es ganar. Facturar 300.000 euros suena a pequeño patrimonio; el beneficio real, después de pagar absolutamente todo, es otra película. Y esa distancia entre lo que entra por caja y lo que acaba en el bolsillo del propietario es justo lo que casi nadie calcula antes de firmar el contrato del local.
El secreto del éxito
- Separar caja de beneficio: una facturación alta no implica margen. Sin escandallo previo, el negocio se decide a ciegas.
- Vigilar el peso de la materia prima: ha pasado de un 30% a cerca de un 40% en pocos años, y cada punto que sube se lo come el margen.
- Elegir un concepto con ticket medio: los formatos especializados, como una arrocería, permiten construir una comida completa alrededor del plato principal.
Adrià compara los costes actuales con los de sus primeros años en la profesión. Entonces el reparto era otro: un 30% de materia prima, un 30% de personal, entre un 20% y un 22% de gastos generales y un 18% de ebitda. Hoy, según sus cálculos, un negocio puede estar en un 40% de materia prima, más de un 30% de personal y un margen final del 7% u 8%.
La explicación que da cabe en tres palabras: ha subido todo. Materia prima, salarios, energía, alquileres y el resto de una estructura de costes que sigue funcionando aunque una mesa consuma poco o la jornada venga floja.
Traducido a dinero contante: de cada 100 euros que entran en determinados negocios hosteleros, el margen que queda antes de impuestos y partidas financieras puede reducirse a siete u ocho euros.
El dinero que entra por caja no es el dinero que acaba en el bolsillo del propietario, y esa diferencia se decide en el escandallo, no en la barra.
Ingredientes de la rentabilidad
- 300.000 euros de facturación anual para un bar con tres socios, el umbral que cita Adrià.
- 40% de materia prima sobre el total facturado.
- Más de un 30% de personal.
- Entre un 20% y un 22% de gastos generales en el modelo antiguo.
- 7-8% de margen final en los negocios con la estructura más ajustada.
- En torno a un 20% en una arrocería bien montada.
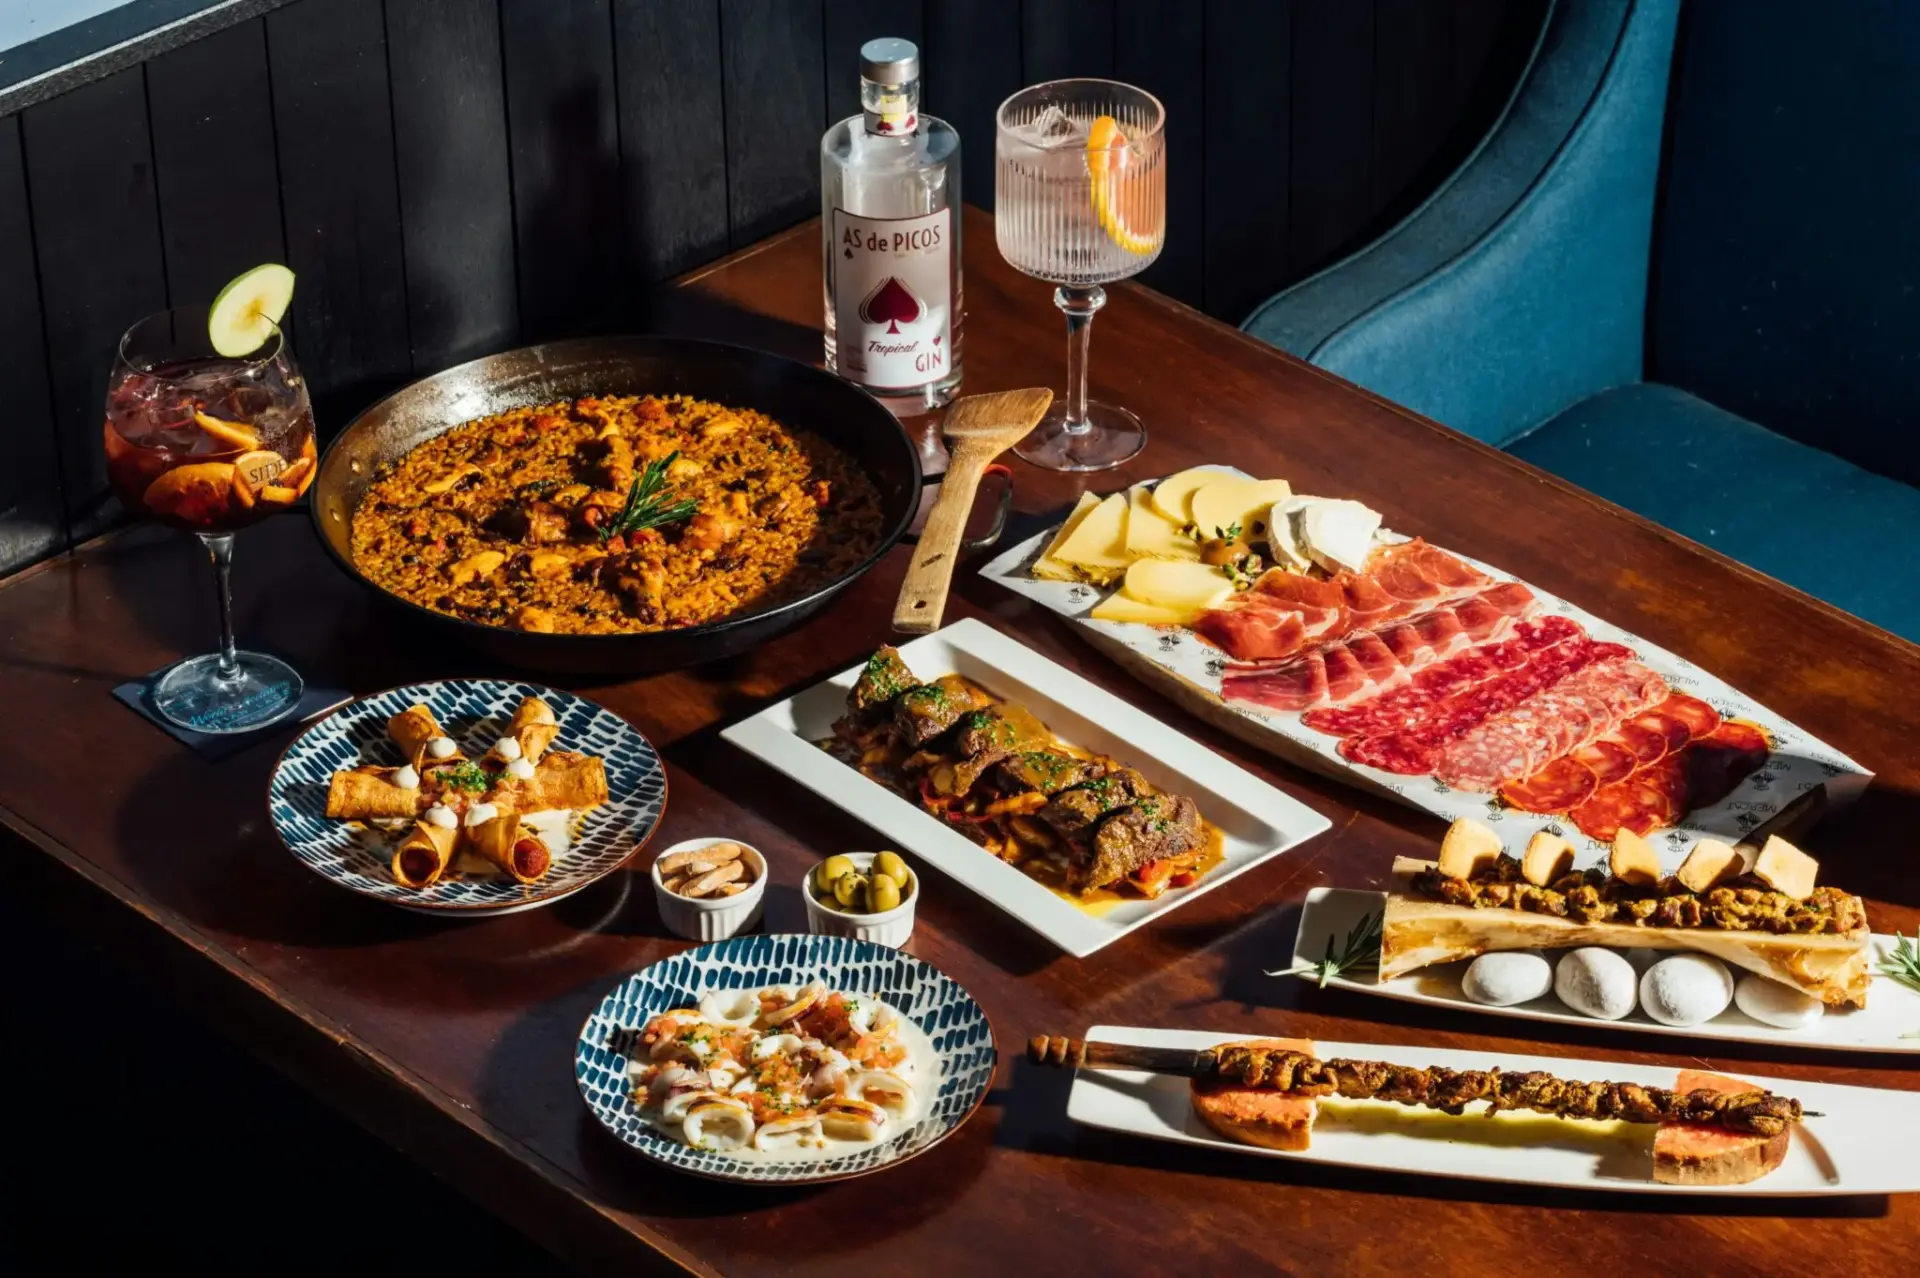
Hay una excepción que compensa. Adrià pone el ejemplo de las arrocerías: montar una, asegura, deja el negocio en torno a un 20%. No es magia. El arroz permite construir una comida completa alrededor del plato principal, con aperitivos, entrantes, bebidas y postres, así que el ticket medio sube sin que los costes lo hagan en la misma proporción.
Ese 20% frente al 7% u 8% de otros formatos explica que en los últimos años hayan brotado arrocerías en cada barrio. El margen no lo decide la simpatía del camarero. Lo decide la carta, el precio y el tiempo que cada mesa ocupa la silla.
Cocinar bien no basta. Es una de las ideas que el cocinero repite a quien quiere dedicarse a la restauración: una cosa es saber cocinar y otra muy distinta es saber gestionar. Detrás de cada plato hay compras, turnos, suministros, alquiler, equipamiento, impuestos y una colección de gastos pequeños que el comensal no ve nunca.
Cuando he echado cuentas con algún amigo que quería montar un local, el error se repetía. Sumaba las mesas llenas de un sábado y las multiplicaba por siete días. Nadie factura como el mejor sábado del año, y ahí empieza el problema.
Variaciones y maridaje
El modelo admite variaciones. Un bar de tapas con tres socios y una carta corta puede sostenerse con menos facturación si el alquiler es bajo y la plantilla se aprieta; una arrocería aguanta tickets más altos, pero exige más inversión en cocina y en personal.
En la bebida está otra palanca clásica. Una carta de vinos corta y bien elegida, con dos o tres referencias por estilo, reduce merma, libera almacén y sube el ticket sin complicar el servicio. No hace falta una bodega de estrella para mejorar el margen de cada mesa.
Para quien tenga prisa por saber si su idea aguanta, existe una versión express del cálculo: divide esos 300.000 euros entre los días que piensas abrir y mira cuánto necesitas ingresar por jornada. Si la cifra diaria no cuadra con el tamaño del local y con el barrio, el problema no se arregla trabajando más horas.
Los 300.000 euros suenan a fortuna vista desde la barra. Descontando nóminas, proveedores, luz, alquiler e impuestos, son la línea que separa un negocio viable de un autoempleo caro. Adrià lo resume sin adornos: la cocina y la gestión son dos oficios distintos.





