
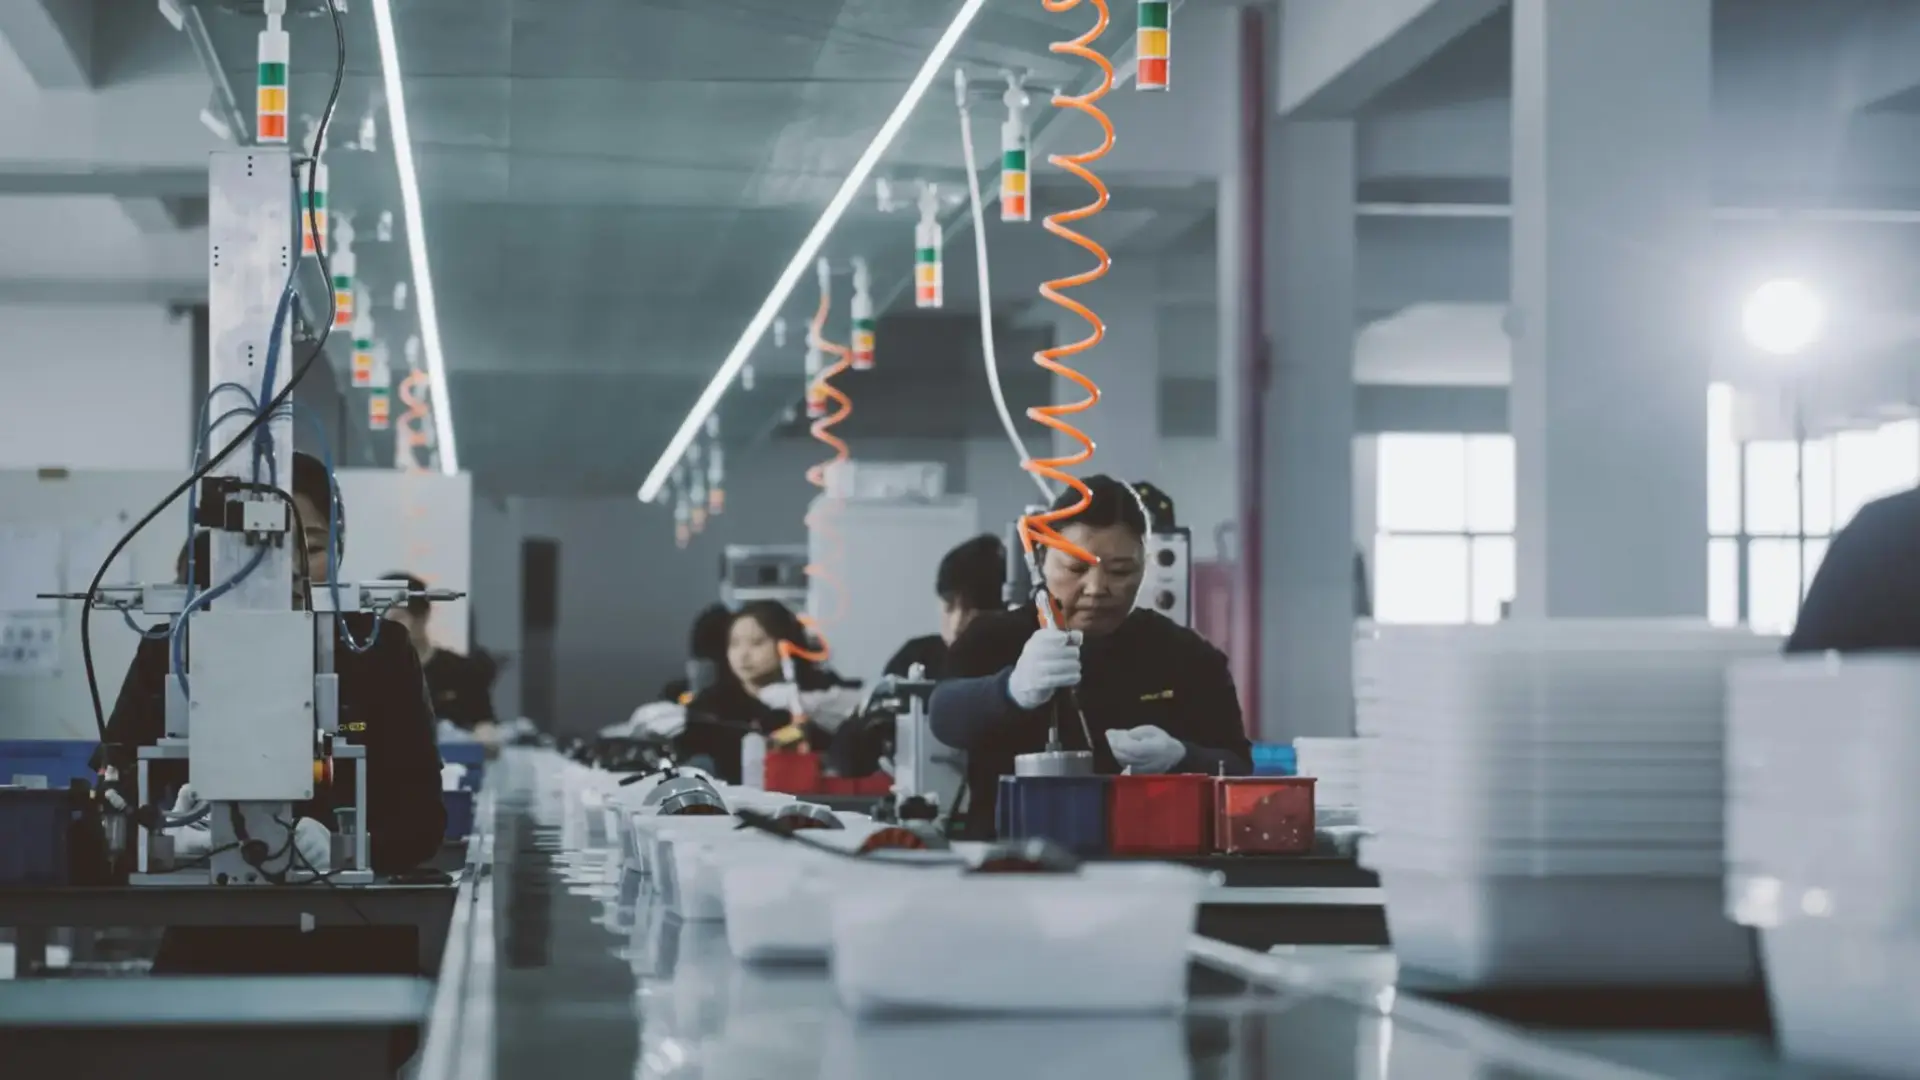
El recorte de pedidos del iPhone 18 Pro hunde a Apple un 2,5% en la apertura de Wall Street. La compañía habría reducido al menos un 15% los pedidos de componentes de su modelo estrella para el mes de octubre, y el mercado ha interpretado el ajuste como una señal de demanda más débil de lo previsto, según el informe de Nikkei Asia recogido por MacRumors.
Claves de la operación
- El tijeretazo se queda en un 15% mínimo. Los pedidos de componentes del iPhone 18 Pro para octubre se habrían recortado al menos un 15%, un ajuste que llega con el calendario de lanzamiento ya en marcha y sin margen para rehacer la planificación de producción.
- Dos causas y un mismo efecto sobre el precio. La debilidad de la demanda se cruza con el encarecimiento de las memorias, un coste que Apple ha trasladado en parte al cliente con una subida de 100 dólares en el modelo Pro.
- El castigo llega antes de la campaña navideña. La acción cae más de un 2,5% en los primeros compases de la sesión, justo en la ventana en la que los inversores empiezan a descontar las ventas del último trimestre del año.
El precio como muro: 100 dólares que frenan la demanda
La primera explicación del recorte está en la etiqueta. El iPhone 18 Pro llega al mercado con un precio 100 dólares por encima del de la generación anterior, un movimiento que Apple ha defendido como cobertura frente al alza de costes, pero que en la práctica estrecha la base de compradores dispuestos a renovar cada año. El consumidor ha dejado de absorber subidas de precio sin discutirlas, y el ajuste de pedidos es la primera evidencia cuantificable de esa resistencia.
El segundo factor está en la propia demanda. Fuentes del sector apuntan a un arranque de ciclo más lento de lo proyectado, con el mercado chino sin recuperar el pulso de años anteriores y un mercado europeo donde el ciclo de renovación se ha alargado de forma sostenida. La debilidad no es de un país, es de un ciclo entero. Nadie compra un móvil de gama alta por necesidad: lo compra cuando el precio y la novedad encajan.
La factura de las memorias: el coste que no se puede maquillar
Hay además un frente industrial. El encarecimiento de los módulos de memoria, los procesadores, y otros componentes ha tensado la estructura de costes de toda la industria de la telefonía en los últimos trimestres. Apple ha respondido como suele: subiendo el precio antes que recortando margen. Esa decisión protege la cuenta de resultados a corto plazo, pero traslada el problema al volumen, y el volumen es exactamente lo que acaba de caer un 15% en forma de pedidos.
Los grandes ensambladores asiáticos, con Foxconn a la cabeza, son los primeros en notar el movimiento. Trabajan con planificaciones cerradas a semanas vista, de modo que un recorte del 15% en octubre se traduce en turnos ajustados y capacidad ociosa antes de que termine el año. El ajuste de Apple se traslada a toda su cadena.
Un recorte de pedidos del 15% no es un problema de inventario: es la primera señal de que el precio ha dejado de sostener el volumen.
De la cadena asiática al escaparate español: quién paga el ajuste
Apple ya ajustó pedidos de componentes en ciclos anteriores después de lanzamientos con precios al alza. En esos episodios la corrección se resolvió con promociones en el canal y con rebajas en las previsiones de los proveedores, no en las cuentas de la compañía. Esa asimetría es la clave de la lectura que hacemos: la cadena industrial absorbe el golpe antes que la cuenta de resultados.
El encarecimiento de las memorias tampoco es un problema exclusivo de Apple. Samsung, Xiaomi y el resto de la gama alta compiten por el mismo suministro y sufren la misma presión de costes, lo que reparte el daño entre los fabricantes y reduce la ventaja de quien no puede subir precios sin perder ventas.
En España el efecto llega por dos vías. La primera es la de los operadores que comercializan el terminal, con Telefónica y su filial Movistar como referencia del IBEX 35: un modelo estrella que se vende peor toca el negocio de dispositivos y obliga a compensar con tarifas y servicios añadidos. La segunda es la del pequeño comercio y las cadenas de reparación, un tejido que vive del recambio y del accesorio de cada generación.
El riesgo real para Apple no está en octubre, sino en diciembre. Si mantiene el precio y la demanda no responde, el recorte de pedidos dejará de ser una gestión de inventario y pasará a ser una rebaja estructural del ciclo de renovación. Ahí el impacto se extiende a proveedores, operadores y a la previsión anual de toda la industria de componentes.
El margen de maniobra existe, y es mayor que el de casi cualquier otro fabricante de la categoría. El hito a seguir es doble: la presentación de resultados trimestrales, prevista para las últimas semanas de octubre según el calendario de relación con inversores de la compañía, y el primer dato de ventas del modelo en los mercados principales. Si ambos confirman el frenazo, el mercado revisará a la baja las previsiones de todo el sector de componentes para el primer trimestre de 2027.





