
Un 12,2% en una sola mañana. El real brasileño se cambiaba este lunes a 5,60 unidades por dólar y la Bolsa de São Paulo suspendía la negociación, mientras Telefónica y Santander hacían números con sus filiales en el país.
No es un ruido de mercado más. El real —la moneda brasileña que nació en 1994 para enterrar la hiperinflación— perdió más de un décimo de su valor frente al billete verde. Y los swaps largos, los contratos con los que se apuesta por los tipos futuros, subieron casi 300 puntos básicos en una sola sesión.
La plaza paulista, la mayor de América Latina, llegó a suspender la negociación. Traducido: los operadores prefirieron parar antes que seguir marcando precios en caída libre.
Qué ha pasado en el mercado brasileño en una sola sesión
El detonante tiene fecha: el domingo. Luiz Inácio Lula da Silva logró su cuarto mandato al frente de Brasil, un resultado que el mercado no había descontado. La reacción fue inmediata y en una sola dirección.
La respuesta política no se hizo esperar. El senador Flavio Bolsonaro, hijo del expresidente Jair Bolsonaro —hoy en prisión, condenado a 27 años por conspirar para dar un golpe de Estado—, anunció que impugnaría el resultado. ‘Es imposible reconocer los resultados electorales’, declaró.
Brasil amanece con Lula reelegido, con la familia Bolsonaro impugnando el resultado y con el mercado deshaciendo posiciones a toda velocidad.
Los analistas consideran improbable que el recurso prospere: el senador quedó a más de cuatro millones de votos de Lula.
Mientras media cancillería mundial —la Unión Europea, México, Francia, Canadá, la India y Rusia— felicitaba al reelegido, la Administración de Donald Trump guardaba silencio.
Y aquí está la clave: el mercado no descuenta solo un cambio de Gobierno, sino la política fiscal que viene después. Los operadores rehicieron en una mañana sus previsiones de gasto, deuda y tipos para los próximos cuatro años.
Por qué el desplome del real golpea directamente a Telefónica y Santander
Telefónica Brasil, que opera bajo la marca Vivo, es la mayor filial del grupo fuera de España y una de sus principales fuentes de beneficio operativo. Cuando el real cae, toda esa caja se convierte a euros con descuento, y el resultado lo nota sin que haya cambiado ni un cliente ni una tarifa.
En Santander el mecanismo es doble. Santander Brasil es una de las mayores entidades privadas del país. Una divisa un 12% más barata reduce el valor en euros de sus activos ponderados por riesgo y, con ellos, la aportación brasileña al capital de todo el grupo.
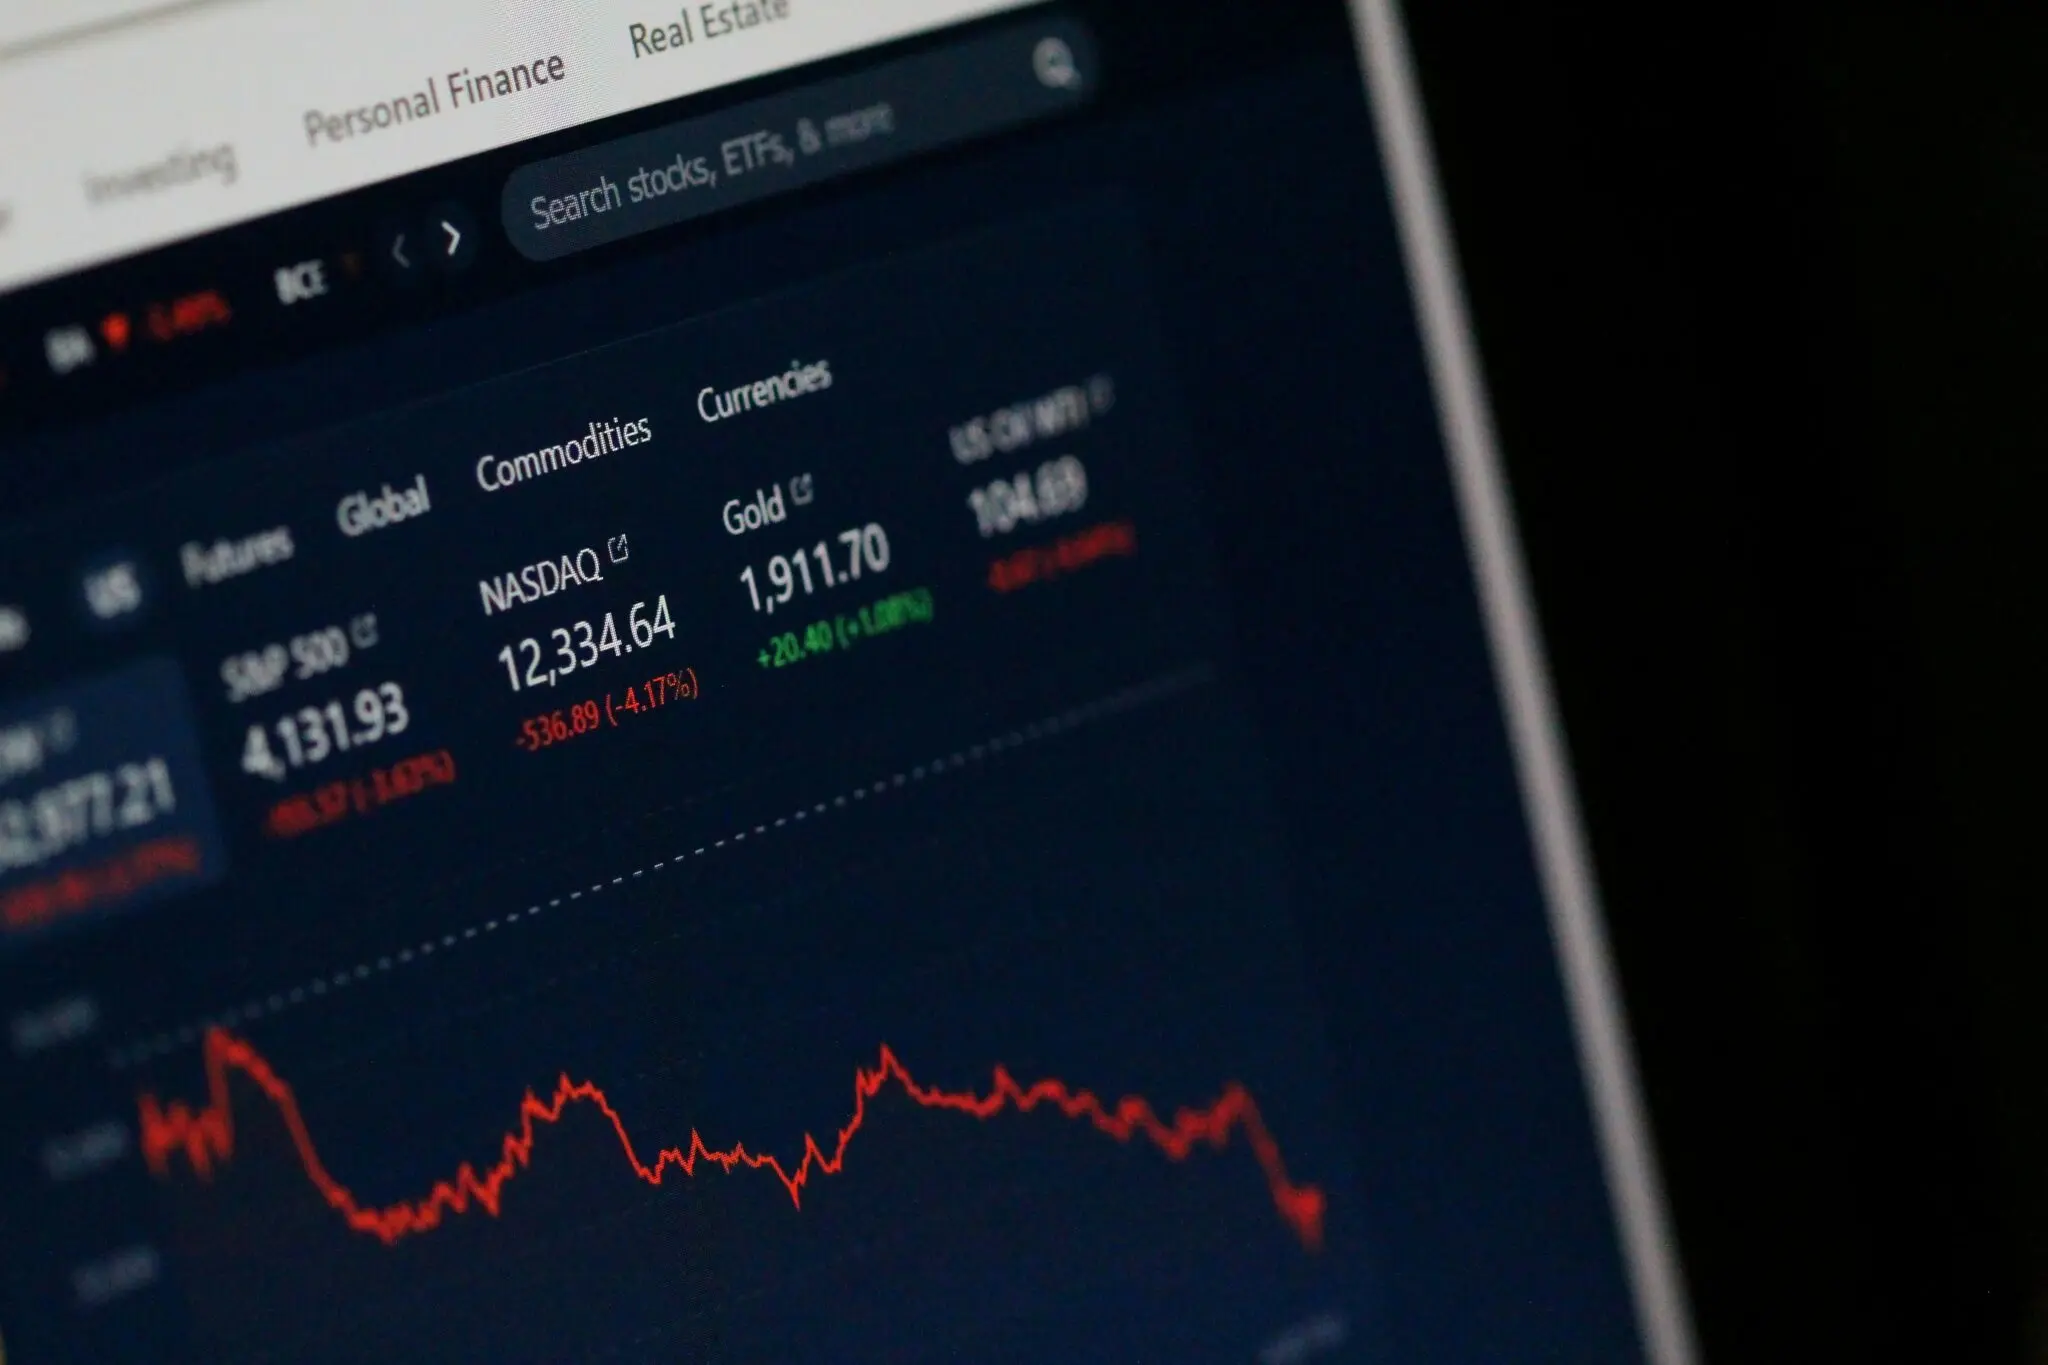
La exposición no termina ahí: Iberdrola controla la eléctrica Neoenergia, y el negocio regulado brasileño figura entre los activos más rentables de las grandes utilities europeas. El IBEX 35 tiene a dos de los mayores inversores institucionales de América Latina en primera línea.
Conviene recordar un detalle que casi nadie cuenta: en las cuentas consolidadas, la caída del real no aparece como pérdida, sino como adelgazamiento. La filial gana lo mismo en su moneda, pero esa ganancia pesa menos al llegar al grupo y al cálculo de la deuda neta.
Y como las cotizadas españolas están obligadas a comunicar a la CNMV los hechos relevantes —los avisos que pueden mover su valor en bolsa—, el goteo de comunicaciones sobre Brasil puede alargarse semanas.
¿Puede hacer algo el Gobierno español? Poco: ni Madrid ni Bruselas fijan el tipo de cambio de un país tercero. Lo que sí está en manos de las compañías es la cobertura cambiaria.
Lo que enseña 2002: cuando el mercado dio a Lula por un peligro
Este guion ya se representó. En 2002, cuando Lula ganó su primer mandato, el desplome fue más severo: el riesgo país —la prima que exigen los inversores por tener deuda brasileña en lugar de estadounidense— rebasó los 2.000 puntos básicos y el Gobierno firmó un paquete de 30.000 millones de dólares con el FMI.
Y entonces, contra todo pronóstico, Lula nombró ministro de Hacienda a un médico, Antônio Palocci, mantuvo el rigor fiscal, respetó los objetivos de inflación y pagó a los acreedores. Aquel susto terminó siendo una de las mayores oportunidades de compra de la historia reciente de Brasil. El primer precio de un mercado asustado no es el último.
Hay, sin embargo, dos diferencias que estropean la analogía. Un 12% en una sola sesión no es el goteo de 2002, sino un fogonazo, y los fogonazos suelen corregirse cuando el flujo de órdenes se equilibra. Además, la deuda brasileña está hoy más denominada en moneda local y en manos internas.
Queda la política. Los mercados se encargarán de poner precio a la nueva era Lula en las próximas sesiones. Si el Banco Central do Brasil interviene, si el equipo económico anuncia un ajuste creíble y si las filiales españolas mantienen sus planes de inversión, la resaca puede quedarse en un mal lunes.
📌 Ficha del Caso
- Ficha sobre el caso: La reelección de Lula el domingo 25 de octubre desató el lunes una fuga de capitales en Brasil, con divisa y Bolsa en caída libre.
- Datos importantes: El real cayó un 12,2% hasta 5,60 por dólar, los swaps largos subieron casi 300 puntos básicos y São Paulo suspendió la negociación.
- Resumen: Telefónica, Santander e Iberdrola ven reducirse el valor en euros de sus filiales brasileñas sin que cambie nada en el negocio.





