
EN 30 SEGUNDOS
- ¿Qué ha pasado? Anthropic presentó este lunes ante la SEC su declaración de registro para cotizar en el Nasdaq Global Select Market con el ticker ANT. No ha desvelado cuántas acciones venderá ni la horquilla de precio.
- ¿Quién está detrás? Los hermanos Dario Amodei y Daniela Amodei, fundadores en 2021 tras su paso por OpenAI. La operación llega cuatro meses después de la salida a bolsa de SpaceX.
- ¿Qué impacto tiene? Es la primera gran prueba pública del negocio de la IA generativa. Para España llega por dos vías: el ahorro invertido en fondos indexados y la dependencia de proveedores tecnológicos americanos en banca y seguros.
La salida a bolsa de Anthropic ya tiene registro ante la SEC: ticker ANT, Nasdaq y 80.750 millones de dólares de pérdidas semestrales.
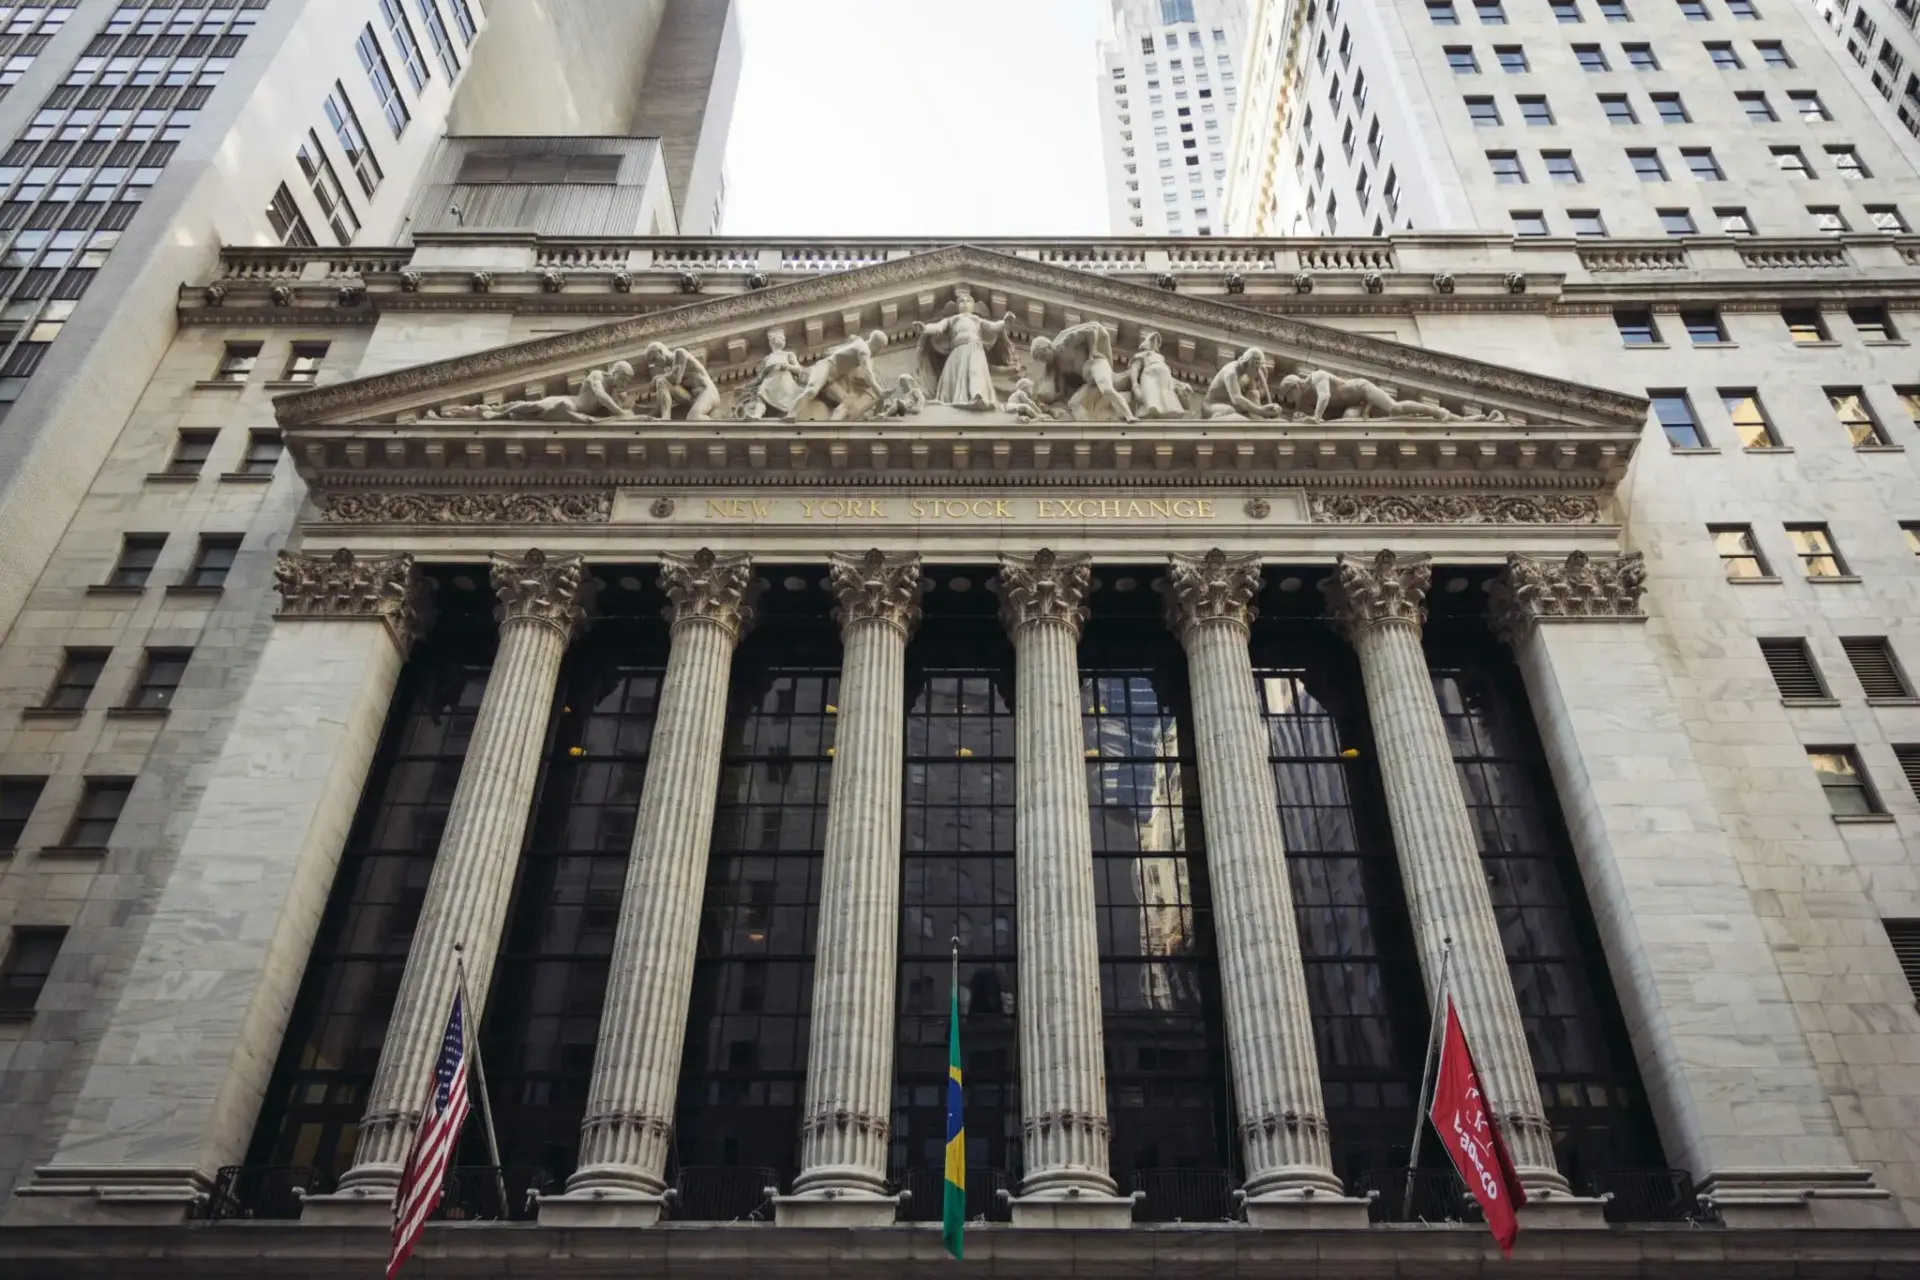
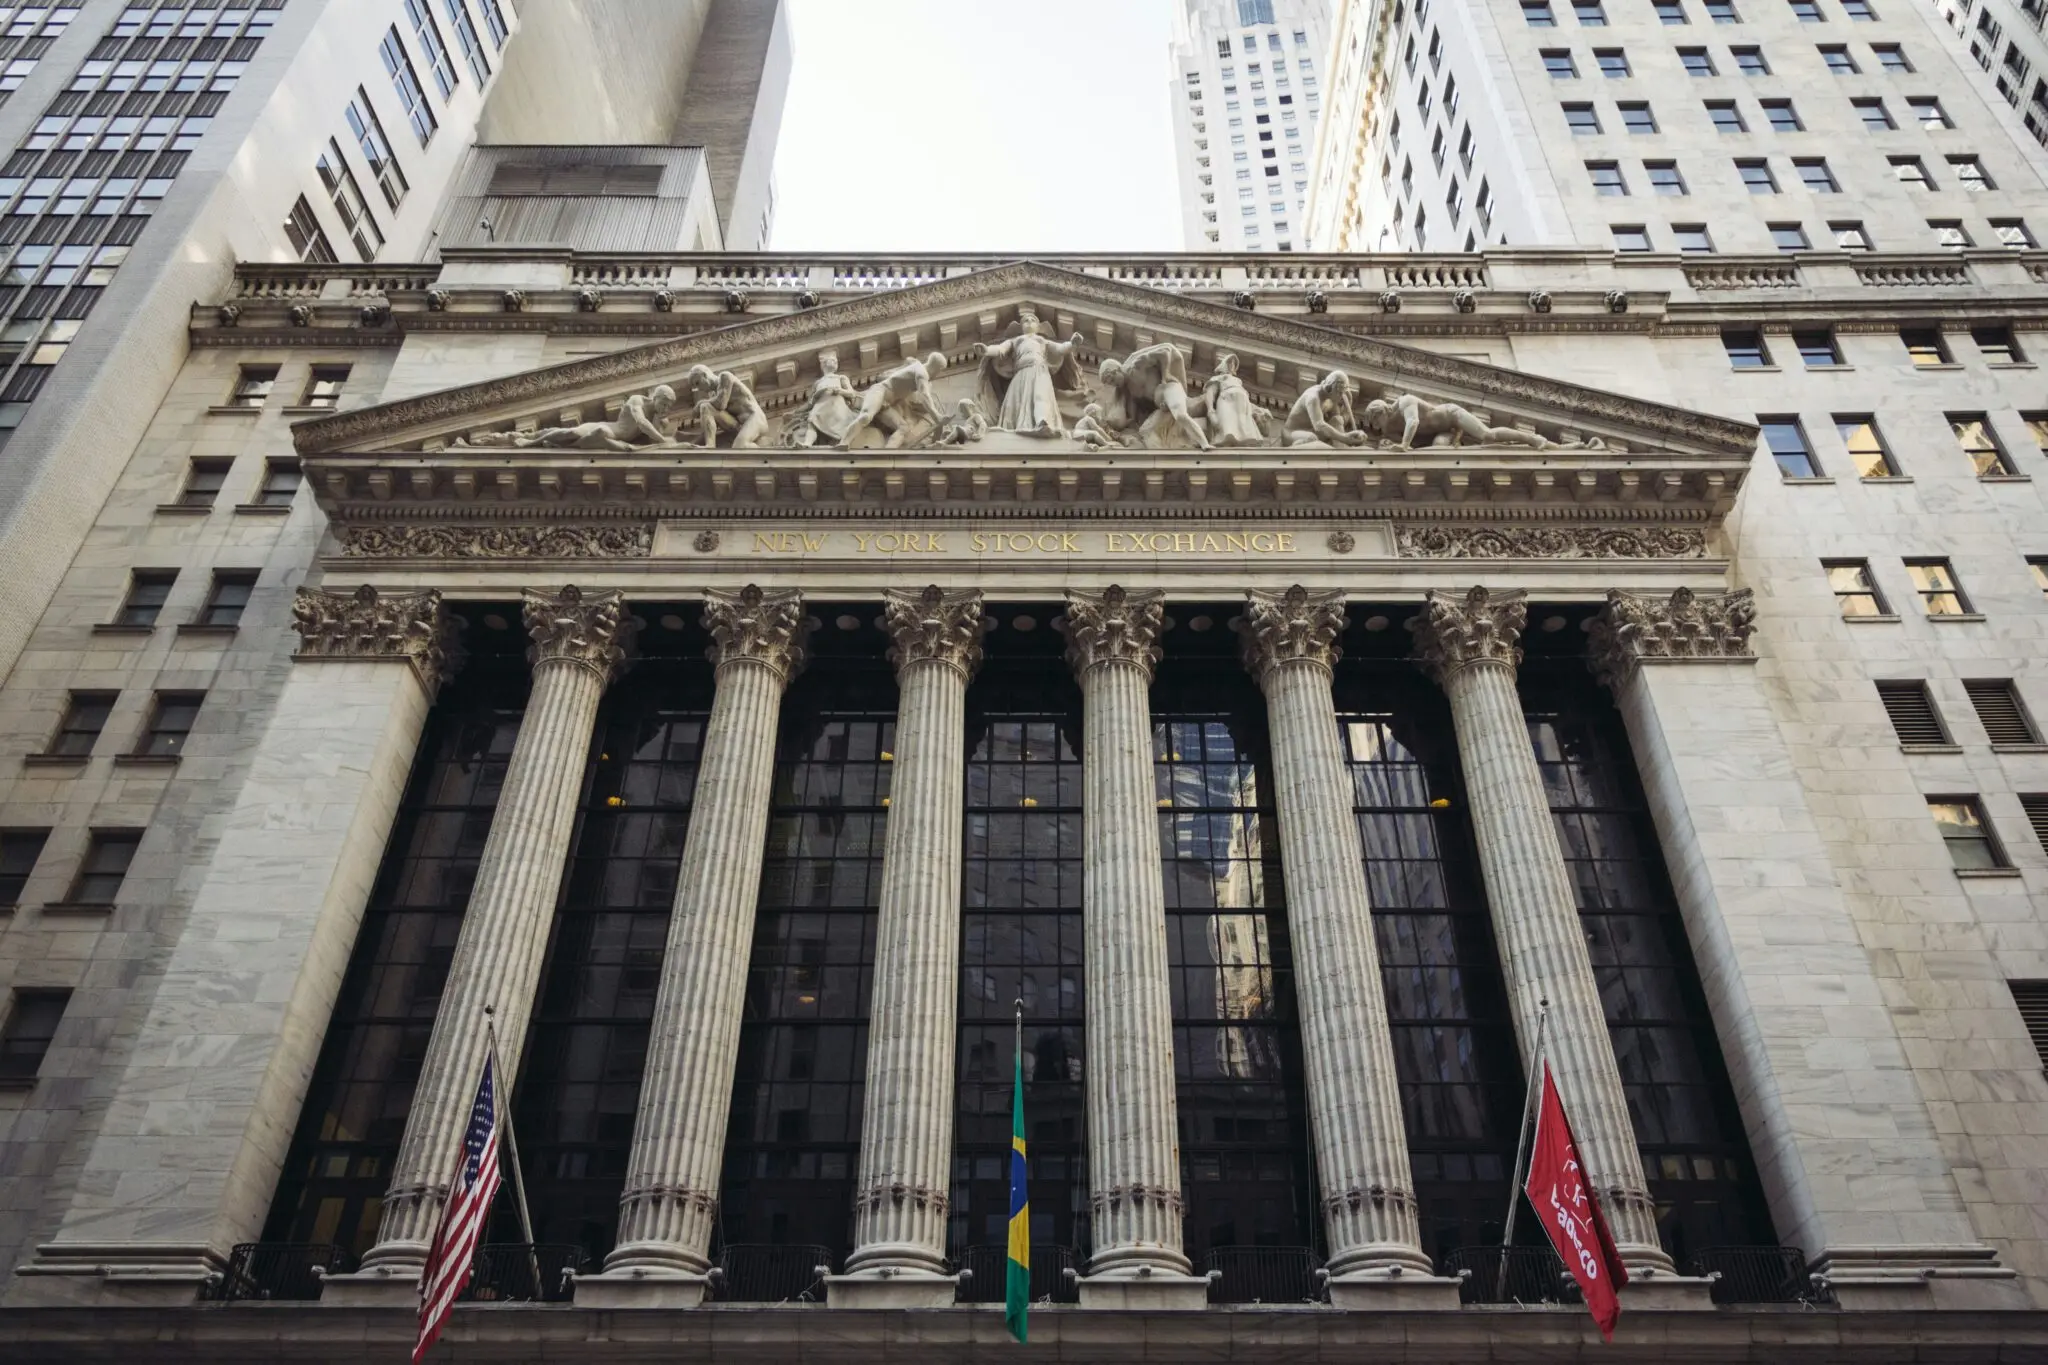
La compañía con sede en San Francisco presentó este lunes ante la Comisión de Bolsa y Valores (la SEC, el regulador del mercado estadounidense) la declaración de registro, el equivalente a nuestro folleto de salida a bolsa. El documento no desvela cuántas acciones venderá ni la horquilla de precio. Los títulos podrían negociarse en el Nasdaq Global Select Market —el segmento principal del mercado electrónico— a partir de noviembre, aunque el calendario queda supeditado a la aprobación del regulador y a las condiciones del mercado.
El folleto abre la puerta. El precio lo pondrá el mercado.
No es un trámite improvisado. Anthropic presentó en junio un borrador preliminar —el mecanismo que permite al supervisor revisar las cuentas antes de que la compañía las haga públicas— y ha esperado cuatro meses para enseñar las cartas. En ese intervalo ha seguido quemando caja al ritmo que impone la carrera por los modelos de lenguaje, con OpenAI como rival directo.
El folleto: 16.300 millones de ingresos y un agujero de 80.750
Los números del primer semestre explican a la vez la ambición y la urgencia. La empresa ingresó cerca de 16.300 millones de dólares entre enero y junio y registró una pérdida neta de 80.750 millones en el mismo periodo, la mayor de su historia. Nunca ha cerrado un ejercicio con beneficio.
Para hacerse una idea de la escala, ese agujero semestral equivale a cerca del 5% del PIB español y a más de lo que facturan en un año la mayoría de las compañías del IBEX 35. La diferencia es que aquí no hablamos de un negocio maduro, sino de una firma fundada en 2021 por exempleados de OpenAI, con Dario Amodei como consejero delegado y su hermana Daniela Amodei como presidenta.
Una compañía que pierde 80.750 millones en seis meses y prepara su salida a bolsa no vende beneficios: vende la promesa de ser imprescindible.
El negocio que los bancos colocadores llevarán a las reuniones con inversores institucionales está en las cuentas empresariales. Claude se ha extendido entre clientes corporativos que pagan licencias por uso, y ese es el argumento que sostiene la valoración. El consumo particular es la vitrina; la facturación llega por la puerta de atrás de las empresas.
Qué significa para el inversor español y para las empresas de aquí
En España no hay una operación comparable. El ahorrador que quiera exposición directa tendrá que hacerlo con fondos indexados que replican el Nasdaq, o esperar a que los títulos coticen y entren en los índices. Los planes de pensiones y las aseguradoras ya tienen exposición indirecta al sector tecnológico americano en su renta variable internacional: el debut de Anthropic tocará, aunque sea de refilón, el ahorro de millones de hogares.
El otro canal es el de los clientes. Bancos, aseguradoras y compañías energéticas españolas, están integrando modelos generativos en procesos internos —de la atención al cliente a la revisión de contratos— bajo el paraguas del reglamento europeo de inteligencia artificial. Cada vez que una de esas empresas firma con un proveedor americano asume una dependencia que los supervisores miran con lupa.
En Europa, la inteligencia artificial se regula. En Estados Unidos, se financia.
La Lógica de Washington
Conviene recordar qué hace la SEC en un proceso así. No evalúa si el negocio es bueno ni si el precio es razonable; solo exige que el folleto cuente la verdad con detalle suficiente para que el inversor decida. Es la lógica de un sistema de registro —disclosure, en la jerga— construido desde la Ley de Valores de 1933, y explica por qué una compañía puede salir al mercado perdiendo 80.750 millones al semestre: el regulador no lo impide, lo publica. Si eso alimenta una burbuja en los mercados es una pregunta que la SEC no responde.
El precedente inmediato es la Ley JOBS de 2012, la norma que creó la figura de la compañía emergente de crecimiento y permitió a las tecnológicas presentar borradores confidenciales antes de hacer público su registro. De ahí sale el trámite de junio. Desde entonces, Washington ha convertido el acceso al mercado público en su principal instrumento de política industrial tecnológica: si el capital riesgo no basta, el Nasdaq sí.
Hay más capas. Una semana antes del registro, la compañía anunció que destinará un pequeño porcentaje de sus acciones a un fondo de beneficio público, presentado como respuesta a la inquietud por el impacto de la IA en el empleo. El gesto llega después del ensayo que Dario Amodei publicó a mediados de septiembre. Y llega, sobre todo, después de SpaceX, cuya colocación de junio levantó cerca de 86.000 millones de dólares: récord histórico.
Para España el efecto es de segundo orden, pero acumulativo: más dependencia de proveedores ajenos, más presión para que Bruselas financie tecnología propia y un ahorro minorista expuesto al ciclo tecnológico americano a través de los índices. La ventana clave es noviembre. Si el regulador da luz verde y el mercado acompaña, ANT empezará a cotizar y el sector tendrá por fin un precio público de referencia. Si la colocación se queda corta, el primer damnificado será el resto de la lista de espera.
El mercado decidirá. Como siempre.
Ficha del Caso
- El caso: Anthropic, creadora del asistente Claude, formaliza ante la SEC su salida a bolsa en el Nasdaq con el ticker ANT, cuatro meses después de presentar el borrador confidencial.
- Datos clave: 16.300 millones de dólares de ingresos y 80.750 millones de pérdida neta en el primer semestre de 2026. Sin número de acciones ni horquilla de precio. Debut posible en noviembre, sujeto al regulador y al mercado.
- Para España: sin acceso directo hasta que cotice; exposición vía fondos indexados y dependencia creciente de proveedores americanos de IA en banca, seguros y energía.





