
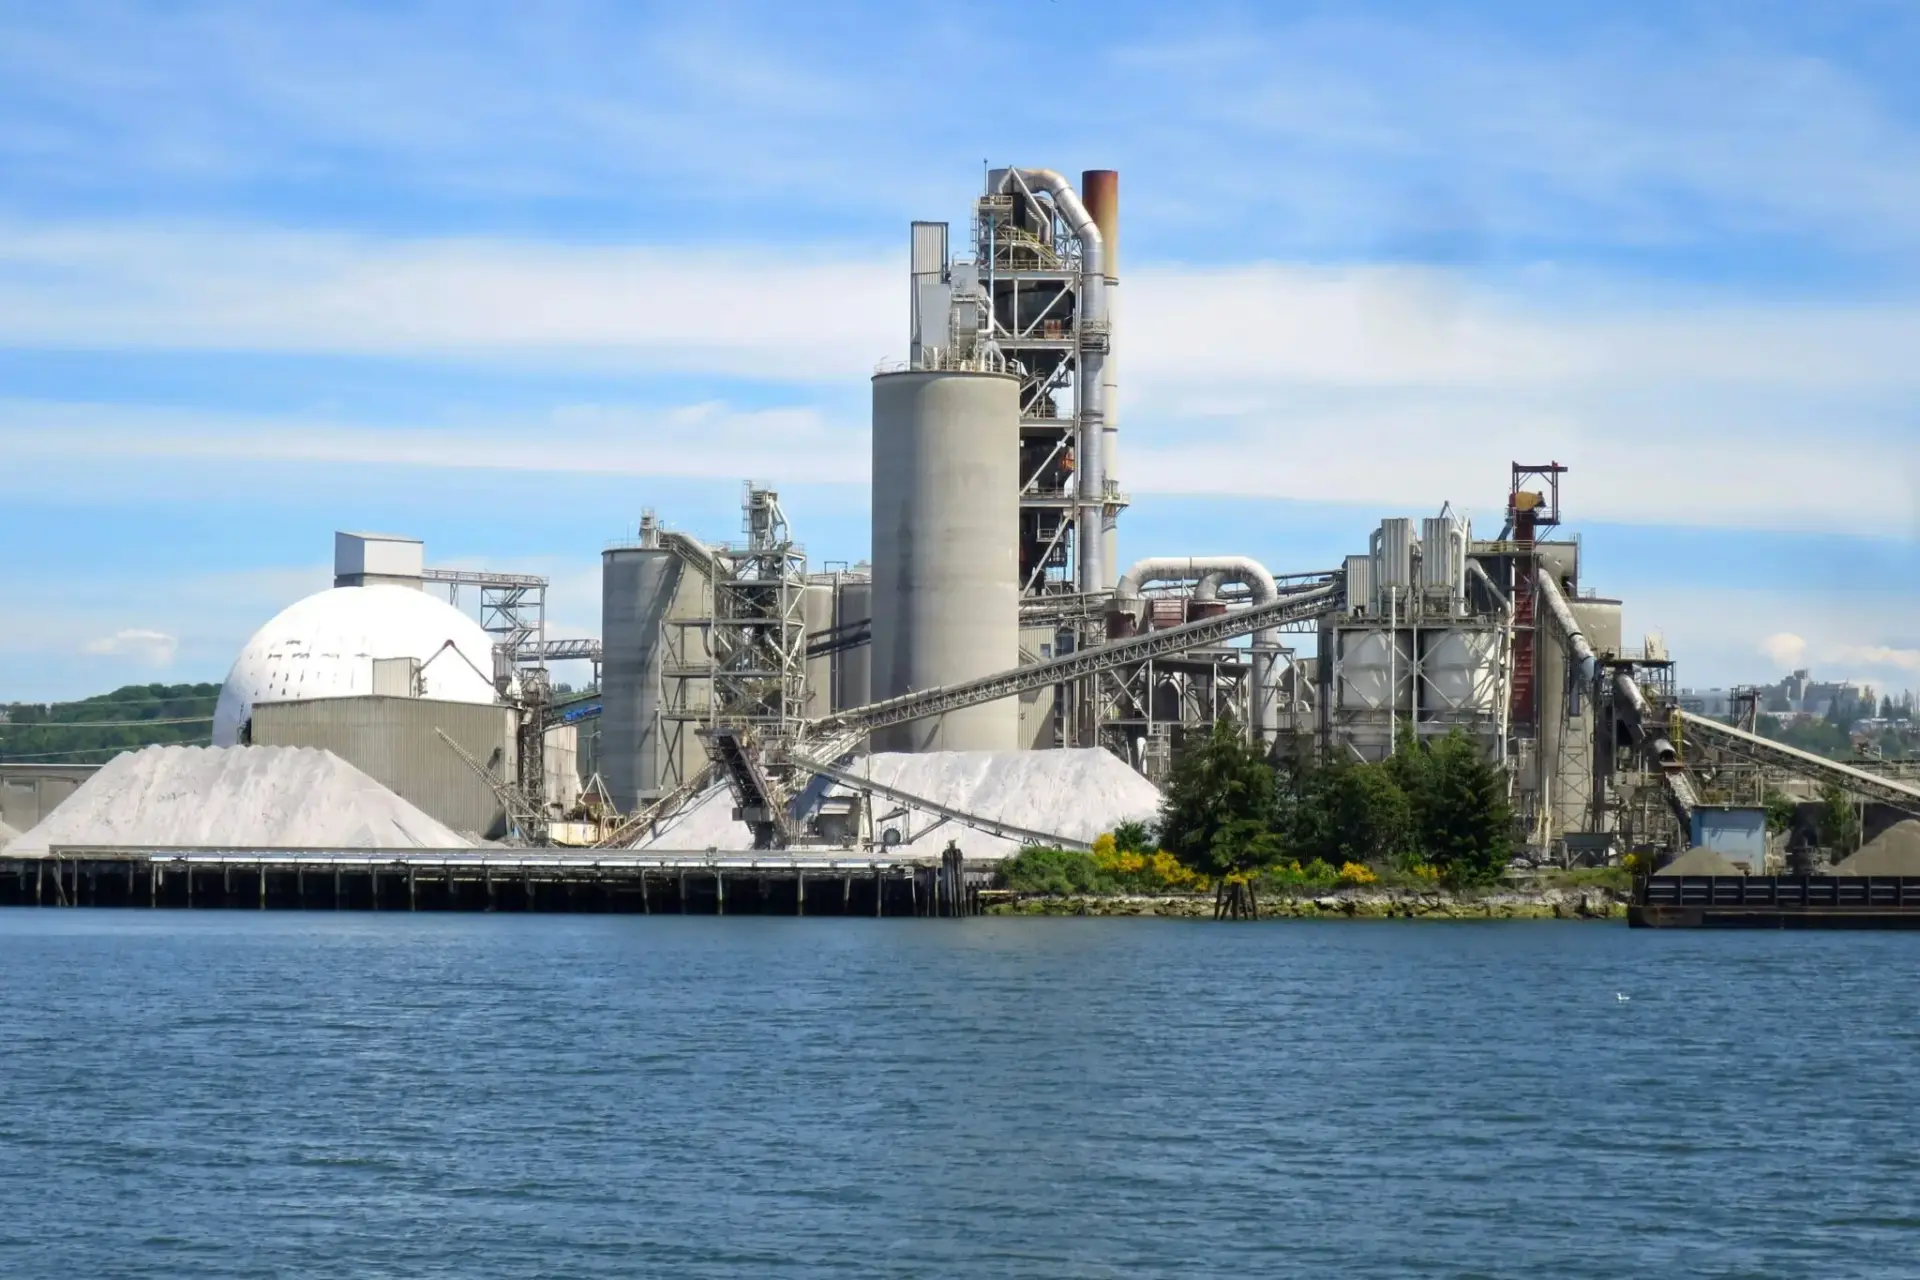
Seis cementeras españolas afrontan el CBAM sin hornos, sin derechos gratuitos y con un sobrecoste de hasta 40 millones por planta. Son las moliendas independientes: importan el clínker, lo pulverizan aquí y, desde 2026, pagan en aduana por el carbono que otros emitieron al fabricarlo.
El mecanismo —el CBAM, el ajuste en frontera por carbono que la UE cobra a las importaciones de acero, aluminio, cemento, fertilizantes, hidrógeno y electricidad por el CO₂ emitido al producirlas— nació para proteger a la industria europea de la competencia con terceros países. En el cemento español está logrando lo contrario: seis fábricas nacionales compiten en desventaja contra cinco multinacionales que llevan dos décadas acumulando derechos de emisión gratuitos.
Del horno a la aduana: la asimetría que Bruselas no corrigió
La denuncia la sostiene ASEINCE, la asociación que agrupa a las moliendas independientes. Sus seis socios son Cementos Barrero (Cebasa), en Dos Hermanas (Sevilla); Inceburun (Capa), con centros en Archidona (Málaga) y Almería; La Unión, en Valencia; La Cruz, en Murcia; Pujol, en Cataluña; y El Molino, en Teruel.
El origen de la brecha está en el EU ETS, el mercado europeo de derechos de emisión. Las asignaciones gratuitas se calcularon antes de 2008 sobre una capacidad de hasta 50 millones de toneladas anuales. Cuando el consumo se estabilizó en 13-14 millones, las cementeras integrales se quedaron con un superávit de 31,2 millones de derechos, valorado en 2.400 millones de euros: 1,6 veces los impuestos que han abonado desde el año 2000, según los cálculos que maneja la asociación.
Esa bolsa cubre su actividad sin desembolso real. Las independientes, en cambio, no tienen asignaciones históricas porque sus plantas apenas emiten: el CO₂ se libera al fabricar el clínker, no al molerlo. Sin hornos, dependen del suministro exterior y, ante la rigidez del mercado nacional, importan por vía marítima. Cada tonelada pasa por por la aduana. Cada empresa debe comprar entre 8 y 40 millones de euros en certificados de carbono. La diferencia operativa que mide ASEINCE es de 9 euros por tonelada.
El CBAM no ha igualado la competencia: ha trasladado la factura del carbono a las plantas que nunca emitieron y ha blindado la renta de las que sí.
Con un margen EBITDA del 25% registrado en 2025, la asociación proyecta pérdidas estructurales hacia 2030 y el cierre definitivo del segmento en 2033, cuando además se extinguen las ayudas públicas. ‘El marco actual premia a cinco multinacionales extranjeras con reservas gratuitas de derechos de CO₂ acumuladas durante años y penaliza a las fábricas nacionales por depender del suministro exterior de clínker’, sostienen desde ASEINCE.
Los números del segmento son modestos en términos macro y decisivos en términos territoriales: 15% de la cuota nacional, 406,8 millones de euros de facturación conjunta y 420 empleos directos. Las dos plantas andaluzas, Cebasa y Capa, generan además un millar de empleos indirectos repartidos entre sus tres centros.
Andalucía, la obra pública y el precio de la vivienda nueva
El cierre de una molienda no se nota en el PIB nacional; se nota en Dos Hermanas, en Archidona y en el cinturón de Almería. La asociación advierte de que la desaparición de estas plantas encarecería la obra pública y la vivienda nueva en toda España, porque el clínker dejaría de competir en el mercado interior y el precio lo fijarían los cinco grupos que ya controlan el 60% de la cuota sectorial directa: Holcim, Heidelberg, CEMEX, Titan y Buzzi.
Fuera del cemento, el patrón se repite. Quien importa acero, aluminio o fertilizantes paga desde enero por el carbono incorporado, y las empresas españolas que compran producto semielaborado fuera afrontan la misma asimetría frente a los grupos con asignaciones heredadas. La diferencia es que aquí la cadena está partida en dos y la parte débil es nacional.
La cuenta no sale.
El Eje del Poder Europeo
La geometría del conflicto es reconocible. El eje franco-alemán defiende la arquitectura actual porque su industria es integral: Berlín y París presionaron para que la asignación gratuita se mantuviera hasta bien entrada la próxima década y para que el CBAM entrara con periodos transitorios largos. Los frugales del norte —Países Bajos, Dinamarca, Suecia, Finlandia y Austria— llevan años pidiendo lo contrario: menos derechos gratis, más subasta y un Fondo de Innovación mejor dirigido. El sur, con España, Italia, Portugal y Grecia a la cabeza, reclama un mecanismo ambicioso pero acompañado de fondos de descarbonización para las plantas pequeñas. Y el bloque de Visegrado, con Polonia y Hungría al frente, mira el CBAM como un coste energético añadido que golpea a su industria antes de que exista alternativa tecnológica.
El precedente es de manual. Cuando Bruselas estrenó el mercado de derechos en 2005 repartió asignaciones gratuitas tomando como referencia el histórico de cada instalación, y esa foto fija se ha corregido a medias en varias reformas posteriores. La industria electrointensiva española ya denunció el mismo sesgo durante la escalada del CO₂ de 2021 y 2022, cuando el precio del derecho se disparó y las plantas con cobertura gratuita ganaron margen sin mover un tornillo. En esta redacción entendemos que el caso del clínker es la versión más nítida de un problema estructural: la UE ha construido buena parte de su política climática sobre derechos adquiridos, no sobre costes reales.
Para España el margen de maniobra es estrecho. El CBAM es un reglamento de aplicación directa: no hay transposición que Moncloa pueda modular ni decreto que alivie la aduana. La palanca está en el Consejo y en la revisión periódica del propio reglamento, donde Madrid puede empujar junto a Roma y Atenas una enmienda que reconozca la situación de las moliendas sin hornos. Si España no introduce esa excepción en la negociación, nadie lo hará por ella: los grandes Estados industriales están cómodos con el statu quo. Más contexto normativo, en la página oficial del mecanismo en la Comisión Europea.
Nadie lo discute.
La lectura a cinco años es incómoda. Si el calendario se mantiene, en 2030 el segmento independiente entra en pérdidas y en 2033 desaparece, justo cuando el CBAM alcanza su régimen pleno y el comercio de derechos se queda sin asignaciones gratuitas. El resultado paradójico sería un mercado español más concentrado, con menos competencia interna, más clínker importado y una huella de carbono potencialmente mayor por el transporte marítimo. La contradicción no es menor: un mecanismo diseñado para evitar fugas de carbono puede acabar provocándolas dentro de la propia UE, y ese debate ya está abierto en el marco del Pacto Verde Europeo.
La próxima ventana es la revisión del reglamento del CBAM, prevista en el propio texto, y el Consejo de Competitividad donde se cierran los flecos de la fase definitiva. Para entonces, ASEINCE habrá cumplido una década avisando. El próximo hito verificable es el ejercicio 2030; el definitivo, 2033.





