
EN 30 SEGUNDOS
- ¿Qué ha pasado? El comisario europeo de Energía, Dan Jorgensen, ha advertido de que el próximo invierno puede ser el peor del bloque desde 2022. El gas natural ha pasado de 27 euros por megavatio-hora en enero a más de 80 en septiembre, su máximo en casi cuatro años.
- ¿Quién está detrás? La pérdida del suministro ruso barato, la competencia con Asia por el gas natural licuado y el respaldo de la Casa Blanca a restringir las exportaciones estadounidenses de diésel.
- ¿Qué impacto tiene? Presión directa sobre la factura industrial y doméstica en España, donde la electricidad sigue indexada al gas y el mecanismo ibérico lleva tres años sin aplicarse.
La crisis energética de la UE entra en el tramo más peligroso desde 2022. El gas natural ha pasado de 27 euros por megavatio-hora en enero a más de 80 euros por megavatio-hora en septiembre, su nivel más alto en casi cuatro años, y el comisario europeo de Energía, Dan Jorgensen, ya habla sin ambages del peor invierno del bloque desde la invasión de Ucrania.
De 27 a 80 euros: la escalada que Bruselas no supo anticipar
Jorgensen no ha maquillado el diagnóstico. En declaraciones recogidas por el Financial Times esta semana, el comisario danés ha reconocido que ‘este invierno puede ser muy, muy malo para la UE y puede ser el peor que hayamos tenido desde 2022’. El escenario más probable no es un desabastecimiento. Es una factura: ‘precios muy, muy altos’ durante meses, en sus propias palabras.
La fotografía del mercado explica esa prudencia. El precio del gas se ha casi triplicado en lo que va de año, y el movimiento combina tres fuerzas: la pérdida del suministro ruso barato, la competencia con Asia por cada cargamento de gas natural licuado y una demanda industrial que ha vuelto a repuntar en el centro de Europa. El gas ruso suponía en 2022 alrededor del 45% de las importaciones comunitarias; hoy se queda en el 12%. En petróleo, la caída es más brusca todavía: del 27% al 2%. La referencia de Ámsterdam, el TTF, ha vuelto a ser el termómetro que ningún ministro de Energía quiere mirar.
El precedente está medido. En el segundo semestre de 2022, según los datos que recopila la oficina estadística europea (Eurostat), el precio medio del gas para los hogares comunitarios subió un 46% más que un año antes, y el de la electricidad, alrededor de un 21%. Los gobiernos respondieron con subvenciones, topes de precio y rebajas fiscales. Casi todas esas medidas han caducado o se han recortado. En España, el mecanismo ibérico que topaba el precio del gas en el mercado eléctrico dejó de aplicarse a finales de 2023 y no ha vuelto. La aritmética no sale.
El diésel: la palanca que Trump tiene y Europa no puede sustituir en un trimestre

A eso se suma un frente que Bruselas miraba de reojo hasta hace unos meses: el diésel. Estados Unidos ha cubierto alrededor de un tercio de las importaciones europeas de gasóleo este año, y en agosto esa cuota se acercó a la mitad. La Casa Blanca ha respaldado restringir las exportaciones de diésel ante los precios récord del mercado interior estadounidense, un movimiento que dejaría al transporte por carretera, a la maquinaria agrícola y a buena parte de la industria europea buscando proveedor en el peor momento posible. Nadie lo tenía en el mapa.
Jorgensen ha pedido a Washington que mantenga ‘el flujo de energía entre nuestros países lo más libre posible’. Al mismo tiempo admite que la solución de fondo no está al otro lado del Atlántico: casi el 70% de la energía que la UE emplea para calefacción y refrigeración sigue viniendo del petróleo y del gas. La Comisión Europea quiere acelerar la electrificación, las redes y el almacenamiento, pero su propio horizonte es conservador: en 2040 calcula haber electrificado solo el 46% del consumo final de energía. ‘Si no nos movemos de esta dependencia de los combustibles fósiles, puedo prometer a todo el mundo que será una crisis permanente’, ha advertido.
Europa ya no discute si habrá una nueva crisis energética. Discute cuánto de la factura de 2022 está dispuesta a volver a pagar este invierno.
El diagnóstico ruso apunta al otro lado, como era previsible. El enviado presidencial Kirill Dmitriev ha escrito en X que el ‘peor invierno desde 2022’ volverá a exponer el ‘suicidio energético’ de unos burócratas comunitarios que decidieron desacoplarse del gas ruso. Es una lectura interesada: Moscú perdió en dos años su principal mercado de exportación y lo cambió por clientes asiáticos que pagan menos. Pero el dato de fondo no es falso. El desacoplamiento se hizo deprisa, sin sustituto completo y con el contribuyente pagando la diferencia. Es incómodo. Y es real.
Equilibrio de Poder
En el eje Washington-Moscú-Bruselas cada actor juega su carta. La administración Trump trata la energía como un instrumento transaccional: si el precio interior del diésel aprieta, la prioridad es el mercado estadounidense, no la estabilidad del socio europeo. Moscú ha convertido el recuerdo de 2022 en arma narrativa mientras redirige sus moléculas hacia China e India. Y Bruselas se queda con la peor parte de la ecuación: depende de un aliado para el diésel, de rivales para el gas natural licuado y de su propia lentitud regulatoria para todo lo demás.
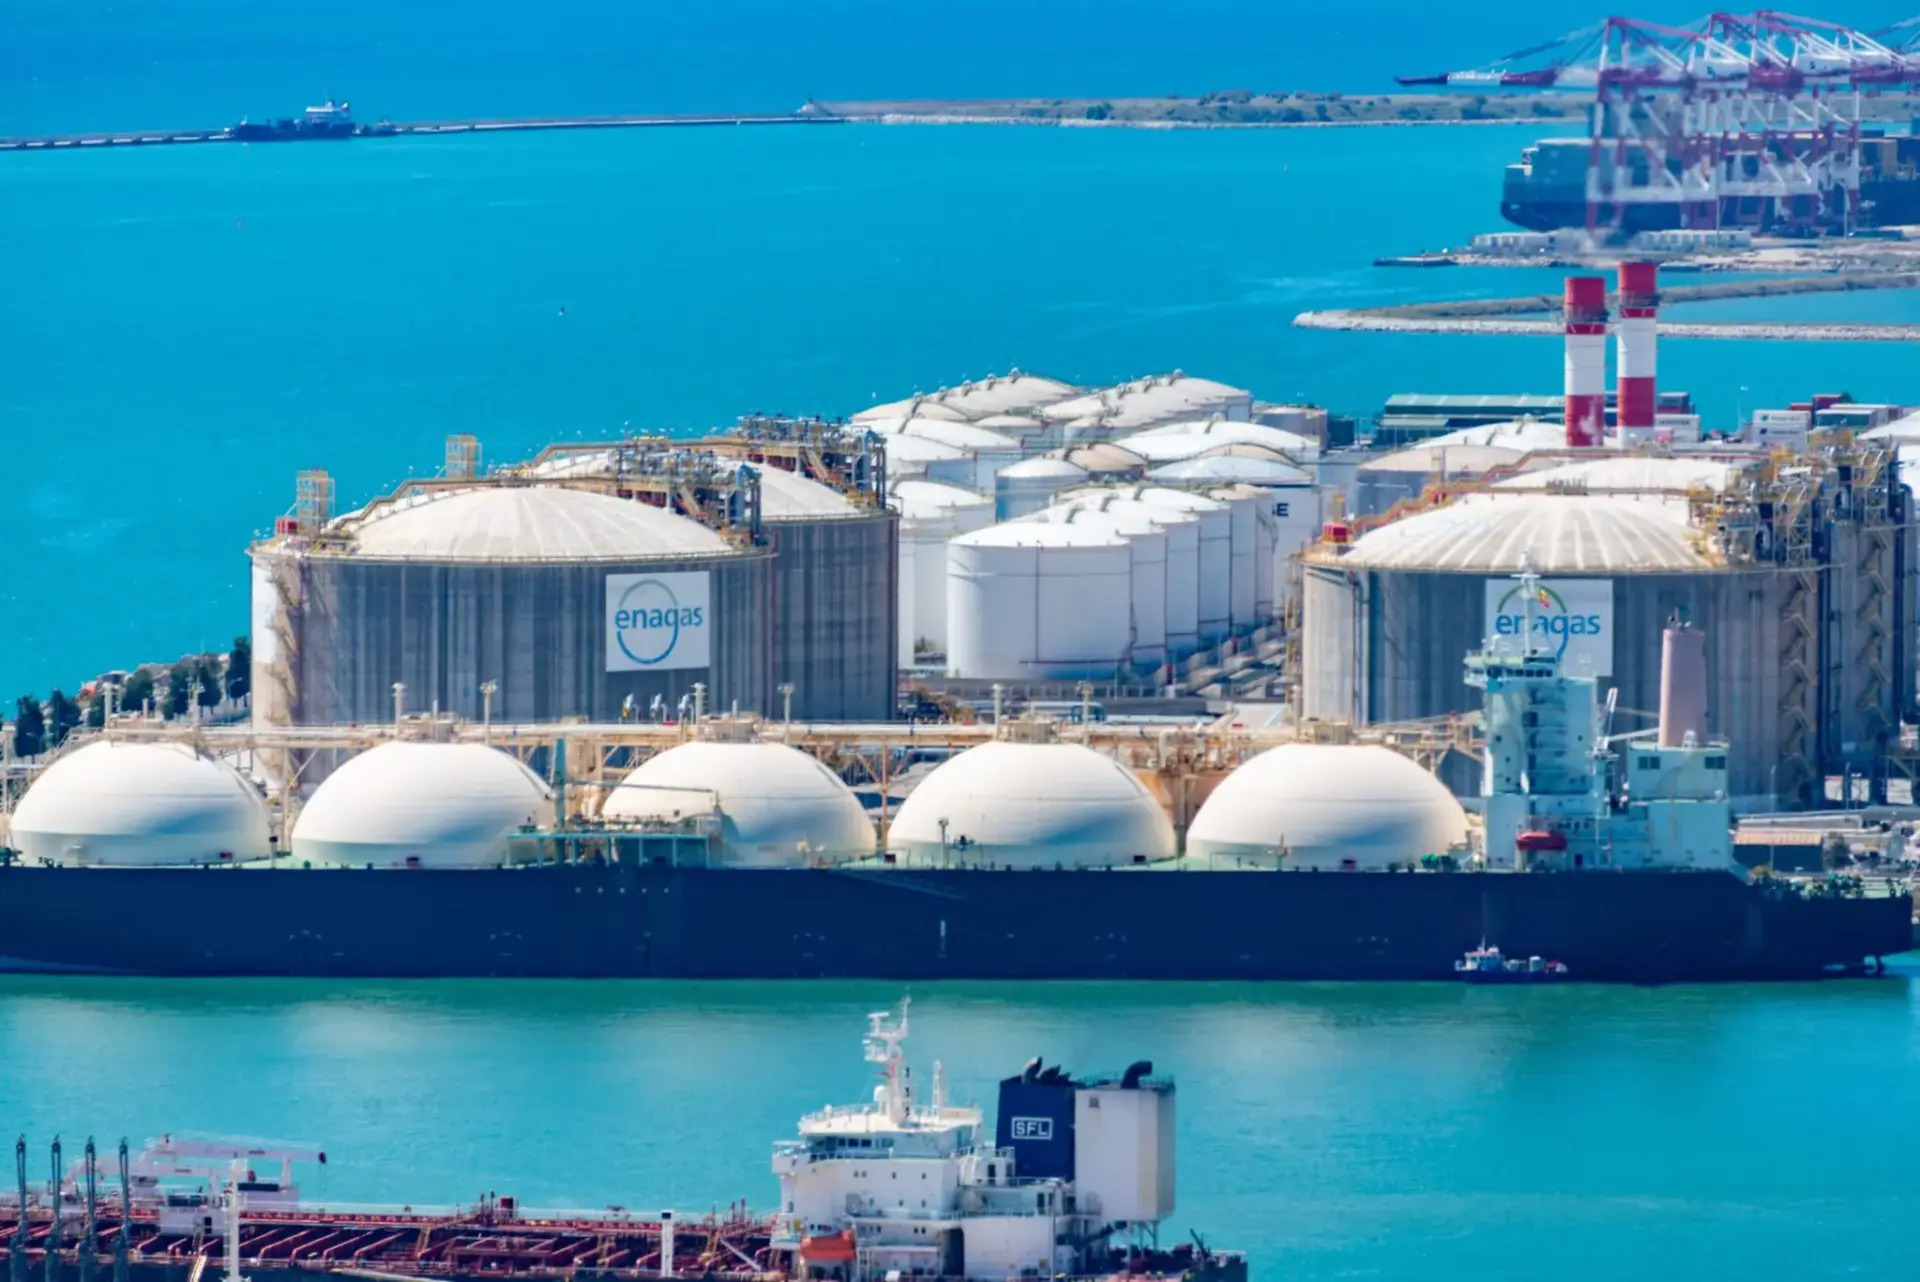
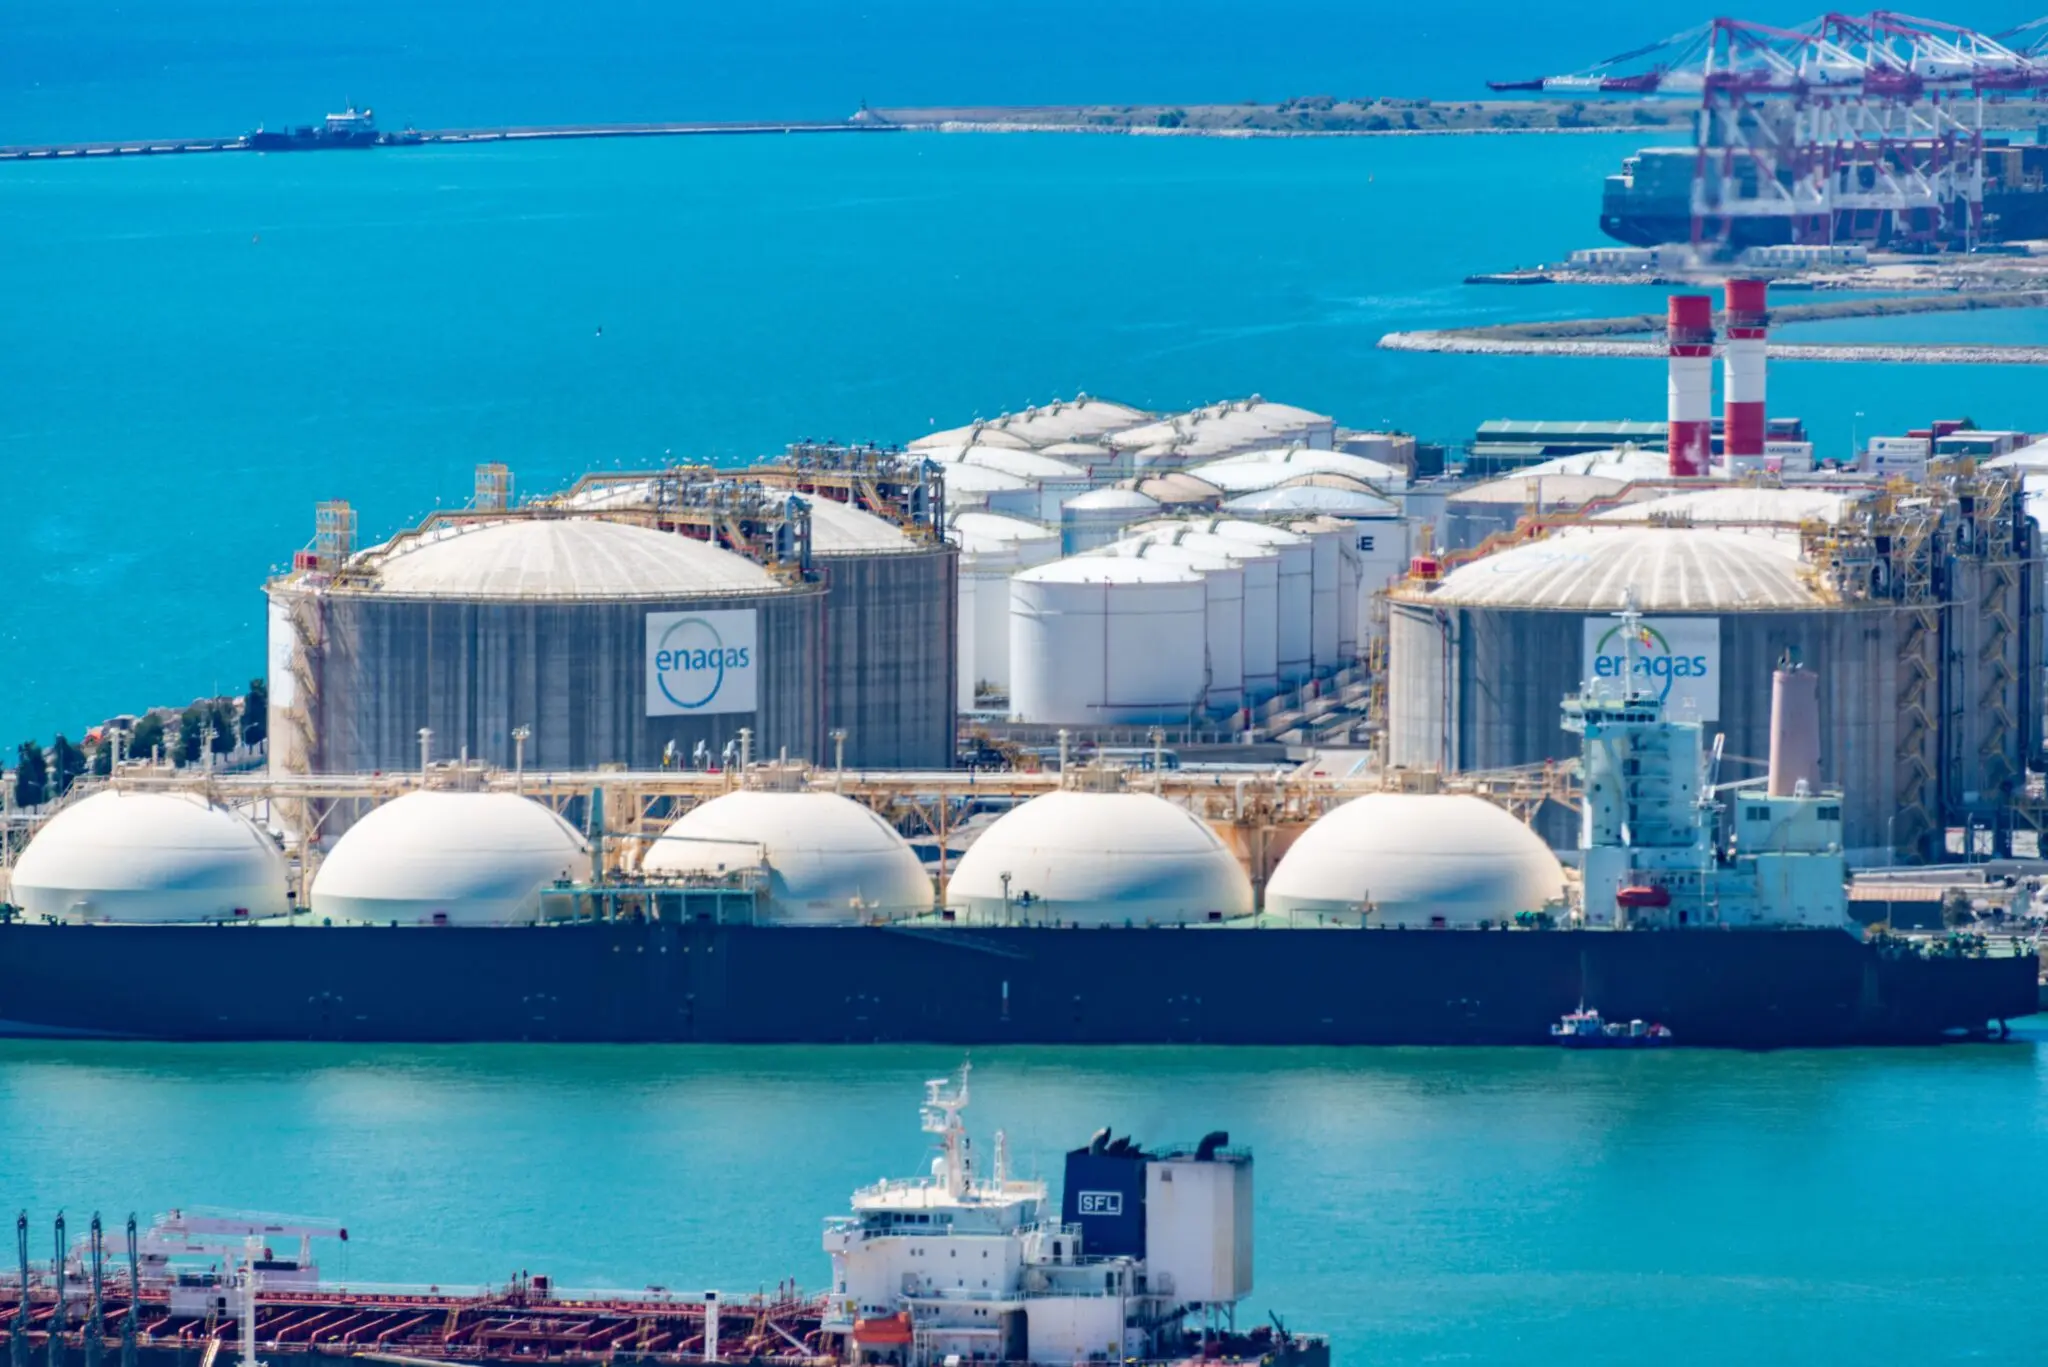
Para España el impacto es de doble filo. Tiene una de las mayores capacidades de regasificación de Europa y el gasoducto Medgaz, que conecta Argelia con Almería. Ese margen se ha estrechado por la relación con Argel y por la competencia por los cargamentos. El precio tampoco se queda en el gas: la electricidad se sigue formando en un mercado marginalista donde el gas marca el último megavatio, así que cada subida llega en semanas a la factura de hogares y empresas. Con el mecanismo ibérico fuera de juego, el invierno será una prueba de resistencia para la industria intensiva en energía: química, cerámica cemento, fundición.
La lectura a cinco y diez años admite pocos atajos. El precedente útil no es 2022, sino el invierno de 2009, cuando un corte de gas ruso a Ucrania dejó a media Europa con la calefacción a medio gas durante semanas y forzó la primera gran política de almacenamiento estratégico. Entonces se aprendió que diversificar proveedor tarda años; se olvidó que también cuesta dinero. El plan de electrificación que Bruselas tiene sobre la mesa llega hasta 2040 con un objetivo que, leído despacio, significa que dentro de catorce años más de la mitad de la energía consumida en la UE seguirá siendo fósil.
Nadie espera ya un milagro de precios antes de Navidad. La próxima ventana crítica llega en octubre, cuando arranque la temporada de extracción de los almacenes subterráneos y los ministros de Energía vuelvan a sentarse con un orden del día calcado al de 2022. Si el invierno se comporta, quedará en un susto caro. Si no, la campaña de calefacción de 2027 se abrirá con la misma pregunta: quién paga la diferencia.





