
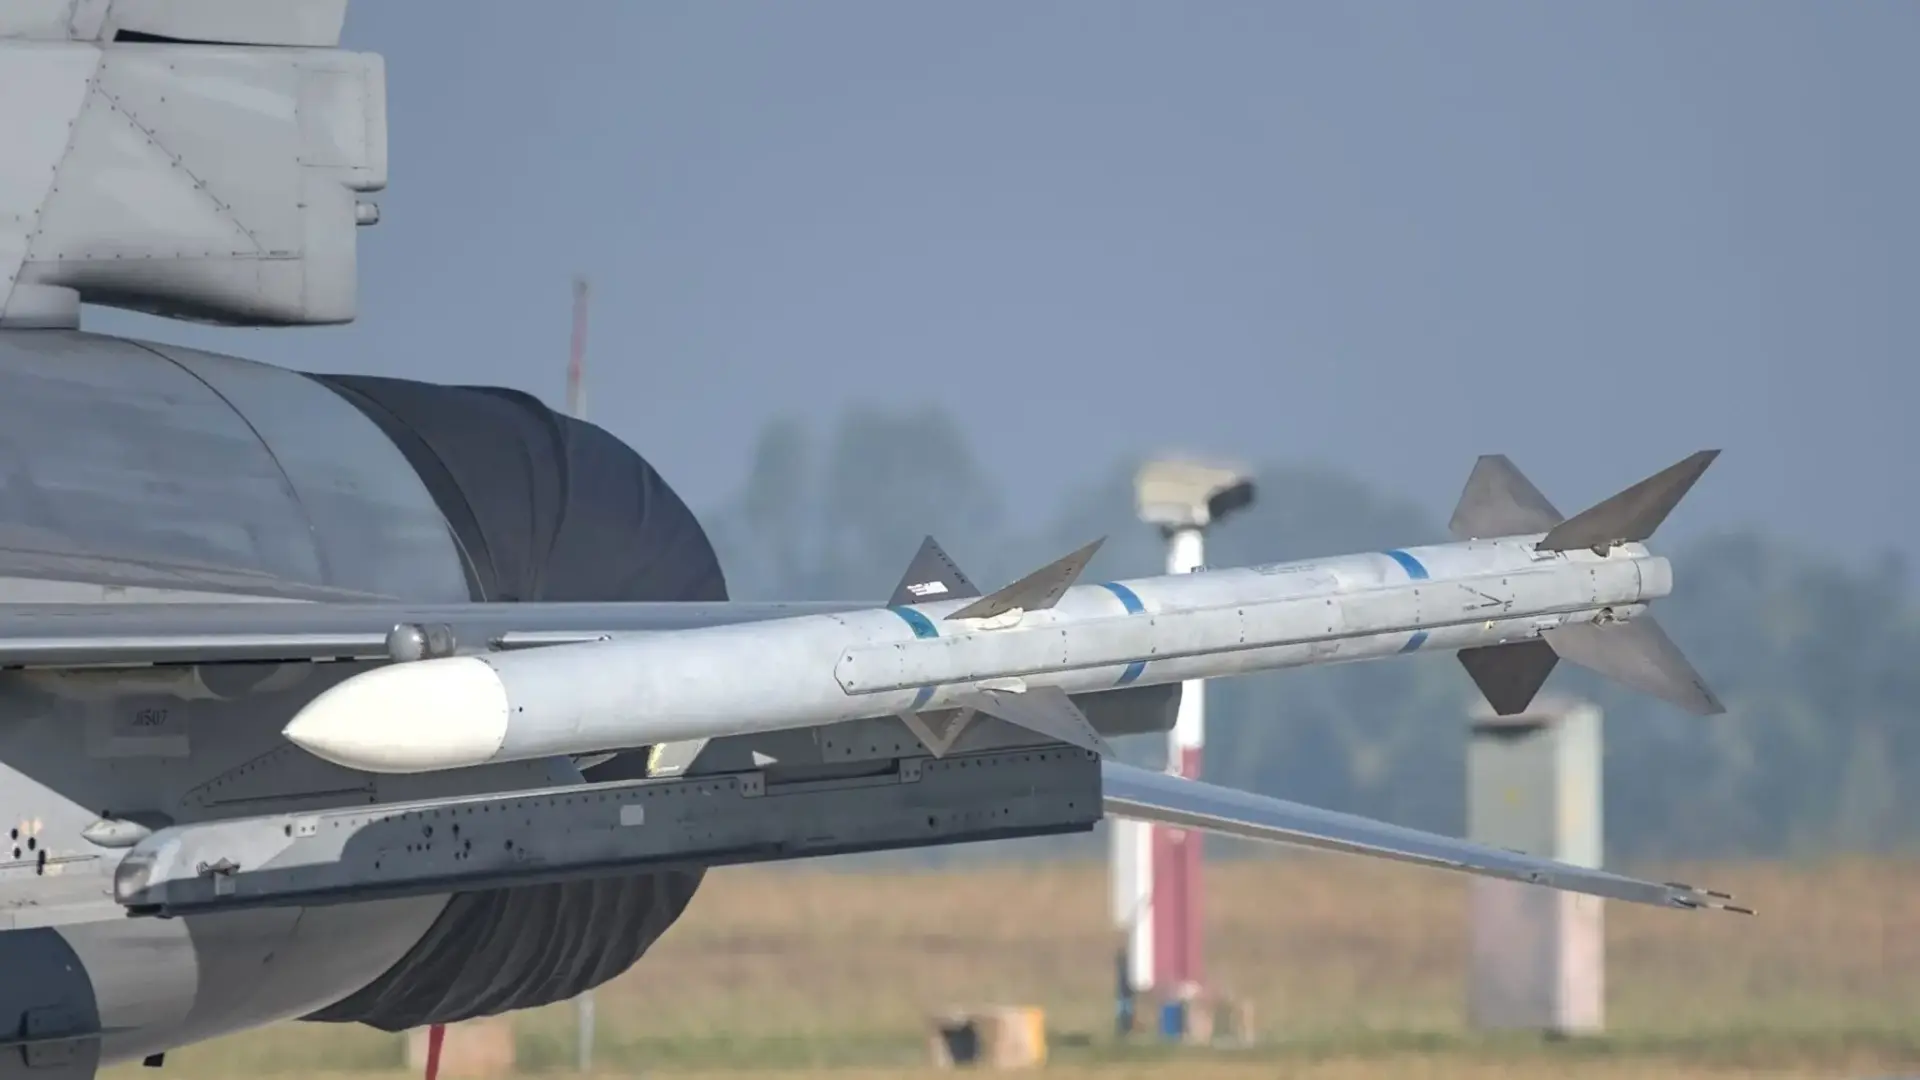
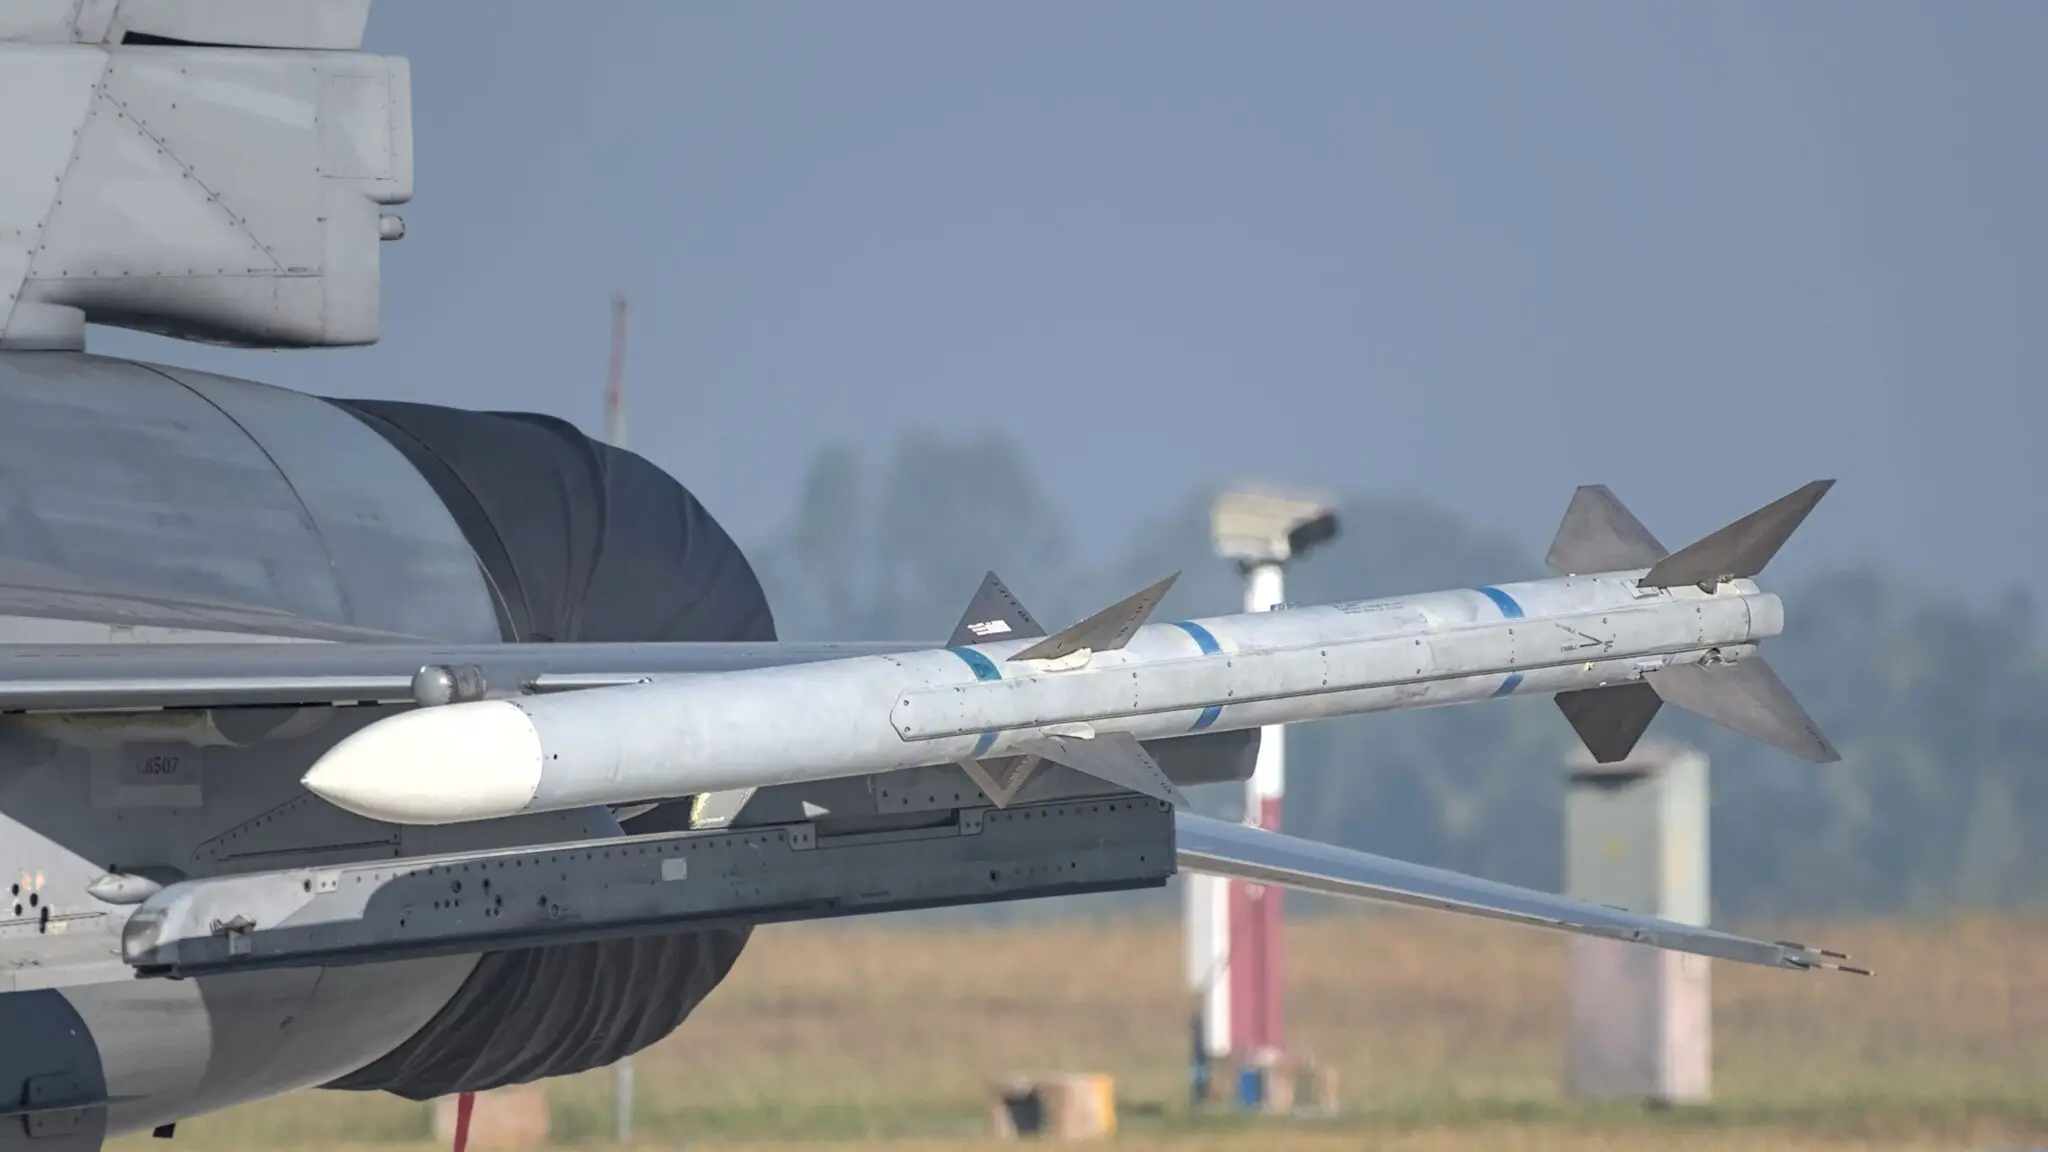
Destinus ha fabricado más de 1.750 misiles de crucero Ruta y produce casi 300 al mes, según la propia compañía.
La cifra, adelantada por la firma a Reuters esta semana, equivale a más misiles de crucero en treinta días que los que toda Europa fabricaba en un año antes de la invasión rusa de Ucrania. Conviene subrayar la fuente: es la empresa la que cuenta sus propios misiles. No hay auditoría externa, ni desglose por cliente, ni confirmación de cuántos de esos 1.750 se han entregado y cuántos siguen en un almacén esperando destino.
Detrás del número hay una compañía con sede en Países Bajos que hasta hace poco se presentaba como proyecto de aviación de hidrógeno y que hoy vende sistemas de ataque. Su consejero delegado, Mikhail Kokorich, sitúa la producción mensual cerca de las 300 unidades y asegura que Destinus ya fabrica en serie los turborreactores de la clase de 1,5 kilonewtons —los motores que impulsan un misil de crucero— y que los suministra tanto a sus propios misiles como a otros fabricantes europeos.
El Ruta se reconoció oficialmente en combate en octubre de 2025, cuando Volodímir Zelenski confirmó su empleo operativo en Ucrania. Ahí está la pista de lo que ha cambiado. El problema de la industria ucraniana de misiles nunca fue el diseño ni la electrónica: fue la propulsión. Los turborreactores de esa clase se fabrican en muy pocos lugares del mundo y, hasta hace dos años, casi ninguno estaba en Europa.
Ese es el giro que documenta el dato de Destinus. No es que Europa haya empezado a fabricar misiles; es que empieza a fabricar los componentes que hasta ahora la obligaban a hacer cola.
Queda la otra mitad del problema, la que no se resuelve con hormigón ni con máquinas. Un misil dentro de un contenedor es un objeto inerte hasta que alguien tiene un objetivo, una unidad que lo lance y una cadena logística capaz de mantenerlo operativo mes tras mes.
Europa ha resuelto la fábrica antes que la doctrina: 300 misiles al mes no son disuasión hasta que existan unidades, depósitos y objetivos que los sostengan.
El cuello de botella ya no es la fábrica, es el batallón
Kokorich lo formula sin rodeos: ‘Para tener una disuasión suficiente hacen falta decenas de miles de misiles’. Y añade el matiz que interesa en Bruselas y en Moncloa: ‘El reto principal es que los clientes europeos todavía tienen que construir las unidades militares y las capacidades logísticas para operar ese volumen de sistemas’. Traducido al español de cuartel: comprar misiles es la parte fácil.
La historia reciente avala el aviso. Integrar un misil de crucero en un avión de combate exige meses de software, bancos de prueba y certificación; Ucrania tuvo que adaptar sus Su-24 para lanzar los Storm Shadow/SCALP y dependió durante meses de la información de objetivos que llegaba de fuera. España opera el Taurus alemán en sus EF-18, un sistema que llegó en 2009 y que nunca se ha disparado en combate. Tener el misil no equivale a tener la capacidad.
El Ruta Block 2 y la lógica del misil barato
Destinus ya ha arrancado la producción del Ruta Block 2, una versión con 250 kilos de carga y más de 700 kilómetros de alcance que, a diferencia del Block 1, se guarda, se transporta y se lanza desde el mismo contenedor. Es un detalle logístico con consecuencias militares: un ejército puede apilar cientos de unidades en un almacén sin montar una cadena de preparación en el frente.
El propio Kokorich discute la prioridad que se ha impuesto en media Europa, la del misil de muy largo alcance. ‘Necesitamos misiles que vuelen lejos y ataquen objetivos lejanos’, admite, ‘pero necesitamos esos misiles que vuelan menos y son más baratos’. La lógica es de economía de guerra: un JASSM-ER o un Tomahawk rondan el millón y medio de euros por unidad según las estimaciones abiertas del sector, mientras que un arma de crucero de 500 kilómetros puede costar una fracción. Con presupuestos limitados, el volumen pesa más que la excelencia.
Hay un tercer elemento en la entrevista que pasará desapercibido y no debería. Kokorich subraya que su cadena de suministro no tiene componentes chinos y contrasta ese modelo con la producción ucraniana de guerra, hecha en buena parte con proveedores asiáticos. Reconoce que comprar en China sería ‘más barato, más rápido y más fácil’. Es exactamente el dilema que Bruselas intenta corregir desde los controles chinos a la exportación de tierras raras de octubre de 2025.
Equilibrio de Poder
Washington observa este despegue con una mezcla de alivio y competencia. La administración Trump ha empujado a los aliados a financiar compras de armamento estadounidense para Kiev y a elevar el gasto hasta el 5% del PIB, pero cada misil europeo fabricado en serie es un argumento menos para el complejo industrial de Estados Unidos.
Moscú no compite en calidad: compite en volumen. Las estimaciones ucranianas sitúan la producción rusa mensual de misiles de precisión en el centenar largo, entre Kalibr, Iskander y Kinzhal, y el ritmo se ha sostenido pese a las sanciones. Bruselas responde con dinero: el instrumento SAFE moviliza 150.000 millones en préstamos y el programa EDIP intenta que ese dinero no acabe íntegramente en manos extraeuropeas.
Para España, la lectura es incómoda. El país no ha desarrollado nunca una línea propia de misiles de crucero: compró una partida de Taurus alemanes y los integra en los EF-18, y el sustituto de largo alcance no llegará antes del FCAS, es decir, en la década de 2040. La industria nacional —Grupo Oesía, Escribano, Rheinmetall Expal— participa en componentes y municiones, no en la célula del misil. Mientras tanto, la frontera sur deja de ser un asunto teórico: Argelia opera Iskander-E y submarinos Kilo con capacidad declarada de lanzar Kalibr, y Marruecos acumula sistemas de cohetes de precisión y municiones merodeadoras de fabricación israelí y turca, según informes abiertos del sector.
La lectura a cinco o diez años es la de una disuasión que se descentraliza. El tratado INF, que en 1987 eliminó los misiles de crucero de lanzamiento terrestre en Europa, murió en 2019 y nadie ha levantado un sustituto. Lo que viene no se parece a aquel equilibrio de dos bloques con arsenales contados: se parece a decenas de países y de empresas capaces de producir en serie un arma de 700 kilómetros por menos de lo que cuesta, un blindado. Esa abundancia abarata la escalada y también el error de cálculo, y explica por qué los registros de SIPRI llevan tres años consecutivos marcando máximos de gasto militar global.
Queda un hito concreto para medir si el discurso aguanta. Los ministros de Defensa de la OTAN vuelven a reunirse en Bruselas a principios de 2027 y, antes, Moncloa tendrá que cerrar los Presupuestos con la vista puesta en el 5% comprometido en La Haya. Ahí se verá si España compra hecho, como ha hecho siempre, o intenta fabricar. La diferencia entre un cliente y un socio industrial se mide en años, y el reloj corre desde hace cuatro.





