
EN 30 SEGUNDOS
- ¿Qué ha pasado? El consejero delegado de Gazprom, Alexéi Miller, ha advertido de que el precio mayorista del gas en Europa podría alcanzar los 2.500 dólares por cada 1.000 metros cúbicos si el invierno es frío. Los futuros de diciembre subieron un 3,1% hasta unos 1.164 dólares.
- ¿Quién está detrás? Gazprom, con el respaldo argumental de Equinor —primer suministrador de la UE—, en plena cuenta atrás para la prohibición del GNL ruso a largo plazo desde enero de 2027.
- ¿Qué impacto tiene? Los depósitos europeos están al 74,62% y los alemanes al 61,6%. Para España, con un tercio de la capacidad de regasificación de la UE, el problema no es el suministro físico sino el precio del pool eléctrico y la factura industrial.
El precio del gas en Europa llega al invierno con los almacenes en su nivel estacional más bajo desde 2011, según la lectura de Equinor, y con una advertencia de Gazprom que Bruselas no puede despachar como propaganda. Alexéi Miller, consejero delegado del gigante ruso, sostiene que en un invierno frío la referencia mayorista podría alcanzar los 2.500 dólares por cada 1.000 metros cúbicos. Los futuros de diciembre subieron un 3,1% hasta unos 1.164 dólares. El contado ya rozó los 97 euros por megavatio hora, máximos de casi cuatro años.
Qué hay detrás del 61,6% alemán
Alemania, el mayor consumidor del bloque, tiene sus depósitos subterráneos al 61,6% de capacidad. Es la cifra que Miller puso sobre la mesa y la que mejor explica el nerviosismo del mercado: un país que arranca el invierno con dos tercios de gas es un país que compra a cualquier precio en enero. La media comunitaria, según los registros públicos de Gas Infrastructure Europe, se quedó en el 74,62% a 25 de octubre, por debajo de la horquilla habitual para estas alturas del calendario.
El efecto ya está en la factura doméstica. Las tarifas para nuevos clientes residenciales en Alemania han subido un 55% en lo que va de año, de acuerdo con el comparador Verivox. En el lado industrial, productores de fertilizantes, químicas y acero han recortado producción porque el gas les sale más caro que el producto que fabrican. Es el patrón de 2022 con una diferencia sustancial: entonces fue un shock; ahora es una tendencia que se consolida.
Anders Opedal, consejero delegado de Equinor —el primer suministrador de gas de la Unión desde 2022—, confirmó el diagnóstico esta semana y añadió el dato que inquieta en Bruselas: los niveles estacionales son los más bajos desde 2011. Noruega no puede bombear más de lo que bombea. El margen de maniobra europeo se llama GNL y compite con compradores asiáticos dispuestos a pagar primas por encima del mercado.
El calendario que convierte la advertencia en un problema político
Bruselas mantiene el rumbo regulatorio. Los contratos de GNL a largo plazo con Rusia quedan prohibidos desde enero de 2027, y los flujos que aún llegan por gasoducto están llamados a cesar a lo largo de ese mismo año. La secuencia tiene una lógica política impecable y una lógica energética discutible: se cierra el grifo barato antes de tener cerrado el sustituto. El conjunto de los estados miembros han recurrido ya a sus reservas en las últimas semanas.
Un invierno frío no rompe Europa; lo que la rompe es llegar a diciembre con los depósitos a dos tercios y la política energética escrita de antemano.
El comisario europeo de Energía, Dan Jorgensen, advirtió en septiembre de que el bloque afronta su peor crisis energética desde 2022, cuando el mayorista superó los 300 euros por megavatio hora. Moscú, por su parte, califica la política comunitaria de ‘suicida’, y el enviado presidencial ruso para inversiones, Kiril Dmítriev, sostuvo la semana pasada que la restauración de la cooperación económica con Rusia ‘será inevitable’. Son declaraciones de parte, emitidas desde un país que ha perdido su principal mercado y que necesita que Bruselas se equivoque para tener razón.
El texto difundido por el medio estatal ruso que recoge la advertencia vincula el encarecimiento con la interrupción de cargamentos a través del estrecho de Ormuz, con entregas muy por debajo de los niveles previos al conflicto. En esta redacción no hemos podido verificar de forma independiente el alcance de esa disrupción con los datos disponibles, de modo que el dato se cita como parte del argumentario ruso y no como hecho consolidado. Lo verificable es lo otro: almacenamiento bajo, precios al alza y una prohibición con fecha en el Boletín Oficial de la Unión.
Equilibrio de Poder
Washington lee esta crisis con interés y sin prisa. El GNL estadounidense es el sustituto natural del gas ruso en los puertos europeos y cada euro de diferencia de precio se convierte en margen para los exportadores del Golfo de México. La administración Trump ha convertido la energía en instrumento de negociación arancelaria y trata el suministro como una palanca más de su pulso comercial con Bruselas: quien quiera moléculas baratas tendrá que hablar de aranceles, de compras de defensa o de ambas cosas. Moscú, mientras tanto, juega a que el invierno le dé la razón, consciente de que su cuota de mercado europea está condenada por contrato y de que su único activo es el relato del frío.
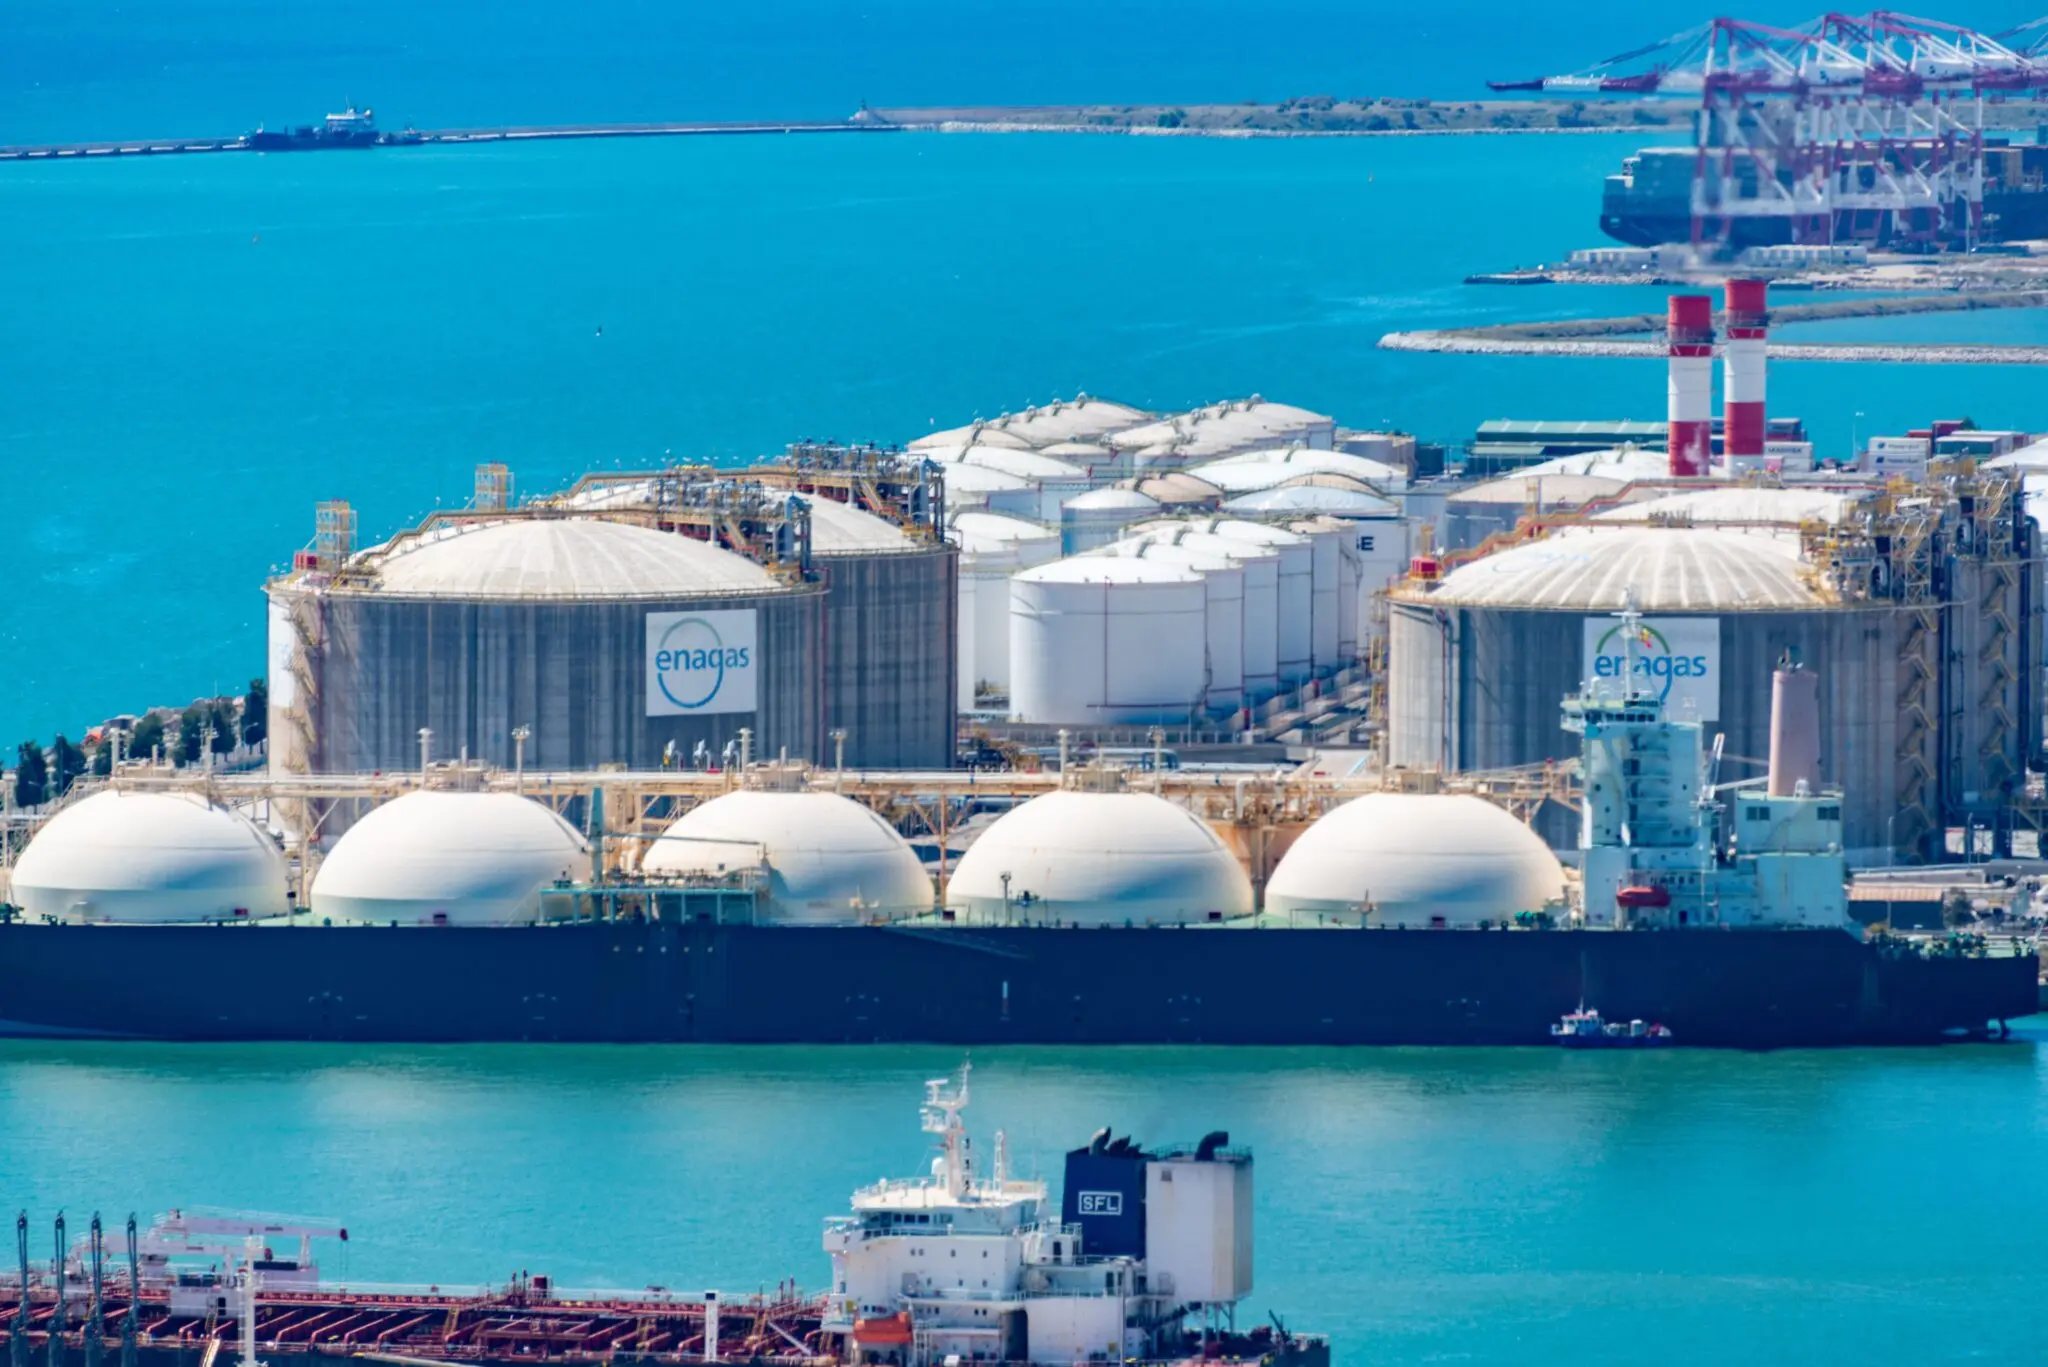
Para España el diagnóstico es distinto y, a la vez, incómodo. El país cuenta con alrededor de un tercio de la capacidad de regasificación de la Unión —seis plantas operativas más el almacenamiento estratégico—, lo que le da margen físico de sobra para cubrir la demanda interna. No le da margen de precio. El gas marca el coste marginal del pool eléctrico en la mayoría de las horas, así que un invierno caro en Ámsterdam se traduce en una factura eléctrica más alta en Madrid aunque los barcos sigan atracando en Sagunto y en Huelva. El daño real está en la industria gasintensiva: la cerámica de Castellón, los fertilizantes, la alimentación o el aluminio compiten con rivales que pagan la energía a la mitad.
A eso se suma la arquitectura del suministro. Argelia sigue siendo el socio de referencia a través de Medgaz y de los cargamentos de GNL, con la vista puesta en un Sahel que se descompone y en un Marruecos que reordena sus propias rutas. Y está la contradicción que Moncloa evita poner por escrito: el GNL ruso ha seguido entrando por puertos españoles pese al discurso oficial de desvinculación, porque el mercado único no distingue el origen de la molécula una vez licuada. Madrid puede reivindicar rigor moral o puede reivindicar precio, pero sostener ambas cosas a la vez durante un invierno de 1.164 dólares se vuelve complicado.
La lectura a cinco o diez años es la de un continente que ha decidido pagar una prima de seguridad y todavía no ha calculado su importe. El escenario base que manejan los analistas de la Agencia Internacional de la Energía apunta a una volatilidad estructural hasta 2030, con picos puntuales cada vez más frecuentes, hasta que entren en servicio los grandes volúmenes contratados con Qatar y Estados Unidos a partir de 2027-2028. El precedente más útil no es 2022, sino enero de 2009, cuando el corte de suministro ruso a Ucrania dejó a medio continente sin calefacción en plena ola de frío: entonces Europa prometió diversificar y tardó quince años en empezar a hacerlo.
La próxima ventana crítica es la reunión de ministros de Energía de la Unión prevista para mediados de noviembre, donde varios gobiernos del este pedirán activar el mecanismo de compra conjunta con más dinero y menos condiciones climáticas. Lo que observamos es una Comisión que ha entendido el riesgo pero no puede permitirse decir en voz alta que su calendario regulatorio quizá necesite una cláusula de escape. Si el invierno aprieta en diciembre, la primera norma europea que se flexibilice no será la que prohíbe el gas ruso, sino la que exige transparencia sobre las reservas.





