
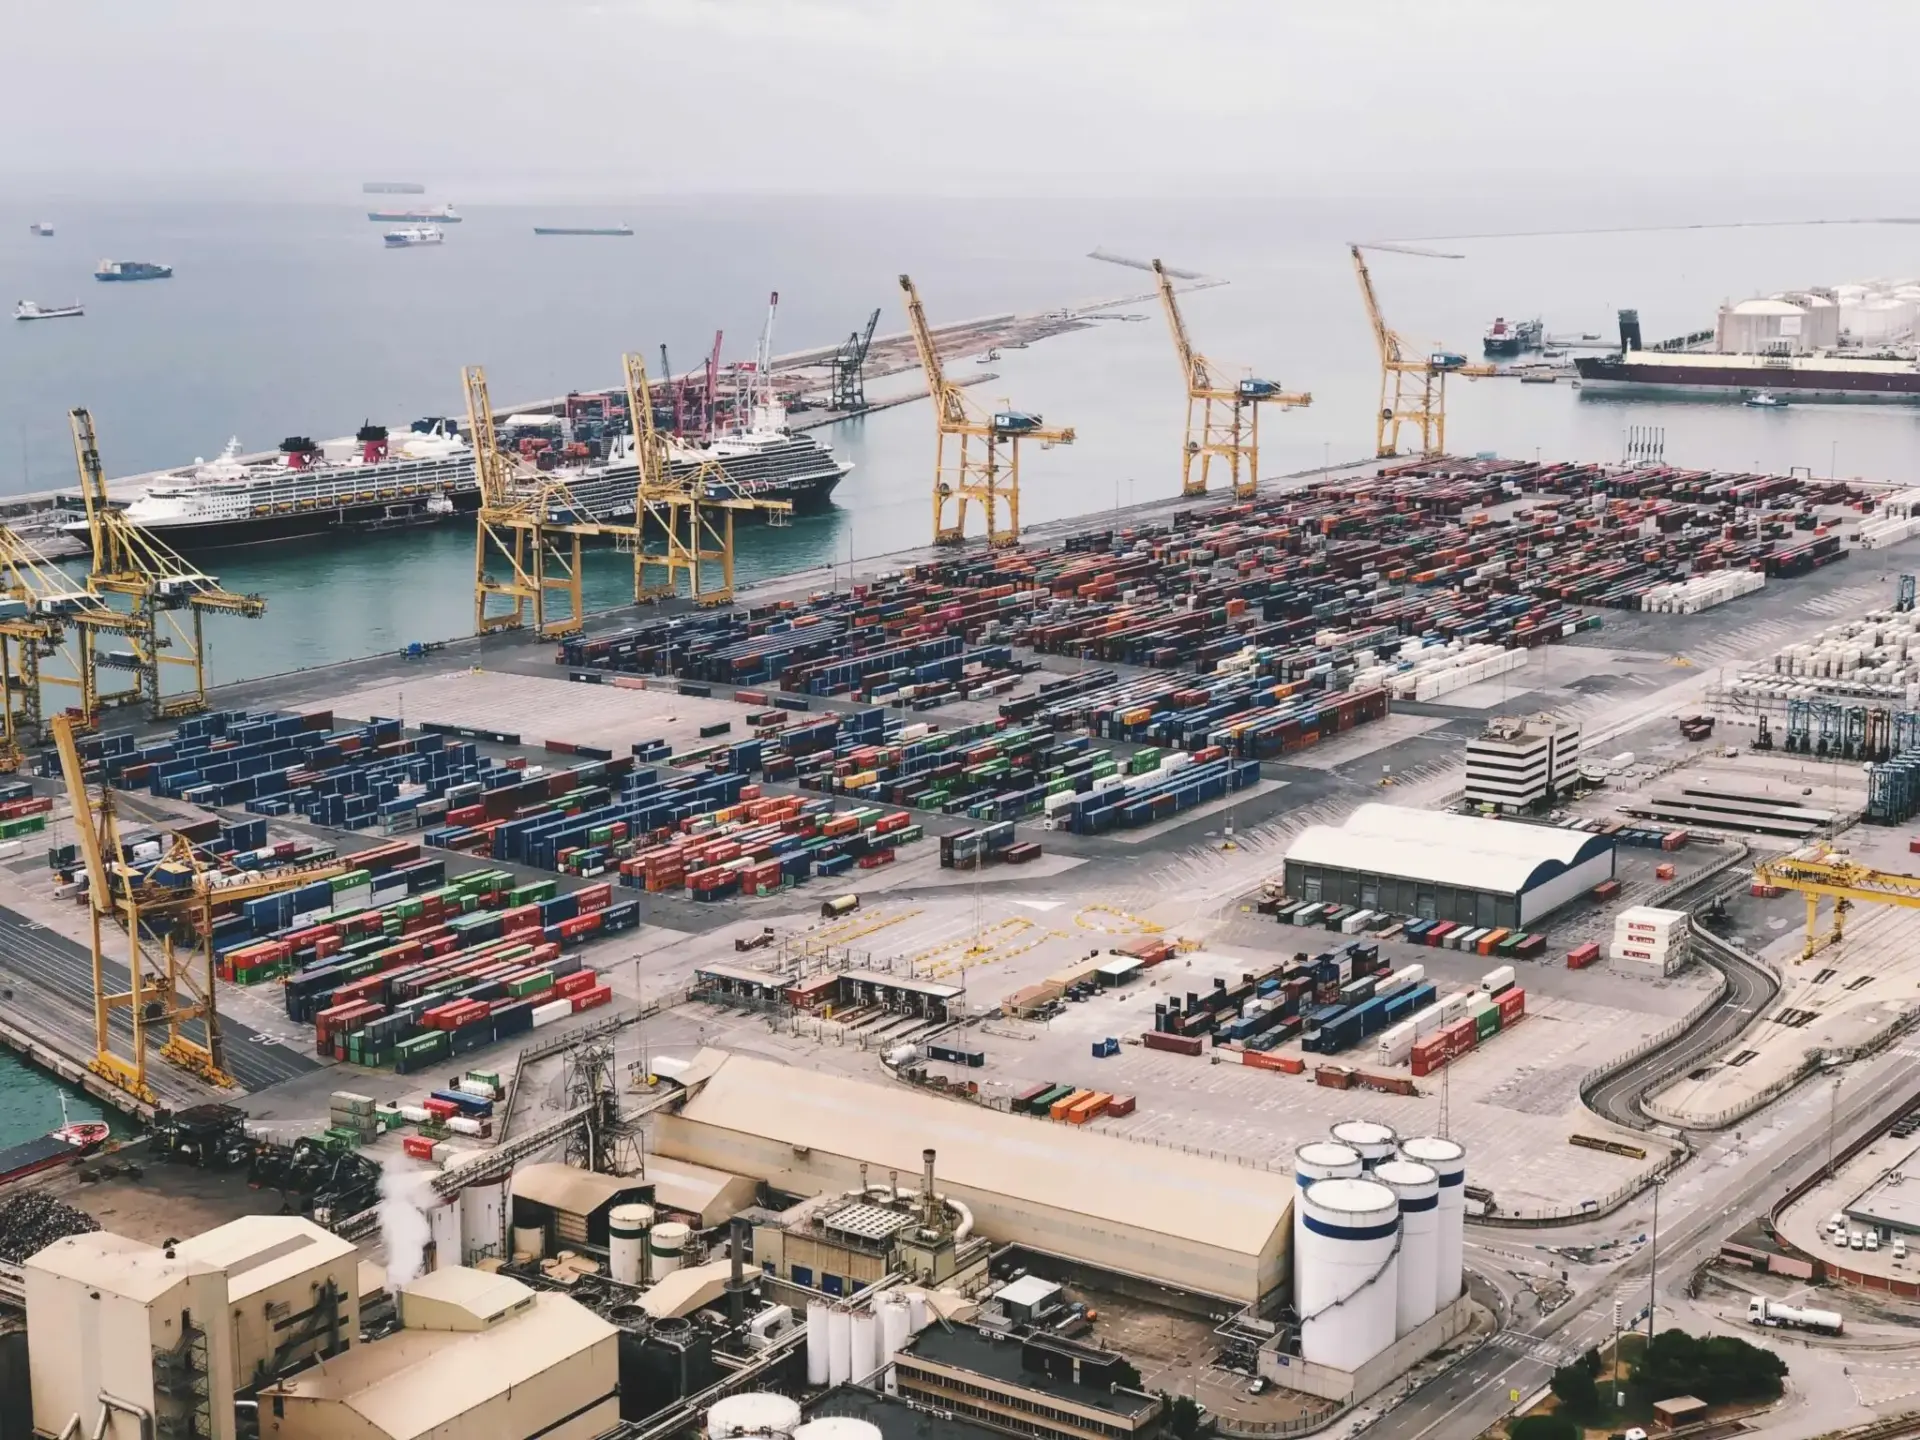
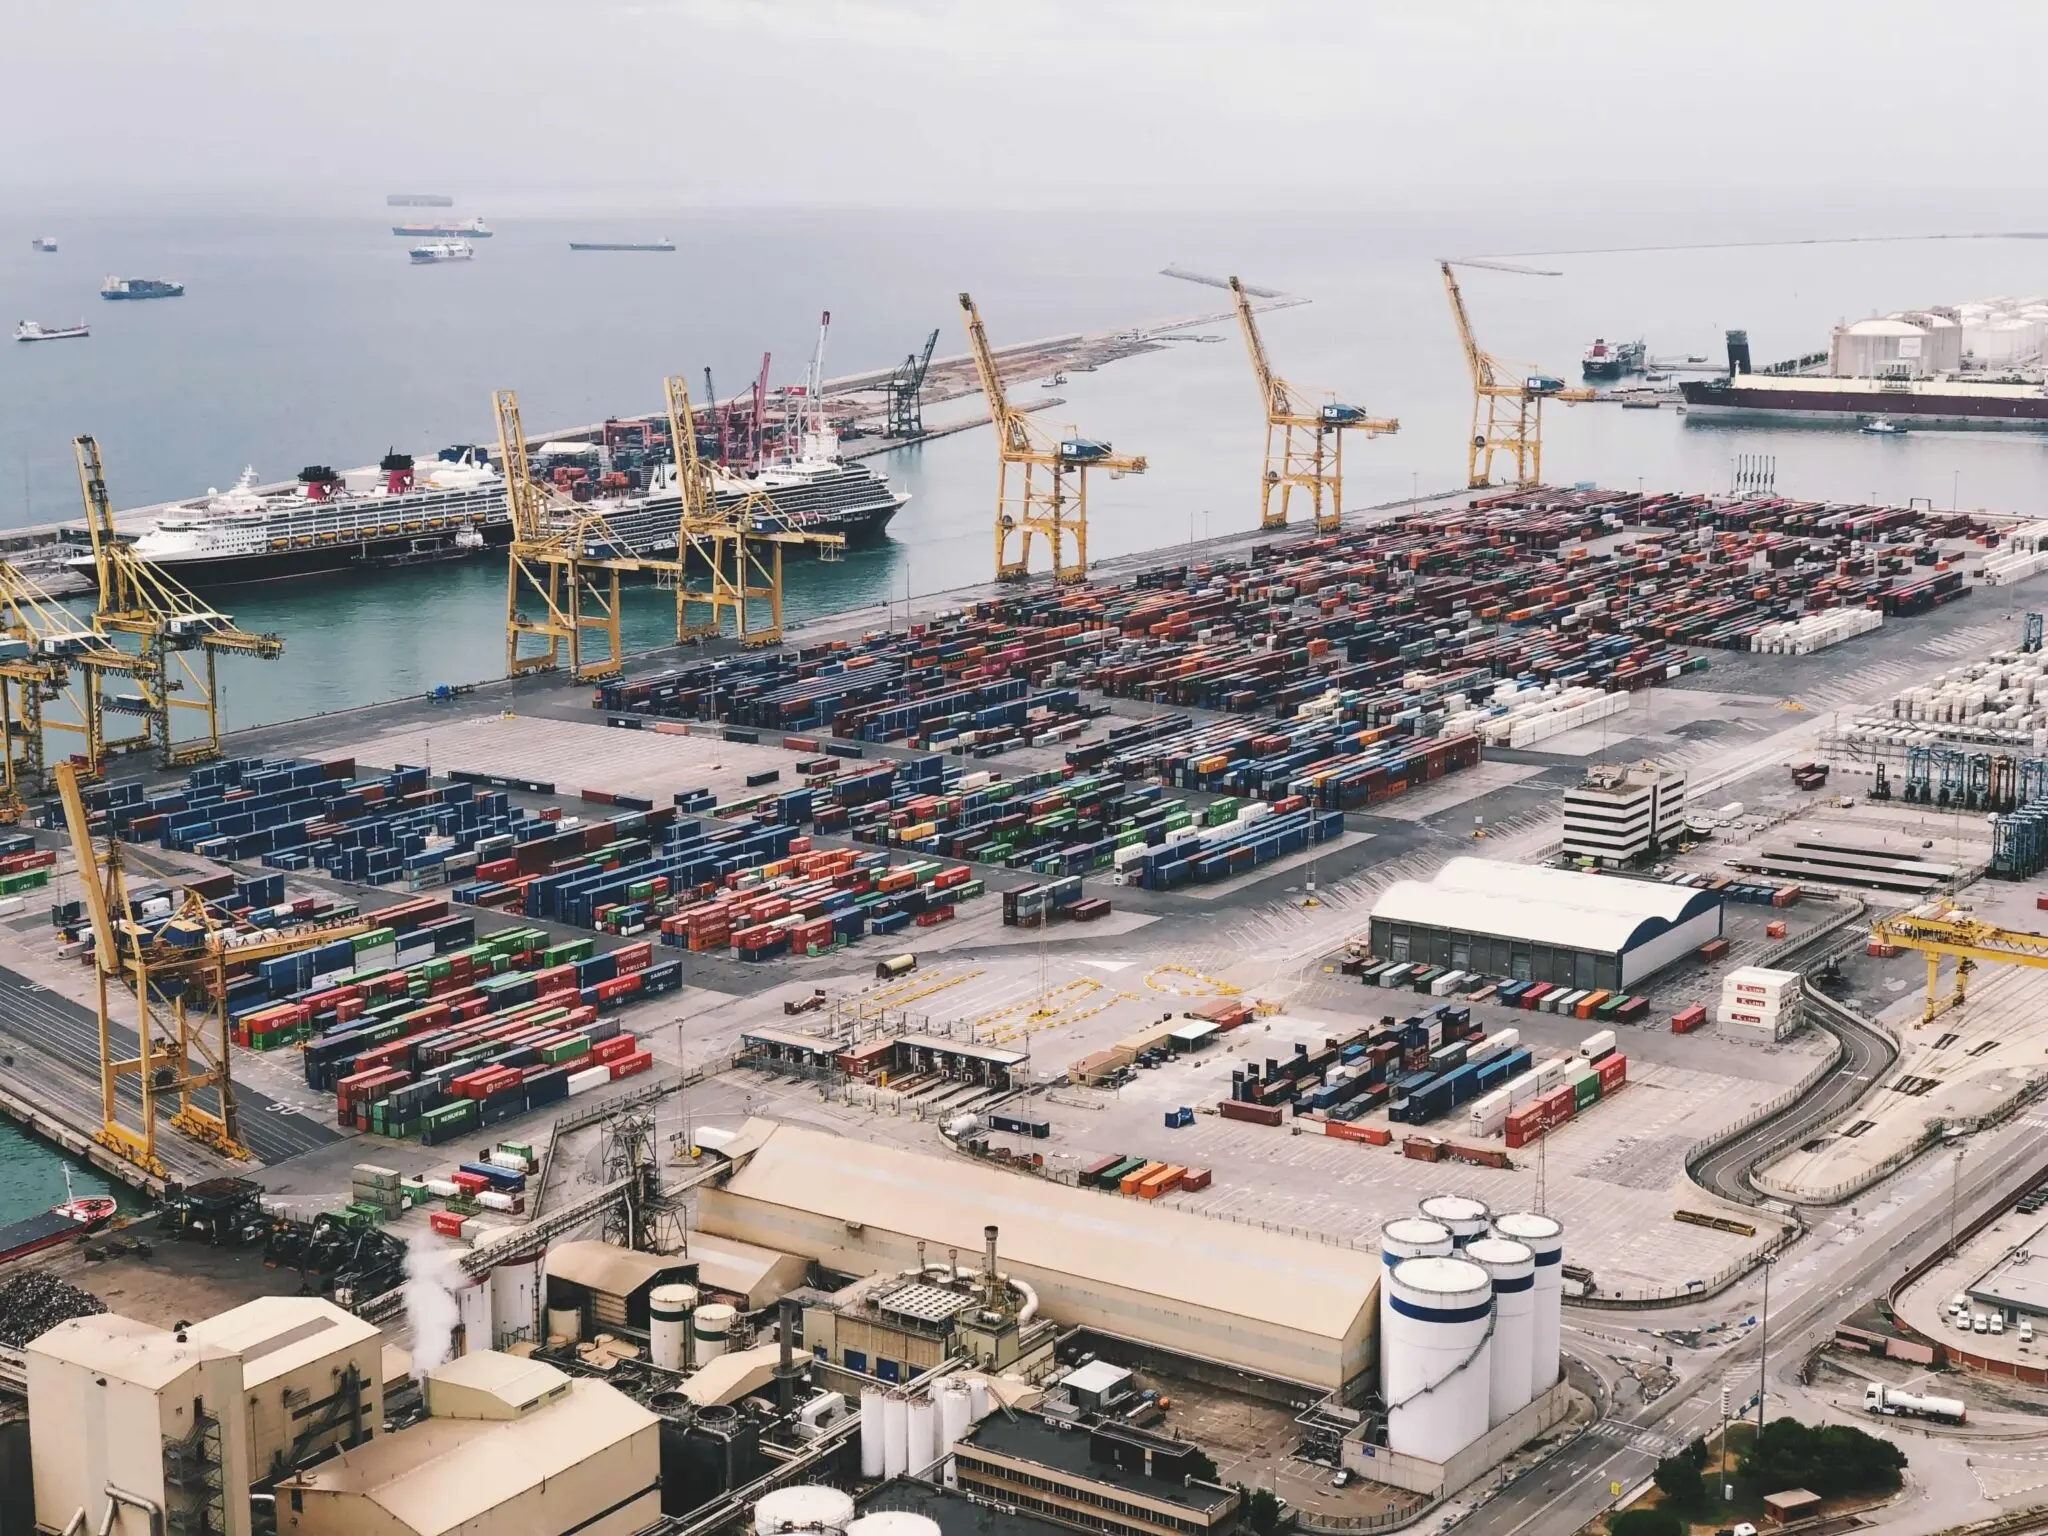
El suelo logístico de Valencia ha cerrado un trimestre de récord: 154.000 metros cuadrados contratados, el triple que en 2025.
El triple de metros cuadrados y una causa incómoda: no hay suelo en Barcelona
No es una anomalía estadística. Los operadores inmobiliarios llevan meses señalando la misma causa: en Barcelona apenas queda suelo logístico disponible y quien necesita una plataforma grande mira hacia el sur. Entre enero y septiembre, el mercado valenciano sumó cerca de 310.000 metros cuadrados de contratación, según el balance de CBRE.
La cifra del segundo trimestre es la que ha hecho saltar las alarmas: 154.000 metros cuadrados frente a los 52.445 del mismo periodo de 2025. El triple. Más del 60% de esa superficie corresponde a plataformas de nueva construcción, lo que confirma que la demanda no busca cualquier nave. «: naves nuevas contra naves viejas
El análisis de EY apunta en la misma dirección con otro corte temporal: 217.305 metros cuadrados en el primer semestre, un 49% más que el año anterior. La consultora subraya que los activos «modernos, eficientes y ubicados en enclaves consolidados» son los más codiciados, mientras las naves antiguas y con menos prestaciones pierden combate. El mercado se ha partido en dos.
Un tercio de las operaciones registradas hasta septiembre se concentró en Riba-roja de Túria y Loriguilla, en el área metropolitana de Valencia. Allí se han cerrado el alquiler de 29.000 metros cuadrados protagonizado por Raminatrans, la plataforma cross-dock de 24.454 metros cuadrados para el operador Ontime, y una nave de 19.176 metros cuadrados en Loriguilla. El propietario de esta última es SICORE Real Assets, que compró el activo convencido de su «ubicación estratégica en el hub logístico de Valencia».
El suelo que Barcelona no tiene se ha convertido en el mejor argumento comercial de Valencia: 310.000 metros cuadrados vendidos solos.
La cooperativa Consum ilustra la otra cara del fenómeno. Su director general, Antonio Rodríguez, admitió en abril que iban «súper justos» de capacidad logística en Catalunya. Hace unos días inauguró una plataforma de logística inversa en la Zona Franca de Barcelona, con 12,4 millones de euros de inversión sobre más de 9.330 metros cuadrados, y ya prepara otra instalación para frescos, refrigerados y congelados en 2027.
Hay más. Entre las mayores operaciones del año figuran una plataforma de 81.594 metros cuadrados en Parc Sagunt II, una nave de 20.280 en Sollana y un prealquiler de 18.549 en Picassent. También hay movimiento en Paterna, Algemesí, Silla, Beniparrell y La Pobla de Vallbona. Los operadores lo llaman demanda diversificada.
El proyecto de construcción industrializada de Cecotec en Almussafes se explica, según la compañía, por su «estratégica conectividad por carretera y ferrocarril», con enlace directo al puerto de València y al Corredor Mediterráneo. La localización pesa más que el precio del metro cuadrado.
Coloma apela a la coordinación con las administraciones para una «apuesta decidida» por mejores infraestructuras: conexiones viarias y ferroviarias, accesos al puerto y suelo industrial disponible. Sin suelo urbanizado a tiempo, la demanda se queda en el aire. Detrás de cada contrato hay turnos de almacén, rutas de reparto y empleo que aterriza en polígonos que hace dos décadas eran huerta.
El Escenario Valenciano
El negocio inmobiliario tiene traducción política. La ampliación del puerto de Valencia, la conexión ferroviaria y el desarrollo de Parc Sagunt dependen de decisiones del Consell (el gobierno de la Generalitat Valenciana) que preside Juanfran Pérez Llorca desde diciembre de 2025, con el respaldo de Vox. El pacto PP-Vox no ha convertido la política industrial en terreno de batalla, pero sí la ejecución: cada licencia que se retrasa es un operador que escucha ofertas de otras autonomías. En las Corts Valencianes (el parlamento autonómico, con 99 escaños), la oposición de PSPV y Compromís mira con lupa la distancia entre el anuncio y la grúa.
La lectura nacional importa. El mercado logístico español se concentra en Madrid y Barcelona, y la escasez de suelo en el área metropolitana barcelonesa empuja a los operadores hacia el eje mediterráneo. Valencia hereda demanda, pero aún no ha ganado todas las infraestructuras. Sin el Corredor Mediterráneo completo, la ventaja competitiva se queda coja. El precedente de 2007-2008, cuando se levantaron naves sin demanda real y el sector tardó años en absorberlas, funciona como advertencia para quien confunda un verano excepcional con una década.
Las previsiones de CBRE sitúan el cierre de 2026 por encima de la media de los últimos años. La ampliación portuaria y los proyectos industriales anunciados marcan el calendario; la tramitación urbanística, el ritmo real. Las cifras no cierran solas.
Ficha del Caso
- El caso: La falta de suelo logístico en el área de Barcelona desvía operadores hacia Valencia, que encadena trimestres de récord en contratación de naves y plataformas.
- Datos importantes: 154.000 metros cuadrados en el segundo trimestre de 2026, el triple que los 52.445 de 2025; cerca de 310.000 entre enero y septiembre; 217.305 en el primer semestre según EY (+49%); más del 60% de superficie nueva.
- Resumen: El mercado valenciano se consolida como el más activo fuera de Madrid y Barcelona, condicionado por la tramitación de suelo y por infraestructuras pendientes como el Corredor Mediterráneo.





