
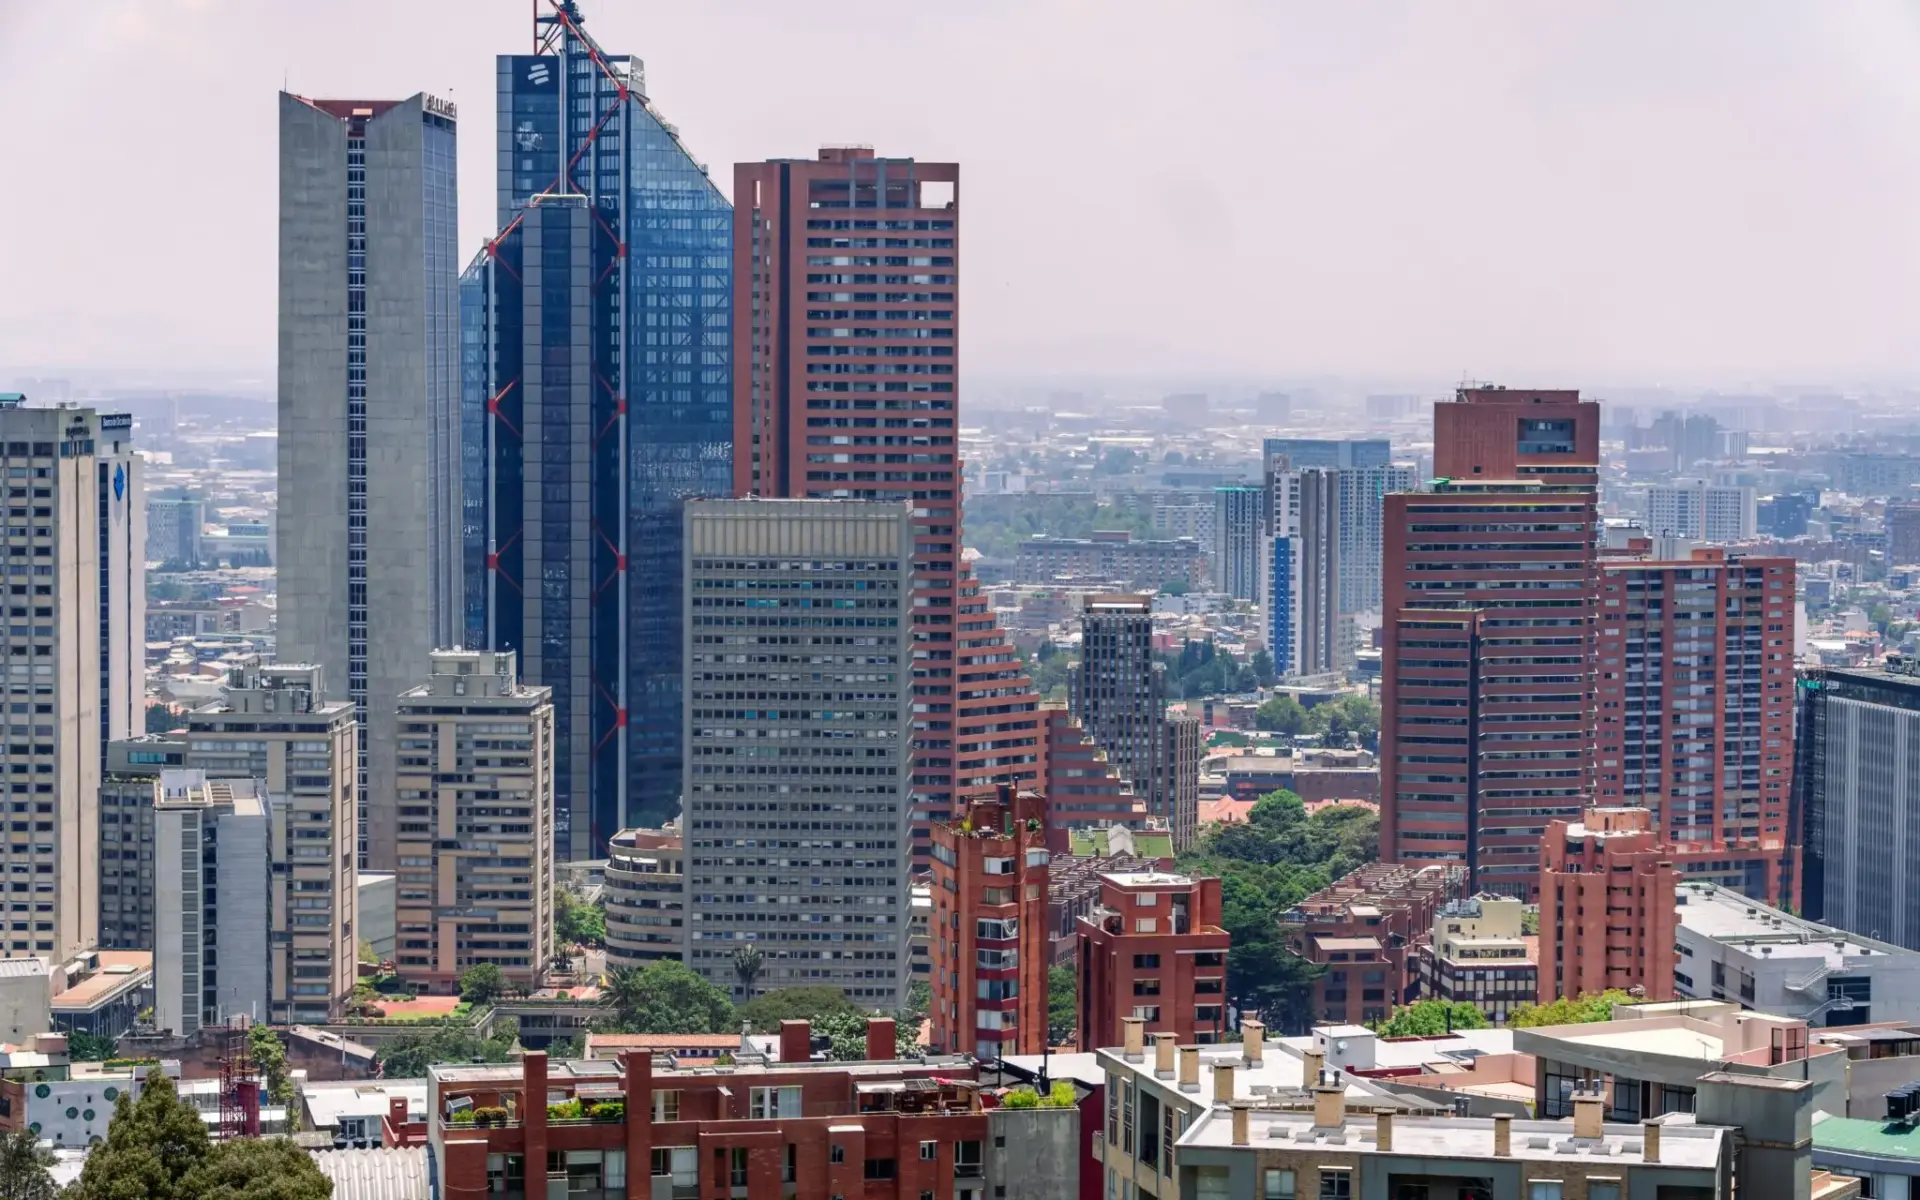
La ley de rescate fiscal de Colombia se ha atascado en el partido de Álvaro Uribe. Y ese pulso, que se libra en Bogotá, tiene una lectura inmediata desde Madrid: el paquete incluye un impuesto al patrimonio con arranque en 2027 y una normalización tributaria del 15%.
Dos figuras que conviene glosar. El impuesto al patrimonio grava el patrimonio neto —activos menos deudas— de empresas y personas. La normalización tributaria es la vía por la que un Estado invita a regularizar capitales no declarados a cambio de un tipo único. Ambas tocan el balance de las filiales españolas en el país.
El Centro Democrático reunió el jueves 5 de noviembre a sus congresistas de las comisiones económicas en un hotel de Bogotá. Seis horas de debate convocadas por el expresidente. La conclusión, según la información de El Tiempo: exigen un recorte del gasto mucho más profundo y no acompañarán una subida del IVA a los alimentos básicos.
Traducido al idioma de la inversión extranjera: la reforma con la que el Gobierno de Abelardo De La Espriella quería tapar el agujero fiscal llega al tramo decisivo sin los votos que necesita, y con dos de sus piezas expuestas a cambios de última hora.
Ahí está la clave para el lector español. Quien paga un impuesto al patrimonio no es solo el empresario local: también la filial que consolida su balance fuera del país. En Colombia, la banca española tiene dos nombres propios: BBVA y Santander.
Qué contiene la ley de rescate fiscal que negocia el Ejecutivo colombiano
El texto se sostiene sobre tres patas. La primera, el impuesto al patrimonio, que según la información publicada por La República partiría de un umbral de patrimonio líquido de 5.002 millones de pesos y tendría vigencia entre 2027 y 2030. La segunda, la normalización tributaria al 15%. La tercera, un ajuste del gasto que el Ejecutivo presenta como el ahorro que hace posible todo lo demás.
Un impuesto al patrimonio desde 2027 y una amnistía del 15% son dos maneras de pedir el mismo dinero: una lo paga quien declara, otra quien regulariza.
La normalización merece un apartado propio. Quien tenga activos sin declarar los incorpora pagando un tipo único, en lugar de afrontar la tarifa ordinaria, los intereses y las sanciones. Para las arcas públicas es dinero rápido; para el contribuyente que cumple, una pregunta incómoda.
Por qué esta ley golpea a las empresas españolas en Colombia
Vamos por partes. Un impuesto al patrimonio grava el valor neto de lo que una compañía tiene en el país, no lo que gana ese año. Una filial puede cerrar con pérdidas y tributar por su patrimonio. Ese detalle cambia la conversación en cualquier consejo de administración.
Para BBVA y Santander, con presencia consolidada en el mercado colombiano, el diseño importa más que el titular. El texto que salga del Congreso fijará umbral, base y periodo de vigencia. Y cada uno de esos tres parámetros mueve la factura final de una filial que consolida en el grupo y que aparece en las cuentas que el inversor español mira cada trimestre.
Y luego está el IVA. La bancada uribista ha cerrado filas contra gravar alimentos, cadena de suministro y sector agrícola; solo contempla abrir la puerta a cigarrillos, vapeadores y juegos de azar. Una subida del IVA a la cesta básica encarecería la compra diaria de millones de hogares, y ese es un terreno donde cualquier reforma se juzga antes en la calle que en el hemiciclo.
¿Por qué debería importarle a un ahorrador español que vive a ocho mil kilómetros? Porque las filiales colombianas consolidan en el grupo y aportan beneficio: cuando el país cambia las reglas, el ajuste aterriza en la cuenta de resultados que sostiene el dividendo. España figura históricamente entre los primeros inversores extranjeros en Colombia, y esa posición se defiende con seguridad jurídica.
Lo que enseña el precedente: de 2021 al impuesto español a las grandes fortunas
Conviene recordar lo que ya pasó. En 2021, el intento de ampliar el IVA desembocó en el estallido social de abril y mayo, con bloqueos de carreteras que rompieron cadenas de suministro durante semanas. Las empresas españolas con operación en el país comprobaron entonces que una reforma tributaria mal explicada se convierte en un problema logístico antes que fiscal.
El segundo precedente es español. España aprobó a finales de 2022 un impuesto de solidaridad sobre las grandes fortunas, con un mínimo exento de tres millones de euros, para evitar que las comunidades autónomas vaciaran el tributo a base de bonificaciones. La lógica es la misma que ahora se prueba en Bogotá: gravar lo que se acumula cuando no basta con gravar lo que se gana.
Y una advertencia que ningún negociador debería ignorar. Los impuestos al patrimonio rinden menos de lo que prometen: obligan a valorar inmuebles, participaciones y activos poco líquidos cada año, con litigios incluidos. El resultado suele ser una recaudación modesta y un coste alto en reputación inversora. Colombia se juega justo eso en las próximas dos semanas.
El calendario manda. El sábado 7 de noviembre, la bancada trasladará sus reparos al Ejecutivo en Barranquilla. El jueves 12, una subcomisión volverá ante el grupo para decidir si el Centro Democrático acompaña la ley de rescate fiscal o la deja en el limbo. Entre una fecha y otra se sabrá cuánto pagan las filiales españolas y cuánta seguridad jurídica conserva el país.
📌 Ficha del Caso
- Ficha sobre el caso: El Centro Democrático traslada al Gobierno de Abelardo De La Espriella sus reparos a la ley de rescate fiscal, con más recortes y sin IVA a los alimentos.
- Datos importantes: Impuesto al patrimonio 2027-2030, con umbral de 5.002 millones de pesos; normalización tributaria del 15%. Citas clave: el 7 y el 12 de noviembre.
- Resumen: El desenlace fija cuánto pagan las filiales de BBVA y Santander en Colombia y proyecta la imagen de España como inversor de referencia.





