
Hacienda publica en el BOE la orden de módulos del IRPF 2027, con una rebaja general del 10% del rendimiento neto agrario. El texto desarrolla el método de estimación objetiva del IRPF y el régimen especial simplificado del IVA e incorpora medidas excepcionales de reducción fiscal para agricultores y ganaderos.
Qué cambia con los módulos del IRPF 2027: así funciona la rebaja del 10%
El sistema de módulos es el método de estimación objetiva del IRPF. El agricultor o ganadero no tributa por sus ingresos y gastos reales, sino por unos índices objetivos que fija Hacienda —superficie cultivada, tipo de cultivo, cabezas de ganado— y que determinan el rendimiento neto sobre el que se calcula el impuesto. La orden publicada este jueves actualiza esos índices para el ejercicio 2027; el texto completo puede consultarse en el Boletín Oficial del Estado.
La novedad central es esa reducción general del 10% del rendimiento neto de la actividad agraria. No se trata de una rebaja del tipo impositivo, sino de la base sobre la que se calcula: el rendimiento neto previo se reduce y, con él, la cuota que finalmente se paga.
El rendimiento neto tampoco es una cifra única. Se obtiene a partir de los ingresos calculados por módulos, a los que se restan gastos e índices correctores hasta llegar al rendimiento sobre el que se aplica el tipo. La rebaja anunciada opera sobre ese resultado, según la información difundida.
El texto incorpora además medidas excepcionales de reducción fiscal, aunque el detalle por tipo de cultivo o de ganadería no se ha detallado en la información difundida junto a la publicación. La orden llega en noviembre, el calendario habitual para ordenar el cálculo del ejercicio siguiente.
La rebaja no toca el tipo del impuesto: actúa sobre el rendimiento neto que sirve de base para calcularlo.
Quién se beneficia de la rebaja y quién se queda fuera
Se benefician las explotaciones acogidas al método de estimación objetiva. Es el régimen al que recurren buena parte de las pequeñas y medianas explotaciones agrarias, con contabilidad simplificada y actividad muy dispersa por el territorio.
Quedan fuera las que tributan por estimación directa, es decir, por el resultado real de su contabilidad. También las sociedades mercantiles, que no acceden a este método: la orden de módulos no cambia su factura fiscal de 2027.
Quien quiera salir de los módulos de cara a 2027 debe presentar la renuncia antes del cierre de este año, según el calendario habitual del régimen. La decisión depende de la evolución de la facturación y de los gastos deducibles de cada explotación.
Qué cambia en el IVA simplificado del sector agrario
La orden no se limita al IRPF. También desarrolla el régimen especial simplificado del IVA, el sistema por el que agricultores y ganaderos calculan el impuesto con módulos en lugar de llevar la contabilidad detallada de cada factura, conforme a los criterios que publica la Agencia Tributaria. El texto incorpora rebajas en ese régimen simplificado.
Cualquier ajuste en ese sistema se traslada al día a día de la explotación, porque afecta tanto a las ventas como a las compras a lo largo del año. La información difundida no detalla porcentajes concretos por actividad.
El texto ordena el cálculo fiscal de todo un ejercicio: las rentas de 2027 se declaran con estas reglas.
A quién afecta en el territorio: las explotaciones que sostienen el medio rural
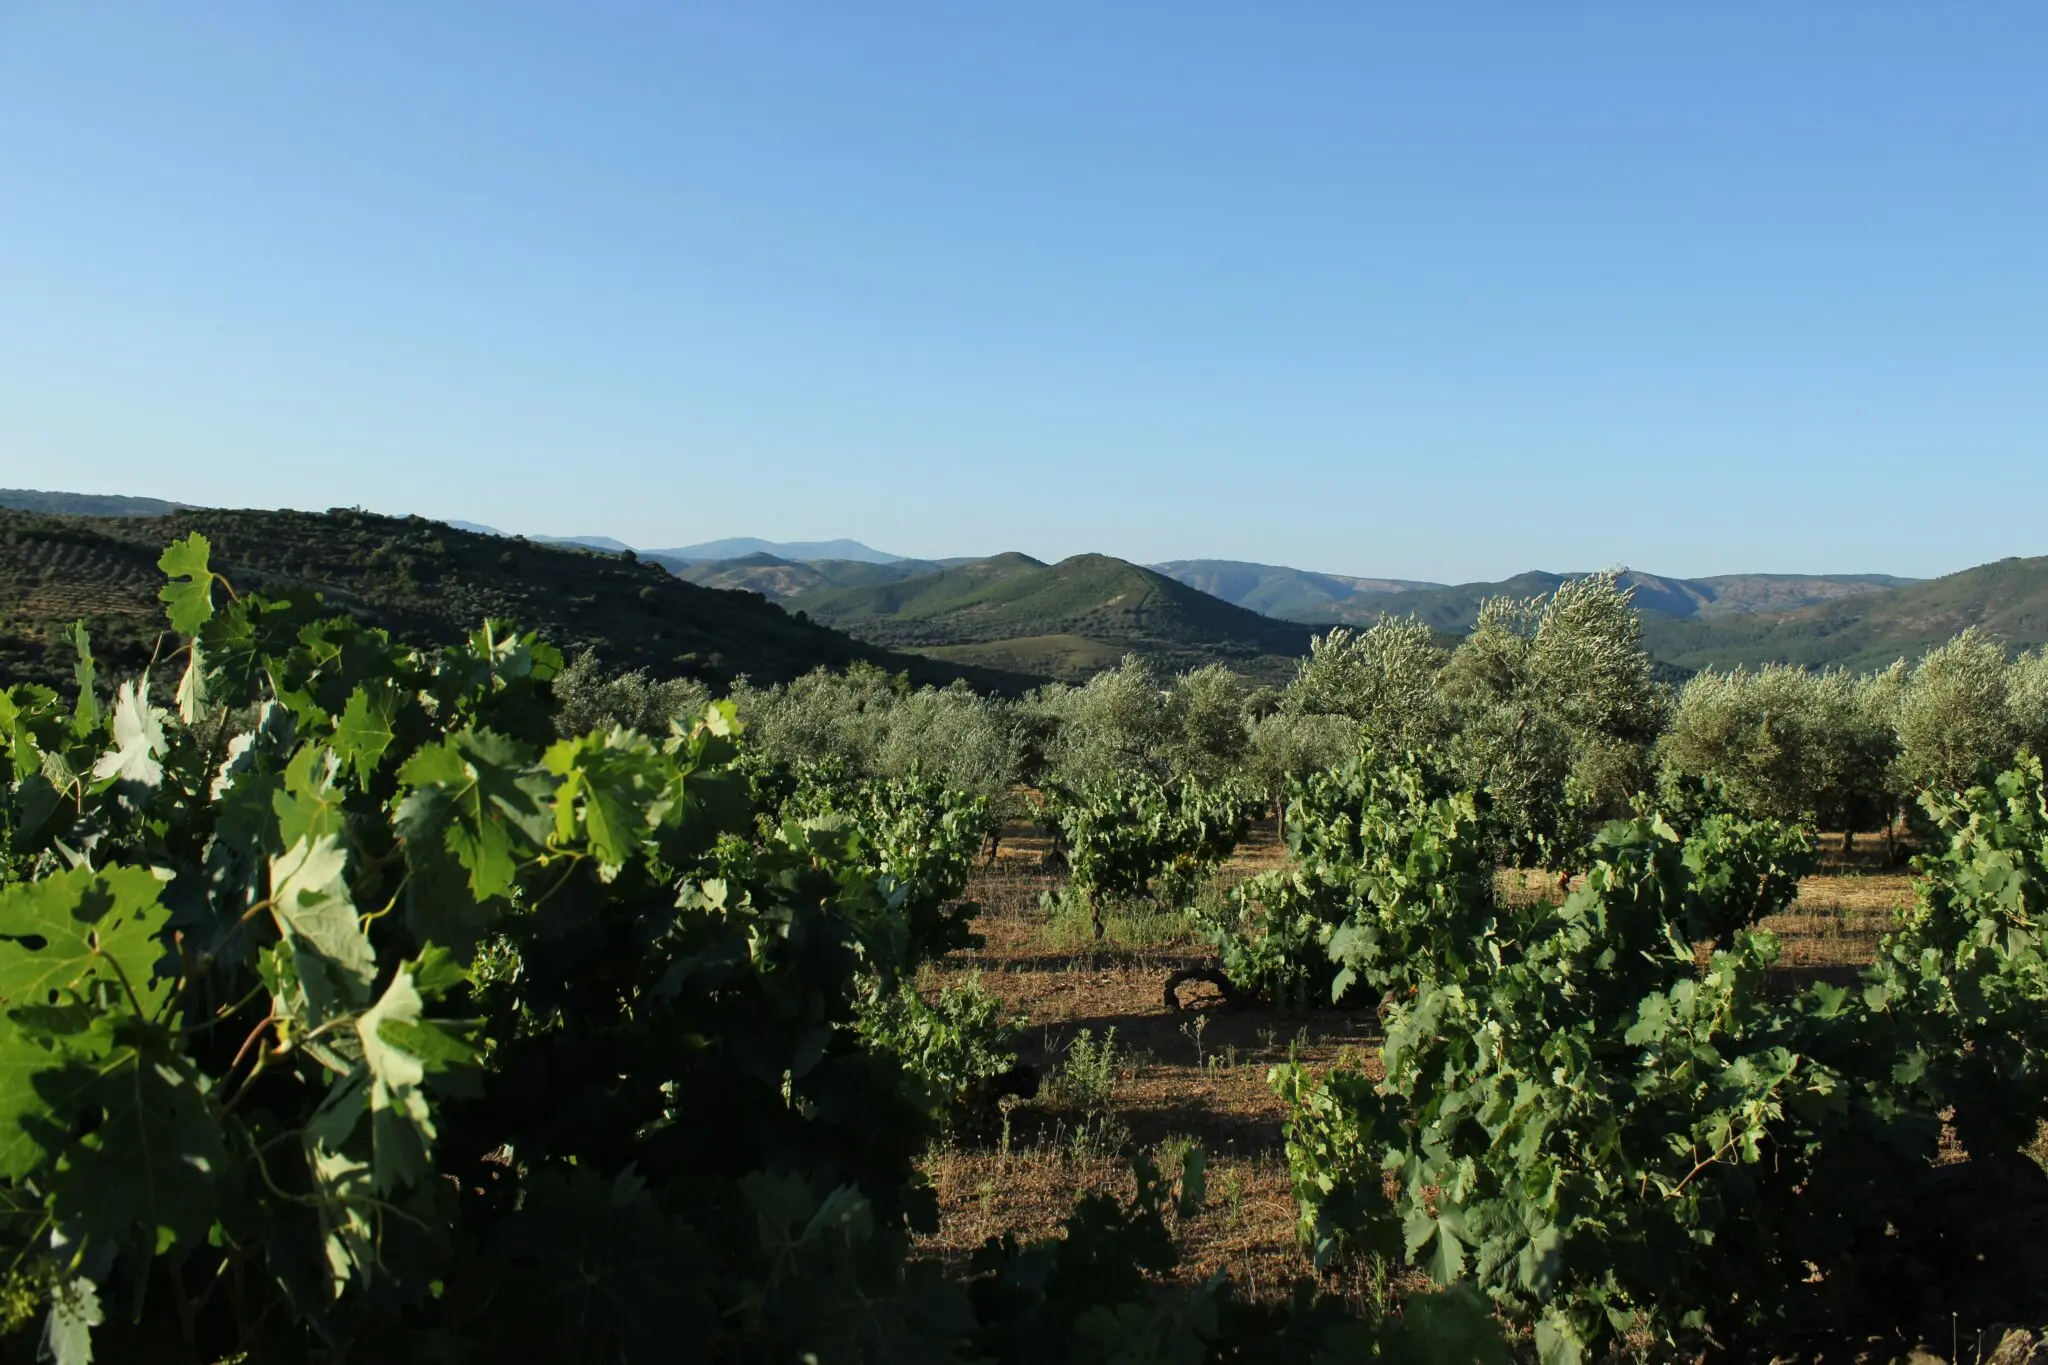
El efecto no es homogéneo. En las comarcas de interior, donde predominan las explotaciones familiares de cereal, olivar, viñedo, y ganadería extensiva, el método de estimación objetiva agrupa a un número elevado de contribuyentes. La rebaja llega así a un tejido productivo muy disperso, con explotaciones de pequeño tamaño que no siempre tienen asesoría propia.
Para una explotación pequeña, una reducción del 10% del rendimiento neto se traduce en una minoración de cuota que alivia la tesorería en un contexto de costes altos. En las medianas, el efecto depende de la composición de la actividad y de si combinan los módulos con otras fuentes de renta.
La publicación en el BOE es la referencia que necesitan asesores y explotaciones para cerrar los números del ejercicio y decidir si siguen en módulos o se pasan a la estimación directa. Esa decisión se toma, en la mayoría de los casos, con la campaña todavía abierta y sin conocer el cierre de precios.
🌾 Ficha de la medida
- Organismo responsable: Ministerio de Hacienda.
- Normativa o convocatoria: Orden de módulos del IRPF 2027 y del régimen especial simplificado del IVA.
- A quién afecta: Agricultores y ganaderos personas físicas acogidos a la estimación objetiva.
- Cuantía / Plazo: Reducción general del 10% del rendimiento neto agrario; desglose por actividad pendiente de confirmación oficial.
- Estado: Publicada en el BOE el 5 de noviembre de 2026; se aplica al ejercicio 2027.
Claves del Mundo Rural
- 📌 Lo que debes saber: La orden de módulos del IRPF 2027 recoge una rebaja general del 10% del rendimiento neto agrario, según el BOE.
- 👥 A quién afecta: A agricultores y ganaderos personas físicas que tributan por estimación objetiva y por el IVA simplificado.
- ⏭️ Qué consecuencias puede traer: Menos base imponible en las rentas de 2027; el alcance real dependerá del desglose por actividad.





