
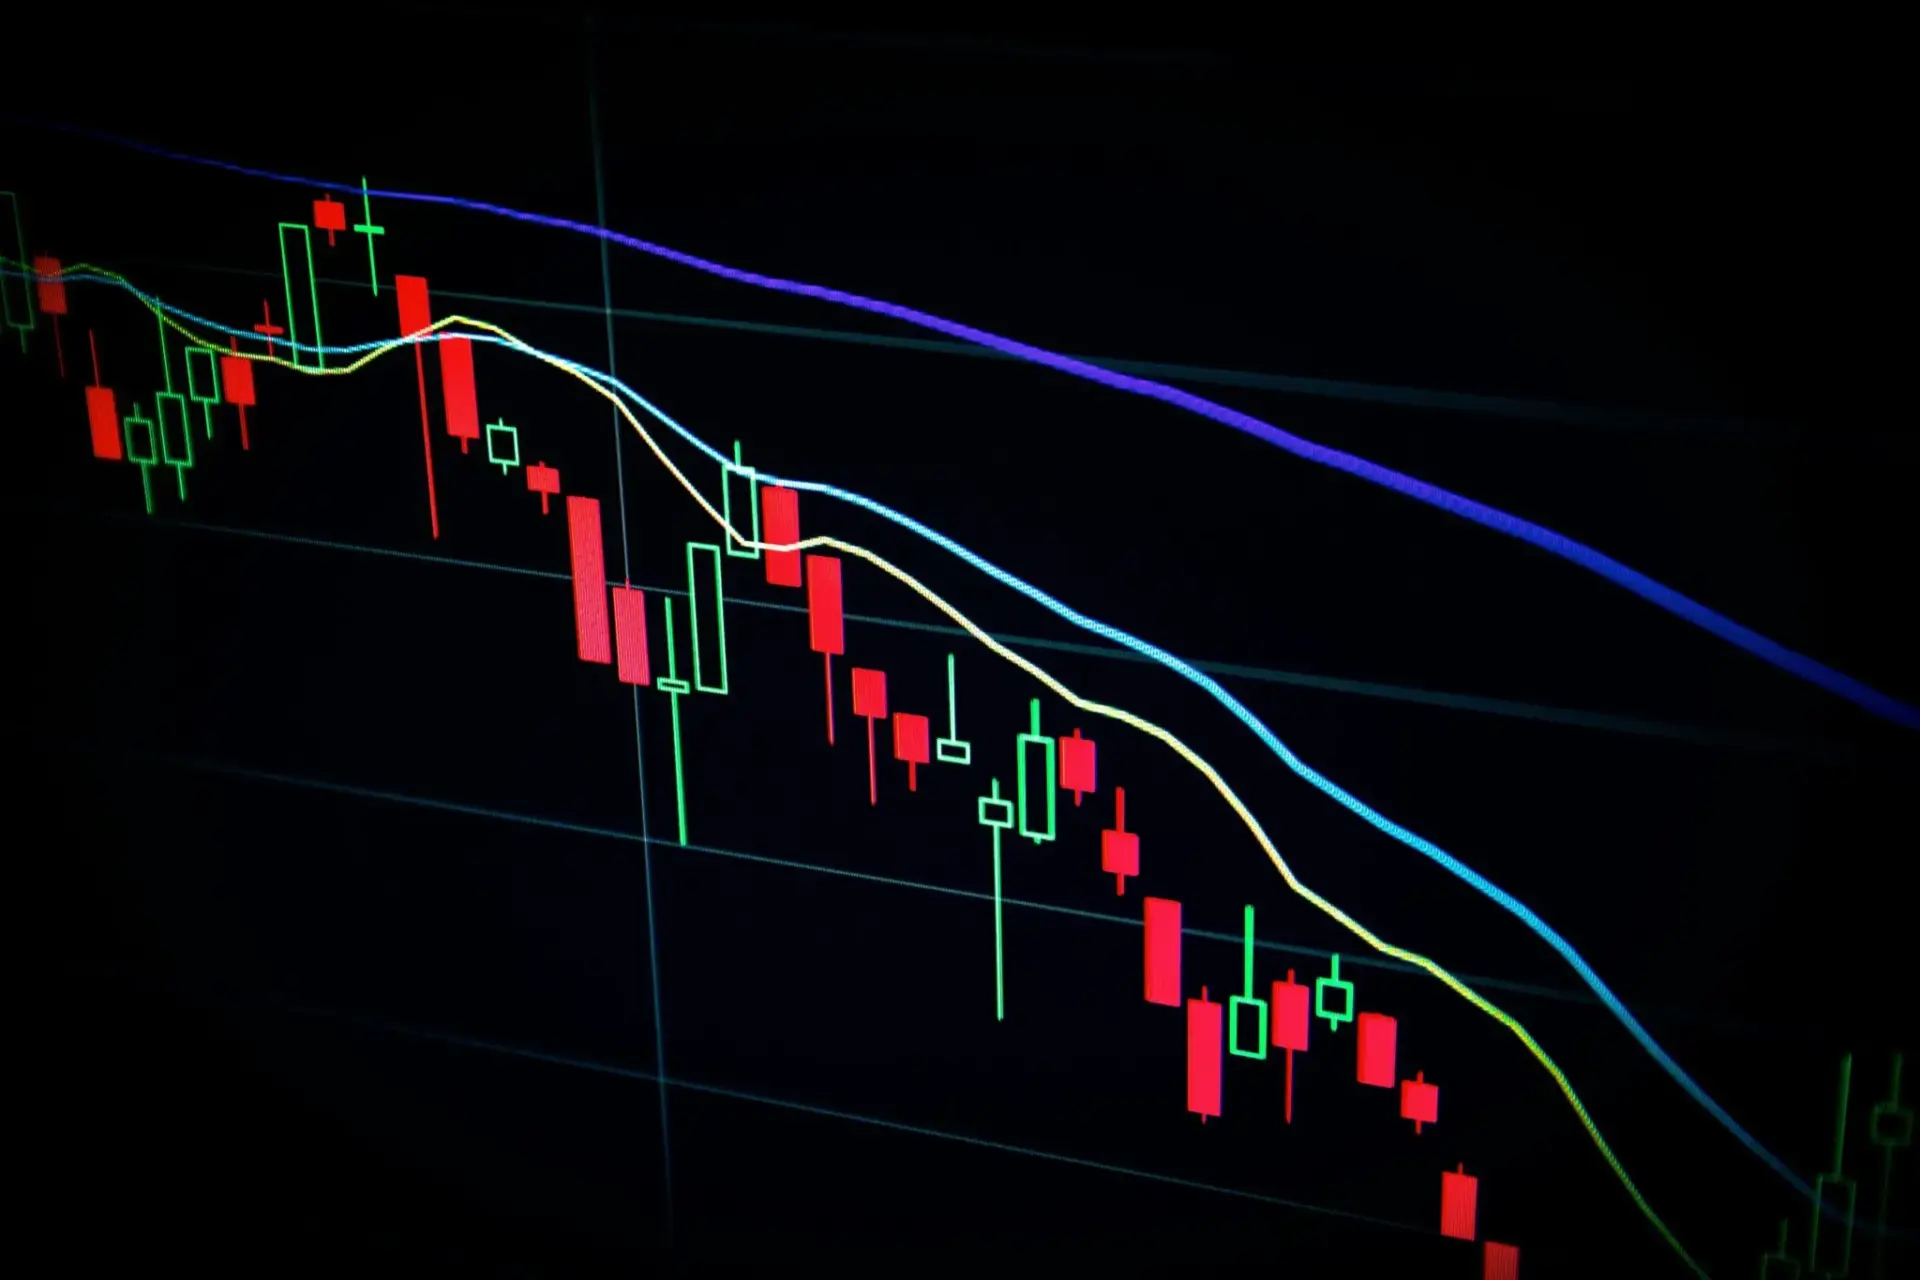
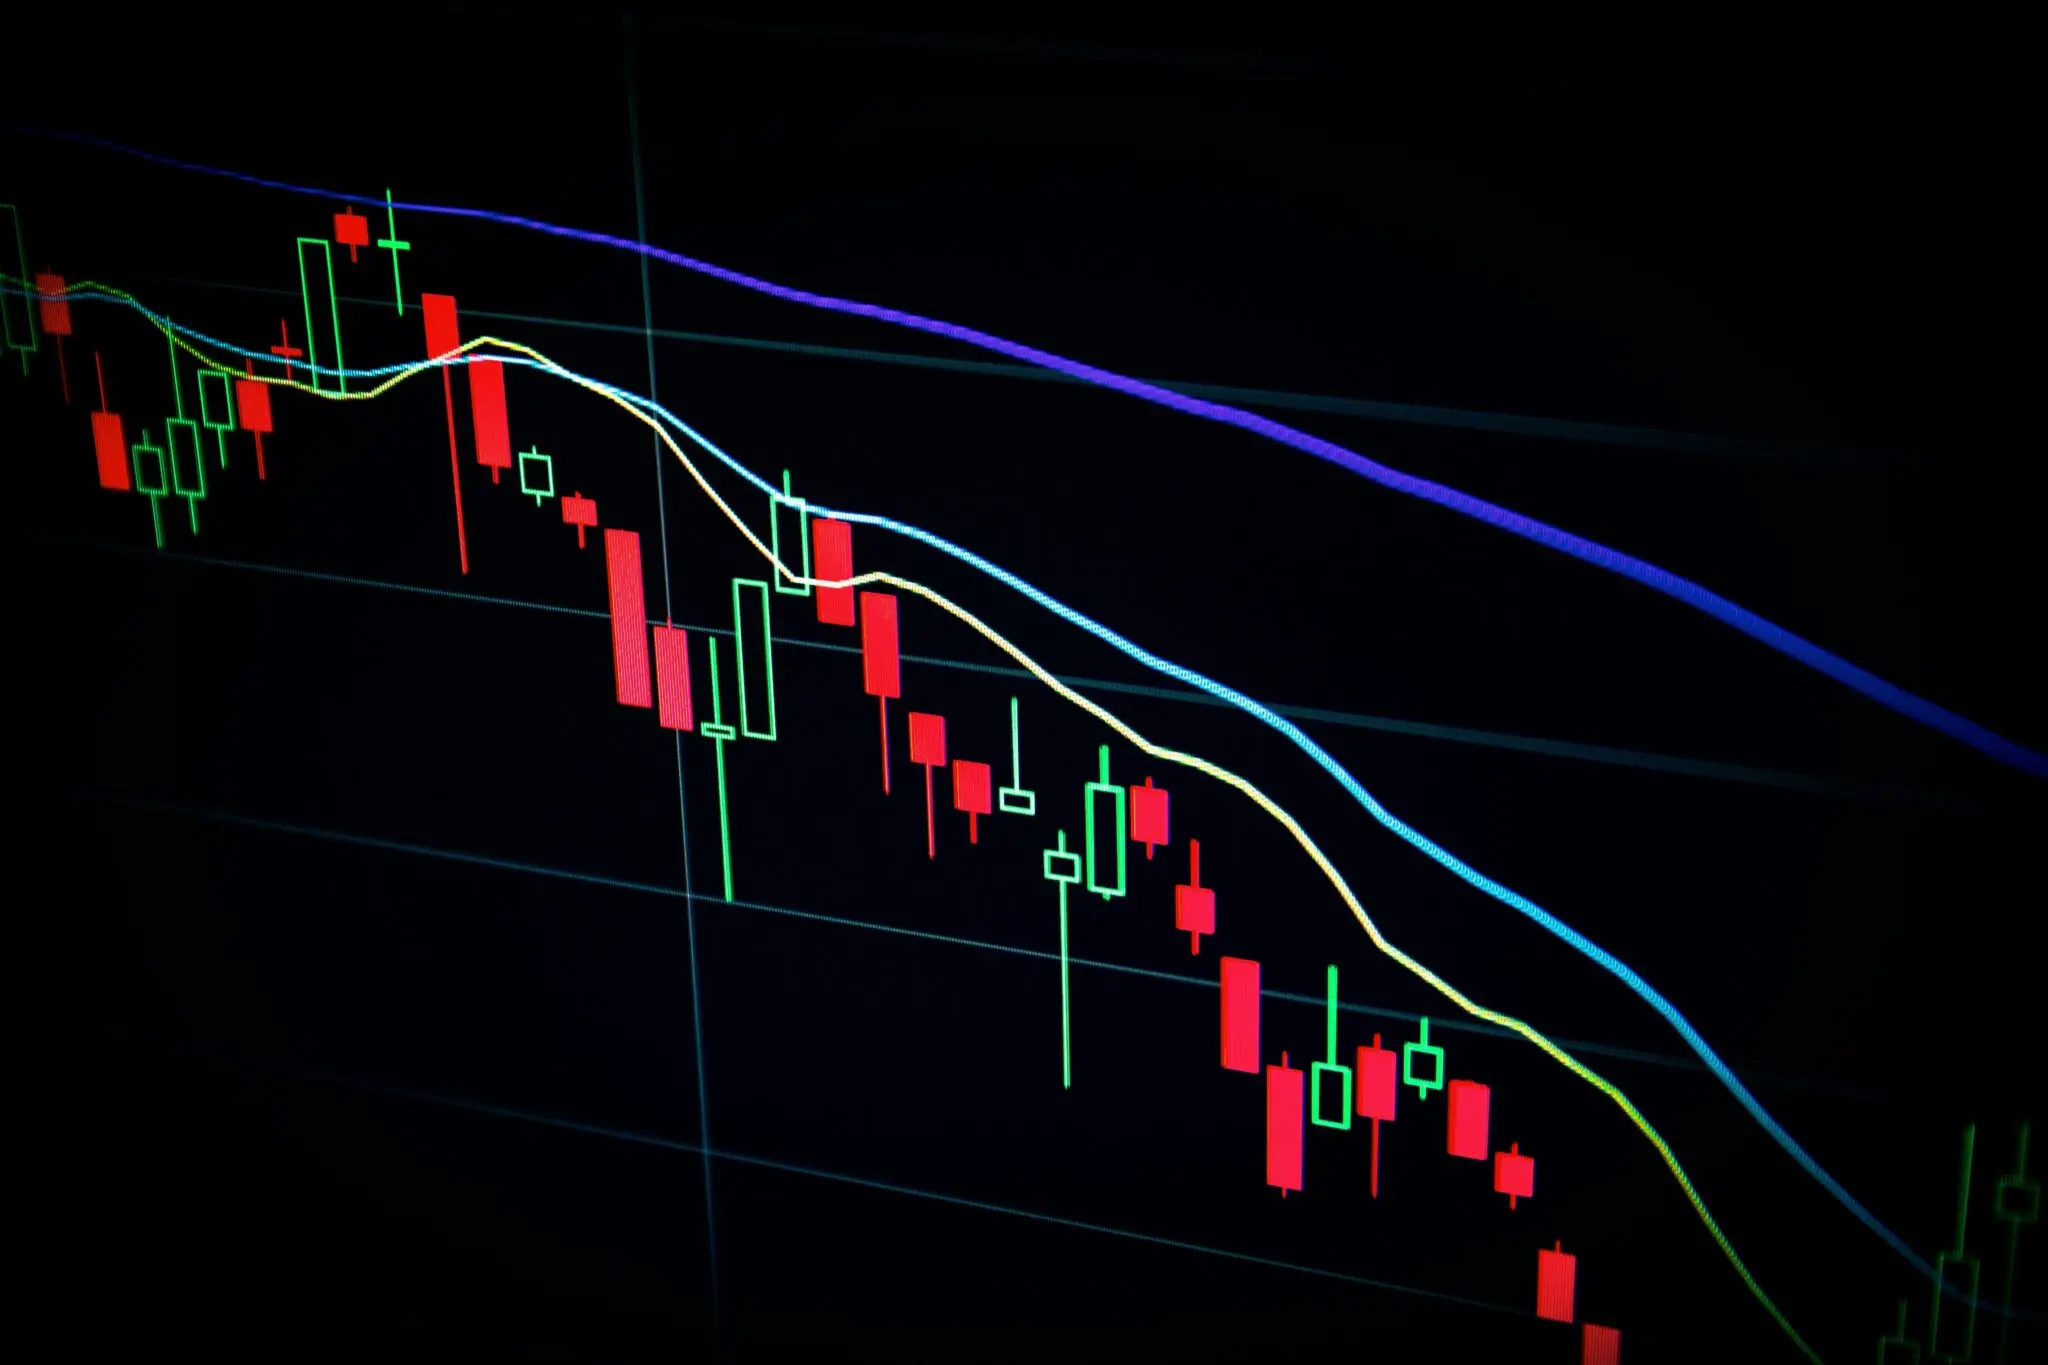
La caída en bolsa de las tecnológicas borró en una sola sesión el rally posterior a las elecciones legislativas de Estados Unidos. El Nasdaq Composite cedía un 5,2% a las 19:46 —hora peninsular española— del jueves 5 de noviembre, según los datos que recogía Associated Press, mientras el S&P 500 perdía un 3,9% y el Dow Jones un 3,1%.
Claves de la operación
- Los tres índices devuelven la euforia en rojo. El Nasdaq lidera el retroceso con un 5,2%, seguido del S&P 500 (-3,9%) y el Dow Jones (-3,1%) en una sesión que aún estaba abierta.
- Los semiconductores concentran el castigo. AMD se dejaba un 15,5%, Nvidia un 8,7% y CoreWeave un 12,5%: el mercado penaliza primero a quien más ha subido con el relato de la inteligencia artificial.
- El riesgo llega a los permisos, no solo a los múltiplos. UBS calcula que las suspensiones de proyectos podrían comprometer en torno al 30% de la capacidad adicional prevista en Estados Unidos para 2028.
Del rally electoral a la fuga: el Nasdaq pierde un 5,2% en una sola jornada
El castigo fue especialmente severo entre los fabricantes de semiconductores y las compañías ligadas a centros de datos. AMD se desplomaba un 15,5% y Nvidia cedía un 8,7% en esa misma actualización de Associated Press. CoreWeave retrocedía un 12,5%, GE Vernova perdía un 7,7%, y Tesla se dejaba un 10,79%. Xataka cifraba la horquilla de caída del sector entre el 9% y el 19%.
La secuencia tiene poco de misterio. Wall Street celebró los resultados electorales con subidas y, apenas un día después, empezó a vender. Los demócratas se hicieron con las dos cámaras del Congreso —asumirán el control en enero de 2027— y ganaron en estados como Texas y Georgia, decisivos para el despliegue de centros de datos.
El detonante de fondo es la propia inteligencia artificial. Levantar un centro de datos exige desembolsos enormes en procesadores y refrigeración, mientras los ingresos futuros siguen sin estar garantizados. Daniel Pinto, vicepresidente de JPMorgan, advirtió el 3 de noviembre de que el mercado podría estar descontando un crecimiento de beneficios demasiado rápido para las empresas vinculadas a la IA.
A ese cóctel se suma el calendario político. Más supervisión estatal y local podría retrasar permisos de nuevas instalaciones, y los analistas de UBS estiman que las suspensiones de proyectos pondrían en riesgo cerca del 30% de la capacidad adicional prevista en Estados Unidos para 2028. Es una proyección sobre proyectos futuros, no una cancelación confirmada.
El rally posterior a las elecciones duró menos que el comunicado que lo celebró. Ahora no se vende una tecnológica: se vende una expectativa de ingresos.
El mercado deja de comprar el relato: quién paga la factura de la IA
Las explicaciones técnicas apuntan más a la mecánica de posiciones que a un cambio de tesis. Mark Hackett, estratega jefe de mercados de Nationwide, atribuía el movimiento a ventas institucionales y al cierre de posiciones apalancadas de hedge funds. Sameer Samana, de Wells Fargo Investment Institute, apunta a un posible cambio de preferencias: el capital migra de las compañías de expectativas a las que generan caja.
El patrón de la sesión respalda esa lectura. Los valores más puros del relato encabezan las pérdidas: CoreWeave cede un 12,5% y GE Vernova, que fabrica el equipamiento eléctrico de esas instalaciones, un 7,7%. Un día. Eso duró la fiesta posterior a las urnas.
La pregunta relevante no es cuánto cae una acción en una tarde, sino si los planes de inversión se paran. Una caída del 15% no cancela un proyecto; la financiación, sí. Ahí es donde el mercado quiere ver señales antes de volver a comprar.
Qué se juega España si el capital rota fuera de la IA
En el IBEX 35 la exposición directa a este relato es limitada, pero no nula. Los planes de inversión de Iberdrola han convertido la demanda eléctrica de los centros de datos en uno de sus argumentos de crecimiento para la próxima década, y esa tesis descansa sobre un supuesto: que los proyectos anunciados se construyan. Un retraso en los permisos de EEUU desplaza el calendario europeo, porque los grandes operadores compran capacidad donde el suelo y la electricidad salen más baratos.
Indra, el otro nombre tecnológico del selectivo, mira el episodio desde otra orilla. Su negocio depende más del contrato público y de defensa que del ciclo inversor en IA, lo que la protege de un ajuste de expectativas, pero también la deja fuera de la revalorización si el sector vuelve a correr. Telefónica ha colocado los centros de datos entre sus líneas de crecimiento en España, con una escala que difícilmente mueve su cuenta de resultados a corto plazo.
En esta redacción entendemos que el episodio dice más del precio que del negocio. La IA sigue siendo un gasto real con retornos por demostrar, y el mercado había tardado meses en poner número a esa duda. El riesgo que ahora se descuenta no es que la tecnología no funcione, sino que la infraestructura llegue antes que la demanda capaz de pagarla. Ya ocurrió con el exceso de fibra óptica que siguió a la burbuja de las telecos, y la factura tardó una década en digerirse.
El próximo termómetro serán los resultados de Nvidia, que el mercado ha convertido en juicio oficioso de todo el sector. Después, en enero de 2027, el Congreso demócrata tomará posesión y se sabrá hasta dónde llega la supervisión sobre los permisos de los centros de datos. Hasta entonces, cada sesión volátil será una encuesta sobre la misma pregunta: cuánto está dispuesto a pagar alguien por una promesa de ingresos.





