
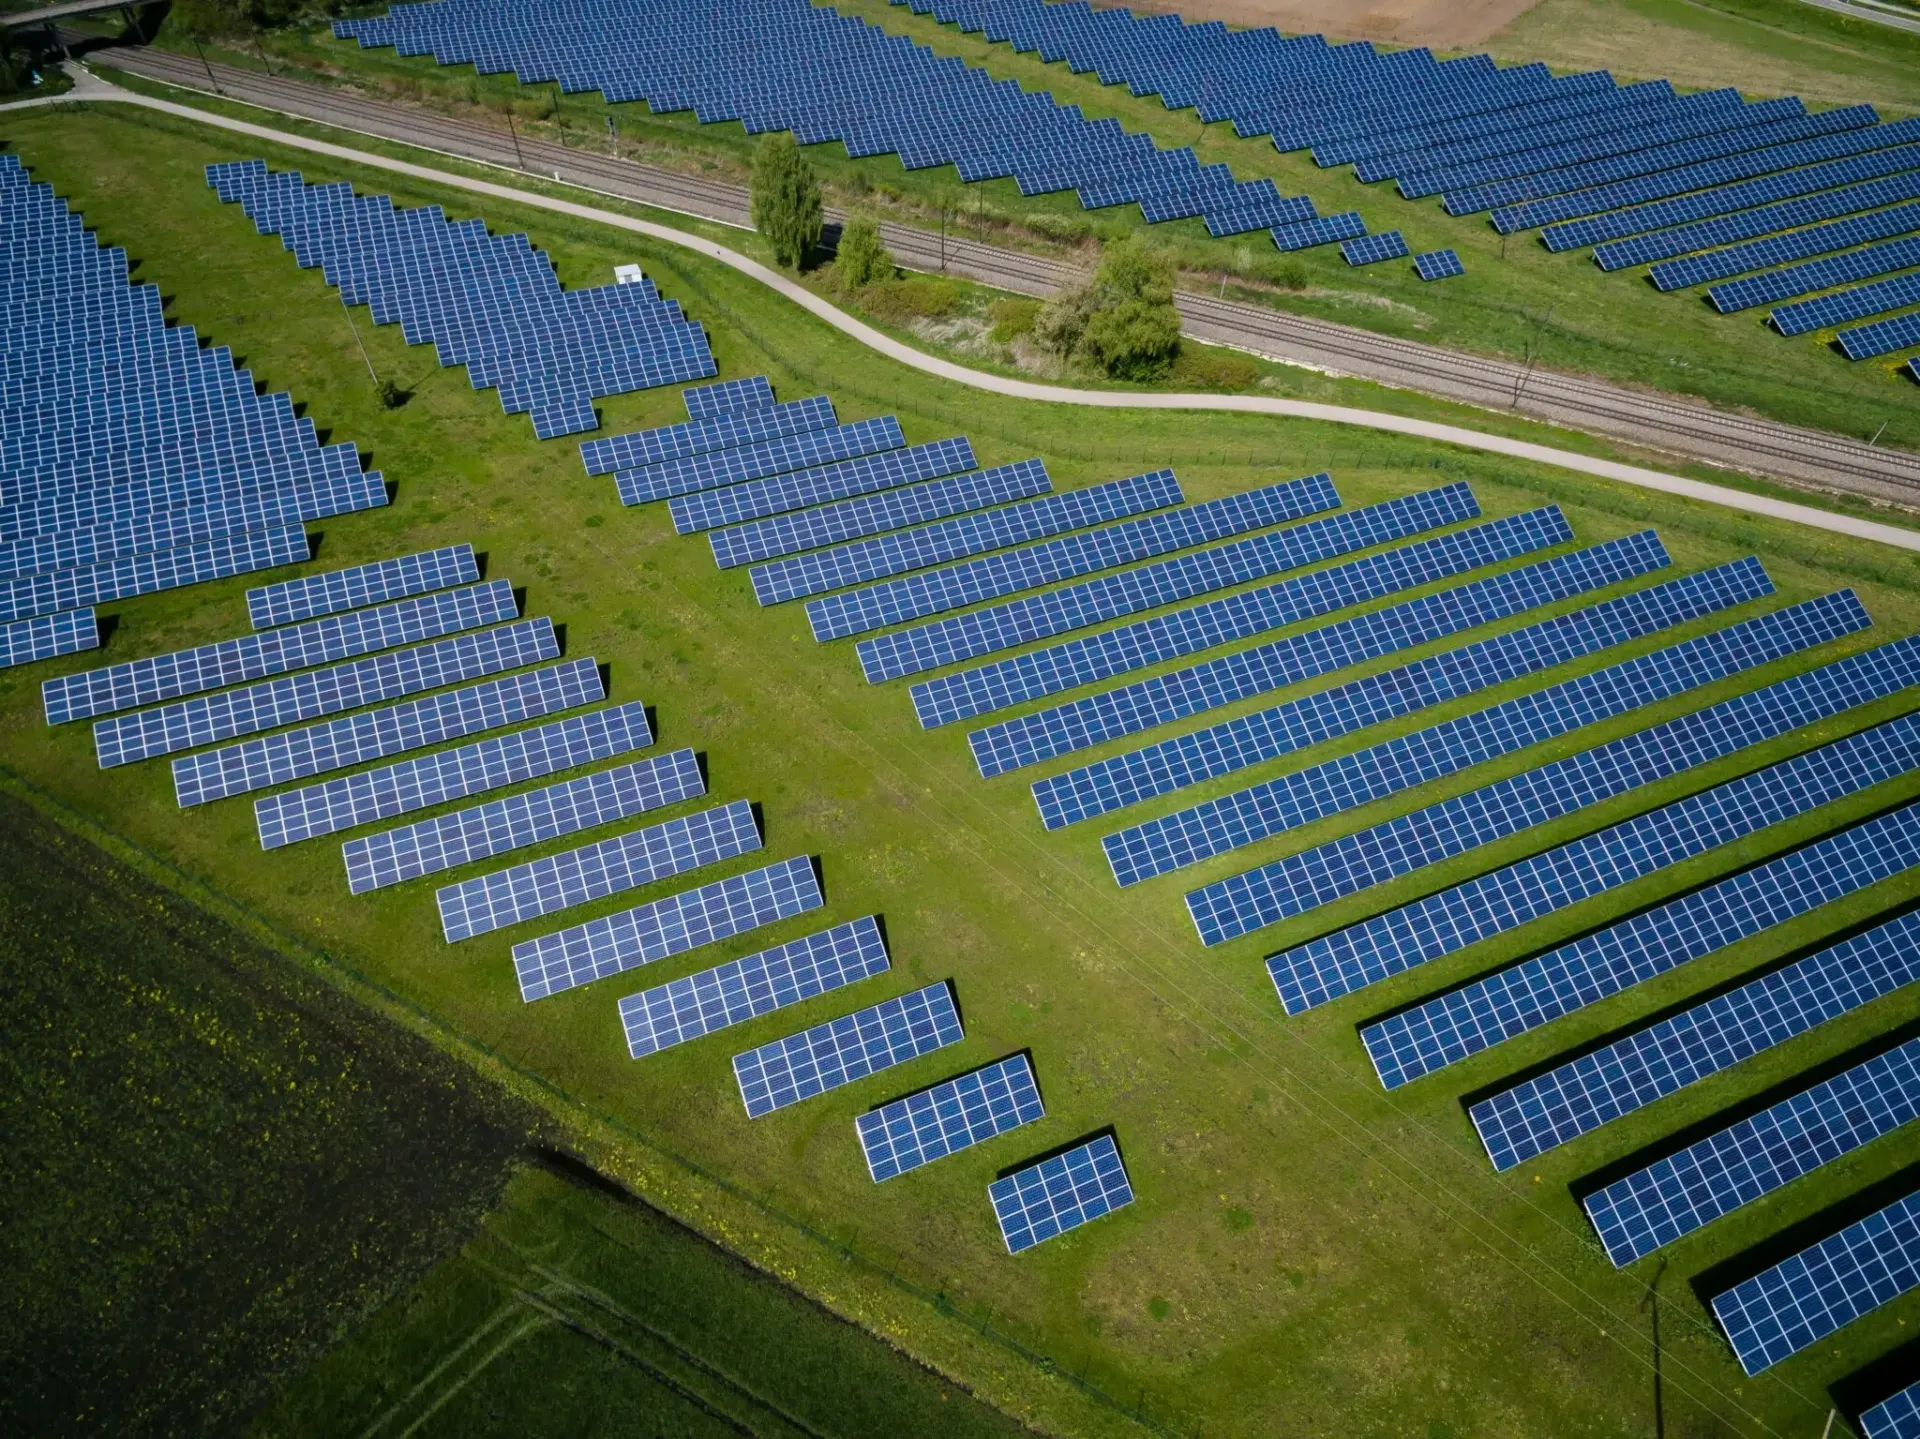
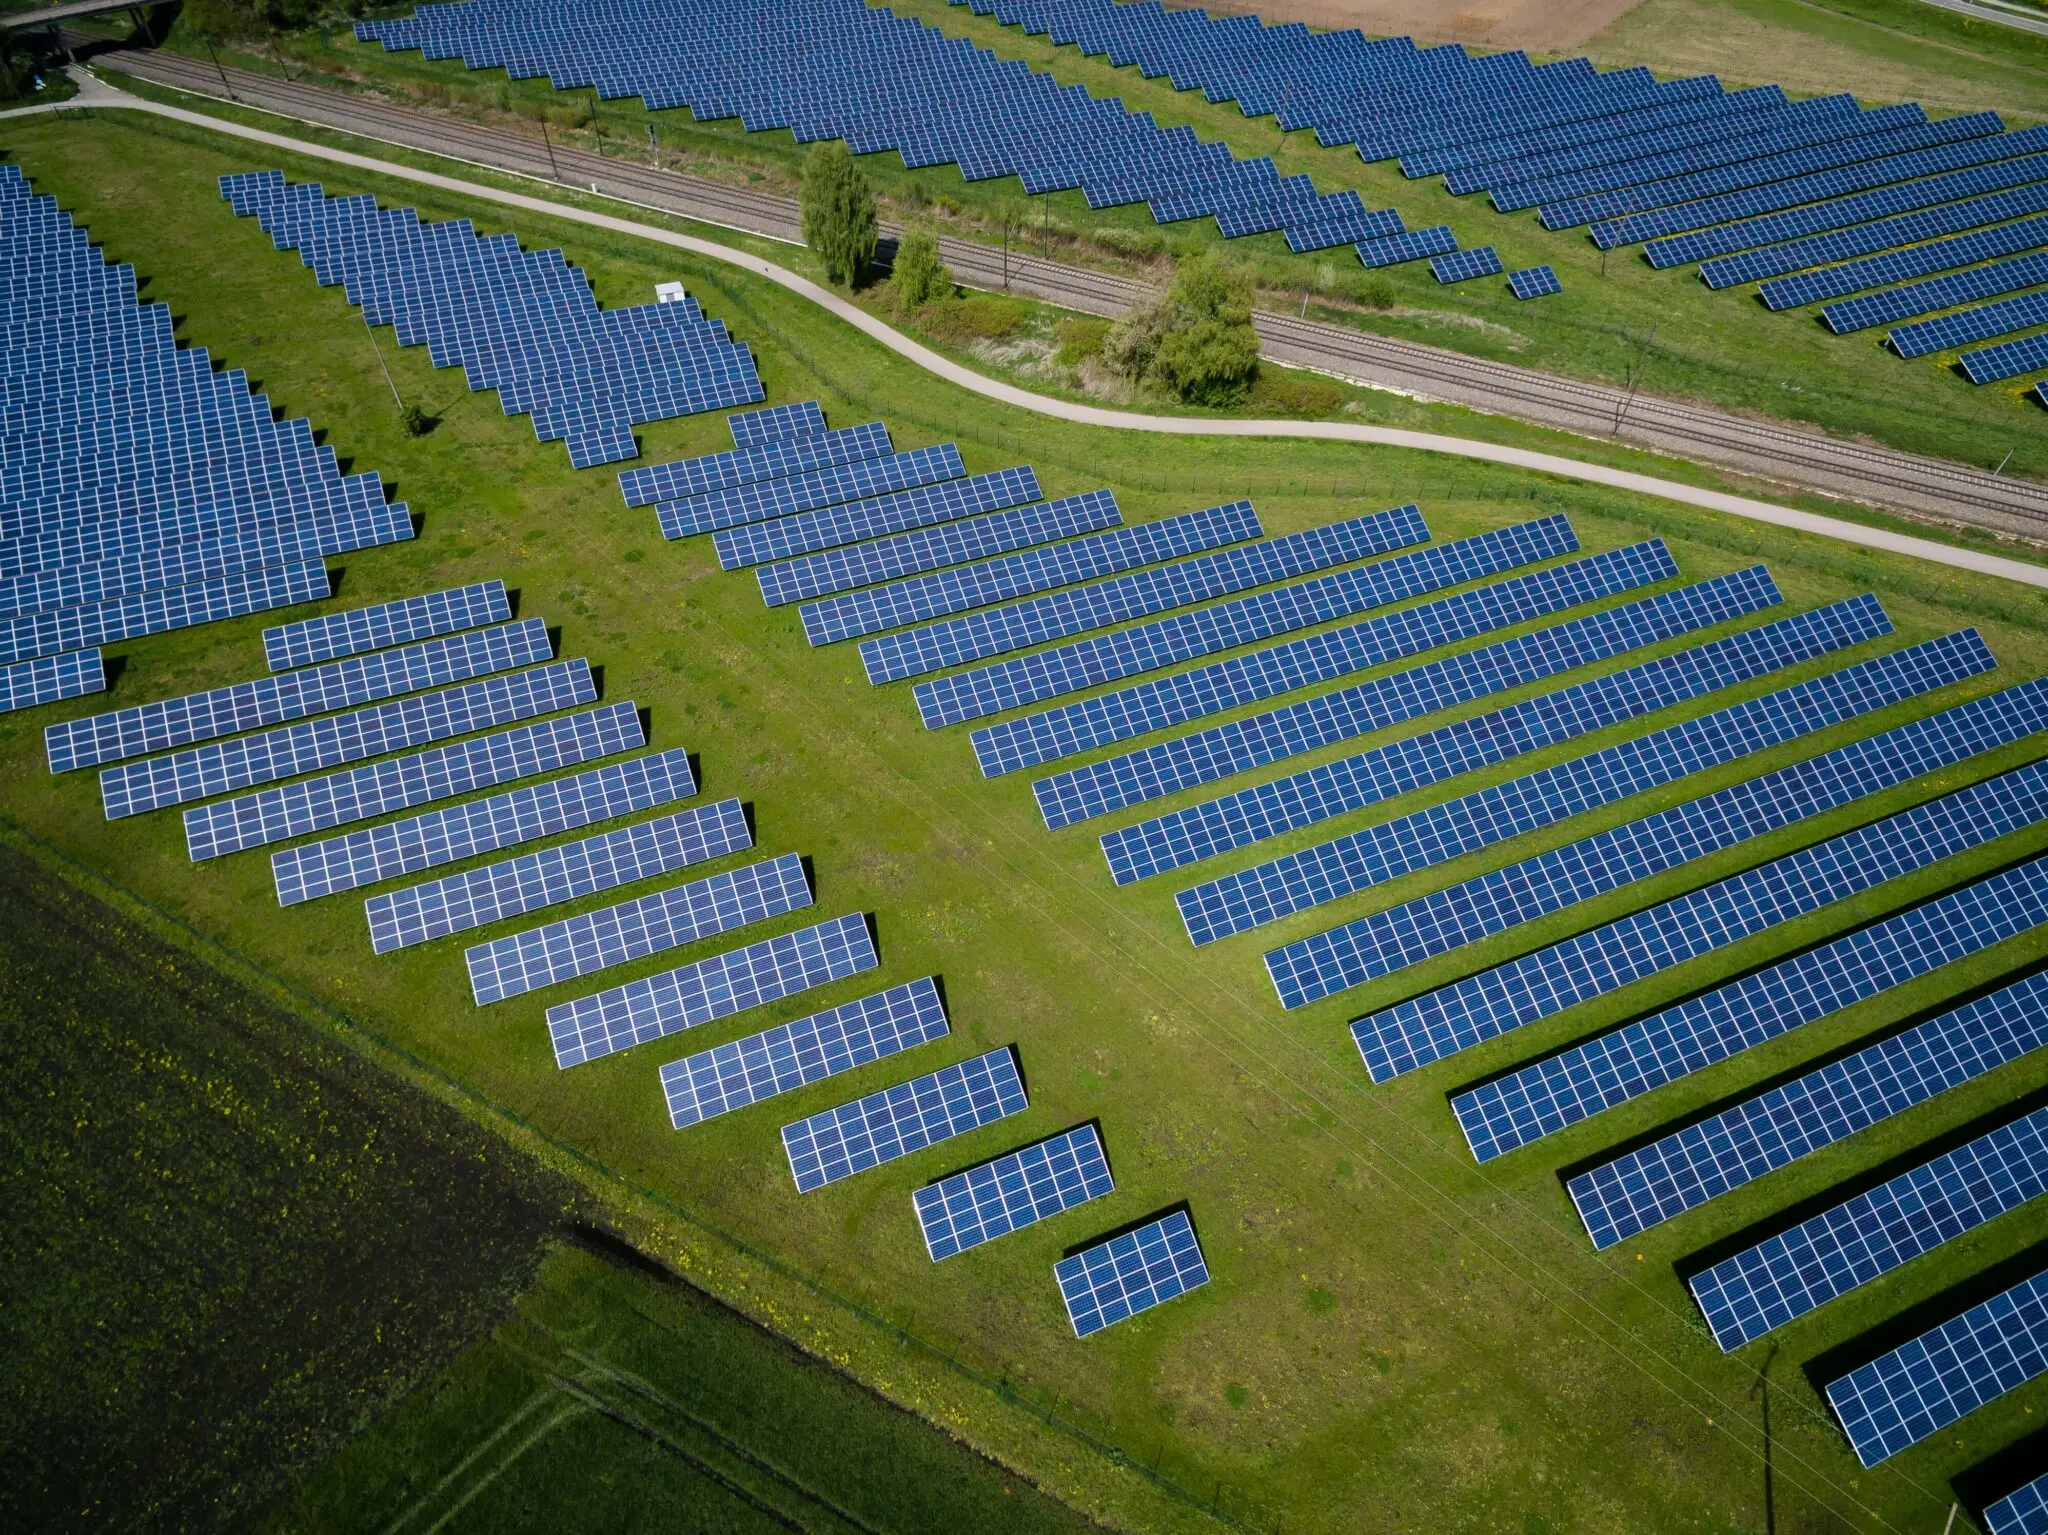
Panamint Capital ha cerrado la primera fase de un préstamo verde solar en Texas de 1.800 millones de dólares que financiará 1,2 GW de fotovoltaica junto a la central de carbón Twin Oaks, en el condado de Robertson.
El importe se reparte en dos tramos. El primero, ya cerrado, asciende a 769 millones de dólares y cubre la construcción en curso de Big Rooter West, la fase de 491 MW cuyas obras arrancaron en julio. El segundo, por encima de los 1.000 millones, financiará Big Rooter East, los 658 MW restantes, con cierre previsto en el primer trimestre de 2027. La suma exacta de ambas etapas, 1.149 MW, se redondea en la comunicación del inversor a 1,2 GW.
La planta ocupa 1.804 hectáreas de terreno minero recuperado, a medio camino entre Dallas y Houston, y evacúa a través de la infraestructura que ya opera el complejo Twin Oaks, con 349 MW de carbón en servicio. Ese es el gancho del proyecto y también su zona gris: la capacidad renovable no desmonta la central fósil, la reutiliza.
De 769 millones a 1,2 GW: así se reparte la financiación
Apolka Totth, consejera delegada de Panamint, sitúa el complejo terminado en 1,5 GW de potencia térmica y renovable operativa, más de 30 kilómetros de nueva línea de 345 kV, 1,6 GWh de almacenamiento en baterías y 790 MW de capacidad para centros de datos en desarrollo sobre un sitio de 4.047 hectáreas. No es solo una planta solar: es un nudo industrial con generación, minería de superficie, respaldo eléctrico y cómputo.
Para colocar la electricidad, la compañía informa de un contrato de compraventa de energía a largo plazo con una corporación que no identifica y que, según su versión, se extiende hasta bien entrada la década de 2050. El dato importa y la opacidad también: sin nombre de la contraparte ni precio por MWh, el PPA es una garantía de ingresos que el mercado no puede contrastar.
Un contrato a varias décadas sostiene la financiación; sin contraparte identificada, el mercado solo puede creer la mitad del dato.
Los plazos son concretos. Big Rooter East iniciará obras en diciembre de 2026, con cierre financiero previsto para el primer trimestre de 2027 y entrada en operación comercial en agosto de 2029. Entre ambas fases, Panamint estima más de 800 empleos durante la construcción, sin detallar cuántos permanecen después en operación y mantenimiento.
La cadena de suministro es la parte que mejor resiste el escrutinio. Solv Energy firma la ingeniería, compras, y construcción; First Solar aporta unos 2 millones de paneles fabricados en Ohio, Luisiana y Alabama; Nextpower instala seguidores NX Horizon con sus sistemas Hail Pro-75 y NX Navigator; y el proyecto consumirá más de 34.000 toneladas de acero de producción nacional.
Panamint tampoco es una utility al uso. Con sede en Nevada, fundada en 2019 y dirigida por una mujer, cerró 2025 con 718 MW en operación según su propio informe de sostenibilidad, que cita Twin Oaks como ejemplo de su estrategia de reurbanización industrial. El préstamo de 1.800 millones es su salto de escala: añade 1,2 GW a esa base instalada.
La letra pequeña: solar nuevo sobre carbón que sigue quemando
Aquí está el detalle que el comunicado deja en segundo plano. El préstamo verde financia exclusivamente las dos fases solares; la central de 349 MW que da nombre al complejo sigue en el balance y sigue emitiendo. Panamint defiende el modelo como reutilización de suelo minero y de red, un argumento técnico sólido —evita nueva ocupación y ahorra años de conexión— que, sin embargo, no convierte la operación en descarbonización: la hibridación añade limpia, no retira fósil.
Tampoco hay cifra de emisiones evitadas. Un préstamo etiquetado como verde se acoge a los principios del mercado: uso de fondos vinculado a activos elegibles, seguimiento y reporte. Aquí el activo elegible es la solar, y eso se cumple. Pero el impacto climático neto del complejo depende de cuánto desplace realmente al carbón y de cuánto sume el centro de datos. Ni una cosa ni la otra vienen cuantificadas en la información publicada.
📊 Impacto ecológico en cifras
- CO2 evitado: sin cifra en la información publicada; el préstamo no detalla reducción de emisiones.
- Capacidad: 1,2 GW solares en dos fases, 491 MW al oeste y 658 MW al este.
- Inversión: 1.800 millones de dólares; 769 millones cerrados en la primera fase y más de 1.000 millones pendientes.
- Equivalencia: 1.804 hectáreas de mina rehabilitada, 1,6 GWh de baterías y más de 800 empleos de construcción.
Qué enseña este caso a la financiación verde europea
El precedente más útil está en España. Los nudos de evacuación de las centrales de carbón ya cerradas —As Pontes, Andorra, Meirama— son hoy el suelo más codiciado para hibridar solar y almacenamiento, y las subastas de acceso y conexión del MITECO han primado esos emplazamientos. La diferencia con Texas es de intención: allí el carbón sigue encendido; aquí el objetivo es que no quede ninguna planta en 2030. Un préstamo verde que financia solar en un nudo fósil operativo resuelve la conexión, pero no la transición.
La sostenibilidad se demuestra con lo que se apaga, no solo con lo que se enciende: un gigavatio solar junto a una caldera de carbón es convivencia, no descarbonización.
Para un inversor hay tres lecturas. La primera es de coste: reutilizar terreno minero e infraestructura eléctrica recorta años de tramitación, el mayor cuello de botella de la solar en Estados Unidos. La segunda es de riesgo: un PPA sin contraparte pública y una segunda fase de más de 1.000 millones que aún no ha cerrado dejan el plan a medio asegurar. La tercera es de etiqueta: el mercado de bonos verdes y préstamos sostenibles exige trazabilidad y reporte de impacto, y la ausencia de toneladas de CO2 evitadas es una laguna, no un detalle.
El proyecto, eso sí, marca un camino replicable. Cada gigavatio levantado sobre una mina rehabilitada es suelo que no se ocupa en verde y una línea de alta tensión que no hay que construir desde cero. Los datos del sistema eléctrico estadounidense que publica la EIA confirman que la solar lidera las nuevas adiciones de capacidad del país desde hace años; lo que falta no es capacidad, es criterio para retirar lo viejo al mismo ritmo al que se añade lo nuevo.
🌍 El Impacto Real para el Futuro
- Beneficio medible: 1,2 GW de solar y 1,6 GWh de baterías sobre suelo ya degradado, sin ocupar una hectárea nueva de terreno virgen.
- Modelo que cambia: el brownfield minero y la conexión de una central de carbón de 349 MW sustituyen al megaproyecto en campo abierto con línea nueva.
- Para las próximas generaciones: la infraestructura eléctrica seguirá siendo útil décadas después del último vagón de carbón, aunque el apagado de la caldera siga pendiente.





