
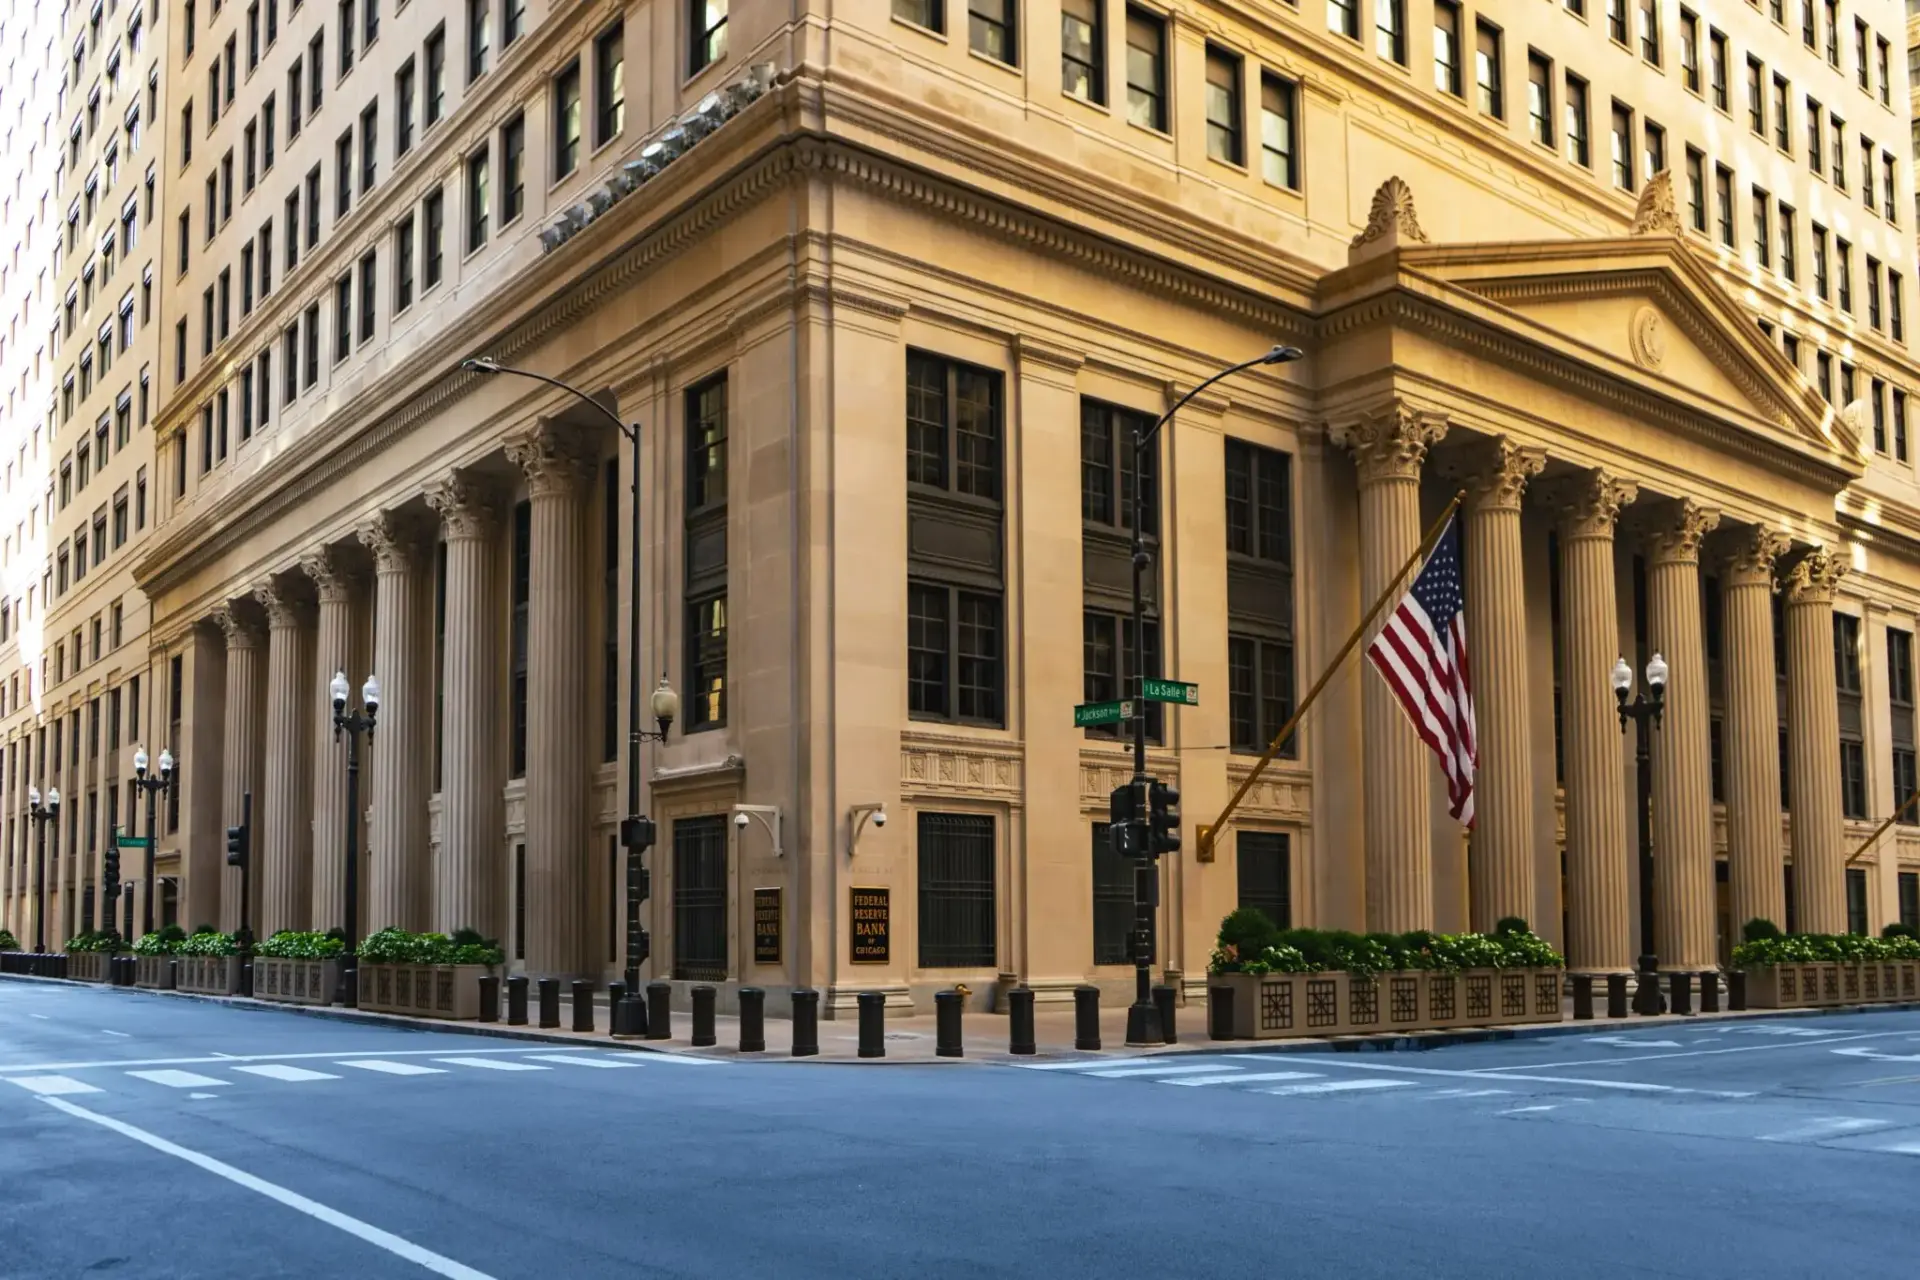
Donald Trump ha pedido a Jerome Powell que dimita del consejo de gobernadores de la Reserva Federal. El pretexto son los sobrecostes de la reforma de la sede del banco central. El trasfondo es otro: apretar la presión sobre la institución que fija el precio del dinero en medio mundo, con el euríbor, referencia de la mayoría de las hipotecas variables españolas, mirando de reojo.
Qué ha pasado: del informe del inspector general al mensaje en redes
La petición llegó por redes sociales. Trump escribió que la sede de la Fed se había salido del presupuesto ‘a un ritmo sin precedentes’ y que Powell, al que rebautizó como ‘Demasiado Tarde’, ‘como mínimo debería ser obligado a renunciar a la Junta’. Y no fue un exabrupto aislado del presidente: ordenó al fiscal general Todd Blanche que estudiara el informe del inspector general y determinara qué medidas adoptar, según el relato que recoge La República.
El documento, hecho público el miércoles, no aprecia conducta delictiva alguna. Habla de errores acumulados en la gestión del proyecto y de un desfase de costes que disparó el presupuesto de la reforma. Es, en resumen, un reproche administrativo convertido en munición política contra un banquero central al que la Casa Blanca nunca ha mirado con simpatía.
Conviene recordar quién es Powell hoy, porque el detalle importa. Ya no preside la Reserva Federal: su mandato al frente del banco expiró en mayo de 2026. Pero sigue sentado en el consejo de gobernadores, con un sillón que no vence hasta comienzos de 2028. Traducido: ni siquiera ha salido del edificio, y su voto sigue contando en las decisiones de tipos.
Por eso la petición de dimisión no es un gesto retórico. Un banco central independiente puede subir los tipos aunque resulten impopulares y bajarlos aunque no le convengan al Gobierno de turno. La credibilidad de la moneda se sostiene sobre esa garantía. Cuando se resquebraja, el mercado reacciona como ante un país que cambia las reglas a mitad de partida: exige más interés por prestar el mismo dinero.
El precio del dinero en medio mundo depende de que la Casa Blanca no convierta la Reserva Federal en una sucursal del despacho oval.
Por qué este pulso llega hasta las hipotecas españolas
Vamos por partes, porque aquí está el detalle que casi nadie cuenta. El euríbor no lo fija la Fed: lo decide el mercado interbancario europeo bajo el paraguas del Banco Central Europeo. Pero las dos piezas van cosidas por el mismo hilo. Si Washington enciende la prima de riesgo global, el BCE pierde margen para bajar tipos y el euríbor tarda más en ceder.
Y eso toca directamente el bolsillo de los hogares. El euríbor es la referencia de la inmensa mayoría de las hipotecas variables españolas: cada décima que se atasca en su senda de bajada se traduce en cuotas que no bajan, o que bajan menos, en cientos de miles de casas.
A eso se suma el otro frente. La deuda pública, que supera el billón y medio de euros según el Banco de España, se coloca cada vez más entre inversores internacionales que miran con lupa el riesgo global antes de comprar papel español.
Las empresas tampoco se libran. Las compañías españolas con deuda emitida en dólares pagan más cuando el apetito por el riesgo se enfría, y entidades como Santander, con un negocio relevante en Estados Unidos, tienen parte de sus resultados expuestos a lo que ocurra al otro lado del Atlántico. La energía, que se compra en dólares, es la primera en notar cualquier sobresalto financiero.
Nixon, Turquía y la lección de los bancos centrales domesticados
La historia tiene un manual y conviene abrirlo. A comienzos de los setenta, Richard Nixon presionó al entonces presidente de la Fed, Arthur Burns, para que no subiera los tipos antes de las elecciones. Lo consiguió, y el resultado fue una década de inflación desbocada en Estados Unidos que no se domó hasta que Paul Volcker aplicó el correctivo más duro que recuerda la política monetaria moderna.
El otro espejo está en Turquía. Entre 2019 y 2023, Recep Tayyip Erdogan fue acumulando ceses de gobernadores del banco central por no bajar los tipos al ritmo que él quería. La lira se desplomó y la inflación superó el 80% interanual en 2022. Una institución capturada deja de anclar expectativas, y sin expectativas ancladas el crédito se encarece para todos.
En el caso de la Fed, el contrapeso no es un hombre. Es un diseño institucional que cumple 75 años: el acuerdo de 1951 por el que el Tesoro dejó de marcarle el paso al banco central estadounidense. Ese diseño se pone a prueba ahora en tiempo real.
Qué conviene seguir: si Powell presenta su renuncia, si el consejo de gobernadores cierra filas y cómo reaccionan los mercados de deuda en las próximas semanas. Y un dato que el lector español notará antes o después: cualquier turbulencia que frene la bajada de tipos en Europa termina pasando factura en la letra de su hipoteca.
📌 Ficha del Caso
- Ficha sobre el caso: Trump exige la salida de Powell del consejo de la Reserva Federal tras un informe sobre los sobrecostes de la reforma de su sede, que no aprecia delito alguno.
- Datos importantes: Powell dejó la presidencia de la Fed en mayo de 2026, pero conserva su escaño de gobernador hasta comienzos de 2028. El euríbor marca la mayoría de las hipotecas variables españolas.
- Resumen: El pulso debilita la imagen de independencia del banco central, encarece el riesgo global y complica la senda de bajada de tipos que necesitan familias y empresas españolas.





