
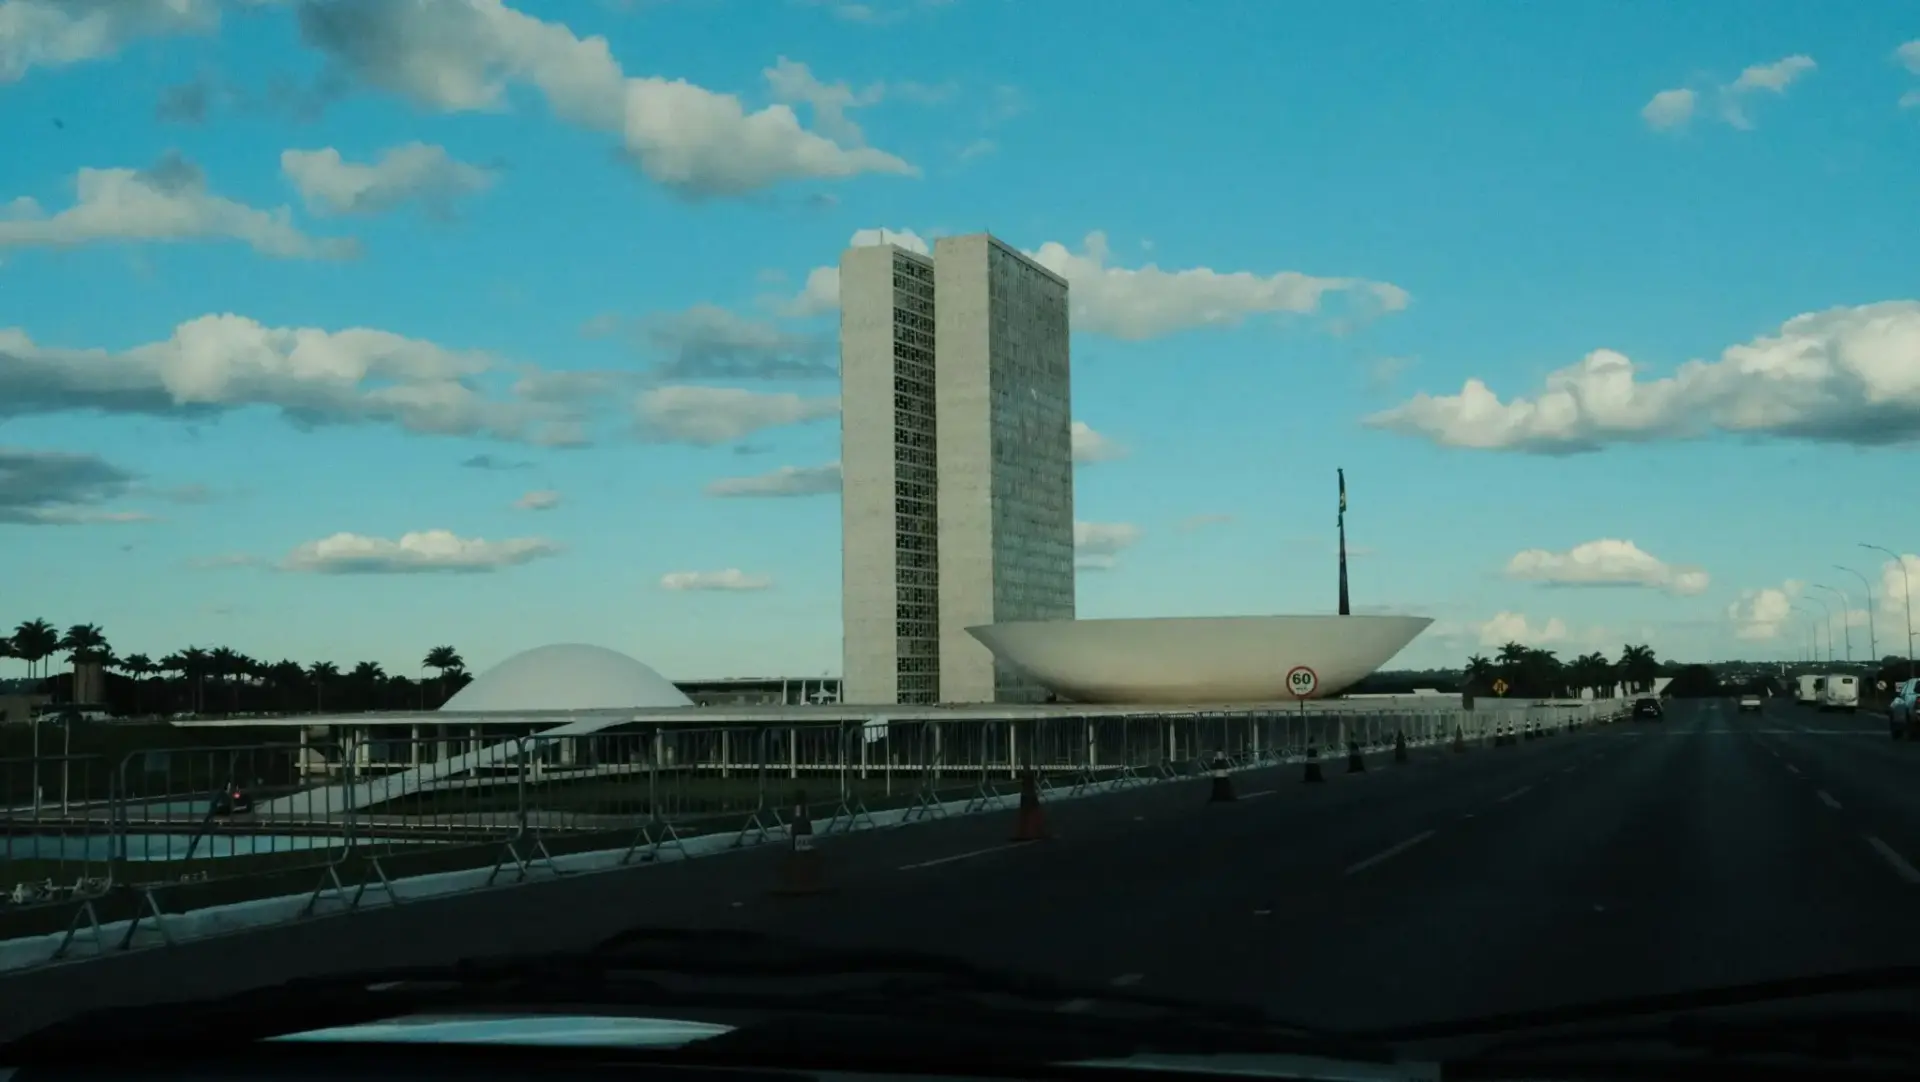
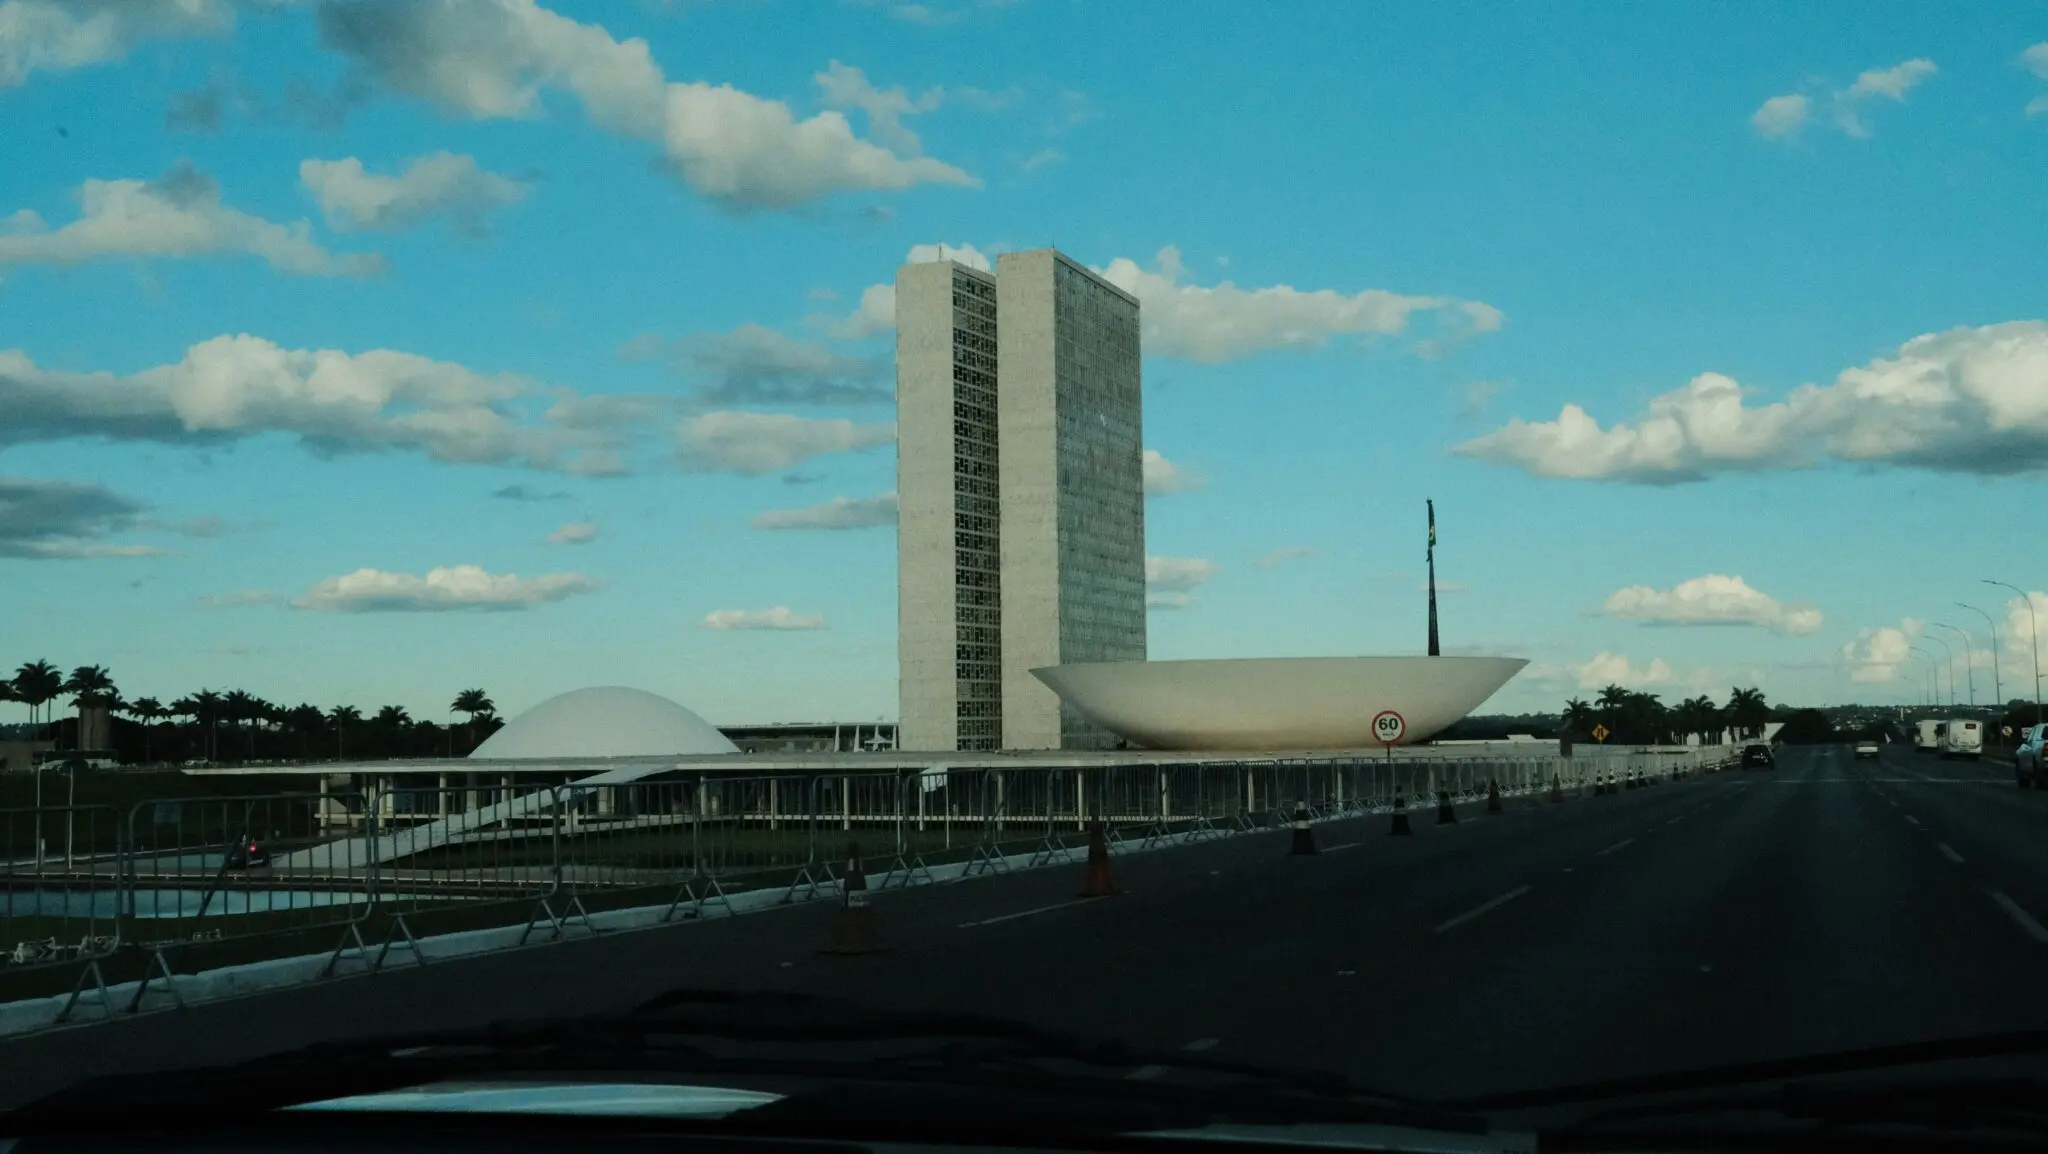
Brasil celebra hoy la primera vuelta de las elecciones de 2026 y los mercados se preparan para una sacudida. Las acciones, los bonos y el real brasileño se ajustarán de golpe, gane quien gane, porque la contienda ha impedido a los operadores tomar posturas firmes antes de la votación. Ese latigazo llega directo a tres de las mayores empresas españolas.
Santander, BBVA y Telefónica tienen en Brasil uno de sus principales mercados globales. Sus negocios brasileños se mueven cada mañana al ritmo del real y del Ibovespa, el índice de referencia de la Bolsa de São Paulo. La sacudida del real llega en semanas a los resultados del grupo en España.
Si nadie alcanza la mayoría absoluta este domingo, la segunda vuelta queda fijada para el 25 de octubre, según el calendario oficial del Tribunal Superior Electoral. Ese horizonte marca el ritmo de las próximas tres semanas. Y la primera lectura de las urnas, que llegará en la madrugada del domingo al lunes, fijará el tono.
Los dos escenarios que moverán el mercado brasileño
Los inversores manejan dos escenarios y ninguno es neutro. Si el presidente Luiz Inácio Lula da Silva supera a su rival por más de cuatro puntos, apuntala su condición de favorito para el 25 de octubre y la respuesta sería de ventas: acciones a la baja, curva de tipos más empinada y presión sobre la moneda. Si la diferencia es mínima, o hay empate técnico, la lectura del resultado cambia de signo.
Un margen estrecho se interpretaría como relativamente favorable a Flávio Bolsonaro. Ahí nace la esperanza de un ajuste fiscal severo, el escenario que los inversores llevan meses reclamando y que podría desencadenar un repunte inmediato en la apertura. El mercado brasileño premia más el recorte del gasto que el color del ganador.
Conviene recordar que la ortodoxia fiscal se paga cara en São Paulo. ‘Los cambios radicales en la política fiscal ortodoxa son recompensados generosamente por el mercado’, resume Natalia Gurushina, economista jefe para mercados emergentes de Van Eck Associates Corporation. Con la contienda tan igualada, cualquier sorpresa deja la puerta abierta a una venta masiva.
Un empate técnico o una ventaja mínima vale hoy más en la Bolsa de São Paulo que un triunfo holgado.
Por qué esta volatilidad golpea a la banca española
JPMorgan puso números a los dos caminos en una nota fechada el 29 de septiembre. En un escenario de mejora fiscal, el real se apreciaría alrededor de un 6% y la renta variable brasileña podría subir hasta un 50% sobre los niveles actuales. En el escenario contrario, de deterioro gradual, el real se debilitaría en torno a un 6%, la deuda local escalaría hasta el 15,5% y las acciones caerían un 21%.
Bloomberg Economics llega a una conclusión parecida por otra vía. Una victoria de Bolsonaro recortaría los rendimientos a diez años en 70 puntos básicos —cada uno, una centésima de punto porcentual— y fortalecería la moneda cerca de un 3%. Un triunfo de Lula empujaría esos mismos rendimientos casi 100 puntos básicos hacia arriba y debilitaría el real más de un 3,5%.
Todo esto importa en España porque Brasil no es un mercado cualquiera. Santander Brasil figura entre las mayores filiales del grupo y aporta una porción relevante de su beneficio. Telefónica opera allí a través de Vivo, uno de sus mercados más grandes del mundo. BBVA mantiene asimismo una presencia significativa en el país. Un real débil encarece la deuda de los clientes, tensa la morosidad y reduce en euros el valor de los beneficios repatriados. Ninguna de las tres puede mirar hacia otro lado.
No es un riesgo abstracto. Citi ya desglosó qué valores comprar en cada escenario: si gana Bolsonaro, apuesta por compañías domésticas de larga duración como la constructora Cyrela y la textil C&A Modas; si gana Lula, prefiere firmas con capacidad de fijar precios, como Embraer, WEG o Axia Energia. Los gestores españoles con cartera en la región miran esa lista con lápiz y calculadora.
Lo que enseñan los ciclos electorales anteriores
Brasil lleva décadas convirtiendo cada cita electoral en un episodio de manual. En 2002, la simple expectativa de una victoria de Lula provocó una fuga de capitales y una fuerte depreciación del real que después se moderó con la llegada de un equipo económico ortodoxo al Gobierno. En 2018, el triunfo en primera vuelta de Jair Bolsonaro desató un rally inmediato en la Bolsa y en la divisa, sostenido sobre esa misma promesa de ajuste que hoy vuelve a sonar.
El pánico previo al voto dura semanas; la política económica real dura cuatro años. Por eso conviene no confundir el ruido de la madrugada con la tendencia. Lo que de verdad mirarán los analistas de Santander, BBVA y Telefónica en las próximas semanas es el marco fiscal que salga de la segunda vuelta del 25 de octubre y, sobre todo, quién lo ejecuta.
Queda un detalle que casi nadie cuenta: buena parte del dinero ya está colocado y las apuestas sobre la curva de tipos están tan cargadas que cualquier resultado inesperado provoca una reversión violenta. Bloomberg Intelligence lo advirtió en su análisis previo. La sesión del lunes, con la Bolsa de São Paulo abriendo a las diez de la mañana hora local, será el primer test de fuego.
📌 Ficha del Caso
- Ficha sobre el caso: Brasil celebra este domingo la primera vuelta de sus elecciones presidenciales, con segunda vuelta prevista para el 25 de octubre si nadie logra la mayoría absoluta.
- Datos importantes: JPMorgan proyecta movimientos de hasta el 50% en la Bolsa brasileña y del 6% en el real según el escenario fiscal; Bloomberg Economics calcula diferencias de hasta 100 puntos básicos en la deuda a diez años.
- Resumen: La volatilidad del real y del Ibovespa llega directo a las cuentas de Santander, BBVA y Telefónica, tres compañías con presencia decisiva en el mercado brasileño.





