
EN 30 SEGUNDOS
- ¿Qué ha pasado? El TTF, la referencia del gas en el continente, superó el lunes los 97 euros por megavatio hora, su cota más alta desde diciembre de 2022.
- ¿Quién está detrás? El desplome del GNL que cruza el estrecho de Ormuz tras la guerra de EE.UU. e Israel contra Irán, unas reservas europeas al 74,62% y la llegada del frío.
- ¿Qué impacto tiene? Facturas al alza en el invierno, presión sobre la industria española y un test directo para la política energética de Bruselas a cinco días del umbral legal de almacenamiento.
El precio del gas en Europa ha superado los 97 euros por megavatio hora en el TTF, máximo desde diciembre de 2022. Lo hizo el lunes, sin sobresaltos militares nuevos y con una explicación poco espectacular: el mercado ha empezado a descontar un invierno con Ormuz semicerrado. El dato llega de Trading Economics a través del medio estatal ruso RT y está pendiente de contraste con otras plataformas de precios, un matiz que conviene no perder de vista.
Por qué el gas se encarece ahora y no en agosto
Las existencias comunitarias estaban al 74,62% el 25 de octubre, por debajo de la media estacional, según los registros que publica la base de datos AGSI de Gas Infrastructure Europe. El reglamento europeo fija un objetivo vinculante del 90% para el 1 de noviembre. Faltan cinco días.
El segundo vector es geográfico. Antes de la guerra contra Irán, por el estrecho de Ormuz salía en torno a una quinta parte del gas natural licuado que se comercia en el mundo. Ahora los envíos siguen un 80% por debajo de los niveles previos al conflicto. Catar, uno de los primeros exportadores de GNL del planeta, permanece encerrado detrás de ese cuello de botella. El Brent, que la semana pasada llegó a 117 dólares, se ha relajado hasta rondar los 115. El gas no ha acompañado esa calma.
Los países que ya tiran de reservas porque bajan las temperaturas han terminado de mover la cotización. Trading Economics proyecta 98,20 euros por megavatio hora para el cierre del cuarto trimestre de 2026. No es una previsión catastrofista: es la constatación de que el mercado no ve margen para un alivio rápido.
La factura que le toca a España: del GNL catarí a la cerámica de Castellón
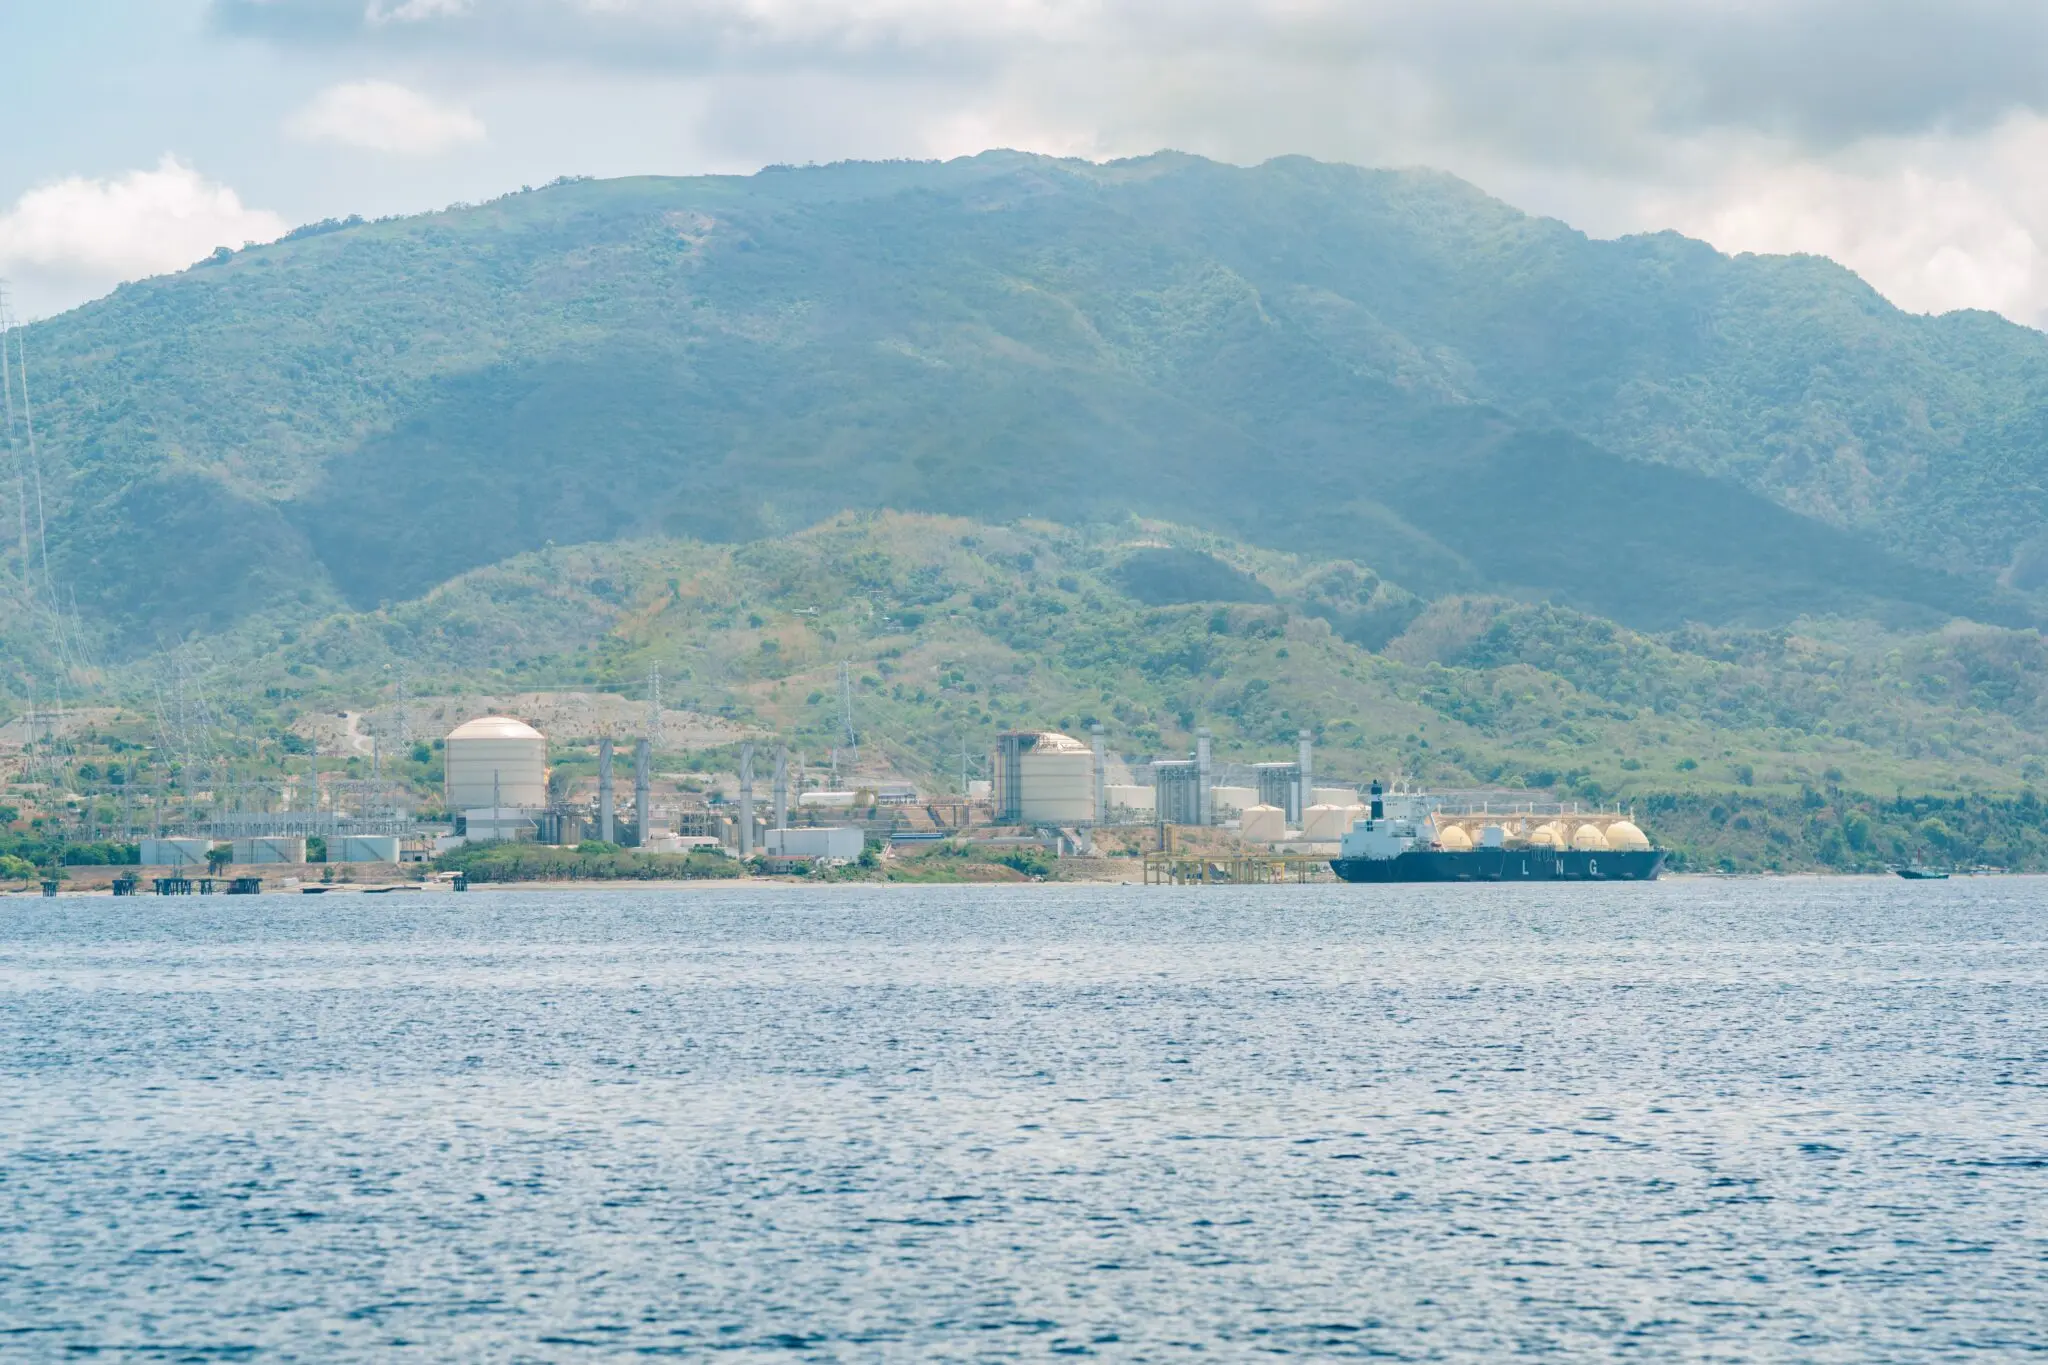
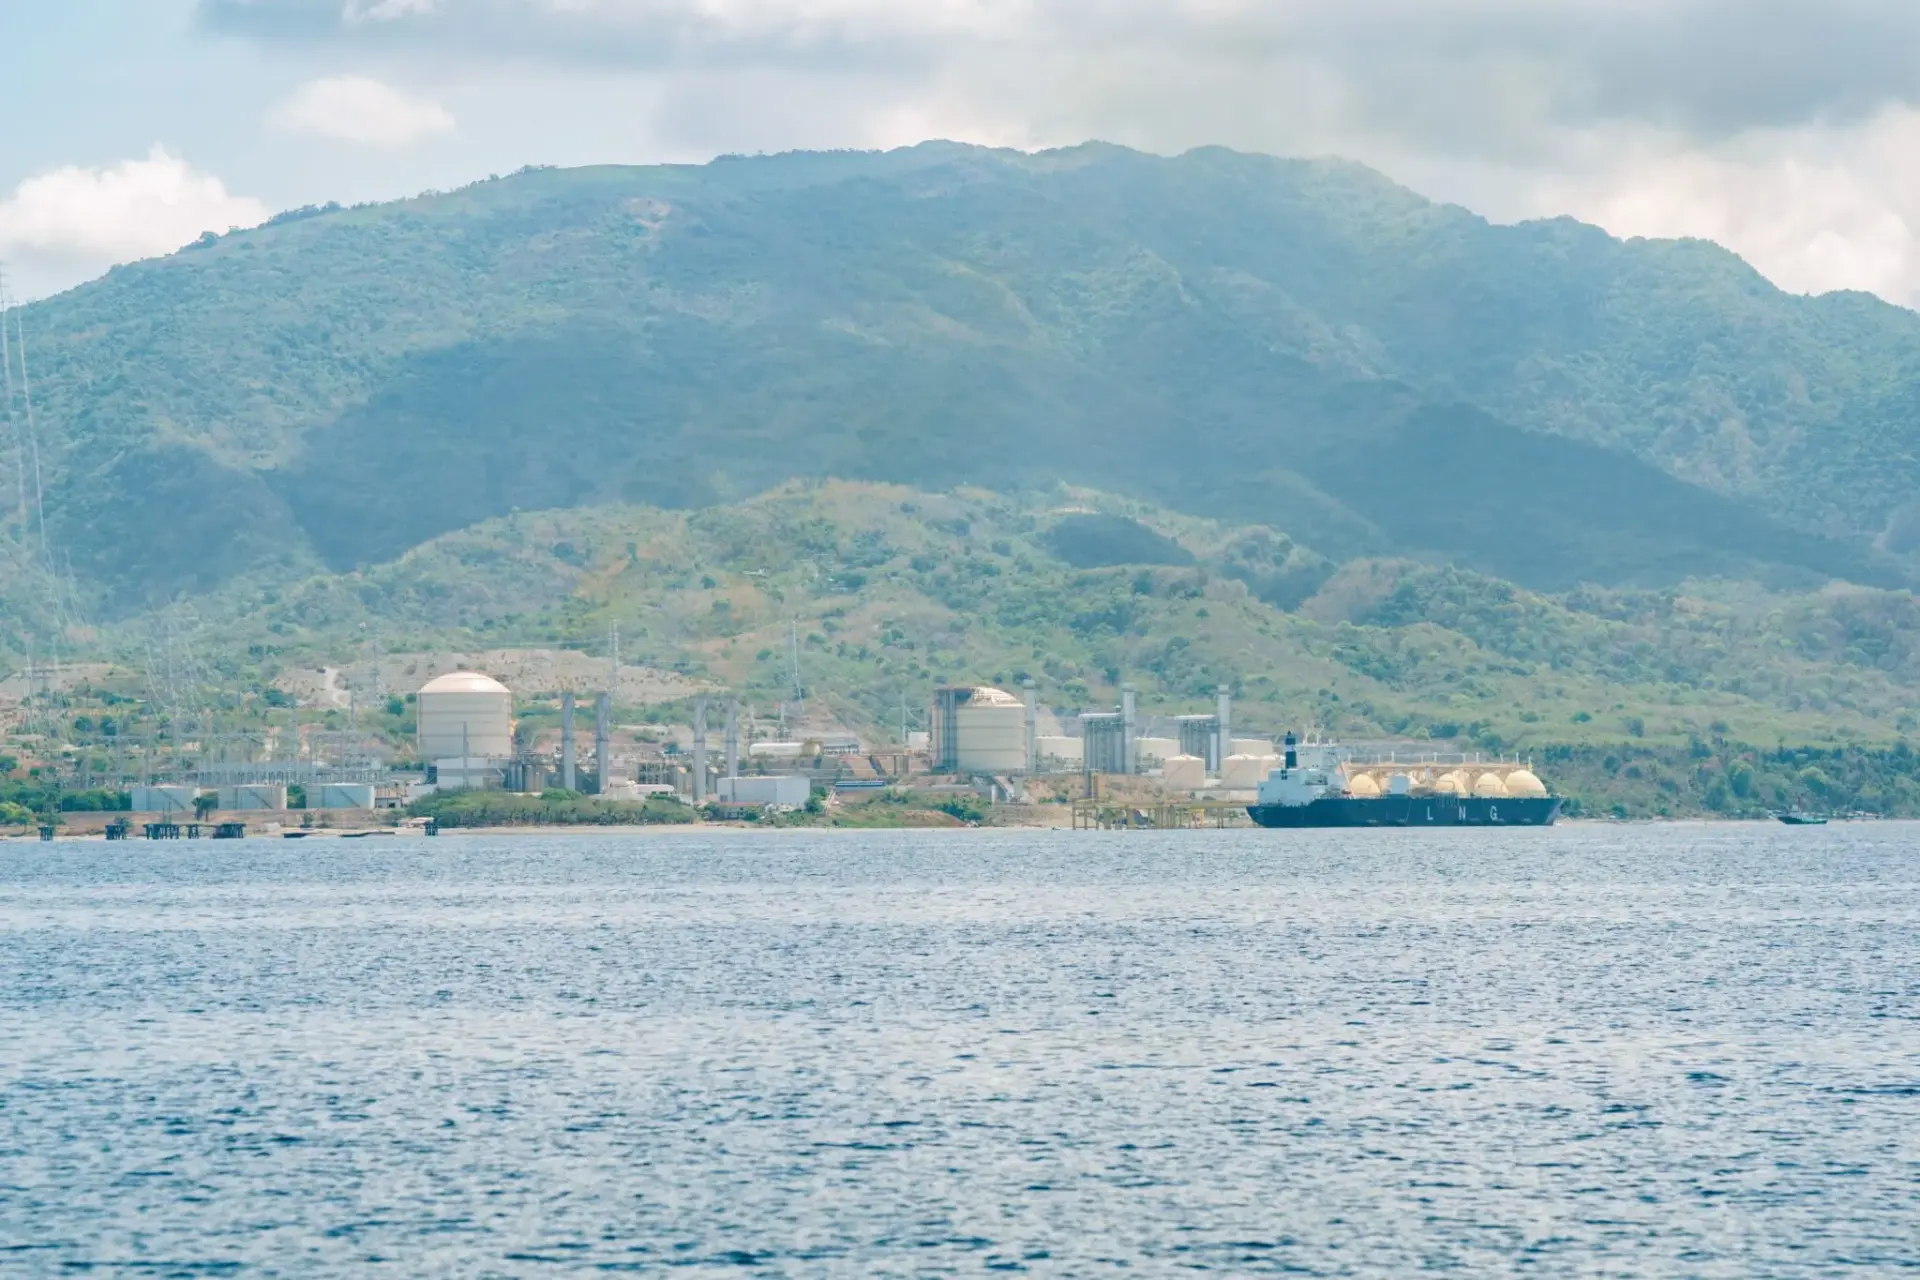
España llega a este invierno con una posición paradójica. Reúne seis plantas regasificadoras y alrededor de un tercio de la capacidad de regasificación de la UE, lo que la convierte en la puerta de entrada natural del GNL que llega por el Atlántico y por el Mediterráneo. Pero una parte relevante de ese gas licuado procede del Golfo. Lo que en un mapa parece una ventaja logística, en una coyuntura de Ormuz se transforma en exposición directa.
Europa no ha cambiado de vulnerabilidad: ha cambiado de proveedor. La dependencia del gasoducto ruso se ha sustituido por la del carguero que cruza un estrecho en guerra.
A España le queda el colchón del Medgaz, el gasoducto que une Argelia con Almería, y una red de almacenamiento discreta frente a la alemana o la italiana. También le queda el problema de siempre: el gas marca el precio marginal de la electricidad en la mayoría de las horas. Cuando el TTF sube, suben la luz, los fertilizantes, el vidrio, el papel, y el azulejo. La industria cerámica de Castellón y la química de Tarragona miran el índice holandés como quien consulta el parte de un temporal que aún no ha llegado a su costa.
En el Reino Unido el contrato a un mes ha subido un 4% hasta máximos desde diciembre de 2022. EDF calcula que la factura media de los hogares británicos podría crecer un 27% en enero, hasta casi 2.200 libras anuales; Cornwall Insight se quedó en un 16%. Son cifras de otro mercado, con otra regulación y otra moneda. Sirven, aun así, como aviso de lo que hace el gas cuando se traslada a la factura doméstica.
Equilibrio de Poder
Washington observa el movimiento desde una posición cómoda. Cada euro que sube el TTF mejora el margen del GNL estadounidense que atraca en los puertos europeos, y la administración Trump ha convertido la energía en un instrumento transaccional, no en una cuestión de solidaridad atlántica. La lectura que se impone en el Departamento de Energía es sencilla: Europa paga la seguridad que no produce.
Moscú juega otra partida. El enviado presidencial para inversiones, Kirill Dmitriev, sostuvo la semana pasada que la cooperación económica con Rusia será ‘inevitable’, mientras el Kremlin califica de ‘suicida’ el intento europeo de cortar los lazos energéticos. En paralelo, Alternativa para Alemania reclamó el 13 de octubre un acuerdo de diésel con Moscú y elogió el pacto de Trump con Rusia como ejemplo de pragmatismo, según recogió RT. Rusia no necesita vender gas para ganar este invierno: le basta con que sea caro.
Bruselas afronta la contradicción con números propios. El comisario de Energía, Dan Jorgensen, advirtió en septiembre de que la UE encara su peor crisis energética desde 2022, cuando el gas superó los 300 euros. Alemania estudia una reserva nacional de emergencia de más de 3.000 millones en diez años, pensada para sabotajes y fallos de infraestructura, no para abaratar el precio. Y la cuota rusa en las importaciones europeas ha caído del 45% de 2021 a cerca del 12% en 2025. La dependencia ha menguado. La factura, no.
Para España hay un elemento que no aparece en el titular del TTF: la frontera sur. Argelia sigue siendo el socio gasístico más estable, pero el pulso por el Sáhara y la recomposición del Magreb condicionan cualquier ampliación del Medgaz. Rabat empuja su propia agenda de GNL y en el Sahel la inestabilidad encarece cada tramo logístico. Al otro lado del Atlántico, los compradores latinoamericanos pujan por los mismos cargamentos, de modo que cada grado que baja en Madrid se paga en Santiago o en Buenos Aires.
La incertidumbre real es de método. El 74,62% de ocupación y los 97 euros provienen de una única cadena de datos y conviene cruzarlos con AGSI y con los índices de Platts o ICIS antes de dar la cifra por consolidada. Lo que no admite duda es el calendario. El 1 de noviembre llega en cinco días, la temporada de calefacción arranca en el centro y el norte del continente, y el próximo dato semanal de almacenamiento será el primer veredicto. Si las reservas no se acercan al umbral legal, el debate en Bruselas dejará de ser sobre precios y pasará a ser sobre cómo repartir lo que hay.





