
El precio PPA solar en España se sitúa en 30,93 €/MWh en el tercer trimestre de 2026, un 7,7% menos interanual, mientras el contrato híbrido con baterías se paga a 48 €/MWh, según LevelTen Energy.
El suelo de 30,93 €/MWh: España roza el límite de la financiación
Vamos a los datos. LevelTen Energy ha cambiado su metodología: ya no publica euros por megavatio hora en su serie europea, sino un índice que asigna el valor 1,00 al precio de ocho trimestres antes. Con esa base, el índice solar europeo marca 0,86 en el tercer trimestre de 2026, un 14% por debajo del precio de referencia de 63,64 €/MWh registrado entre julio y septiembre de 2024. El índice eólico se queda en 0,99.
La media europea subió un 0,4% entre el segundo y el tercer trimestre; la estadounidense, un 4,9%. En España el movimiento fue el contrario: el PPA solar independiente cayó un 1,2% trimestral y un 7,7% interanual hasta esos 30,93 €/MWh. LevelTen considera que el nivel está ya cerca del límite con el que un proyecto puede cerrar financiación. Ojo con el matiz.
El origen del repunte europeo está en los costes, no en la demanda. Los módulos fotovoltaicos se han encarecido y los tipos de interés siguen pesando sobre la estructura de capital de los proyectos. Un promotor necesita subir ligeramente el precio del contrato para mantener la viabilidad. España se mueve en la dirección opuesta porque su mercado es otro: mucha capacidad instalada, competencia fuerte entre promotores y una curva de captura cada vez más castigada.
La comparación con 2024 ordena el relato. El promedio europeo de 63,64 €/MWh ha quedado atrás y el desplome solar duplica al eólico en dos años. En el mercado ibérico, ese descenso acumulado convive con los precios mayoristas más bajos del continente, lo que deja al PPA como la vía más estable de ingreso para la energía solar fotovoltaica.
Un PPA a 30,93 €/MWh no es una ganga para el comprador: es el precio al que un promotor español aún puede firmar sin romper la financiación.
Por qué el PPA híbrido con baterías se paga un 55% más caro
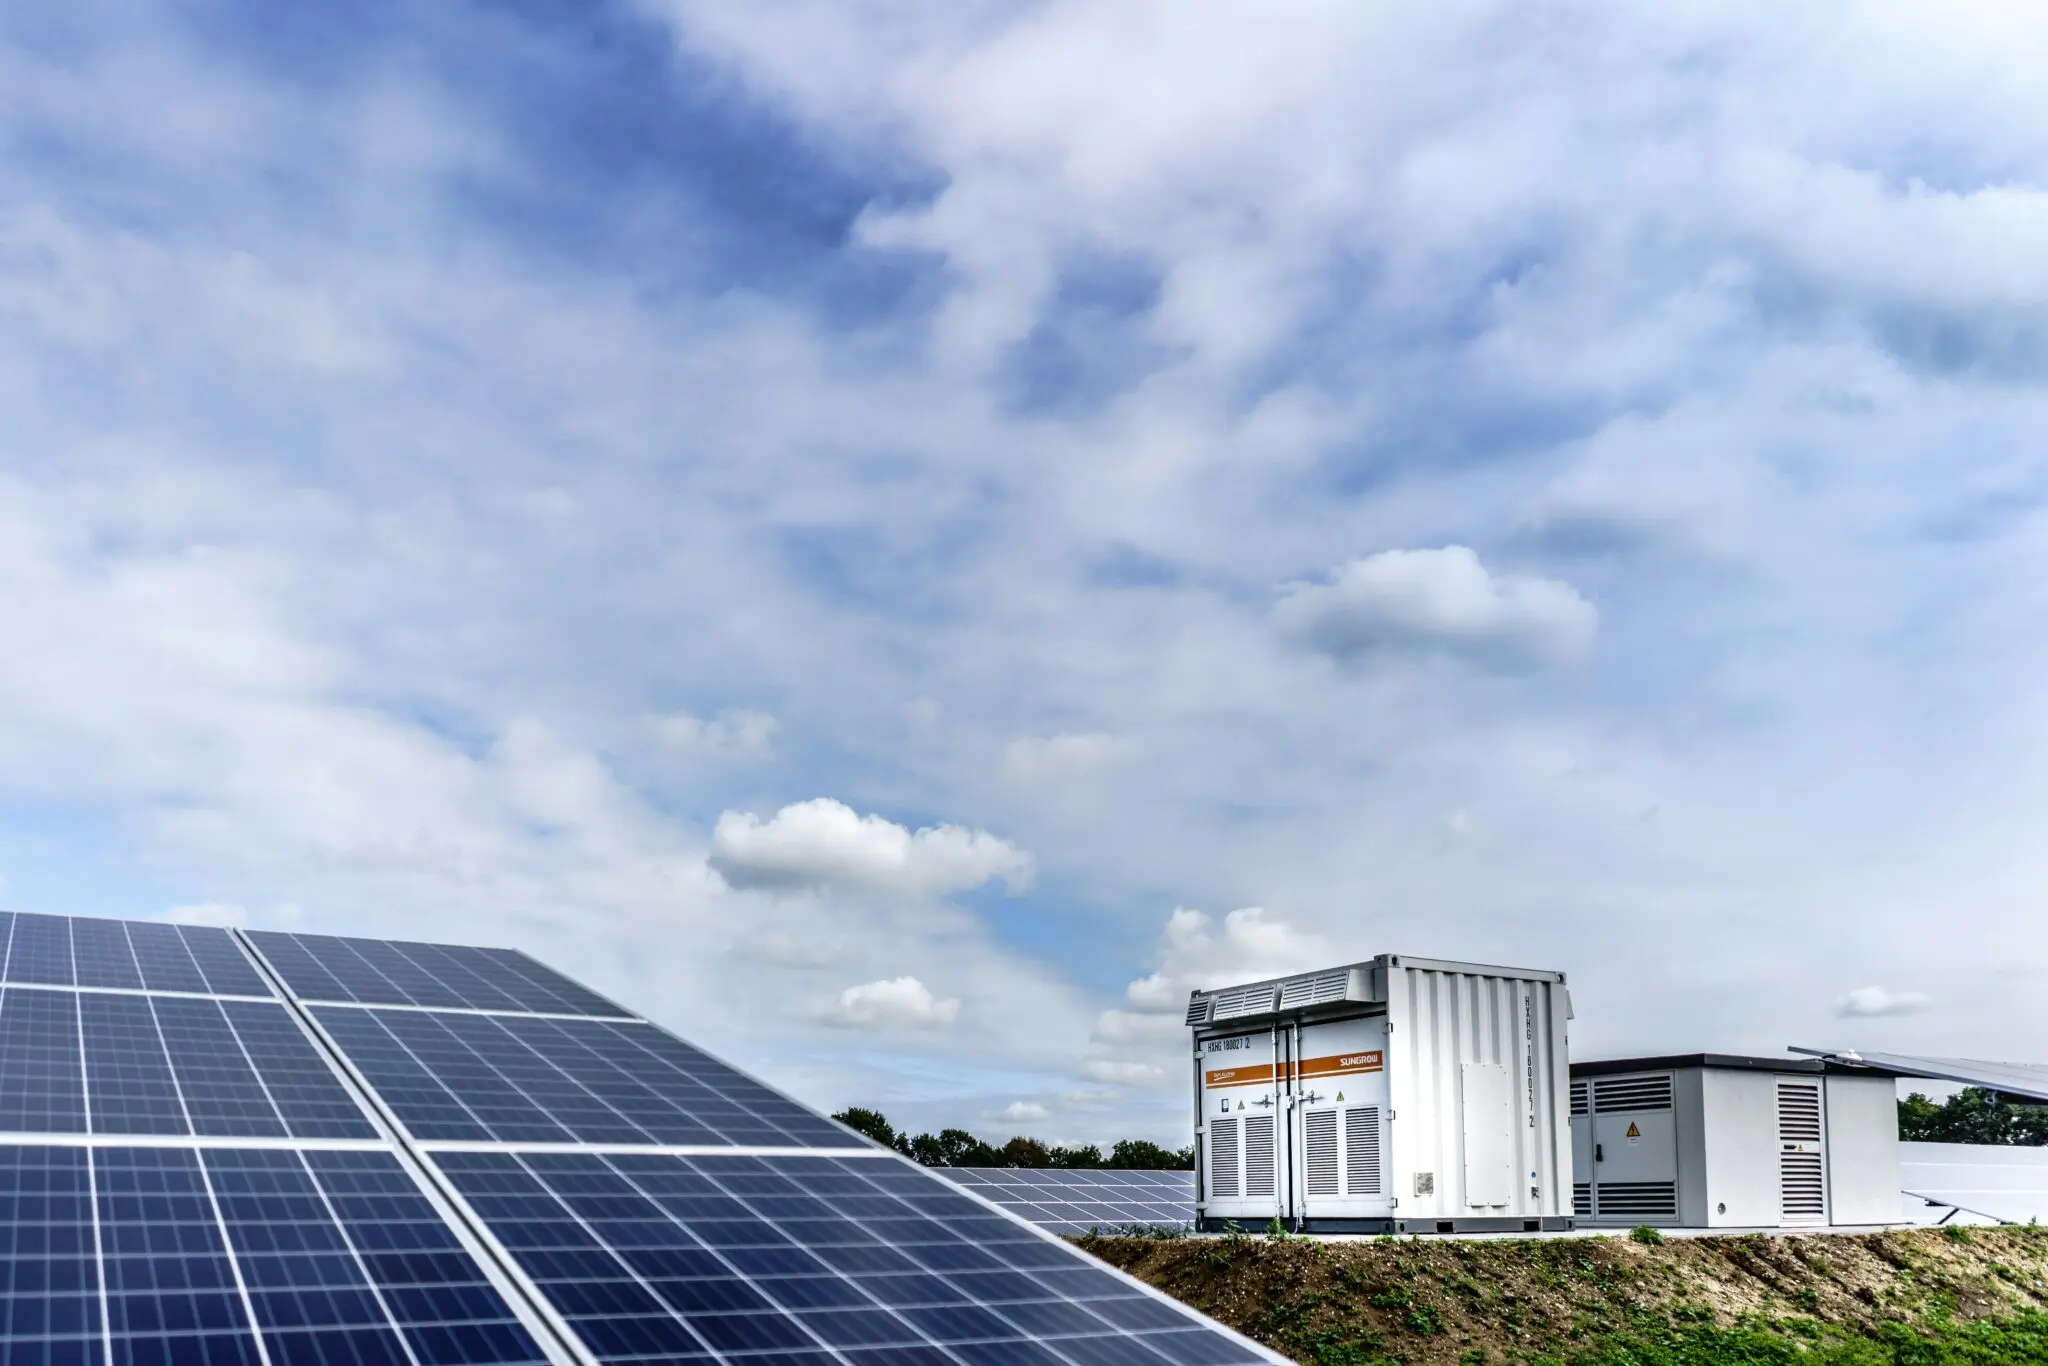
Aquí está la letra pequeña que sostiene el negocio. El PPA híbrido solar más almacenamiento alcanza los 48 €/MWh de media en España, un 6,8% más que en el trimestre anterior. Son 17,07 €/MWh de prima sobre el contrato solar puro, un 55% más. La razón no es la batería en sí, sino lo que permite: desplazar parte de la generación a horas de precio alto y reducir la exposición a los periodos de precios bajos y a los recortes de producción.
La batería no abarata el contrato: lo encarece un 55% y, a cambio, compra el derecho a vender en las horas que sí pagan.
El dato que explica la prima es el vertido. España dejó de aprovechar 2,5 TWh de energía renovable en el primer semestre de 2026, más del triple que en el mismo periodo de 2025 y un 50% por encima de todo lo vertido en 2024, según los registros que recoge el informe. Con esa curva, la batería deja de ser un adorno técnico y pasa a proteger el ingreso del contrato.
Y no funciona igual en todas partes. En Alemania el PPA híbrido cayó un 12,7% trimestral, justo lo contrario que en España. LevelTen registró contratos híbridos en nueve mercados europeos durante el tercer trimestre y España y Portugal concentraron casi la mitad. La península se ha convertido en el laboratorio donde el almacenamiento BESS se prueba por necesidad, no por moda.
El activo en operación se impone al proyecto sobre el papel
📊 Impacto ecológico en cifras
- Vertido evitable: 2,5 TWh de renovables no aprovechados en el primer semestre de 2026, más del triple que un año antes.
- Prima de flexibilidad: 17,07 €/MWh de diferencia entre el PPA solar independiente y el híbrido con baterías.
- Precio de referencia: 30,93 €/MWh para el contrato solar puro, el más bajo del entorno europeo.
- Equivalencia: no detallada en la fuente oficial; el vertido del semestre supera en un 50% el de todo 2024.
Por primera vez, el informe incluye contratos ligados a instalaciones ya operativas junto a los de proyectos nuevos. Representan cerca del 40% de las transacciones registradas en la plataforma y, en la oferta, han pasado de menos del 10% a casi el 40% en un solo trimestre.
El motivo es simple. Un activo en operación se libra del riesgo de permisos, construcción y puesta en marcha, y ofrece al comprador una vía rápida para sumar electricidad renovable a su cartera. Eso atrae sobre todo a quien valora disponibilidad y precio; la mayoría prioriza esos dos factores por encima de la adicionalidad, es decir, de la capacidad que un proyecto nuevo añade al sistema.
Lo que el dato dice de la transición española
Un precio de 30,93 €/MWh no es una buena noticia para el promotor, sino un aviso. En el promedio europeo de 2024 ese contrato se firmaba cerca del doble; hoy el mercado español ofrece la mitad. El resultado es un sector que compite por coste cuando el coste ya no baja: el módulo se encarece y el tipo de interés no acompaña. La consecuencia es una selección natural entre promotores con balance y promotores con prisa.
El marco público empuja en la misma dirección. El PNIEC fija 76 GW fotovoltaicos y 22 GW de almacenamiento para 2030, y cada gigavatio solar adicional sin batería eleva la probabilidad de vertido en las horas centrales. Los grandes promotores —Iberdrola, Acciona— y los fondos de infraestructura que compran estos contratos han convertido la hibridación en argumento de venta. La CSRD añade presión por el otro lado: el comprador corporativo que reporta sus emisiones de alcance 2 quiere contratos trazables y, cada vez más, con perfil horario.
El trimestre deja una conclusión incómoda para el discurso fácil. La solar española es la más barata de Europa y, al mismo tiempo, la que más riesgo corre de perder valor por saturación de red. Un PPA de 30,93 €/MWh sin batería no internaliza ese riesgo; uno de 48 €/MWh sí. Por eso el mercado empieza a pagar la flexibilidad como lo que es: un servicio, no un accesorio.
🌍 El Impacto Real para el Futuro
- Beneficio medible: El almacenamiento evita vertidos de hasta 2,5 TWh semestrales y convierte generación solar sobrante en electricidad vendible en horas de precio alto.
- Modelo que cambia: El PPA solar puro a 30,93 €/MWh deja de ser el estándar; la flexibilidad se contrata aparte y se paga con una prima del 55%.
- Para las próximas generaciones: Un sistema con baterías y contratos horarios aprovecha mejor cada MW instalado y reduce la dependencia del respaldo fósil en las horas punta.





