
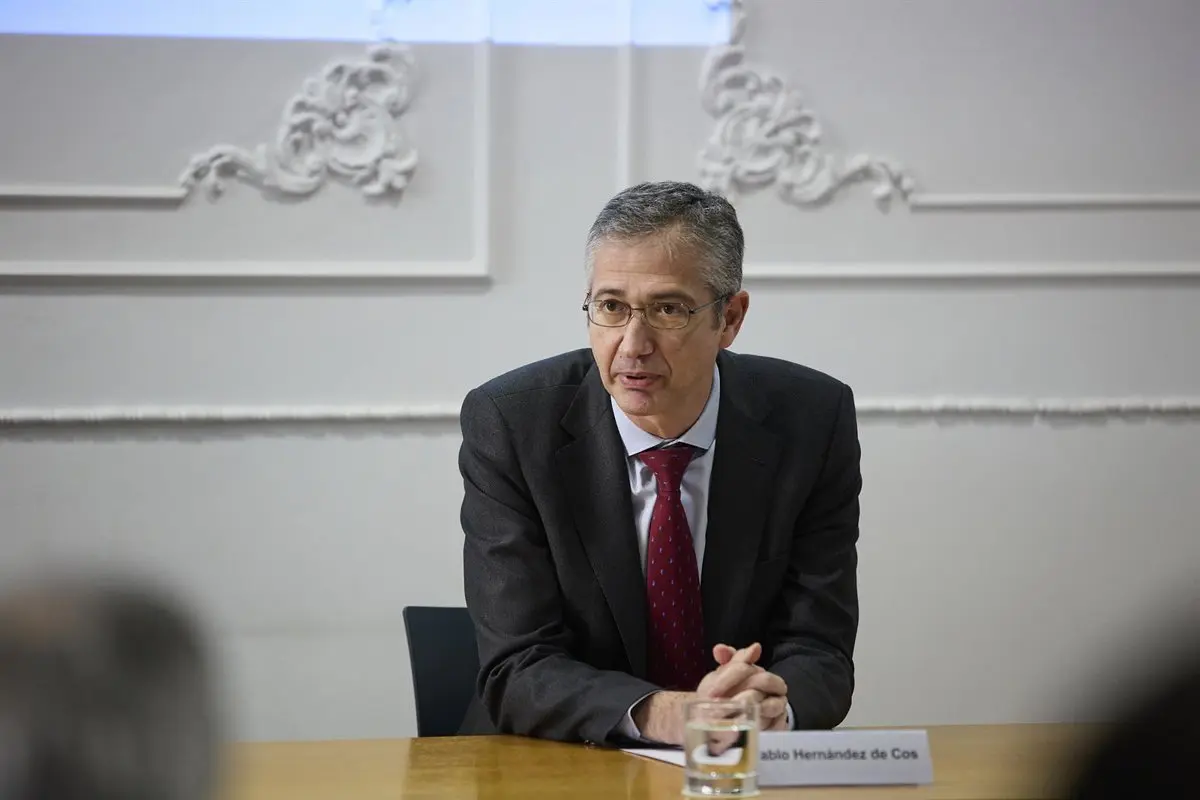
La sucesión BCE se ha abierto antes de tiempo. Con Christine Lagarde de salida y sin calendario oficial, el nombre de Pablo Hernández de Cos se ha instalado en las quinielas de Fráncfort mientras los analistas empiezan a hablar de carrera abierta.
El aviso del BCE que se lee en clave sucesoria
El BCE ha advertido de que los países de la eurozona estrechan sus vínculos financieros con Estados Unidos a mayor velocidad que entre ellos mismos. En apariencia es un lamento técnico más sobre la integración financiera pendiente. En Fráncfort, en cambio, muchos lo han leído como un argumento político: quien dirija la institución a partir del próximo año tendrá que decidir si empuja de una vez el mercado único de capitales o se limita a gestionar el parche.
La advertencia tiene números detrás. Las empresas europeas siguen dependiendo de la financiación bancaria y de los mercados estadounidenses para cubrir riesgos que deberían poder repartirse dentro del continente, lo que limita su capacidad de captar inversión y de competir en escala con las compañías norteamericanas. La unión bancaria, el proyecto que debía enterrar el vínculo entre la deuda soberana y la de los bancos, sigue sin su pata de garantía común de depósitos.
Ese debate se cruza con otro más inmediato. Christine Lagarde abandonará la presidencia el próximo mes de febrero, según ha trascendido, y su salida abre formalmente la sucesión. La carrera ya no es especulación de pasillo: Standard Chartered, en un análisis recogido por FXStreet, considera que el debate de liderazgo está abierto y que no hay relevo cantado.
En esa lista, el nombre que más ha subido es el de Pablo Hernández de Cos. El exgobernador del Banco de España acumula una trayectoria difícil de discutir en política monetaria, regulación bancaria y estabilidad financiera, con paso por el Consejo de Gobierno del BCE y por el Consejo de Supervisión.
Su activo real, sin embargo, no está en el currículum. Está en que su nombre concita apoyos que hoy resultan casi anómalos en España: desde el PSOE hasta el PP, además de otras fuerzas. En un país donde cualquier nombramiento institucional se dirime como batalla partidista, ese respaldo transversal es justo la señal que buscan los gabinetes europeos cuando negocian un cargo que no puede quedar marcado por la bandera de nadie.
La sucesión del BCE no se decide por méritos académicos: se decide por equilibrios geográficos, y el consenso español es la carta más valiosa de Hernández de Cos.
El contrapeso neerlandés y la aritmética de las cuotas
El rival más citado es el neerlandés Klaas Knot, durante años gobernador del banco central de los Países Bajos y voz reconocible del ala ortodoxa del Consejo de Gobierno. Su perfil encaja con lo que Berlín y La Haya suelen pedir a un presidente del BCE: rigor fiscal, incomodidad con la compra masiva de deuda y pocas simpatías por los estímulos prolongados.
Aquí la carrera deja de ser técnica. El artículo 283 del Tratado de Funcionamiento de la Unión Europea establece que el presidente del BCE lo nombra el Consejo Europeo por mayoría cualificada, a recomendación del Consejo y previa consulta al Parlamento Europeo y al Consejo de Gobierno del BCE. Traducido: no hay veto parlamentario que valga, pero sí una negociación entre jefes de Estado y de gobierno en la que cada uno mira su propio tablero y en la que los socios del euro llevan la voz cantante.
La historia reciente confirma que el cargo se dirime en paquetes. En el verano de 2019, el reparto de los grandes puestos comunitarios se cerró de una tacada: la presidencia de la Comisión, la del Consejo Europeo, la Alta Representación y la del BCE. Nada garantiza que esta vez vaya a ser distinto.
Hay un detalle que complica la candidatura española y que en Madrid prefieren no subrayar: España ya preside el Banco Europeo de Inversiones, con Nadia Calviño al frente desde 2024. En la aritmética de cuotas que manejan las capitales, acumular la presidencia del BCE y la del BEI en el mismo país exige una justificación que no es trivial.
Tampoco ayuda la memoria. España ocupó la vicepresidencia del BCE durante buena parte de la última década y media —Víctor Constancio primero, Luis de Guindos después—. Lo que en Madrid se presenta como credencial, en otras capitales se lee como cuota ya satisfecha.
El Eje del Poder Europeo
El eje franco-alemán llega a esta negociación con menos coordinación que en 2019. París pierde a su segunda presidenta del BCE y no tiene un sustituto natural de peso equivalente; Berlín, que nunca ha presidido la institución, mira más al Bundesbank y a la ortodoxia del Consejo de Gobierno que a la silla de la presidencia. Ese hueco es el que aspiran a ocupar los frugales del norte —Países Bajos, Austria, Dinamarca,, Suecia, Finlandia—, que llevan años reclamando una política monetaria menos expansiva y que ven en Knot su mejor carta.
Los del sur, con España, Italia, Portugal y Grecia a la cabeza, tienen el problema inverso: peso político suficiente para bloquear un nombre, poca masa crítica para imponer uno propio. Su baza es el criterio geográfico que la UE ha respetado casi siempre en Fráncfort, con la rotación entre neerlandés, francés, italiano y francés en las cuatro presidencias de la institución, como recuerda la ficha histórica del BCE. El este, con Polonia y Hungría fuera del euro, apenas tiene voz en el fondo, aunque sí voto en la formalización.
La lectura a cinco años es incómoda para todos. Un presidente elegido por consenso corre el riesgo de ser un presidente sin autoridad en un Consejo de Gobierno que lleva años dividido entre halcones y palomas. Y el precedente de 2011, cuando la designación de Mario Draghi quedó atada a los compromisos de reforma de Italia en plena tormenta de la deuda, recuerda que estas decisiones nunca son neutrales: se pagan con política fiscal.
Para España el envite de la sucesión BCE es doble. Una presidencia española del BCE reforzaría la posición de Madrid en la unión bancaria, en el debate sobre el fondo común de garantía de depósitos y en la negociación del próximo marco financiero, donde se reparten cientos de miles de millones. Pero también obligaría a Moncloa a sostener un perfil técnico e independiente en un momento en que su política económica está bajo escrutinio en Bruselas. Y daría a la oposición un argumento delicado: celebrar o no el éxito de un candidato respaldado por ambos grandes partidos.
Sin confirmación oficial, todo esto sigue siendo geometría de pasillo. Lo que sí es verificable es el calendario: la decisión deberá estar cerrada antes de febrero, cuando Lagarde deje el sillón, y el primer examen real del elegido será su comparecencia ante la comisión de Asuntos Económicos y Monetarios de la Eurocámara, una práctica que se impuso en 2019 y que ningún candidato se ha saltado desde entonces. Según los datos que publica el propio BCE, la institución afronta ese relevo con la fase aguda de la inflación ya cerrada y con la integración financiera europea todavía en el debe.





