
Europa compró 6.000 millones en GNL ruso en el primer semestre mientras censuraba el pacto de diésel de Trump con Putin. Lo ha dicho el secretario general de la OTAN, Mark Rutte, en la televisión holandesa, con una frase que va a incomodar en Bruselas: ‘Europa tampoco es santa’.
La factura que Bruselas prefiere no mirar
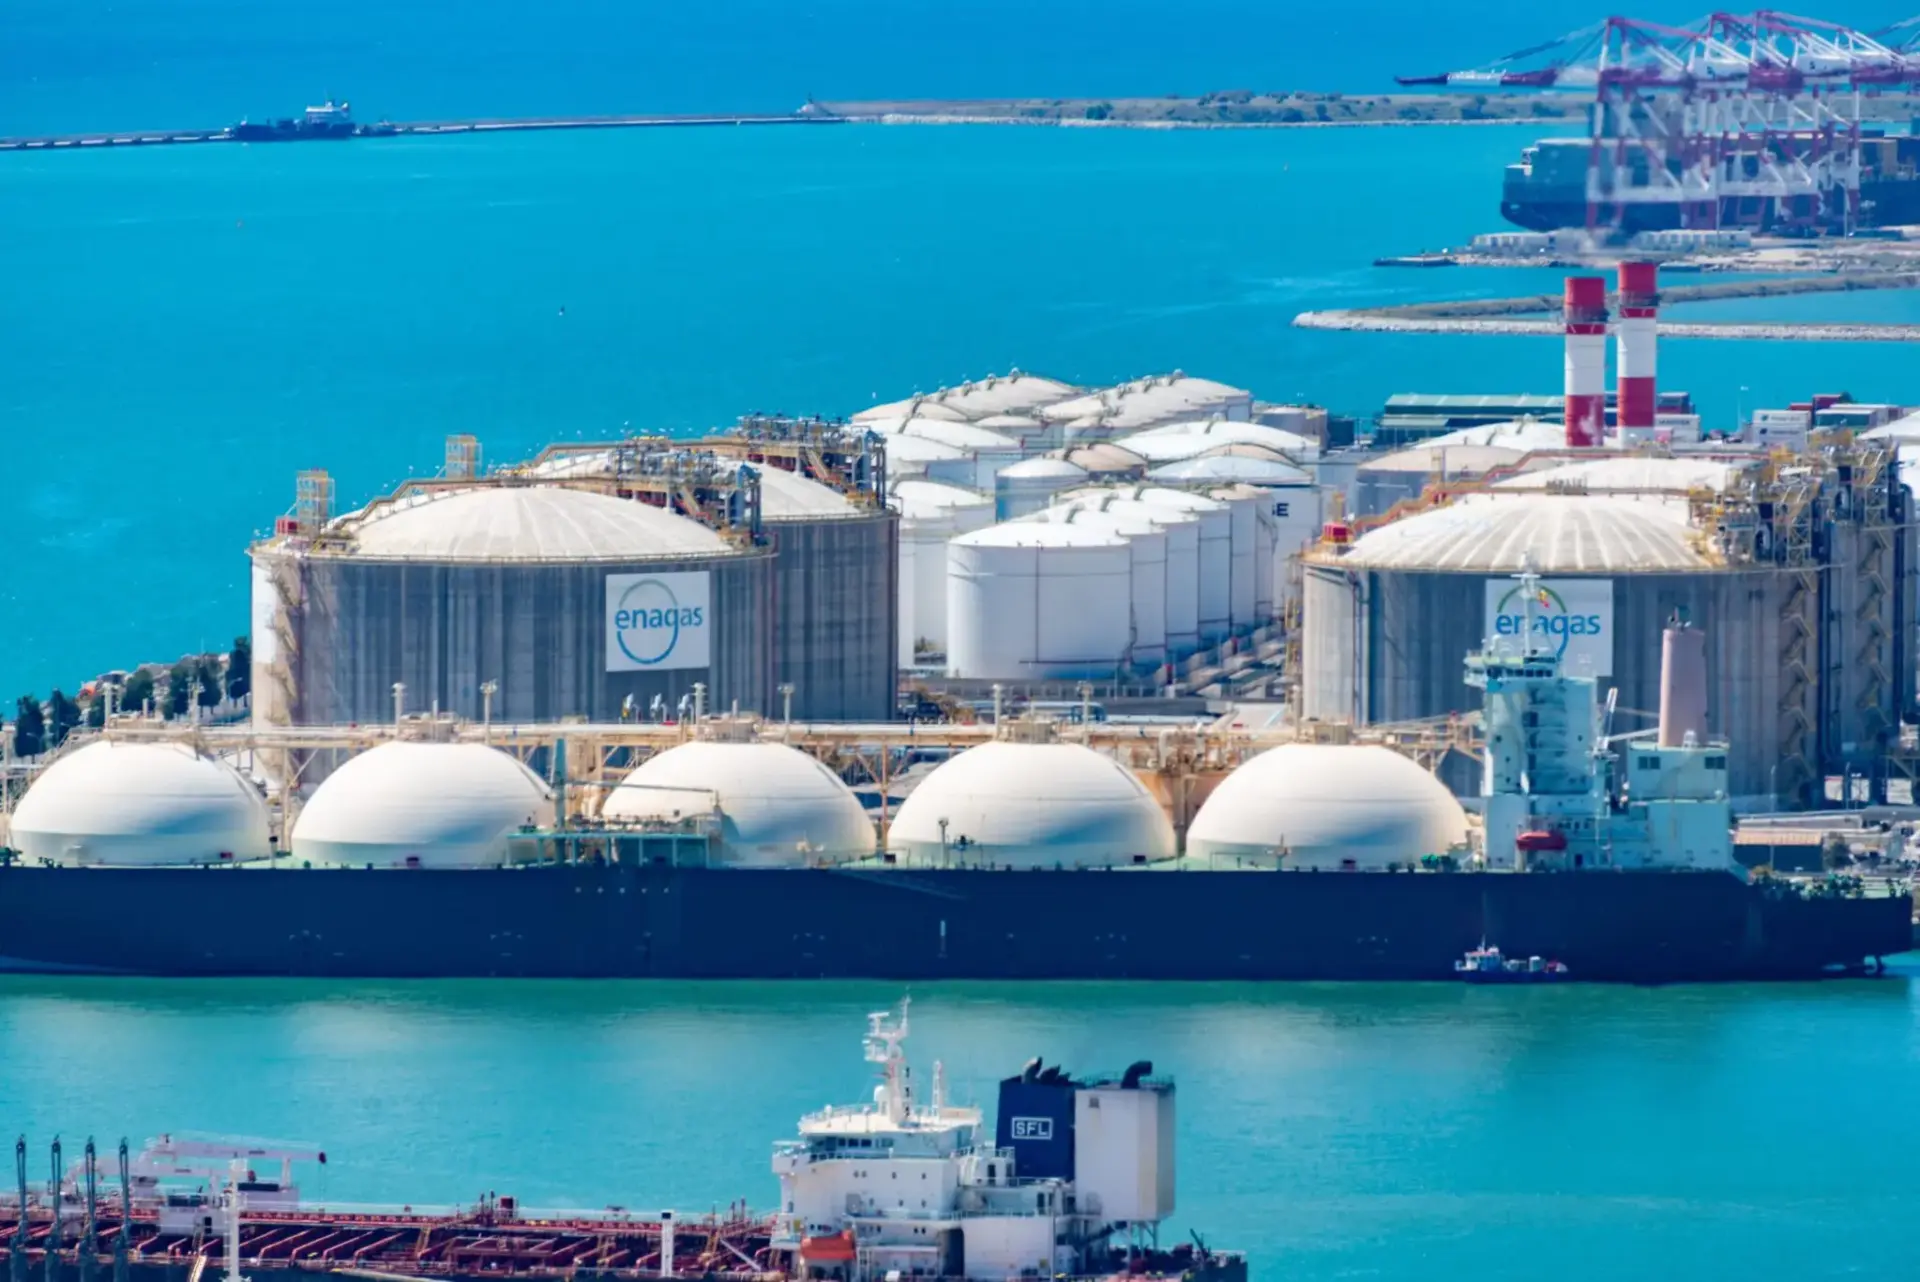
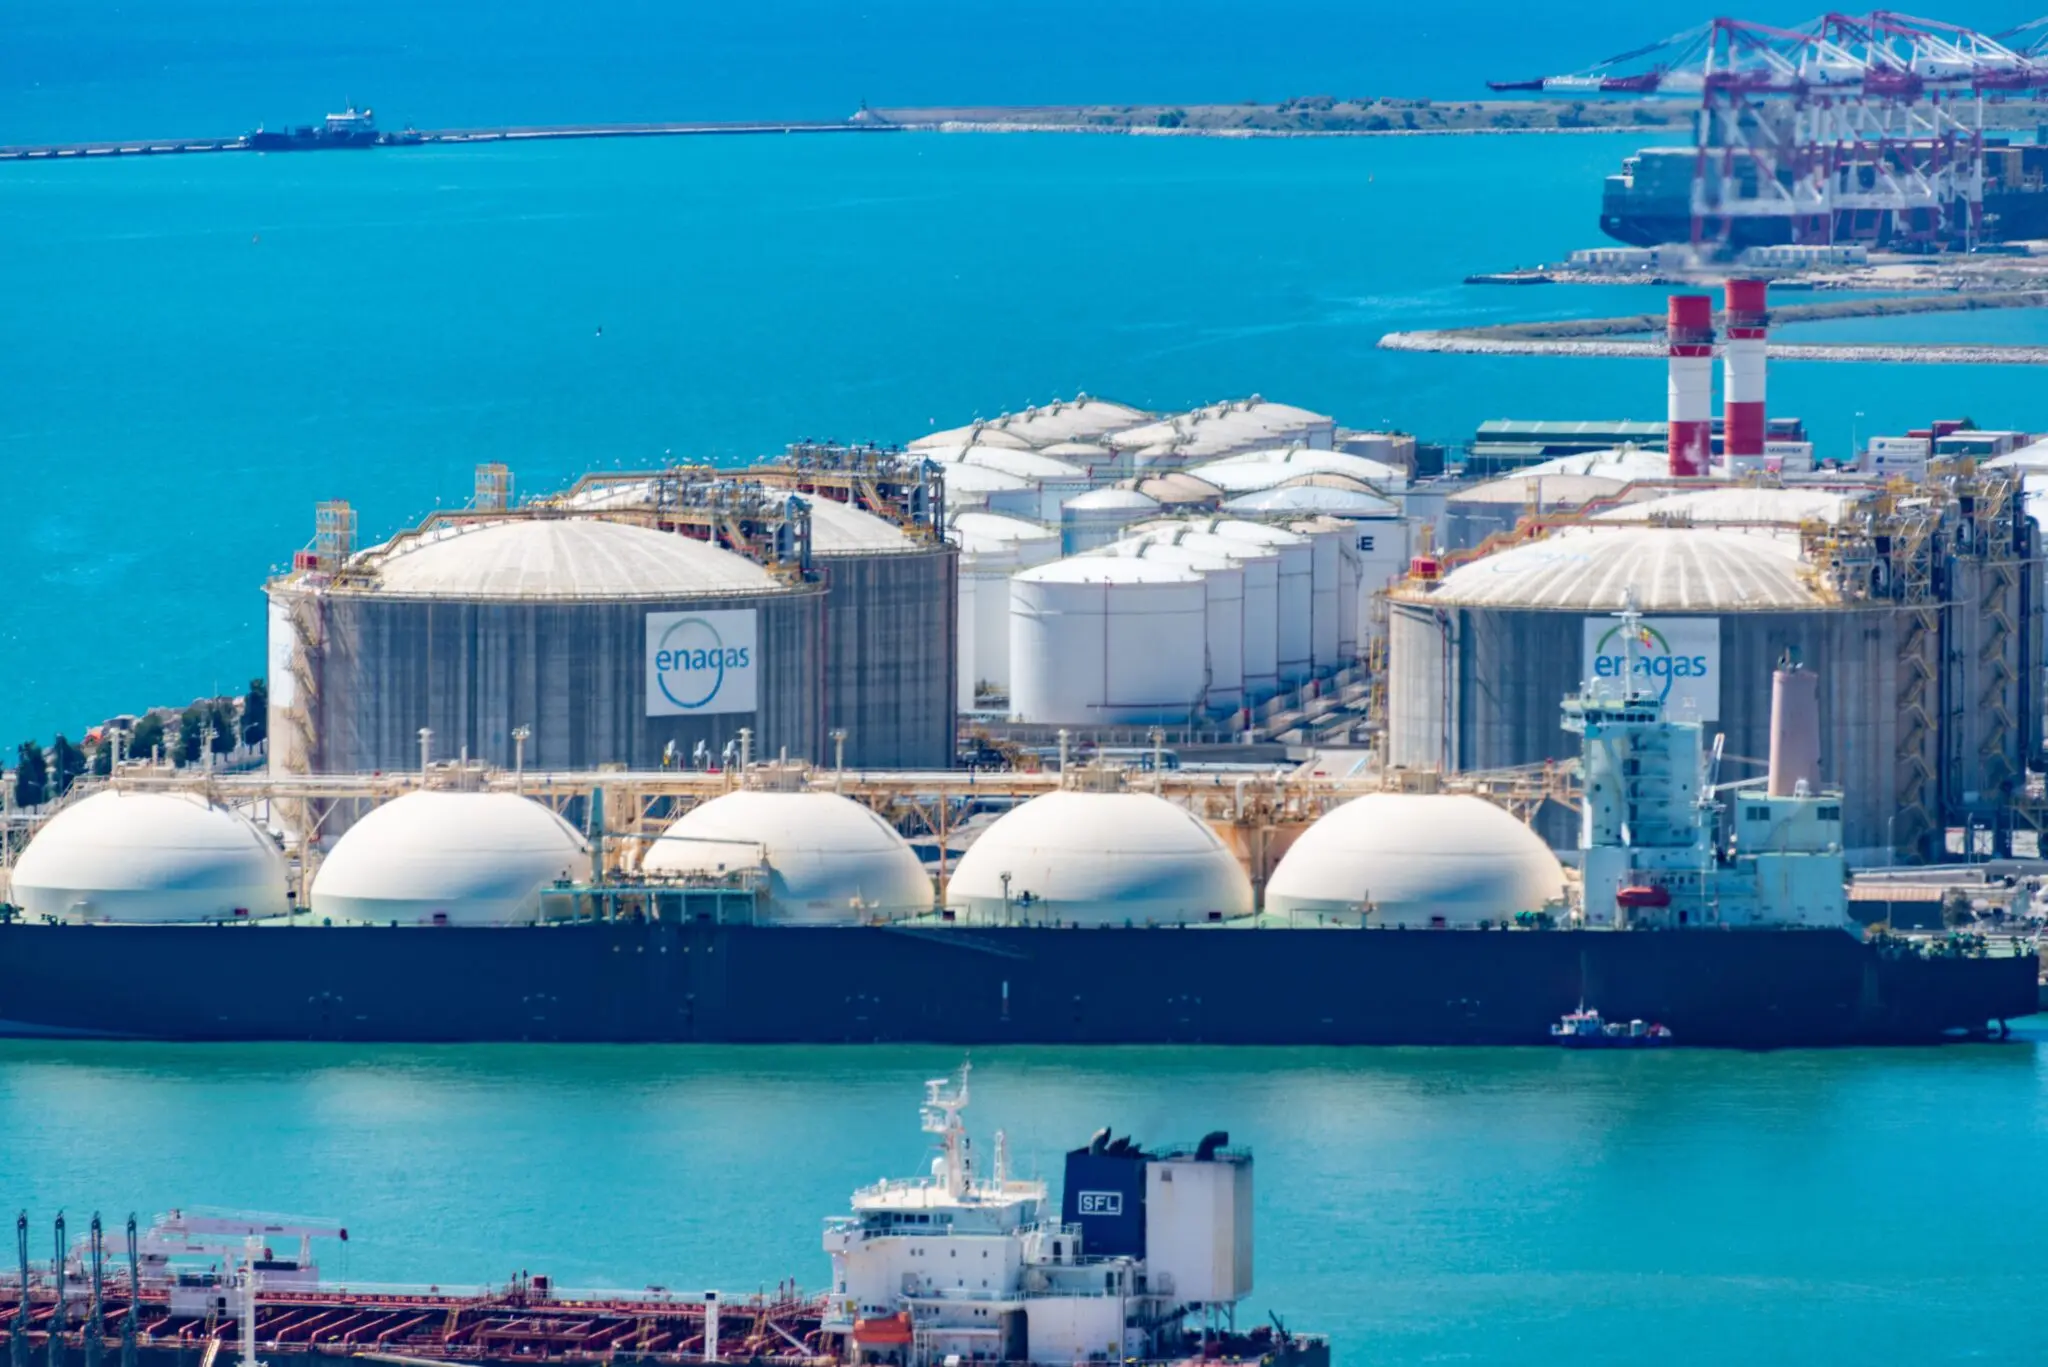
Rutte compareció en el programa Pauw & De Wit, de la televisión pública neerlandesa, y reconoció que varios países europeos entraron en pánico cuando Washington y Moscú anunciaron su acuerdo de diésel. Él mismo, dijo, ‘levantó una ceja durante un rato’. Acto seguido puso la cifra sobre la mesa: en el primer semestre de este año la UE pagó a Rusia 6.000 millones de euros en gas natural licuado, el combustible que viaja a -162 grados y se regasifica en puerto.
El dato no sorprende a quien sigue los registros aduaneros. Según los cálculos que maneja Bruselas sobre Yamal, la planta de Novatek en la península siberiana que carga GNL por la Ruta Marítima del Norte, los Veintisiete habían comprado 5.960 millones de euros entre enero y junio, y 7.880 millones hasta finales de septiembre. Con el ejercicio todavía abierto.
La pregunta retórica de Rutte fue directa: ‘¿Van a salir armas de los 6.000 millones que Europa gasta en GNL?. Después llegó el argumento que incomoda en Kiev: solo Washington puede entregar hoy parte del apoyo militar crítico que Ucrania necesita, incluidos los interceptores del Patriot, el antiaéreo de origen estadounidense capaz de derribar misiles balísticos de corto alcance.
Lo que el acuerdo de diésel esconde y por qué Moscú gana con él
El pacto que desató la tormenta se cerró tras la conversación telefónica entre Trump y Putin del 9 de octubre. Moscú se comprometió a entregar más de 300.000 toneladas de forma inmediata, otras 500.000 este mes de noviembre, un millón adicional después y hasta tres millones más si se ejecutan los tramos opcionales: 4,8 millones de toneladas en el escenario máximo. El precio queda, según el Kremlin, ‘sujeto a negociación comercial’, aunque las estimaciones sitúan el valor total en varios miles de millones de dólares.
Zelenski lo calificó de ‘decisión débil’. La jefa de la diplomacia europea, Kaja Kallas, fue más lejos: dará a Moscú ‘más ingresos para librar la guerra’. Trump respondió sugiriendo que Ucrania necesita un nuevo líder dispuesto a firmar la paz y presionando a Kiev para que detenga los ataques contra las refinerías rusas. La secuencia importa: primero el reproche europeo, después la réplica de Washington, y en medio un secretario general de la OTAN recordando que la UE sigue comprando en Moscú.
Europa no puede exigir a Washington pureza moral mientras sus buques descargan en Bilbao y Sagunto el mismo gas que financia los misiles que Kiev intenta interceptar.
España, puerta de entrada del GNL ruso
España ocupa una posición incómoda en este mapa. Con seis plantas regasificadoras operativas y en torno a una cuarta parte de la capacidad de regasificación de la UE, el sistema español es una de las principales puertas de entrada del gas que llega del Ártico. Los registros de la Corporación de Reservas Estratégicas (Cores) han venido situando al país entre los primeros compradores europeos de GNL ruso, con cargamentos de Yamal descargados en instalaciones como Bilbao, Sagunto o Huelva.
Bruselas aprobó prohibir el transbordo de GNL ruso en puertos comunitarios y cerrar progresivamente los contratos de corto plazo, con el horizonte de 2027 para los de largo plazo. Ese cerco tiene una consecuencia paradójica: cada cargamento que se desvía encarece el gas y beneficia al suministro que entra por gasoducto desde Argelia a través de Medgaz, el tubo submarino que une Orán con Almería. Rusia y Argelia compiten en el mismo mercado ibérico, y esa competencia condiciona la relación con Argel y, por elevación, el pulso del Magreb.
El calendario tampoco ayuda: el objetivo europeo de desprenderse por completo del gas ruso está fijado para 2027 y, a menos de dos meses de que arranque ese ejercicio, el flujo sigue abierto. Lo que observamos es un marco sancionador con puertas giratorias: se penaliza el carbón, el crudo, y los productos refinados, mientras el gas permanece en una zona gris que cada trimestre se renueva por necesidad industrial.
Equilibrio de Poder
El movimiento de Rutte tiene una lectura interna en la OTAN. Su crédito en Washington se construyó a base de gestos que Europa miró con incomodidad, incluido el ‘daddy tiene que usar a veces un lenguaje fuerte’ de la cumbre de La Haya de 2025, del que él mismo se ha desdicho: ‘fue un error increíble, tendré que cargar con él el resto de mi vida’. Ese capital le sirve ahora para algo concreto, mantener abierto el canal con la administración Trump mientras reclama a los europeos coherencia en su propio patio.
La administración Trump ha convertido la energía en moneda de cambio. Negocia con Moscú de forma bilateral lo que Bruselas no puede negociar en bloque, y lo hace en el sector que más divisas reporta al Kremlin después del crudo, con el incentivo añadido de que el diésel ruso alivia la presión sobre los precios del combustible en plena campaña política interna. La UE, mientras, sostiene el discurso del aislamiento con la factura del gas en la mano.
El argumento de Rutte sobre el canal directo entre Washington y Moscú no es retórica de sobremesa. Recordó que en la crisis de los misiles de Cuba de 1962 no existía línea directa y el mundo se asomó al abismo nuclear; de aquel susto nació el teléfono rojo. Mantener ese hilo abierto tiene un coste político que Kiev y buena parte del este europeo consideran inaceptable.
Hay un punto débil en el razonamiento del secretario general. Comparar un flujo comercial estructural de 7.880 millones con un acuerdo puntual de diésel es matemáticamente correcto y políticamente tramposo: lo primero es una dependencia estructural que la propia UE se comprometió a romper; lo segundo es una decisión unilateral de Washington que altera el régimen de sanciones sin consultar a sus socios. Ambas cosas pueden ser malas a la vez.
Para España, el riesgo a cinco años no está en el diésel, sino en la infraestructura. Si Bruselas cierra de verdad el grifo en 2027 y los contratos de largo plazo con Yamal siguen vivos —varios se firmaron antes de 2022 y vencen más allá de 2030—, las plantas españolas se quedarán con capacidad ociosa y con la obligación de sustituir origen sin perder competitividad industrial. El hub ibérico vive de mezclar procedencias, y cada restricción le resta margen.
El próximo hito es el Consejo Europeo de diciembre, donde la Comisión volverá a pedir a los Estados miembros un calendario vinculante de salida. Rutte, entretanto, seguirá prestando su voz a la única verdad que nadie discute en Bruselas: mientras haya quien compre, habrá quien venda. El calendario dirá si 2027 fue un compromiso o un deseo.





