
La flota Golden Fleet de Donald Trump afronta una factura de 275.000 millones de dólares, según la oficina presupuestaria del Congreso.
La cifra la pone la Oficina Presupuestaria del Congreso (CBO, el organismo no partidista que calcula el coste de los programas federales). Su estimación: el primer acorazado de la clase Trump, el USS Defiant, se iría a 23.400 millones de dólares, casi seis veces los 4.000 millones que se barajaban al inicio. El plan completo contempla 15 unidades de propulsión nuclear entre 2028 y 2056, a unos 18.000 millones cada una. El total equivale a cerca del 15% del PIB español.
Qué es la Golden Fleet: de 4.000 a 23.400 millones por el primer buque
Trump anunció formalmente los acorazados de clase Trump en diciembre de 2025, con desplazamientos de entre 30.000 y 40.000 toneladas, más del triple que un destructor Arleigh Burke. El diseño incluye 128 celdas de lanzamiento vertical, misiles hipersónicos, posibles misiles de crucero con carga nuclear, láseres de alta potencia y un cañón electromagnético de riel. La Armada situaba la entrega del USS Defiant a comienzos de la década de 2030; el calendario de compras se estira hasta 2056.
La comparación que hace la CBO incomoda: por el precio de un acorazado la Armada podría adquirir unos cinco destructores Arleigh Burke, más baratos de construir aunque más caros de mantener durante su vida útil. Y el problema no está en el diseño, sino en el taller. Los Arleigh Burke Flight III que ya están en grada acumulan retrasos de entre 22 y 58 meses. En 2025, la Government Accountability Office (GAO, el auditor del Congreso) concluyó que ninguna de las siete empresas que construyen buques de combate para la Armada estaba en condiciones de cumplir sus objetivos de entrega.
La brecha 236 a 1: por qué China marca el ritmo del debate
Aquí entra el dato que ordena toda la discusión. ‘La capacidad de construcción naval de China supera a la de Estados Unidos 236 a 1’, señalaba el ex capitán de la Armada Morgan Murphy. ‘Eso es una emergencia de seguridad nacional’. El ex secretario de la Armada John Phelan lo resumió en abril con una frase que en la Casa Blanca repiten en privado: ‘la cantidad tiene una calidad propia’. El sector calcula que China concentra cerca de la mitad del tonelaje naval que se bota en el mundo; los astilleros estadounidenses, una fracción mínima.
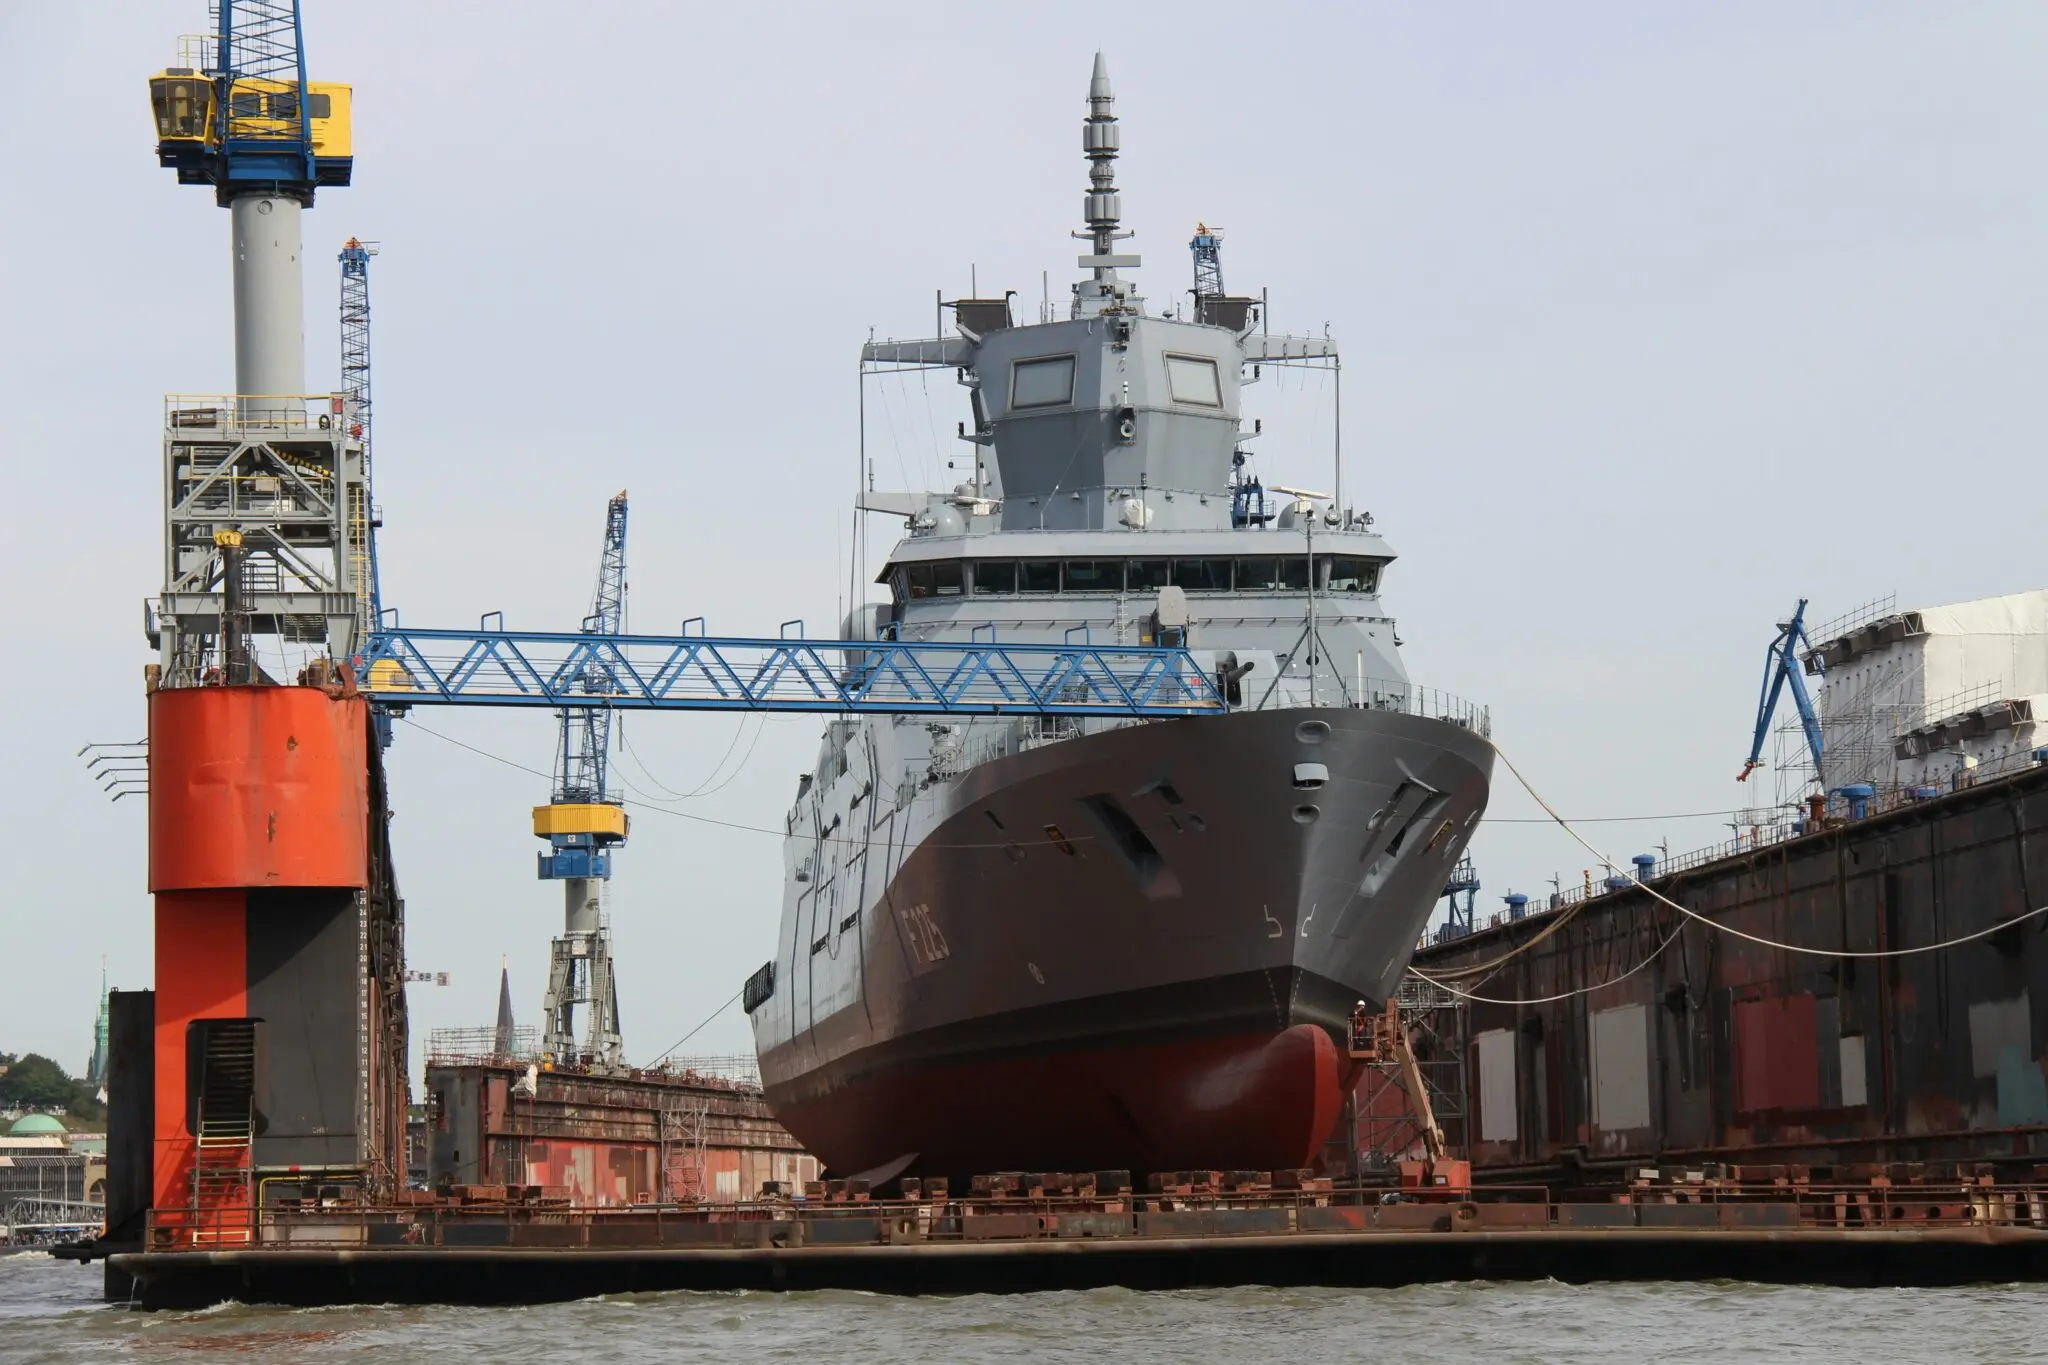
El esfuerzo industrial que exige el programa es igual de descomunal. La CBO calcula que los astilleros tendrían que elevar un 60% su producción de grandes buques de superficie durante tres décadas, y que en 2035 la carga de trabajo medida en tonelaje se habrá más que duplicado frente al plan anterior. La Administración propuso 65.800 millones para construcción naval en el presupuesto de 2027, y el Comité de Servicios Armados de la Cámara de Representantes ya incluyó 1.000 millones de anticipo para el primer acorazado. A eso se suma la apuesta por astilleros nuevos, como la iniciativa de 6.600 millones para submarinos en Maryland con Anduril como contratista. El Pentágono tendrá que hacer frente a a los mismos talleres que hoy arrastran retrasos.
Quince acorazados en tres décadas no son una respuesta industrial: son una declaración de intenciones sobre quién quiere seguir mandando en el mar.
La Lógica de Washington
La decisión se entiende mejor mirando el precedente que la coyuntura. Theodore Roosevelt mandó dar la vuelta al mundo a 16 acorazados en 1907, la Gran Flota Blanca, para demostrar que Estados Unidos podía proyectar fuerza sin pedir permiso. Ronald Reagan construyó una Armada de 600 buques en los ochenta con John Lehman al frente de la Secretaría de la Marina y lo vendió como palanca negociadora frente a Moscú. La Golden Fleet bebe de las dos tradiciones: el gesto simbólico y la capacidad industrial.
La coalición que la sostiene es amplia, y por eso resiste. Halcones de China en el Partido Republicano y en el Partido Demócrata, los sindicatos de los astilleros de Virginia, Maine y Wisconsin —estado electoralmente decisivo—, la industria de defensa y el bloque del Jones Act (la ley de 1920 que reserva el cabotaje a buques de bandera estadounidense). En el Capitolio, votar contra un acorazado sale caro en campaña.
Para España la lectura tiene dos capas. La industrial es la más inmediata: Navantia ya ha asumido tareas de mantenimiento de buques de la Marina estadounidense en la bahía de Cádiz, y compañías como Indra o Sener trabajan en sistemas navales que encajan en la cadena de suministro aliada. Las fragatas F-110 que se construyen en Ferrol son la carta de presentación española ante cualquier programa de escolta que Washington acabe derivando a Europa.
La segunda capa es presupuestaria. El compromiso de la cumbre de La Haya de junio de 2025 fija el 5% del PIB aliado en 2035 —3,5% de gasto militar puro y 1,5% en infraestructuras y ciberdefensa—, y el Gobierno español se ha marcado el 2% para 2029. El 236 a 1 es exactamente el argumento que Washington pone sobre la mesa en cada reunión de la OTAN, y también el que explica por qué media Europa ha acelerado sus compras navales.
La próxima ventana de decisión es el paquete de Defensa del año fiscal 2027 y la ley de autorización (NDAA) que tramita el Comité de Servicios Armados de la Cámara. La CBO advierte de que empezar a construir antes de cerrar el diseño dispara los sobrecostes. El calendario real, en todo caso, no lo marca el Congreso: lo marcan los astilleros, y la primera quilla no está prevista antes de comienzos de la década de 2030.
Un programa de tres décadas sobrevive o muere en cada ciclo presupuestario.
Ficha del Caso
- El caso: La Armada proyecta 15 acorazados nucleares de clase Trump. La Oficina Presupuestaria del Congreso eleva el coste conjunto a 275.000 millones de dólares y advierte de que la industria naval no tiene capacidad para absorber el encargo.
- Datos clave: 23.400 millones por el USS Defiant frente a los 4.000 estimados al inicio; 18.000 millones por unidad a partir de la segunda; 128 celdas de lanzamiento vertical; aumento del 60% en producción de grandes buques; 65.800 millones para construcción naval en el presupuesto de 2027; brecha de producción de 236 a 1 con China.
- Para España: la oportunidad está en el mantenimiento y los sistemas navales (Navantia, Indra, Sener), no en la construcción de los cascos. La presión aliada para cumplir el 5% del PIB en 2035 crecerá con cada dato como este.





