
EN 30 SEGUNDOS
- ¿Qué ha pasado? El BCE ha elevado los requisitos de capital de la banca española para incorporar el colchón anticíclico que el Banco de España situó en el 1% de los activos, cerca de 15.000 millones de euros.
- ¿Quién está detrás? El Mecanismo Único de Supervisión del BCE y el Banco de España, con el resto de autoridades macroprudenciales de la eurozona informadas de la operación.
- ¿Qué impacto tiene? Menos excedente disponible para dividendos y recompras, y un canal abierto hacia el crédito hipotecario si el ciclo económico se tuerce.
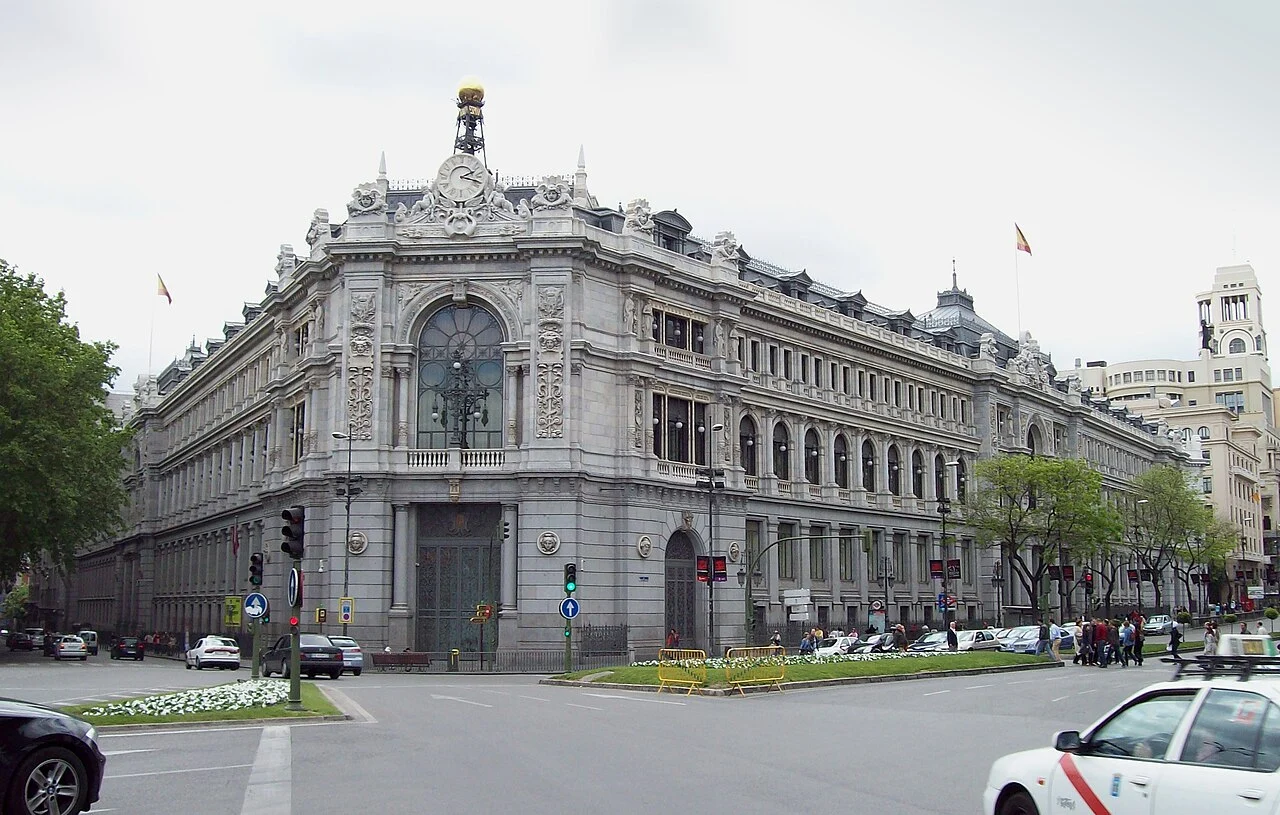
El BCE ha elevado los requisitos de capital a la banca española para incorporar el colchón anticíclico que el Banco de España llevó hasta el 1% de los activos. Son cerca de 15.000 millones que dejan de computar como excedente.
La decisión se cocinó en dos sedes y con una sola lógica. Madrid fijó el nivel del colchón, esa reserva que la banca acumula en los años buenos para poder soltarla cuando llegan las pérdidas. Fráncfort ha hecho después lo que le toca: trasladar la exigencia a los requerimientos individuales de cada entidad supervisada. Sin expediente, sin sanción y sin drama. Pura contabilidad prudencial.
Los números, entidad a entidad, son estos. El BBVA pasa del 8,9% al 9,36%; CaixaBank, del 9,12% al 9,47%; el Sabadell, del 8,85% al 9,24%; Bankinter, del 8,47% al 9,06%. Unicaja, Kutxabank y el resto de entidades han recibido también sus cartas con los nuevos mínimos. El Santander comunicará su nivel previsiblemente a lo largo de la jornada.
Del 8,9% al 9,36%: qué mide el CET1 y por qué se mueve justo ahora
El porcentaje que se mueve es el CET1, el capital de máxima calidad de un banco: acciones cotizadas y reservas, fundamentalmente. Es la métrica que vigilan supervisores, inversores y agencias de rating, y la que determina cuánto capital puede devolverse al accionista por encima del mínimo exigido.
Traducido a euros, el incremento tiene nombre y apellidos. El BBVA cerró el primer semestre con 54.626 millones de recursos de la mejor calidad sobre 423.927 millones de activos; el BCE le exigía 37.729 millones y ahora le pide 39.927. Son 1.950 millones más de colchón mínimo. En CaixaBank el salto es de 923 millones; en el Sabadell, de 275 millones.
Cada décima que sube el mínimo no resta solvencia al banco: resta margen de maniobra para decidir cuánto capital vuelve al accionista.
Porque las entidades cumplen con holgura. El BBVA tiene un CET1 del 12,9%, CaixaBank del 12,53% y el Sabadell del 13,2%, entre dos y cuatro puntos por encima del nuevo mínimo. Los planes de retribución al accionista no se tocan. El consenso de analistas sitúa el beneficio agregado de la banca cotizada española por encima de 29.000 millones de euros hasta septiembre, un 15% más: otro ejercicio de récord.
El canal del crédito: dónde se nota el colchón cuando el ciclo se gira
Un colchón anticíclico se activa por lo que previene, no por lo que ya ha ocurrido. La lógica es sencilla: se acumula capital cuando el crédito crece y los impagos son bajos, y se libera cuando la economía se tuerce para que los bancos puedan seguir prestando sin romper ratios. Mientras no se suelte, se acumula sin más función que estar disponible.
Para una familia con hipoteca variable o una pyme que negocia su póliza cada trimestre, el efecto no es inmediato ni automático. Los tipos del BCE y las condiciones de financiación pesan mucho más que tres o seis décimas de requerimiento. Eso sí, en un mercado donde los bancos compiten por el crédito, cualquier exigencia adicional sobre el capital entra en en la ecuación del precio final. Ahí es donde el ciudadano acaba notando la decisión, si acaso la nota.
Conviene recordar el calendario. El BCE revisa esta herramienta todos los años, y lo hace entidad por entidad, no por sectores. De ahí que los grandes grupos hayan ido comunicando sus cifras en tromba esta semana, con el Santander cerrando la ronda. La secuencia importa: primero se fija el colchón nacional, después se individualiza en cada supervisado y, por último, se comunica al mercado.
El Eje del Poder Europeo
Lo que se dirime aquí no es solo cuánto capital necesita un banco español, sino quién manda en la eurozona cuando la prudencia choca con la rentabilidad. El Mecanismo Único de Supervisión del BCE, activo desde 2014, tiene la última palabra sobre los requerimientos, pero necesita a las autoridades nacionales para fijar los colchones macroprudenciales. Es una geometría de dos niveles donde el Banco de España marca el tono y Fráncfort pone la firma. Y ahí, España ha decidido apretar antes que otros.
La unión bancaria lleva una década construida por el tejado: supervisión centralizada, resolución común y, sin embargo, garantía de depósitos todavía nacional. Berlín, La Haya y los nórdicos han frenado cualquier mutualización del seguro de depósitos —el conocido como EDIS— mientras el eje del sur, con España e Italia a la cabeza, reclama compartir riesgos. Mientras eso siga bloqueado, cada colchón que se activa en Madrid se paga con capital español y no con una red europea de respaldo. La lectura estratégica es incómoda: los países que exigen rigor a los demás son los mismos que se niegan a mutualizar sus consecuencias.
El precedente pesa. El programa de recapitalización bancaria español de 2012, dimensionado en hasta 100.000 millones y utilizado en menos de la mitad, reordenó el mapa de cajas y bancos y dejó una doctrina clara: mejor exigir capital en la bonanza que inyectarlo en la emergencia. El colchón anticíclico es la herencia institucional de aquella sacudida. Y por eso nadie en el sector lo discute en público, aunque en privado se calcule cuánto cuesta.
A cinco años vista, la pregunta no es si la banca española aguanta estos niveles, porque los aguanta con holgura. La pregunta es cuánto capital queda libre para abordar la consolidación del sector, para absorber una hipotética vuelta del coste del riesgo o para sostener el dividendo si el ciclo se enfría de golpe. Un excedente de decenas de miles de millones parece inagotable hasta que se necesita de verdad. El punto débil del análisis es evidente: nadie sabe cuándo llega la siguiente recesión, y el colchón se juzga siempre a toro pasado.
Los próximos hitos están fechados. Esta misma semana se publican las cuentas del tercer trimestre de los grandes bancos, el termómetro real de cómo convive este capital mínimo más alto con el margen de intereses. Después, la próxima revisión anual del BCE, previsiblemente a finales de 2027, volverá a mover las cifras si el crédito se acelera o si el Banco de España decide seguir engordando el colchón. Hasta entonces, el sistema financiero español tiene menos colchón de lo que tenía el lunes y más preguntas de las que admite en público.





