
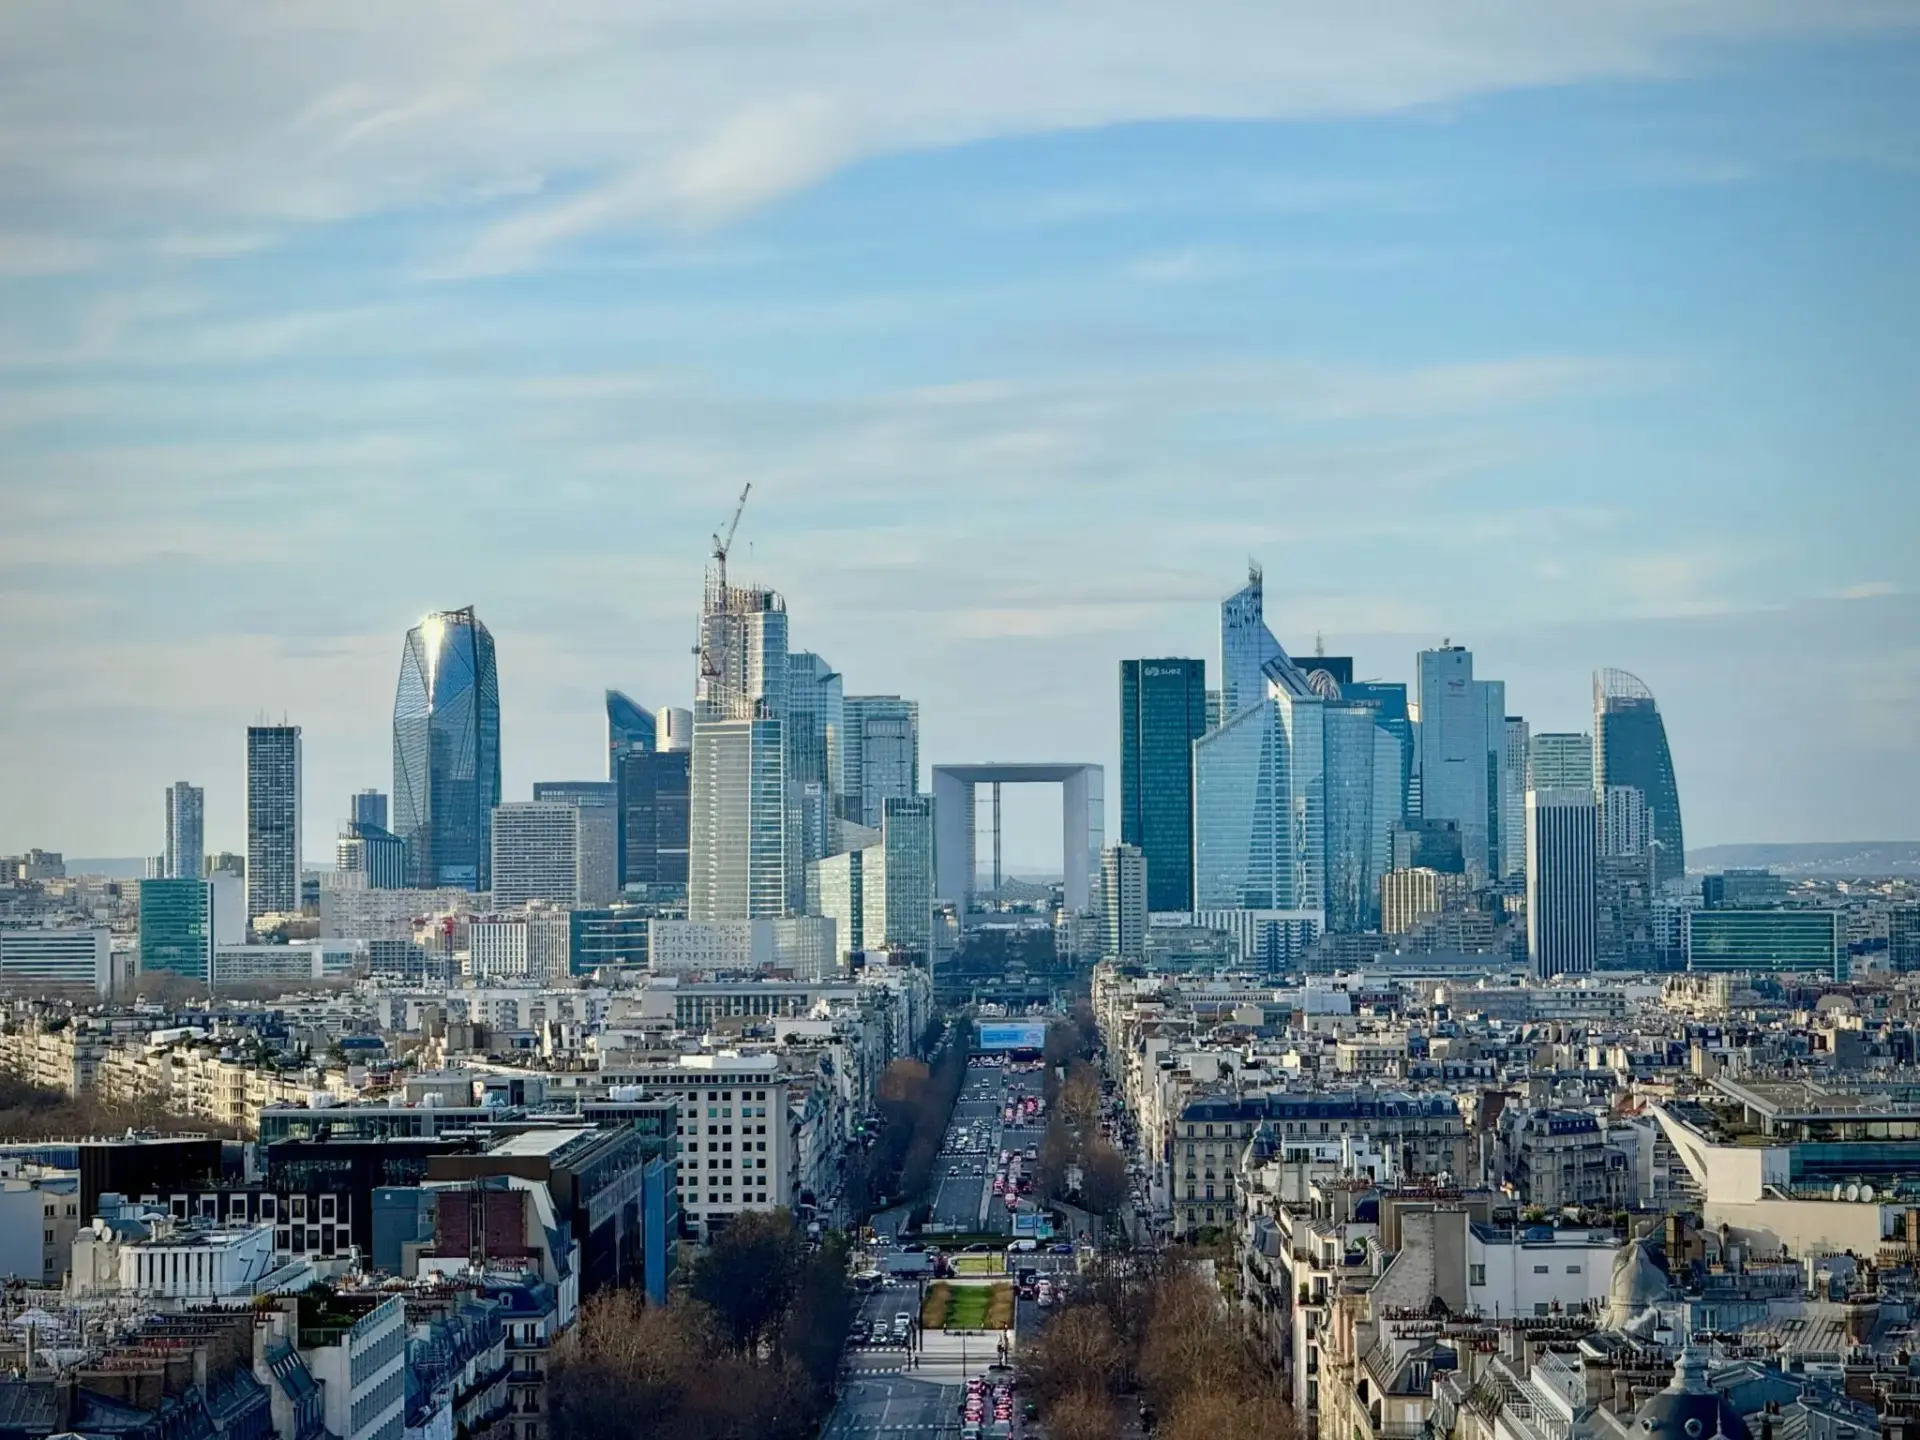
Fitch mantiene la nota de Francia en A+ pero rebaja la perspectiva a negativa: el saneamiento fiscal se aleja. No es una advertencia sobre la solvencia del país, sino sobre su política. Y llega con la economía gala ya en el suelo.
Un PIB en negativo y un déficit fuera de ruta: el cóctel que castiga Fitch
El dato que acabó de torcer la evaluación se publicó el viernes por la mañana. El Insee confirmó que el PIB francés retrocedió un 0,1% en el tercer trimestre, tras estancarse en el segundo y caer dos décimas en el primero. Tres trimestres sin crecimiento en la segunda economía de la eurozona.
Fitch lo había insinuado en agosto, cuando aún mantenía la perspectiva estable. Ahora certifica tres cosas: crecimiento más débil, coste de financiación al alza y un déficit superior al que calculó hace dos meses. La nota se sostiene por el tamaño de la economía, la solidez institucional, la pertenencia al euro y la resistencia del sector bancario. Francia sigue siendo un emisor serio; ha dejado de ser un emisor cómodo.
El ministro de Economía y Finanzas, Roland Lescure, respondió el viernes por la noche con dos ideas: ‘toma nota’ de la decisión y exige aprobar ‘antes de finales de año’ un presupuesto que deje el déficit en el 5% del PIB. Horas antes, en Franceinfo, había descrito la economía francesa como ‘paralizada’ y había avisado de que el país camina ‘contra un muro’.
El problema no es solo económico, es parlamentario. La Asamblea Nacional no tiene mayoría para aprobar el texto y el Ejecutivo maneja dos atajos: el artículo 49.3, que aprueba la ley sin votación salvo que prospere una moción de censura, y las ordenanzas, un instrumento que nunca se ha usado para un presupuesto desde 1958. Fitch da por hecho que el presupuesto saldrá por esa vía. Léase bien: la agencia descuenta que el Parlamento francés no podrá hacer lo que un decreto sí.
Jérôme Mathis, profesor de Economía en la Universidad París-Dauphine, pone el matiz: ‘los mercados suelen preferir una decisión cuestionada a una ausencia prolongada de decisiones’. Añade que, si el presupuesto por ordenanza se percibe como frágil o reversible tras las presidenciales, el efecto sobre la confianza será limitado. Y las presidenciales llegan en la primavera de 2027, a seis meses vista.
Francia no tiene un problema de rating: tiene un problema de calendario. Cada semana sin presupuesto encarece el siguiente y reduce el margen de quien lo firme.
El diferencial, la banca y el exportador: la factura que llega a España
El termómetro no es la nota, es el bund. El diferencial entre el bono francés a diez años y el alemán se ha instalado en torno a los 80 puntos básicos, frente a la franja de 45-50 previa a la disolución de la Asamblea Nacional, en junio de 2024. Cada punto básico es un interés más alto para el contribuyente francés y una referencia más exigente para toda la deuda europea, incluida la española.
España llega a este episodio en una posición inédita. En varios tramos de 2025 y 2026, el bono español a diez años llegó a pagar menos que el francés. Para la banca española, la deuda gala es hoy más referencia de valoración que peso dominante en cartera; la exposición relevante sigue siendo la nacional. El riesgo es otro: si el diferencial galo se abre, el mercado releerá toda la curva periférica con la prima de riesgo política otra vez incrustada.
Hay un canal más directo. Francia es el primer destino de las exportaciones españolas, con cerca del 18% del total, y el principal mercado exterior del automóvil, la alimentación, y la química. También es el territorio donde factura una parte sustancial de Inditex, Santander, BBVA, Cellnex o Abertis. Cada décima de crecimiento francés que se pierde aterriza en la cuenta de resultados de miles de empresas españolas antes que en cualquier comunicado de Bruselas.
En el Gobierno español la lectura es de doble filo. Madrid defiende flexibilidad en la regla de gasto (el límite anual al aumento del gasto público neto que cada país negocia con Bruselas), pero su credibilidad como alumno cumplidor exige que el marco se aplique igual a todos. Si la Comisión concede a Francia un plazo extra, España lo pedirá. Si no lo concede, el debate presupuestario español se complica un grado.
El Eje del Poder Europeo
La foto que deja esta decisión no es la de una agencia castigando a un país. Es la de un eje franco-alemán desequilibrado. En 2025 Berlín reformó su freno al endeudamiento para financiar defensa e infraestructuras y se instaló como ancla fiscal de la eurozona. París, con una deuda por encima del 110% del PIB según Eurostat, discute cada año si puede aprobar un presupuesto. La capital fiscal de Europa se ha mudado de orilla del Rin, y con ella el mando político del club.
Los frugales —La Haya, Viena, Copenhague, Estocolmo— ya no negocian con París: negocian con Berlín. El sur llega a esta discusión con los deberes mejor hechos que en 2011. Entonces el diferencial español superó los 600 puntos básicos y fue el eje franco-alemán el que fijó las condiciones del rescate bancario español y de los programas griego y portugués. Quince años después, la presión está en el bono francés y Madrid, Roma, Lisboa y Atenas miran desde el otro lado del cristal. Es la inversión más silenciosa de la última década.
Para España hay dos lecturas y conviene no confundirlas. La primera es de oportunidad: con Francia debilitada, Madrid gana peso en el Consejo y puede reclamar un papel central en la negociación del próximo Marco Financiero Plurianual y en el diseño del fondo de defensa. La segunda es de riesgo: una Francia sin margen no arrastra a Berlín, y sin ese contrapeso la eurozona se gobierna con la geometría que fije Alemania. El TPI, la herramienta anticrisis del BCE, se diseñó pensando en Italia; si el estrés llega a un país del núcleo, Bruselas y Fráncfort tendrán que improvisar.
La lectura a cinco años es incómoda. La UE se ha acostumbrado a que el motor franco-alemán resuelva lo que los demás no pueden, y ese motor funciona hoy con un cilindro. La contradicción del momento es evidente: Fitch pide un presupuesto aprobado por decreto para creer en la estabilidad francesa, y ese decreto es la prueba de que la estabilidad política no existe. La próxima ventana crítica es el 31 de diciembre: o hay ley de presupuestos o Francia arranca 2027 en prórroga, sin margen y con las presidenciales de primavera en el calendario. El Eurogrupo y la previsión de otoño de la Comisión, en noviembre, darán la siguiente pista.





